
भारत में माल का आयात: वर्गीकरण, मूल्यांकन और ज़ब्तियाँ
निर्माताओं और व्यापारियों के लिए भारत में सीमा शुल्क अक्सर टकराव का पहला मुद्दा होता है। यह पृष्ठ बताता है कि माल पहुँचने से पहले इसे सही तरीके से कैसे सँभालें।
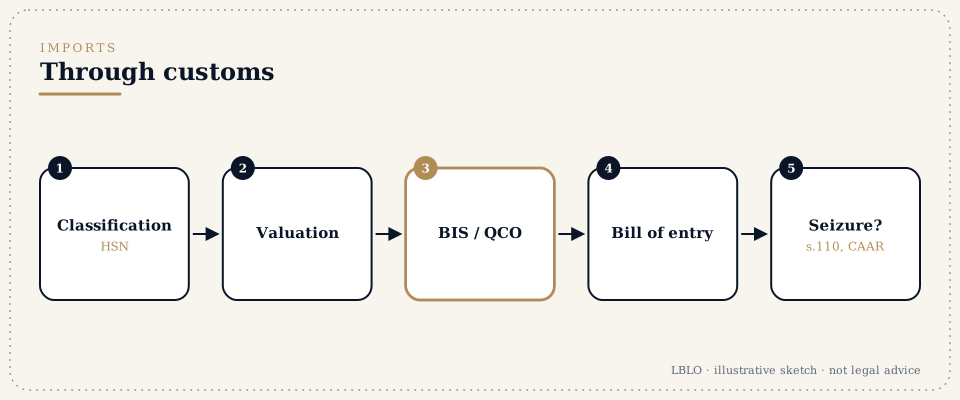
संक्षेप में
- शुल्क तीन सवालों से तय होता है:
- वर्गीकरण: माल किस टैरिफ़ शीर्षक में आता है।
- मूल्यांकन: लेनदेन मूल्य और उसमें किए जाने वाले समायोजन।
- उद्गम (origin): जिससे व्यापार समझौतों के तहत रियायती शुल्क पर असर पड़ता है।
- अग्रिम निर्णय। कोई आयातक या निर्यातक सीमा शुल्क अधिनियम, 1962 (Customs Act, 1962) की धारा 28H के तहत सीमा शुल्क अग्रिम निर्णय प्राधिकरण (Customs Authority for Advance Rulings) से वर्गीकरण, मूल्यांकन, छूट अधिसूचनाओं की प्रयोज्यता और उद्गम पर निर्णय के लिए आवेदन कर सकता है। इसकी पीठें दिल्ली और मुंबई में बैठती हैं। निर्णय तय किए गए सवाल पर आवेदक और सीमा शुल्क विभाग को, धारा 28J में दी गई अवधि के लिए, और केवल तब तक बाध्य करता है जब तक कानून और तथ्य वही रहें।
- संबंधित पक्षों से आयात। समूह कंपनी से आयात की जाँच यह देखने के लिए की जाती है कि संबंध ने कीमत पर असर डाला या नहीं।
- ज़ब्ती। अगर माल ज़ब्त किया जाता है, तो कारण बताओ नोटिस आम तौर पर छह महीने के भीतर जारी करना होता है, जिसे छह महीने तक और बढ़ाया जा सकता है। बॉन्ड और ज़मानत (security) पर अनंतिम रिहाई उपलब्ध है। सरकारी और नियामक कार्रवाई को चुनौती वाला पृष्ठ इसे विस्तार से समझाता है।
- संक्षेप में कदम:
- माल का वर्गीकरण करें और शुल्क, छूट और उद्गम के लाभ जाँचें।
- जहाँ स्थिति अनिश्चित हो, वहाँ अग्रिम निर्णय लें।
- पंजीकरण कराएँ (IEC और दूसरे पंजीकरण)।
- दस्तावेज़ तैयार करें।
- बिल ऑफ़ एंट्री दाख़िल करें।
- निर्धारण और निकासी।
- विवाद हो तो: जवाब, न्यायनिर्णयन, अपील।
- ये तैयार रखें:
- उत्पाद के विनिर्देश और तकनीकी साहित्य;
- वाणिज्यिक बीजक (invoice) और ख़रीद अनुबंध;
- उद्गम प्रमाणपत्र;
- प्रतिबंधित माल के लिए लाइसेंस;
- उसी माल के पहले के निर्धारण।
शब्द जो आप सुनेंगे
- बिल ऑफ़ एंट्री (bill of entry)
- सीमा शुल्क विभाग के पास दाख़िल की जाने वाली आयात घोषणा।
- HSN वर्गीकरण
- वह टैरिफ़ शीर्षक जिससे शुल्क तय होता है।
- निर्धारणीय मूल्य (assessable value)
- वह मूल्य जिस पर शुल्क की गणना होती है, आम तौर पर लेनदेन मूल्य।
- संबंधित पक्षों से आयात और SVB
- समूह कंपनियों के बीच आयात। मूल्यांकन के लिए इनकी जाँच हो सकती है।
- ज़ब्ती (धारा 110) और कारण बताओ नोटिस
- माल को रोकना, और शुल्क, अधिहरण और जुर्माने का प्रस्ताव करने वाला नोटिस।
- मोचन जुर्माना (redemption fine)
- अधिहृत माल छुड़ाने के लिए किया जाने वाला भुगतान।
- अग्रिम निर्णय (CAAR)
- आयात से पहले वर्गीकरण या मूल्यांकन पर बाध्यकारी निर्णय।
- BIS और गुणवत्ता नियंत्रण आदेश
- अधिसूचित उत्पादों के लिए अनिवार्य प्रमाणन।
विस्तार से
कदम 1: वर्गीकरण और शुल्क
माल का वर्गीकरण सीमा शुल्क टैरिफ़ अधिनियम, 1975 (Customs Tariff Act, 1975) के तहत, व्याख्या के सामान्य नियमों (General Rules of Interpretation) का उपयोग करके किया जाता है। इसके बाद शुल्क, छूट अधिसूचनाएँ, एंटी-डंपिंग या सेफ़गार्ड शुल्क और आयात की शर्तें जाँची जाती हैं।
कदम 2: अग्रिम निर्णय
जहाँ वर्गीकरण या मूल्यांकन अनिश्चित हो, वहाँ सीमा शुल्क अग्रिम निर्णय प्राधिकरण को आवेदन आयात शुरू होने से पहले निश्चितता देता है। आवेदन में सवाल, तथ्य और आवेदक का मत, सहायक सामग्री के साथ, लिखा जाता है।
कदम 3: मूल्यांकन और संबंधित पक्ष
घोषित मूल्य लेनदेन मूल्य होता है, जिसे मूल्यांकन नियमों के अनुसार समायोजित किया जाता है। संबंधित पक्षों से आयात की जाँच यह देखने के लिए हो सकती है कि संबंध ने कीमत पर असर डाला या नहीं। कीमत के समर्थन वाले दस्तावेज़ तैयार रहने चाहिए।
कदम 4: निकासी
बिल ऑफ़ एंट्री इलेक्ट्रॉनिक रूप से दाख़िल किया जाता है, और ज़रूरत के अनुसार निर्धारण और जाँच होती है। निर्धारण अधिकारी से मतभेद तुरंत दर्ज किए जाते हैं, ताकि उन्हें चुनौती देने का अधिकार बना रहे।
कदम 5: विवाद
कारण बताओ नोटिस का जवाब दस्तावेज़ों के साथ दिया जाता है। न्यायनिर्णयन आदेश के ख़िलाफ़ अपीलीय प्राधिकारी और फिर CESTAT में अपील की जा सकती है। जहाँ कोई कार्रवाई अधिकारिता के बिना हो या प्राकृतिक न्याय का उल्लंघन करती हो, वहाँ हाई कोर्ट में रिट याचिका दायर हो सकती है।
आम ग़लतियाँ
- टैरिफ़ के बजाय व्यापारिक नाम से वर्गीकरण करना।
- विवादित वर्गीकरण तय होने से पहले बड़े पैमाने पर आयात करना।
- विरोध दर्ज किए बिना अंतर शुल्क चुका देना।
- नोटिस का जवाब देने या अपील दाख़िल करने का समय चूक जाना।
सवाल जो लोग पूछते हैं
क्या अग्रिम निर्णय (advance ruling) बाध्यकारी होता है?
हाँ। धारा 28J के तहत यह तय किए गए सवाल पर आवेदक और सीमा शुल्क अधिकारियों को, उस धारा में तय अवधि के लिए, बाध्य करता है, और जिस कानून या तथ्यों के आधार पर यह दिया गया था उनके बदलने पर यह बाध्यकारी नहीं रहता।
सीमा शुल्क विभाग ने हमारा माल ज़ब्त कर लिया है। अब क्या करें?
अनंतिम रिहाई के लिए आवेदन करें और तारीख़ें जाँचें। अगर कानून द्वारा दी गई अवधि के भीतर कारण बताओ नोटिस जारी नहीं होता, तो माल आम तौर पर लौटाया जाना होता है।
क्या हम अपनी भारतीय सब्सिडियरी के लिए मूल कंपनी से माल आयात कर सकते हैं?
हाँ। मूल्यांकन ऐसा होना चाहिए जिसे सही ठहराया जा सके, और संबंध से जुड़े दस्तावेज़ माँगे जा सकते हैं।
ये जवाब जानकारी के लिए दिए गए शैक्षिक सार हैं; ये किसी व्यक्तिगत मामले पर कानूनी सलाह नहीं हैं।
गंभीर सवाल का हक है कि उसके कागज़ पढ़े जाएँ।
परामर्श पहले से समय लेकर G-46, Basement, Greater Kailash III, New Delhi में होते हैं। पत्राचार प्रिंसिपल ख़ुद पढ़ते हैं।
यह पृष्ठ Lokesh Bhardwaj Law Offices के काम के बारे में सामान्य जानकारी देता है, जैसा कि बार काउंसिल ऑफ़ इंडिया नियमावली (Bar Council of India Rules) के तहत अनुमत है। यह कानूनी सलाह नहीं है, और इससे एडवोकेट और मुवक्किल का संबंध नहीं बनता। LBLO किसी मामले में तभी काम करता है जब एंगेजमेंट लिखित में तय हो।
अंतिम समीक्षा: 14/11/2026। Lokesh Bhardwaj Law Offices.
14/11/2026 की स्थिति के अनुसार कानून।