
ಭಾರತಕ್ಕೆ ಸರಕುಗಳ ಆಮದು: ವರ್ಗೀಕರಣ, ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಜಪ್ತಿಗಳು
ತಯಾರಕರು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಭಾರತದಲ್ಲಿ ಮೊದಲ ಘರ್ಷಣೆ ಹಲವು ಬಾರಿ ಕಸ್ಟಮ್ಸ್ನಲ್ಲೇ ಎದುರಾಗುತ್ತದೆ. ಸರಕುಗಳು ಬರುವ ಮೊದಲೇ ಅದನ್ನು ಸರಿಯಾಗಿ ಮಾಡುವುದು ಹೇಗೆ ಎಂಬುದನ್ನು ಈ ಪುಟ ವಿವರಿಸುತ್ತದೆ.
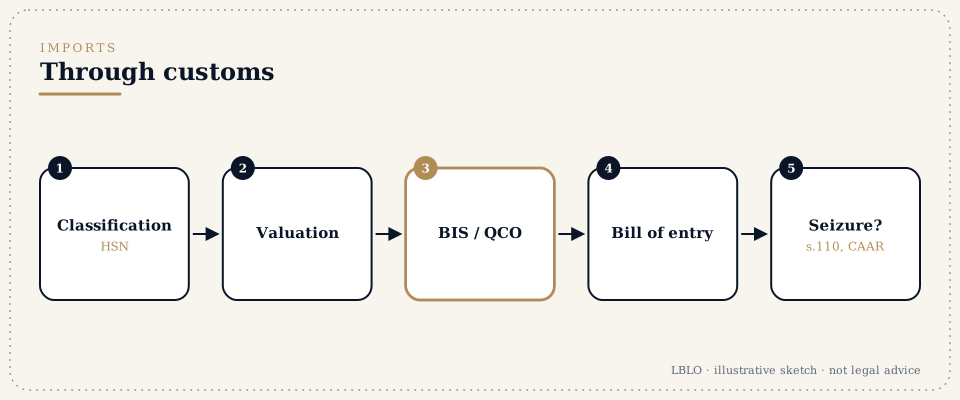
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಮೂರು ಪ್ರಶ್ನೆಗಳು ಸುಂಕವನ್ನು ನಿರ್ಧರಿಸುತ್ತವೆ:
- ವರ್ಗೀಕರಣ: ಸರಕುಗಳು ಯಾವ ಸುಂಕ ಶೀರ್ಷಿಕೆಯಡಿ ಬರುತ್ತವೆ.
- ಮೌಲ್ಯಮಾಪನ: ವಹಿವಾಟು ಮೌಲ್ಯ ಮತ್ತು ಅದಕ್ಕೆ ಮಾಡುವ ಹೊಂದಾಣಿಕೆಗಳು.
- ಮೂಲ: ಇದು ವ್ಯಾಪಾರ ಒಪ್ಪಂದಗಳಡಿಯ ರಿಯಾಯಿತಿ ಸುಂಕದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
- ಮುಂಗಡ ತೀರ್ಪುಗಳು. ಆಮದುದಾರರು ಅಥವಾ ರಫ್ತುದಾರರು ವರ್ಗೀಕರಣ, ಮೌಲ್ಯಮಾಪನ, ವಿನಾಯಿತಿ ಅಧಿಸೂಚನೆಗಳ ಅನ್ವಯ ಮತ್ತು ಮೂಲದ ಕುರಿತು ತೀರ್ಪಿಗಾಗಿ ಕಸ್ಟಮ್ಸ್ ಕಾಯ್ದೆ, 1962 (Customs Act, 1962) ರ ಸೆಕ್ಷನ್ 28H ಅಡಿಯಲ್ಲಿ ಕಸ್ಟಮ್ಸ್ ಮುಂಗಡ ತೀರ್ಪು ಪ್ರಾಧಿಕಾರಕ್ಕೆ (Customs Authority for Advance Rulings) ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು. ಪೀಠಗಳು ದೆಹಲಿ ಮತ್ತು ಮುಂಬೈನಲ್ಲಿವೆ. ತೀರ್ಪು ತೀರ್ಮಾನಿಸಿದ ಪ್ರಶ್ನೆಯ ಮೇಲೆ, ಸೆಕ್ಷನ್ 28J ಅನುಮತಿಸುವ ಅವಧಿಗೆ, ಮತ್ತು ಕಾನೂನು ಹಾಗೂ ಸಂಗತಿಗಳು ಬದಲಾಗದಿರುವವರೆಗೆ ಮಾತ್ರ, ಅರ್ಜಿದಾರರನ್ನು ಮತ್ತು ಕಸ್ಟಮ್ಸ್ ಅನ್ನು ಬಂಧಿಸುತ್ತದೆ.
- ಸಂಬಂಧಿತ ಪಕ್ಷಗಳಿಂದ ಆಮದು. ಸಮೂಹ ಕಂಪನಿಯಿಂದ ಆಗುವ ಆಮದುಗಳನ್ನು, ಸಂಬಂಧವು ಬೆಲೆಯ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರಿದೆಯೇ ಎಂದು ನೋಡಲು ಪರಿಶೀಲಿಸಲಾಗುತ್ತದೆ.
- ಜಪ್ತಿ. ಸರಕುಗಳನ್ನು ಜಪ್ತಿ ಮಾಡಿದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ಆರು ತಿಂಗಳೊಳಗೆ ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ ನೀಡಲೇಬೇಕು; ಇದನ್ನು ಇನ್ನೂ ಆರು ತಿಂಗಳವರೆಗೆ ವಿಸ್ತರಿಸಬಹುದು. ಬಾಂಡ್ ಮತ್ತು ಭದ್ರತೆಯ ಮೇಲೆ ತಾತ್ಕಾಲಿಕ ಬಿಡುಗಡೆ ಲಭ್ಯವಿದೆ. ಸರ್ಕಾರಿ ಮತ್ತು ನಿಯಂತ್ರಕ ಕ್ರಮಗಳನ್ನು ಪ್ರಶ್ನಿಸುವ ಕುರಿತ ಪುಟ ಇದನ್ನು ವಿವರವಾಗಿ ವಿವರಿಸುತ್ತದೆ.
- ಹಂತಗಳು, ಸಂಕ್ಷಿಪ್ತವಾಗಿ:
- ಸರಕುಗಳನ್ನು ವರ್ಗೀಕರಿಸಿ, ಸುಂಕ, ವಿನಾಯಿತಿಗಳು ಮತ್ತು ಮೂಲದ ಸೌಲಭ್ಯಗಳನ್ನು ಪರಿಶೀಲಿಸಿ.
- ಸ್ಥಿತಿ ಅನಿಶ್ಚಿತವಾಗಿದ್ದಲ್ಲಿ ಮುಂಗಡ ತೀರ್ಪು ಕೋರಿ.
- ನೋಂದಾಯಿಸಿ (IEC ಮತ್ತು ಇತರ ನೋಂದಣಿಗಳು).
- ದಾಖಲೆಗಳನ್ನು ಸಿದ್ಧಪಡಿಸಿ.
- ಬಿಲ್ ಆಫ್ ಎಂಟ್ರಿ ಸಲ್ಲಿಸಿ.
- ಮೌಲ್ಯನಿರ್ಧಾರ ಮತ್ತು ಬಿಡುಗಡೆ.
- ವಿವಾದವಿದ್ದರೆ: ಉತ್ತರ, ನ್ಯಾಯನಿರ್ಣಯ, ಮೇಲ್ಮನವಿ.
- ಸಿದ್ಧವಾಗಿಟ್ಟುಕೊಳ್ಳಿ:
- ಉತ್ಪನ್ನದ ವಿಶಿಷ್ಟತೆಗಳು ಮತ್ತು ತಾಂತ್ರಿಕ ಸಾಹಿತ್ಯ;
- ವಾಣಿಜ್ಯ ಇನ್ವಾಯ್ಸ್ ಮತ್ತು ಖರೀದಿ ಒಪ್ಪಂದ;
- ಮೂಲದ ಪ್ರಮಾಣಪತ್ರಗಳು;
- ನಿರ್ಬಂಧಿತ ಸರಕುಗಳಿಗೆ ಪರವಾನಗಿಗಳು;
- ಅದೇ ಸರಕುಗಳ ಹಿಂದಿನ ಮೌಲ್ಯನಿರ್ಧಾರಗಳು.
ನೀವು ಕೇಳುವ ಪದಗಳು
- ಬಿಲ್ ಆಫ್ ಎಂಟ್ರಿ (Bill of entry)
- ಕಸ್ಟಮ್ಸ್ಗೆ ಸಲ್ಲಿಸುವ ಆಮದು ಘೋಷಣೆ.
- HSN ವರ್ಗೀಕರಣ
- ಸುಂಕವನ್ನು ನಿಗದಿಪಡಿಸುವ ಸುಂಕ ಶೀರ್ಷಿಕೆ.
- ನಿರ್ಧಾರಣೀಯ ಮೌಲ್ಯ (Assessable value)
- ಸುಂಕವನ್ನು ಲೆಕ್ಕಹಾಕುವ ಮೌಲ್ಯ, ಸಾಮಾನ್ಯವಾಗಿ ವಹಿವಾಟು ಮೌಲ್ಯ.
- ಸಂಬಂಧಿತ ಪಕ್ಷಗಳಿಂದ ಆಮದು ಮತ್ತು SVB
- ಸಮೂಹ ಕಂಪನಿಗಳ ನಡುವಿನ ಆಮದುಗಳು. ಮೌಲ್ಯಮಾಪನಕ್ಕಾಗಿ ಇವನ್ನು ಪರಿಶೀಲಿಸಬಹುದು.
- ಜಪ್ತಿ (ಸೆಕ್ಷನ್ 110) ಮತ್ತು ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್
- ಸರಕುಗಳ ತಡೆಹಿಡಿಯುವಿಕೆ, ಮತ್ತು ಸುಂಕ, ಮುಟ್ಟುಗೋಲು ಹಾಗೂ ದಂಡವನ್ನು ಪ್ರಸ್ತಾಪಿಸುವ ನೋಟಿಸ್.
- ವಿಮೋಚನಾ ದಂಡ (Redemption fine)
- ಮುಟ್ಟುಗೋಲು ಹಾಕಿದ ಸರಕುಗಳನ್ನು ಬಿಡಿಸಿಕೊಳ್ಳಲು ಮಾಡುವ ಪಾವತಿ.
- ಮುಂಗಡ ತೀರ್ಪು (CAAR)
- ಆಮದಿಗೆ ಮೊದಲು ವರ್ಗೀಕರಣ ಅಥವಾ ಮೌಲ್ಯಮಾಪನದ ಕುರಿತ ಬದ್ಧಕಾರಿ ತೀರ್ಪು.
- BIS ಮತ್ತು ಗುಣಮಟ್ಟ ನಿಯಂತ್ರಣ ಆದೇಶಗಳು
- ಅಧಿಸೂಚಿತ ಉತ್ಪನ್ನಗಳಿಗೆ ಕಡ್ಡಾಯ ಪ್ರಮಾಣೀಕರಣ.
ವಿವರವಾಗಿ
ಹಂತ 1: ವರ್ಗೀಕರಣ ಮತ್ತು ಸುಂಕ
ವ್ಯಾಖ್ಯಾನದ ಸಾಮಾನ್ಯ ನಿಯಮಗಳನ್ನು (General Rules of Interpretation) ಬಳಸಿ, ಕಸ್ಟಮ್ಸ್ ಸುಂಕ ಕಾಯ್ದೆ, 1975 (Customs Tariff Act, 1975) ರ ಅಡಿಯಲ್ಲಿ ಸರಕುಗಳನ್ನು ವರ್ಗೀಕರಿಸಲಾಗುತ್ತದೆ. ನಂತರ ಸುಂಕ, ವಿನಾಯಿತಿ ಅಧಿಸೂಚನೆಗಳು, ಆ್ಯಂಟಿ ಡಂಪಿಂಗ್ ಅಥವಾ ರಕ್ಷಣಾತ್ಮಕ ಸುಂಕಗಳು ಮತ್ತು ಆಮದು ಷರತ್ತುಗಳನ್ನು ಪರಿಶೀಲಿಸಲಾಗುತ್ತದೆ.
ಹಂತ 2: ಮುಂಗಡ ತೀರ್ಪು
ವರ್ಗೀಕರಣ ಅಥವಾ ಮೌಲ್ಯಮಾಪನ ಅನಿಶ್ಚಿತವಾಗಿದ್ದಲ್ಲಿ, ಕಸ್ಟಮ್ಸ್ ಮುಂಗಡ ತೀರ್ಪು ಪ್ರಾಧಿಕಾರಕ್ಕೆ ಸಲ್ಲಿಸುವ ಅರ್ಜಿಯು ಆಮದು ಆರಂಭವಾಗುವ ಮೊದಲೇ ಖಚಿತತೆ ನೀಡುತ್ತದೆ. ಅರ್ಜಿಯು ಪ್ರಶ್ನೆ, ಸಂಗತಿಗಳು ಮತ್ತು ಅರ್ಜಿದಾರರ ಅಭಿಪ್ರಾಯವನ್ನು ಪೂರಕ ಸಾಮಗ್ರಿಯೊಂದಿಗೆ ತಿಳಿಸುತ್ತದೆ.
ಹಂತ 3: ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಸಂಬಂಧಿತ ಪಕ್ಷಗಳು
ಘೋಷಿತ ಮೌಲ್ಯವು ವಹಿವಾಟು ಮೌಲ್ಯ, ಮೌಲ್ಯಮಾಪನ ನಿಯಮಗಳು ಅಗತ್ಯಪಡಿಸುವಂತೆ ಹೊಂದಿಸಲಾದದ್ದು. ಸಂಬಂಧಿತ ಪಕ್ಷಗಳಿಂದ ಆಗುವ ಆಮದುಗಳನ್ನು, ಸಂಬಂಧವು ಬೆಲೆಯ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರಿದೆಯೇ ಎಂದು ನೋಡಲು ಪರಿಶೀಲಿಸಬಹುದು. ಬೆಲೆಯನ್ನು ಸಮರ್ಥಿಸುವ ದಾಖಲೆಗಳು ಸಿದ್ಧವಾಗಿರಬೇಕು.
ಹಂತ 4: ಬಿಡುಗಡೆ (ಕ್ಲಿಯರೆನ್ಸ್)
ಬಿಲ್ ಆಫ್ ಎಂಟ್ರಿಯನ್ನು ವಿದ್ಯುನ್ಮಾನವಾಗಿ ಸಲ್ಲಿಸಲಾಗುತ್ತದೆ, ಅಗತ್ಯವಿದ್ದಂತೆ ಮೌಲ್ಯನಿರ್ಧಾರ ಮತ್ತು ಪರೀಕ್ಷೆಯೊಂದಿಗೆ. ಮೌಲ್ಯನಿರ್ಧಾರ ಅಧಿಕಾರಿಯೊಂದಿಗಿನ ಭಿನ್ನಾಭಿಪ್ರಾಯಗಳನ್ನು ತಕ್ಷಣವೇ ದಾಖಲಿಸಲಾಗುತ್ತದೆ, ಇದರಿಂದ ಅವನ್ನು ಪ್ರಶ್ನಿಸುವ ಹಕ್ಕು ಉಳಿಯುತ್ತದೆ.
ಹಂತ 5: ವಿವಾದಗಳು
ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ಗೆ ದಾಖಲೆಗಳೊಂದಿಗೆ ಉತ್ತರಿಸಲಾಗುತ್ತದೆ. ನ್ಯಾಯನಿರ್ಣಯ ಆದೇಶದ ವಿರುದ್ಧ ಮೇಲ್ಮನವಿ ಪ್ರಾಧಿಕಾರಕ್ಕೆ ಮತ್ತು ನಂತರ CESTAT ಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು. ಕ್ರಮವು ಅಧಿಕಾರವ್ಯಾಪ್ತಿ ಇಲ್ಲದೆ ನಡೆದಿದ್ದರೆ ಅಥವಾ ಸಹಜ ನ್ಯಾಯವನ್ನು ಉಲ್ಲಂಘಿಸಿದ್ದರೆ, ಹೈಕೋರ್ಟ್ನಲ್ಲಿ ರಿಟ್ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು
- ಸುಂಕ ಪಟ್ಟಿಯ ಬದಲು ವಾಣಿಜ್ಯ ಹೆಸರಿನಿಂದ ವರ್ಗೀಕರಿಸುವುದು.
- ವಿವಾದಿತ ವರ್ಗೀಕರಣ ಇತ್ಯರ್ಥವಾಗುವ ಮೊದಲೇ ದೊಡ್ಡ ಪ್ರಮಾಣದಲ್ಲಿ ಆಮದು ಮಾಡುವುದು.
- ಆಕ್ಷೇಪ ದಾಖಲಿಸದೆ ವ್ಯತ್ಯಾಸದ ಸುಂಕವನ್ನು ಪಾವತಿಸುವುದು.
- ನೋಟಿಸ್ಗೆ ಉತ್ತರಿಸುವ ಅಥವಾ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸುವ ಸಮಯವನ್ನು ತಪ್ಪಿಸಿಕೊಳ್ಳುವುದು.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ಮುಂಗಡ ತೀರ್ಪು ಬದ್ಧಕಾರಿಯೇ?
ಹೌದು. ಸೆಕ್ಷನ್ 28J ಅಡಿಯಲ್ಲಿ, ತೀರ್ಮಾನಿಸಿದ ಪ್ರಶ್ನೆಯ ಮೇಲೆ, ಆ ಸೆಕ್ಷನ್ ನಿಗದಿಪಡಿಸುವ ಅವಧಿಗೆ, ಅದು ಅರ್ಜಿದಾರರನ್ನು ಮತ್ತು ಕಸ್ಟಮ್ಸ್ ಅಧಿಕಾರಿಗಳನ್ನು ಬಂಧಿಸುತ್ತದೆ; ಅದನ್ನು ನೀಡಲು ಆಧಾರವಾದ ಕಾನೂನು ಅಥವಾ ಸಂಗತಿಗಳು ಬದಲಾದರೆ ಅದು ಬದ್ಧಕಾರಿಯಾಗಿ ಉಳಿಯುವುದಿಲ್ಲ.
ಕಸ್ಟಮ್ಸ್ ನಮ್ಮ ಸರಕು ಸಾಗಣೆಯನ್ನು ಜಪ್ತಿ ಮಾಡಿದೆ. ಈಗ ಏನು?
ತಾತ್ಕಾಲಿಕ ಬಿಡುಗಡೆಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಿ ಮತ್ತು ದಿನಾಂಕಗಳನ್ನು ಪರಿಶೀಲಿಸಿ. ಕಾನೂನು ಅನುಮತಿಸುವ ಅವಧಿಯೊಳಗೆ ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ ನೀಡದಿದ್ದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ಸರಕುಗಳನ್ನು ಹಿಂತಿರುಗಿಸಬೇಕಾಗುತ್ತದೆ.
ನಮ್ಮ ಭಾರತೀಯ ಅಂಗಸಂಸ್ಥೆಗಾಗಿ ಮಾತೃ ಕಂಪನಿಯಿಂದ ಸರಕುಗಳನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳಬಹುದೇ?
ಹೌದು. ಮೌಲ್ಯಮಾಪನವನ್ನು ಸಮರ್ಥಿಸಿಕೊಳ್ಳುವಂತಿರಬೇಕು, ಮತ್ತು ಸಂಬಂಧದ ಕುರಿತ ದಾಖಲೆಗಳನ್ನು ಕೇಳಬಹುದು.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳ (Bar Council of India Rules) ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಿರುವಂತೆ, Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಕುರಿತು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದರಿಂದ ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರ ಸಂಬಂಧ ಉಂಟಾಗುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ಎಂಗೇಜ್ಮೆಂಟ್ ಇದ್ದಾಗ ಮಾತ್ರ LBLO ಯಾವುದೇ ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
ಕೊನೆಯ ಪರಿಷ್ಕರಣೆ: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 ರಂದು ಇದ್ದ ಕಾನೂನಿನ ಪ್ರಕಾರ.