
インドへの物品の輸入:関税分類、課税価格の決定および押収
製造業者や商社にとって、インドで最初に摩擦が生じるのは税関であることが少なくありません。このページでは、物品が到着する前に正しく準備する方法を説明します。
要点
- 関税額は、3つの問題で決まります。
- 関税分類:物品がどの関税番号に該当するか。
- 課税価格の決定:取引価格と、それに加える調整。
- 原産地:貿易協定に基づく譲許税率の適用に影響します。
- 事前教示。輸入者または輸出者は、関税法1962年(Customs Act, 1962)第28H条に基づき、関税事前教示機関(Customs Authority for Advance Rulings)に、関税分類、課税価格の決定、免税告示の適用および原産地についての教示を申請できます。部はデリーとムンバイに置かれています。教示は、判断された問題について、第28J条が認める期間、申請者と税関を拘束します。ただし、法律と事実が変わらない間に限られます。
- 関連者間輸入。グループ会社からの輸入は、両者の関係が価格に影響したかどうかを確かめるために審査されます。
- 押収。物品が押収された場合、弁明要求通知は原則として6か月以内に発せられなければならず、この期間は最大6か月延長できます。保証証書と担保の提供による仮解放を受けることができます。この点は、政府および規制当局の措置に対する不服申立てのページで詳しく説明しています。
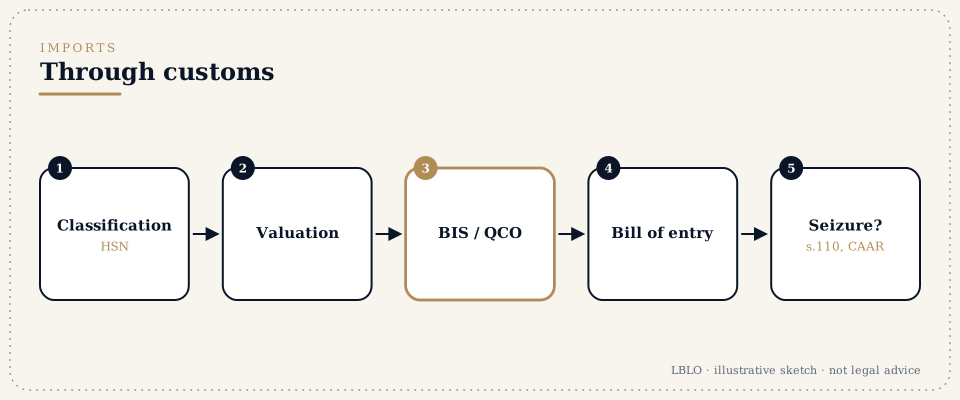
- 手順の概要:
- 物品を分類し、関税、免税および原産地による優遇を確認します。
- 取扱いが不確かな場合は、事前教示を求めます。
- 登録をします(IECその他の登録)。
- 書類を準備します。
- 輸入申告書を提出します。
- 査定と通関。
- 争いがある場合:回答、裁定、上訴。
- 準備しておくもの:
- 製品の仕様書と技術資料
- 商業送り状と購入契約書
- 原産地証明書
- 輸入制限品目のための許可
- 同じ物品についての過去の査定
よく耳にする用語
- 輸入申告書(Bill of entry)
- 税関に提出する輸入の申告。
- HSN分類(HSN classification)
- 関税額を決める関税番号。
- 課税価格(Assessable value)
- 関税の計算の基礎となる価格で、通常は取引価格です。
- 関連者間輸入とSVB(Related-party imports and SVB)
- グループ会社間の輸入。課税価格の決定のために審査されることがあります。
- 押収(第110条)と弁明要求通知(Seizure and show cause notice)
- 物品の留置と、関税、没収および制裁金を課すことを予告する通知。
- 償還金(Redemption fine)
- 没収された物品の返還を受けるために支払う金額。
- 事前教示(Advance ruling、CAAR)
- 輸入の前に、関税分類または課税価格について示される拘束力のある判断。
- BISと品質管理命令(BIS and quality control orders)
- 告示された製品について義務づけられている認証。
詳しい説明
ステップ1:関税分類と関税
物品は、関税定率法1975年(Customs Tariff Act, 1975)に基づき、関税率表の解釈に関する通則(General Rules of Interpretation)を用いて分類されます。そのうえで、関税、免税告示、ダンピング防止税またはセーフガード関税、および輸入条件を確認します。
ステップ2:事前教示
関税分類または課税価格が不確かな場合、関税事前教示機関に申請すれば、輸入を始める前に確実性が得られます。申請書には、問題、事実および申請者の見解を、裏付け資料とともに記載します。
ステップ3:課税価格の決定と関連者
申告価格は取引価格であり、評価規則が求めるとおりに調整されます。関連者からの輸入は、両者の関係が価格に影響したかどうかを確かめるために審査されることがあります。価格を裏付ける書類を準備しておくべきです。
ステップ4:通関
輸入申告書は電子的に提出され、必要に応じて査定と検査が行われます。査定官との見解の相違は直ちに記録に残し、それを争う権利を保持します。
ステップ5:紛争
弁明要求通知には、書類を添えて回答します。裁定命令に対しては、上訴機関に、次いで関税・物品税・サービス税上訴審判所(CESTAT)に上訴できます。措置が管轄を欠く場合または自然的正義に反する場合には、高等裁判所に令状請願を申し立てられることがあります。
よくある誤り
- 関税率表ではなく、商品名で分類すること。
- 争いのある関税分類が決着する前に、大量に輸入すること。
- 異議をとどめずに差額の関税を支払うこと。
- 通知への回答期間または上訴の期間を徒過すること。
よく寄せられる質問
事前教示には拘束力がありますか。
はい。第28J条により、事前教示は、判断された問題について、同条が定める期間、申請者および税関当局を拘束します。ただし、その前提となった法律または事実が変わった場合には、拘束力を失います。
税関が当社の貨物を押収しました。どうすればよいですか。
仮解放を申請し、日付を確認してください。法律が認める期間内に弁明要求通知(show cause notice)が発せられなければ、物品は原則として返還されなければなりません。
インドの子会社のために、親会社から物品を輸入することはできますか。
はい。課税価格は根拠を示せるものでなければならず、両社の関係に関する書類の提出を求められることがあります。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)で認められている範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ、案件を取り扱います。
最終確認日:14/11/2026。Lokesh Bhardwaj Law Offices。
14/11/2026現在の法律に基づいています。