
Importer des marchandises en Inde : classement, valeur en douane et saisies
Pour les fabricants et les négociants, la douane est souvent le premier point de friction en Inde. Cette page explique comment bien faire les choses avant l'arrivée des marchandises.
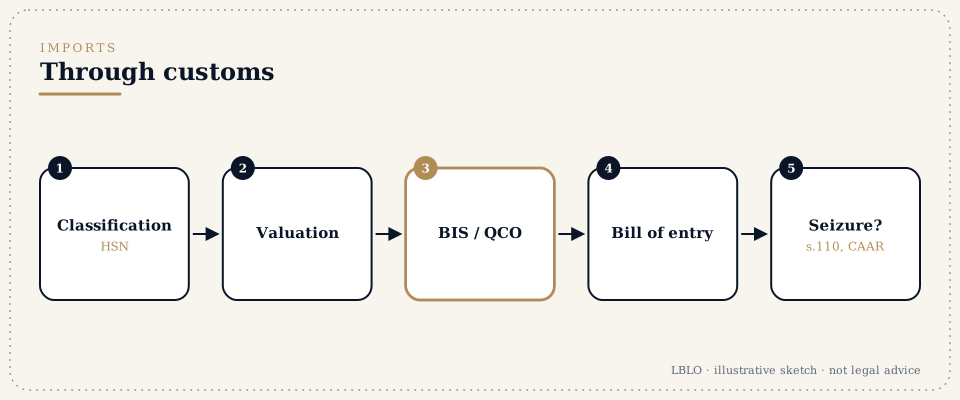
En bref
- Trois questions déterminent les droits de douane :
- Classement : la position tarifaire dont relèvent les marchandises.
- Valeur en douane : la valeur transactionnelle et les ajustements qui lui sont apportés.
- Origine : qui influe sur les droits préférentiels prévus par les accords commerciaux.
- Rescrits. Un importateur ou un exportateur peut saisir l'Autorité douanière des rescrits (Customs Authority for Advance Rulings) en vertu de l'article 28H de la loi de 1962 sur les douanes (Customs Act, 1962) pour obtenir une décision sur le classement, la valeur en douane, l'applicabilité des avis d'exonération (exemption notifications) et l'origine. Des formations siègent à Delhi et à Mumbai. Le rescrit lie le demandeur et la douane sur la question tranchée, pour la durée que permet l'article 28J, et seulement tant que le droit et les faits restent les mêmes.
- Importations entre parties liées. Les importations en provenance d'une société du groupe sont examinées pour vérifier si la relation a influé sur le prix.
- Saisie. Si des marchandises sont saisies, une mise en demeure de s'expliquer doit normalement être délivrée dans les six mois, délai qui peut être prolongé de six mois au plus. Une mainlevée provisoire contre engagement (bond) et garantie est possible. La page sur la contestation des actes de l'administration et des régulateurs l'explique en détail.
- Les étapes, en bref :
- Classer les marchandises et vérifier les droits, les exonérations et les avantages liés à l'origine.
- Demander un rescrit lorsque la situation est incertaine.
- S'immatriculer (IEC et autres immatriculations).
- Préparer les documents.
- Déposer la déclaration d'importation (bill of entry).
- Liquidation des droits et dédouanement.
- En cas de litige : réponse, décision de l'autorité (adjudication), appel.
- À tenir prêts :
- les spécifications des produits et la documentation technique ;
- la facture commerciale et le contrat d'achat ;
- les certificats d'origine ;
- les licences pour les marchandises soumises à restriction ;
- les liquidations antérieures portant sur les mêmes marchandises.
Les termes que vous entendrez
- Déclaration d'importation (bill of entry)
- la déclaration d'importation déposée auprès de la douane.
- Classement HSN
- la position tarifaire qui détermine les droits.
- Valeur imposable (assessable value)
- la valeur sur laquelle les droits sont calculés, normalement la valeur transactionnelle.
- Importations entre parties liées et SVB
- les importations entre sociétés d'un même groupe. Elles peuvent faire l'objet d'un examen de la valeur.
- Saisie (article 110) et mise en demeure de s'expliquer (show cause notice)
- la rétention des marchandises, et l'avis qui propose droits, confiscation et pénalité.
- Amende de rachat (redemption fine)
- le paiement qui permet de récupérer des marchandises confisquées.
- Rescrit (advance ruling, CAAR)
- une décision contraignante sur le classement ou la valeur, obtenue avant l'importation.
- BIS et arrêtés de contrôle de la qualité (quality control orders)
- une certification obligatoire pour les produits désignés par notification.
En détail
Étape 1 : classement et droits
Les marchandises sont classées selon la loi de 1975 sur le tarif douanier (Customs Tariff Act, 1975), au moyen des règles générales d'interprétation. On vérifie ensuite les droits, les avis d'exonération, les droits antidumping ou de sauvegarde et les conditions d'importation.
Étape 2 : le rescrit
Lorsque le classement ou la valeur est incertain, une demande à l'Autorité douanière des rescrits apporte une certitude avant le début des importations. La demande expose la question, les faits et l'analyse du demandeur, avec les pièces à l'appui.
Étape 3 : valeur en douane et parties liées
La valeur déclarée est la valeur transactionnelle, ajustée comme l'exigent les règles d'évaluation. Les importations en provenance de parties liées peuvent être examinées pour vérifier si la relation a influé sur le prix. Les documents qui justifient le prix doivent être prêts.
Étape 4 : le dédouanement
La déclaration d'importation est déposée par voie électronique, avec liquidation et examen selon les besoins. Les désaccords avec l'agent chargé de la liquidation sont consignés immédiatement, afin de préserver le droit de les contester.
Étape 5 : les litiges
Il est répondu à une mise en demeure de s'expliquer, pièces à l'appui. La décision de l'autorité peut faire l'objet d'un appel devant l'autorité d'appel, puis devant le CESTAT. Lorsqu'un acte est pris sans compétence ou méconnaît les principes de justice naturelle, une requête en writ peut être portée devant la Haute Cour.
Erreurs fréquentes
- Classer d'après le nom commercial, et non d'après le tarif.
- Importer à grande échelle avant qu'un classement contesté soit tranché.
- Payer un complément de droits sans réserve (without protest).
- Laisser passer le délai pour répondre à un avis ou pour faire appel.
Les questions que l'on pose
Un rescrit (advance ruling) est-il contraignant ?
Oui. En vertu de l'article 28J, il lie le demandeur et les autorités douanières sur la question tranchée, pour la durée que fixe cet article, et il cesse de les lier si le droit ou les faits sur lesquels il a été rendu changent.
La douane a saisi notre cargaison. Que faire ?
Demandez la mainlevée provisoire et vérifiez les dates. Si aucune mise en demeure de s'expliquer (show cause notice) n'est délivrée dans le délai que la loi autorise, les marchandises doivent normalement être restituées.
Pouvons-nous importer des marchandises de la société mère pour notre filiale indienne ?
Oui. La valeur déclarée doit pouvoir être justifiée, et des documents sur la relation entre les sociétés peuvent être demandés.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, dans les limites permises par les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire qu'en vertu d'un mandat convenu par écrit.
Dernière mise à jour : 14/11/2026. Lokesh Bhardwaj Law Offices.
Droit en vigueur au 14/11/2026.