
استيراد السلع إلى الهند: التصنيف والتقييم وعمليات الضبط
بالنسبة إلى المصنّعين والتجار، كثيراً ما تكون الجمارك أول نقطة احتكاك في الهند. وتشرح هذه الصفحة كيف تُنجز الأمور على الوجه الصحيح قبل وصول البضائع.
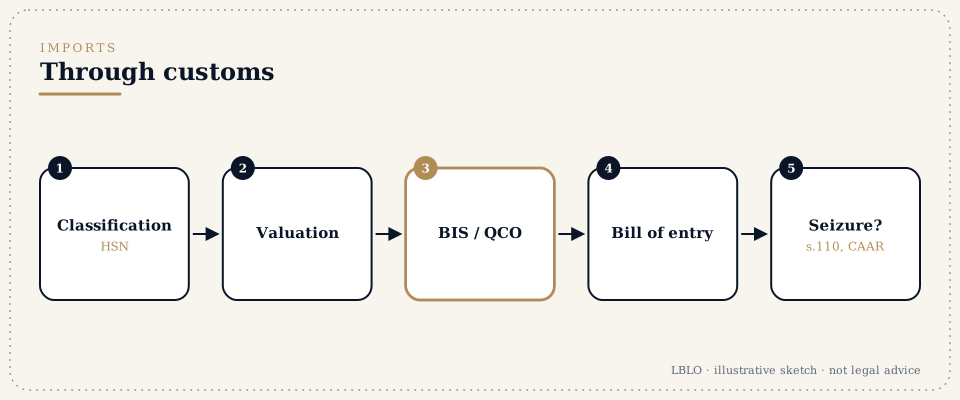
بإيجاز
- ثلاث مسائل تحدد الرسم الجمركي:
- التصنيف: البند الجمركي الذي تندرج تحته البضائع.
- التقييم: قيمة الصفقة والتعديلات التي تُجرى عليها.
- المنشأ: وهو يؤثر في الرسم التفضيلي بموجب الاتفاقات التجارية.
- الأحكام المسبقة. يجوز للمستورد أو المصدر أن يتقدم إلى هيئة الأحكام الجمركية المسبقة (Customs Authority for Advance Rulings) بموجب المادة 28H من قانون الجمارك لعام 1962 (Customs Act, 1962) للحصول على حكم في التصنيف أو التقييم أو انطباق إشعارات الإعفاء أو المنشأ. وتنعقد دوائرها في دلهي ومومباي. ويُلزم الحكم مقدم الطلب والجمارك في المسألة التي فصل فيها، للمدة التي تسمح بها المادة 28J، وما دام القانون والوقائع على حالهما.
- الواردات بين الأطراف ذات الصلة. تُفحص الواردات من شركة تابعة للمجموعة لمعرفة ما إذا كانت العلاقة قد أثرت في السعر.
- الضبط. إذا ضُبطت البضائع، وجب في العادة إصدار إشعار بيان الأسباب خلال ستة أشهر، قابلة للتمديد مدة تصل إلى ستة أشهر. والإفراج المؤقت بموجب سند وضمان متاح. وتشرح صفحة الطعن في إجراءات الحكومة والجهات التنظيمية ذلك بالتفصيل.
- الخطوات باختصار:
- صنّف البضائع وتحقق من الرسم والإعفاءات ومزايا المنشأ.
- اطلب حكماً مسبقاً حيث يكون الوضع غير مؤكد.
- سجّل (رمز المستورد والمصدر IEC والتسجيلات الأخرى).
- جهّز المستندات.
- قدّم بيان الإدخال.
- التقدير الجمركي والتخليص.
- إذا نشأ نزاع: الرد، ثم الفصل، ثم الاستئناف.
- جهّز ما يلي:
- مواصفات المنتج والمطبوعات الفنية؛
- الفاتورة التجارية وعقد الشراء؛
- شهادات المنشأ؛
- تراخيص البضائع المقيدة؛
- التقديرات السابقة للبضائع نفسها.
مصطلحات ستسمعها
- بيان الإدخال (Bill of entry)
- إقرار الاستيراد المقدم إلى الجمارك.
- التصنيف وفق HSN (HSN classification)
- البند الجمركي الذي يحدد الرسم.
- القيمة الخاضعة للرسم (Assessable value)
- القيمة التي يُحسب عليها الرسم، وهي في العادة قيمة الصفقة.
- الواردات بين الأطراف ذات الصلة وSVB (Related-party imports and SVB)
- الواردات بين شركات المجموعة. وقد تُفحص لأغراض التقييم.
- الضبط (Seizure، المادة 110) وإشعار بيان الأسباب
- احتجاز البضائع، والإشعار الذي يقترح فرض الرسم والمصادرة والغرامة.
- غرامة الافتداء (Redemption fine)
- مبلغ يُدفع للإفراج عن البضائع المصادرة.
- الحكم المسبق (Advance ruling، CAAR)
- حكم ملزم في التصنيف أو التقييم قبل الاستيراد.
- BIS وأوامر مراقبة الجودة (BIS and quality control orders)
- شهادة إلزامية للمنتجات المعلن عنها بإشعار رسمي.
بالتفصيل
الخطوة 1: التصنيف والرسم
تُصنَّف البضائع بموجب قانون التعريفة الجمركية لعام 1975 (Customs Tariff Act, 1975)، باستعمال القواعد العامة للتفسير (General Rules of Interpretation). ثم يُتحقق من الرسم، وإشعارات الإعفاء، ورسوم مكافحة الإغراق أو الرسوم الوقائية، وشروط الاستيراد.
الخطوة 2: الحكم المسبق
حين يكون التصنيف أو التقييم غير مؤكد، يمنح الطلب المقدم إلى هيئة الأحكام الجمركية المسبقة يقيناً قبل بدء الاستيراد. ويبين الطلب المسألة، والوقائع، ورأي مقدم الطلب، مع المواد الداعمة.
الخطوة 3: التقييم والأطراف ذات الصلة
القيمة المصرح بها هي قيمة الصفقة، معدلةً كما تقتضي قواعد التقييم. وقد تُفحص الواردات من الأطراف ذات الصلة لمعرفة ما إذا كانت العلاقة قد أثرت في السعر. وينبغي أن تكون المستندات المؤيدة للسعر جاهزة.
الخطوة 4: التخليص
يُقدَّم بيان الإدخال إلكترونياً، مع التقدير والمعاينة حسب الحاجة. وتُدوَّن الخلافات مع موظف التقدير فوراً، حفاظاً على الحق في الطعن فيها.
الخطوة 5: النزاعات
يُرد على إشعار بيان الأسباب بالمستندات. ويجوز استئناف أمر الفصل أمام السلطة الاستئنافية ثم أمام CESTAT. وحين يكون الإجراء صادراً دون اختصاص أو مخالفاً لمبادئ العدالة الطبيعية، قد يُقبل التماس أمر قضائي (writ) أمام المحكمة العالية (High Court).
أخطاء شائعة
- التصنيف بحسب الاسم التجاري لا بحسب التعريفة.
- الاستيراد بكميات كبيرة قبل حسم تصنيف متنازع عليه.
- دفع فرق الرسم دون تحفظ.
- تفويت مهلة الرد على إشعار أو تقديم استئناف.
أسئلة يطرحها الناس
هل الحكم المسبق ملزم؟
نعم. فبموجب المادة 28J يُلزم مقدم الطلب وسلطات الجمارك في المسألة التي فصل فيها، للمدة التي تحددها المادة، ويزول أثره الملزم إذا تغير القانون أو الوقائع التي صدر بناءً عليها.
ضبطت الجمارك شحنتنا. ماذا الآن؟
اطلب الإفراج المؤقت وتحقق من التواريخ. فإذا لم يصدر إشعار بيان الأسباب (show cause notice) خلال المدة التي يسمح بها القانون، وجب في العادة رد البضائع.
هل يجوز أن نستورد بضائع لشركتنا التابعة الهندية من الشركة الأم؟
نعم. ويجب أن يكون التقييم قابلاً للتبرير، وقد تُطلب مستندات عن العلاقة بين الطرفين.
هذه الإجابات ملخصات تثقيفية؛ وليست مشورة قانونية في أي مسألة فردية.
السؤال الجاد يستحق ملفاً مقروءاً.
تُعقد الاجتماعات بموعد مسبق في G-46, Basement, Greater Kailash III, New Delhi. ويقرأ المحامي الرئيس المراسلات.
تقدم هذه الصفحة معلومات عامة عن عمل Lokesh Bhardwaj Law Offices، على النحو المسموح به بموجب قواعد مجلس نقابة المحامين في الهند (Bar Council of India Rules). وهي ليست مشورة قانونية، ولا تنشئ علاقة بين محامٍ وموكل. ولا يتولى LBLO مسألة إلا بناءً على تكليف متفق عليه كتابةً.
آخر مراجعة: 14/11/2026. Lokesh Bhardwaj Law Offices.
القانون معروض كما هو في 14/11/2026.