
ਭਾਰਤ ਵਿੱਚ ਮਾਲ ਦਰਾਮਦ ਕਰਨਾ: ਵਰਗੀਕਰਨ, ਮੁਲਾਂਕਣ ਅਤੇ ਜ਼ਬਤੀਆਂ
ਨਿਰਮਾਤਾਵਾਂ ਅਤੇ ਵਪਾਰੀਆਂ ਲਈ ਭਾਰਤ ਵਿੱਚ ਕਸਟਮ ਅਕਸਰ ਪਹਿਲੀ ਅੜਚਣ ਹੁੰਦਾ ਹੈ। ਇਹ ਪੰਨਾ ਦੱਸਦਾ ਹੈ ਕਿ ਮਾਲ ਪਹੁੰਚਣ ਤੋਂ ਪਹਿਲਾਂ ਇਸ ਨੂੰ ਸਹੀ ਕਿਵੇਂ ਕੀਤਾ ਜਾਵੇ।
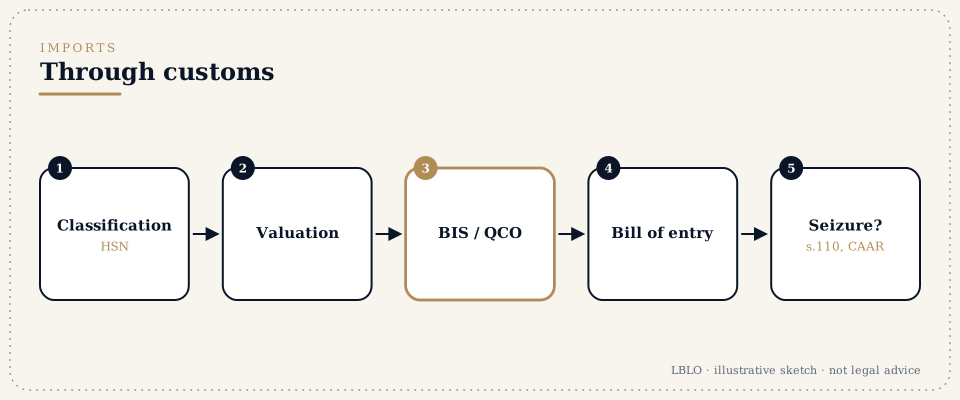
ਸੰਖੇਪ ਵਿੱਚ
- ਤਿੰਨ ਸਵਾਲ ਡਿਊਟੀ ਤੈਅ ਕਰਦੇ ਹਨ:
- ਵਰਗੀਕਰਨ: ਮਾਲ ਕਿਸ ਟੈਰਿਫ਼ ਹੈਡਿੰਗ ਹੇਠ ਆਉਂਦਾ ਹੈ।
- ਮੁਲਾਂਕਣ: ਲੈਣ-ਦੇਣ ਦੀ ਕੀਮਤ ਅਤੇ ਉਸ ਵਿੱਚ ਕੀਤੀਆਂ ਸੋਧਾਂ।
- ਮੂਲ (origin): ਜੋ ਵਪਾਰ ਸਮਝੌਤਿਆਂ ਹੇਠ ਰਿਆਇਤੀ ਡਿਊਟੀ ਤੇ ਅਸਰ ਪਾਉਂਦਾ ਹੈ।
- ਅਗਾਊਂ ਫ਼ੈਸਲੇ। ਦਰਾਮਦਕਾਰ ਜਾਂ ਬਰਾਮਦਕਾਰ ਕਸਟਮ ਐਕਟ, 1962 (Customs Act, 1962) ਦੀ ਧਾਰਾ 28H ਹੇਠ ਅਗਾਊਂ ਫ਼ੈਸਲਿਆਂ ਲਈ ਕਸਟਮ ਅਥਾਰਟੀ (Customs Authority for Advance Rulings) ਕੋਲ ਵਰਗੀਕਰਨ, ਮੁਲਾਂਕਣ, ਛੋਟ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨਾਂ ਦੇ ਲਾਗੂ ਹੋਣ, ਅਤੇ ਮੂਲ ਬਾਰੇ ਫ਼ੈਸਲੇ ਲਈ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ। ਇਸ ਦੇ ਬੈਂਚ ਦਿੱਲੀ ਅਤੇ ਮੁੰਬਈ ਵਿੱਚ ਬੈਠਦੇ ਹਨ। ਫ਼ੈਸਲਾ ਤੈਅ ਕੀਤੇ ਸਵਾਲ ਤੇ, ਧਾਰਾ 28J ਵੱਲੋਂ ਦਿੱਤੀ ਮਿਆਦ ਲਈ, ਅਤੇ ਸਿਰਫ਼ ਉਦੋਂ ਤੱਕ ਜਦੋਂ ਤੱਕ ਕਾਨੂੰਨ ਅਤੇ ਤੱਥ ਉਹੀ ਰਹਿਣ, ਬਿਨੈਕਾਰ ਅਤੇ ਕਸਟਮ ਨੂੰ ਪਾਬੰਦ ਕਰਦਾ ਹੈ।
- ਸੰਬੰਧਿਤ ਧਿਰਾਂ ਤੋਂ ਦਰਾਮਦ। ਕਿਸੇ ਗਰੁੱਪ ਕੰਪਨੀ ਤੋਂ ਦਰਾਮਦ ਦੀ ਜਾਂਚ ਇਹ ਦੇਖਣ ਲਈ ਕੀਤੀ ਜਾਂਦੀ ਹੈ ਕਿ ਕੀ ਰਿਸ਼ਤੇ ਨੇ ਕੀਮਤ ਤੇ ਅਸਰ ਪਾਇਆ।
- ਜ਼ਬਤੀ। ਜੇ ਮਾਲ ਜ਼ਬਤ ਹੋ ਜਾਵੇ, ਤਾਂ ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ ਆਮ ਤੌਰ ਤੇ ਛੇ ਮਹੀਨਿਆਂ ਦੇ ਅੰਦਰ ਜਾਰੀ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ, ਜਿਸ ਨੂੰ ਛੇ ਮਹੀਨੇ ਤੱਕ ਹੋਰ ਵਧਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਬਾਂਡ ਅਤੇ ਜ਼ਮਾਨਤ ਤੇ ਆਰਜ਼ੀ ਰਿਹਾਈ ਮਿਲ ਸਕਦੀ ਹੈ। ਸਰਕਾਰੀ ਅਤੇ ਰੈਗੂਲੇਟਰੀ ਕਾਰਵਾਈ ਨੂੰ ਚੁਣੌਤੀ ਦੇਣ ਵਾਲਾ ਪੰਨਾ ਇਸ ਨੂੰ ਵਿਸਥਾਰ ਨਾਲ ਸਮਝਾਉਂਦਾ ਹੈ।
- ਕਦਮ, ਸੰਖੇਪ ਵਿੱਚ:
- ਮਾਲ ਦਾ ਵਰਗੀਕਰਨ ਕਰੋ ਅਤੇ ਡਿਊਟੀ, ਛੋਟਾਂ ਅਤੇ ਮੂਲ ਨਾਲ ਜੁੜੇ ਲਾਭਾਂ ਦੀ ਜਾਂਚ ਕਰੋ।
- ਜਿੱਥੇ ਸਥਿਤੀ ਅਨਿਸ਼ਚਿਤ ਹੋਵੇ, ਉੱਥੇ ਅਗਾਊਂ ਫ਼ੈਸਲਾ ਮੰਗੋ।
- ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਕਰਵਾਓ (IEC ਅਤੇ ਹੋਰ ਰਜਿਸਟ੍ਰੇਸ਼ਨਾਂ)।
- ਦਸਤਾਵੇਜ਼ ਤਿਆਰ ਕਰੋ।
- ਬਿੱਲ ਆਫ਼ ਐਂਟਰੀ ਦਾਖ਼ਲ ਕਰੋ।
- ਮੁਲਾਂਕਣ (assessment) ਅਤੇ ਕਲੀਅਰੈਂਸ।
- ਜੇ ਝਗੜਾ ਹੋਵੇ: ਜਵਾਬ, ਨਿਰਣਾ (adjudication), ਅਪੀਲ।
- ਤਿਆਰ ਰੱਖੋ:
- ਉਤਪਾਦ ਦੇ ਵੇਰਵੇ ਅਤੇ ਤਕਨੀਕੀ ਸਾਹਿਤ;
- ਵਪਾਰਕ ਇਨਵੌਇਸ ਅਤੇ ਖ਼ਰੀਦ ਇਕਰਾਰਨਾਮਾ;
- ਮੂਲ ਦੇ ਸਰਟੀਫ਼ਿਕੇਟ;
- ਪਾਬੰਦੀਸ਼ੁਦਾ ਮਾਲ ਲਈ ਲਾਇਸੈਂਸ;
- ਉਸੇ ਮਾਲ ਦੇ ਪਹਿਲਾਂ ਹੋਏ ਮੁਲਾਂਕਣ।
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- ਬਿੱਲ ਆਫ਼ ਐਂਟਰੀ (Bill of entry)
- ਕਸਟਮ ਕੋਲ ਦਾਖ਼ਲ ਕੀਤਾ ਦਰਾਮਦ ਦਾ ਐਲਾਨਨਾਮਾ।
- HSN ਵਰਗੀਕਰਨ (HSN classification)
- ਉਹ ਟੈਰਿਫ਼ ਹੈਡਿੰਗ ਜੋ ਡਿਊਟੀ ਤੈਅ ਕਰਦੀ ਹੈ।
- ਮੁਲਾਂਕਣਯੋਗ ਕੀਮਤ (Assessable value)
- ਉਹ ਕੀਮਤ ਜਿਸ ਤੇ ਡਿਊਟੀ ਗਿਣੀ ਜਾਂਦੀ ਹੈ, ਆਮ ਤੌਰ ਤੇ ਲੈਣ-ਦੇਣ ਦੀ ਕੀਮਤ।
- ਸੰਬੰਧਿਤ ਧਿਰਾਂ ਤੋਂ ਦਰਾਮਦ ਅਤੇ SVB (Related-party imports and SVB)
- ਗਰੁੱਪ ਕੰਪਨੀਆਂ ਵਿਚਕਾਰ ਦਰਾਮਦ। ਮੁਲਾਂਕਣ ਲਈ ਇਨ੍ਹਾਂ ਦੀ ਜਾਂਚ ਹੋ ਸਕਦੀ ਹੈ।
- ਜ਼ਬਤੀ (Seizure) (ਧਾਰਾ 110) ਅਤੇ ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ
- ਮਾਲ ਨੂੰ ਰੋਕ ਲੈਣਾ, ਅਤੇ ਡਿਊਟੀ, ਜ਼ਬਤੀ (confiscation) ਅਤੇ ਜੁਰਮਾਨੇ ਦੀ ਤਜਵੀਜ਼ ਵਾਲਾ ਨੋਟਿਸ।
- ਰਿਡੈਂਪਸ਼ਨ ਜੁਰਮਾਨਾ (Redemption fine)
- ਜ਼ਬਤ ਮਾਲ ਛੁਡਾਉਣ ਲਈ ਅਦਾਇਗੀ।
- ਅਗਾਊਂ ਫ਼ੈਸਲਾ (Advance ruling) (CAAR)
- ਦਰਾਮਦ ਤੋਂ ਪਹਿਲਾਂ ਵਰਗੀਕਰਨ ਜਾਂ ਮੁਲਾਂਕਣ ਬਾਰੇ ਪਾਬੰਦ ਕਰਨ ਵਾਲਾ ਫ਼ੈਸਲਾ।
- BIS ਅਤੇ ਗੁਣਵੱਤਾ ਕੰਟਰੋਲ ਹੁਕਮ (BIS and quality control orders)
- ਨੋਟੀਫ਼ਾਈ ਕੀਤੇ ਉਤਪਾਦਾਂ ਲਈ ਲਾਜ਼ਮੀ ਸਰਟੀਫ਼ਿਕੇਸ਼ਨ।
ਵਿਸਥਾਰ ਵਿੱਚ
ਕਦਮ 1: ਵਰਗੀਕਰਨ ਅਤੇ ਡਿਊਟੀ
ਮਾਲ ਦਾ ਵਰਗੀਕਰਨ ਕਸਟਮ ਟੈਰਿਫ਼ ਐਕਟ, 1975 (Customs Tariff Act, 1975) ਹੇਠ, ਵਿਆਖਿਆ ਦੇ ਆਮ ਨਿਯਮਾਂ (General Rules of Interpretation) ਦੀ ਵਰਤੋਂ ਨਾਲ ਕੀਤਾ ਜਾਂਦਾ ਹੈ। ਫਿਰ ਡਿਊਟੀ, ਛੋਟ ਨੋਟੀਫ਼ਿਕੇਸ਼ਨਾਂ, ਐਂਟੀ-ਡੰਪਿੰਗ ਜਾਂ ਸੇਫ਼ਗਾਰਡ ਡਿਊਟੀਆਂ ਅਤੇ ਦਰਾਮਦ ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੀ ਜਾਂਚ ਕੀਤੀ ਜਾਂਦੀ ਹੈ।
ਕਦਮ 2: ਅਗਾਊਂ ਫ਼ੈਸਲਾ
ਜਿੱਥੇ ਵਰਗੀਕਰਨ ਜਾਂ ਮੁਲਾਂਕਣ ਅਨਿਸ਼ਚਿਤ ਹੋਵੇ, ਉੱਥੇ ਅਗਾਊਂ ਫ਼ੈਸਲਿਆਂ ਲਈ ਕਸਟਮ ਅਥਾਰਟੀ ਕੋਲ ਅਰਜ਼ੀ ਦਰਾਮਦ ਸ਼ੁਰੂ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਨਿਸ਼ਚਿਤਤਾ ਦਿੰਦੀ ਹੈ। ਅਰਜ਼ੀ ਵਿੱਚ ਸਵਾਲ, ਤੱਥ ਅਤੇ ਬਿਨੈਕਾਰ ਦਾ ਨਜ਼ਰੀਆ, ਸਹਾਇਕ ਸਮੱਗਰੀ ਸਮੇਤ, ਦੱਸਿਆ ਜਾਂਦਾ ਹੈ।
ਕਦਮ 3: ਮੁਲਾਂਕਣ ਅਤੇ ਸੰਬੰਧਿਤ ਧਿਰਾਂ
ਐਲਾਨੀ ਕੀਮਤ ਲੈਣ-ਦੇਣ ਦੀ ਕੀਮਤ ਹੁੰਦੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਮੁਲਾਂਕਣ ਨਿਯਮਾਂ ਦੀ ਮੰਗ ਮੁਤਾਬਕ ਸੋਧ ਕੀਤੀ ਜਾਂਦੀ ਹੈ। ਸੰਬੰਧਿਤ ਧਿਰਾਂ ਤੋਂ ਦਰਾਮਦ ਦੀ ਜਾਂਚ ਇਹ ਦੇਖਣ ਲਈ ਹੋ ਸਕਦੀ ਹੈ ਕਿ ਕੀ ਰਿਸ਼ਤੇ ਨੇ ਕੀਮਤ ਤੇ ਅਸਰ ਪਾਇਆ। ਕੀਮਤ ਦਾ ਪੱਖ ਪੂਰਨ ਵਾਲੇ ਦਸਤਾਵੇਜ਼ ਤਿਆਰ ਹੋਣੇ ਚਾਹੀਦੇ ਹਨ।
ਕਦਮ 4: ਕਲੀਅਰੈਂਸ
ਬਿੱਲ ਆਫ਼ ਐਂਟਰੀ ਇਲੈਕਟ੍ਰਾਨਿਕ ਢੰਗ ਨਾਲ ਦਾਖ਼ਲ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਲੋੜ ਮੁਤਾਬਕ ਮੁਲਾਂਕਣ ਅਤੇ ਜਾਂਚ ਸਮੇਤ। ਮੁਲਾਂਕਣ ਅਫ਼ਸਰ ਨਾਲ ਮਤਭੇਦ ਤੁਰੰਤ ਦਰਜ ਕੀਤੇ ਜਾਂਦੇ ਹਨ, ਤਾਂ ਜੋ ਉਨ੍ਹਾਂ ਨੂੰ ਚੁਣੌਤੀ ਦੇਣ ਦਾ ਹੱਕ ਬਚਿਆ ਰਹੇ।
ਕਦਮ 5: ਝਗੜੇ
ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ ਦਾ ਜਵਾਬ ਦਸਤਾਵੇਜ਼ਾਂ ਸਮੇਤ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ। ਨਿਰਣੇ ਦੇ ਹੁਕਮ ਵਿਰੁੱਧ ਅਪੀਲੀ ਅਥਾਰਟੀ ਅਤੇ ਫਿਰ CESTAT ਕੋਲ ਅਪੀਲ ਹੋ ਸਕਦੀ ਹੈ। ਜਿੱਥੇ ਕਾਰਵਾਈ ਅਧਿਕਾਰ ਖੇਤਰ ਤੋਂ ਬਿਨਾਂ ਹੋਵੇ ਜਾਂ ਕੁਦਰਤੀ ਨਿਆਂ ਦੀ ਉਲੰਘਣਾ ਕਰਦੀ ਹੋਵੇ, ਉੱਥੇ ਹਾਈ ਕੋਰਟ ਵਿੱਚ ਰਿੱਟ ਪਟੀਸ਼ਨ ਹੋ ਸਕਦੀ ਹੈ।
ਆਮ ਗ਼ਲਤੀਆਂ
- ਟੈਰਿਫ਼ ਦੀ ਥਾਂ ਵਪਾਰਕ ਨਾਮ ਦੇ ਆਧਾਰ ਤੇ ਵਰਗੀਕਰਨ ਕਰਨਾ।
- ਵਿਵਾਦਿਤ ਵਰਗੀਕਰਨ ਦਾ ਨਿਪਟਾਰਾ ਹੋਣ ਤੋਂ ਪਹਿਲਾਂ ਵੱਡੇ ਪੱਧਰ ਤੇ ਦਰਾਮਦ ਕਰਨਾ।
- ਵਿਰੋਧ ਦਰਜ ਕੀਤੇ ਬਿਨਾਂ ਡਿਊਟੀ ਦਾ ਫ਼ਰਕ ਅਦਾ ਕਰਨਾ।
- ਨੋਟਿਸ ਦਾ ਜਵਾਬ ਦੇਣ ਜਾਂ ਅਪੀਲ ਦਾਇਰ ਕਰਨ ਦਾ ਸਮਾਂ ਖੁੰਝਾ ਦੇਣਾ।
ਸਵਾਲ ਜੋ ਲੋਕ ਪੁੱਛਦੇ ਹਨ
ਕੀ ਅਗਾਊਂ ਫ਼ੈਸਲਾ (advance ruling) ਪਾਬੰਦ ਕਰਦਾ ਹੈ?
ਹਾਂ। ਧਾਰਾ 28J ਹੇਠ ਇਹ ਤੈਅ ਕੀਤੇ ਸਵਾਲ ਤੇ, ਧਾਰਾ ਵੱਲੋਂ ਮਿੱਥੀ ਮਿਆਦ ਲਈ, ਬਿਨੈਕਾਰ ਅਤੇ ਕਸਟਮ ਅਧਿਕਾਰੀਆਂ ਨੂੰ ਪਾਬੰਦ ਕਰਦਾ ਹੈ, ਅਤੇ ਜੇ ਉਹ ਕਾਨੂੰਨ ਜਾਂ ਤੱਥ ਬਦਲ ਜਾਣ ਜਿਨ੍ਹਾਂ ਦੇ ਆਧਾਰ ਤੇ ਇਹ ਦਿੱਤਾ ਗਿਆ ਸੀ, ਤਾਂ ਇਹ ਪਾਬੰਦ ਨਹੀਂ ਰਹਿੰਦਾ।
ਕਸਟਮ ਨੇ ਸਾਡਾ ਮਾਲ ਜ਼ਬਤ ਕਰ ਲਿਆ ਹੈ। ਹੁਣ ਕੀ ਕਰੀਏ?
ਆਰਜ਼ੀ ਰਿਹਾਈ (provisional release) ਲਈ ਅਰਜ਼ੀ ਦਿਓ ਅਤੇ ਤਾਰੀਖ਼ਾਂ ਦੀ ਜਾਂਚ ਕਰੋ। ਜੇ ਕਾਨੂੰਨ ਵੱਲੋਂ ਦਿੱਤੀ ਮਿਆਦ ਦੇ ਅੰਦਰ ਕਾਰਨ ਦੱਸੋ ਨੋਟਿਸ ਜਾਰੀ ਨਹੀਂ ਹੁੰਦਾ, ਤਾਂ ਮਾਲ ਆਮ ਤੌਰ ਤੇ ਵਾਪਸ ਕੀਤਾ ਜਾਣਾ ਹੁੰਦਾ ਹੈ।
ਕੀ ਅਸੀਂ ਆਪਣੀ ਭਾਰਤੀ ਸਬਸਿਡਰੀ ਲਈ ਮੂਲ ਕੰਪਨੀ ਤੋਂ ਮਾਲ ਦਰਾਮਦ ਕਰ ਸਕਦੇ ਹਾਂ?
ਹਾਂ। ਮੁਲਾਂਕਣ ਅਜਿਹਾ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ ਜਿਸ ਦਾ ਪੱਖ ਪੂਰਿਆ ਜਾ ਸਕੇ, ਅਤੇ ਰਿਸ਼ਤੇ ਬਾਰੇ ਦਸਤਾਵੇਜ਼ ਮੰਗੇ ਜਾ ਸਕਦੇ ਹਨ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ, ਜਿਸ ਦੀ ਇਜਾਜ਼ਤ ਬਾਰ ਕੌਂਸਲ ਆਫ਼ ਇੰਡੀਆ ਦੇ ਨਿਯਮ (Bar Council of India Rules) ਦਿੰਦੇ ਹਨ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਹੋਈ ਐਂਗੇਜਮੈਂਟ ਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਆਖ਼ਰੀ ਸਮੀਖਿਆ: 14/11/2026। Lokesh Bhardwaj Law Offices।
ਕਾਨੂੰਨ ਦੀ ਸਥਿਤੀ 14/11/2026 ਨੂੰ ਜਿਵੇਂ ਸੀ।