
ഇന്ത്യയിലേക്ക് ചരക്കുകൾ ഇറക്കുമതി ചെയ്യൽ: വർഗ്ഗീകരണം, മൂല്യനിർണയം, പിടിച്ചെടുക്കലുകൾ
നിർമ്മാതാക്കൾക്കും വ്യാപാരികൾക്കും ഇന്ത്യയിൽ പലപ്പോഴും ആദ്യത്തെ ഘർഷണബിന്ദു കസ്റ്റംസാണ്. ചരക്കുകൾ എത്തുന്നതിനു മുമ്പ് അത് എങ്ങനെ ശരിയാക്കാമെന്ന് ഈ പേജ് വിശദീകരിക്കുന്നു.
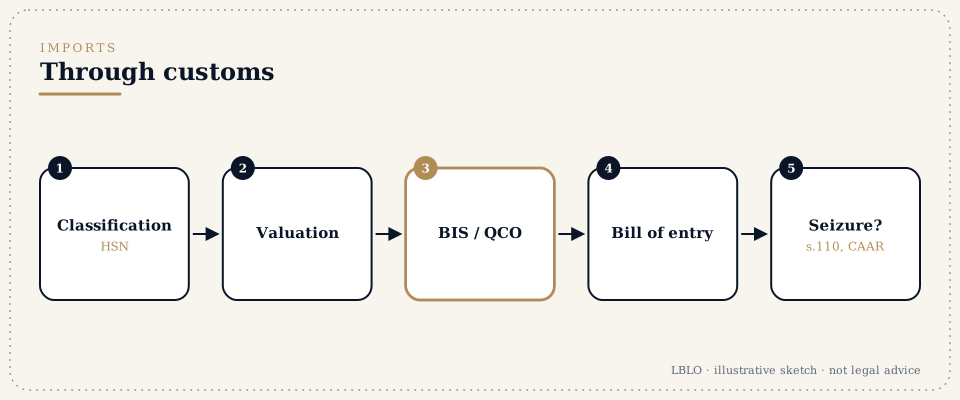
ചുരുക്കത്തിൽ
- തീരുവ നിശ്ചയിക്കുന്നത് മൂന്നു ചോദ്യങ്ങളാണ്:
- വർഗ്ഗീകരണം: ചരക്കുകൾ ഏതു താരിഫ് ഹെഡിംഗിൽ വരുന്നു.
- മൂല്യനിർണയം: ഇടപാട് മൂല്യവും അതിലെ ക്രമീകരണങ്ങളും.
- ഉത്ഭവം: വ്യാപാര കരാറുകൾ പ്രകാരമുള്ള ഇളവ് തീരുവയെ ഇതു ബാധിക്കുന്നു.
- അഡ്വാൻസ് റൂളിംഗുകൾ. വർഗ്ഗീകരണം, മൂല്യനിർണയം, ഇളവ് വിജ്ഞാപനങ്ങളുടെ ബാധകത്വം, ഉത്ഭവം എന്നിവ സംബന്ധിച്ച റൂളിംഗിനായി ഒരു ഇറക്കുമതിക്കാരനോ കയറ്റുമതിക്കാരനോ കസ്റ്റംസ് നിയമം, 1962 (Customs Act, 1962) വകുപ്പ് 28H പ്രകാരം കസ്റ്റംസ് അതോറിറ്റി ഫോർ അഡ്വാൻസ് റൂളിംഗ്സിന് (Customs Authority for Advance Rulings) അപേക്ഷ നൽകാം. ബെഞ്ചുകൾ ഡൽഹിയിലും മുംബൈയിലുമാണ്. തീരുമാനിച്ച ചോദ്യത്തിൽ, വകുപ്പ് 28J അനുവദിക്കുന്ന കാലയളവിലേക്ക്, നിയമവും വസ്തുതകളും മാറാത്തിടത്തോളം മാത്രം, റൂളിംഗ് അപേക്ഷകനെയും കസ്റ്റംസിനെയും ബാധിക്കുന്നു.
- ബന്ധപ്പെട്ട കക്ഷികളിൽ നിന്നുള്ള ഇറക്കുമതി. ഒരു ഗ്രൂപ്പ് കമ്പനിയിൽ നിന്നുള്ള ഇറക്കുമതികൾ, ബന്ധം വിലയെ സ്വാധീനിച്ചോ എന്നറിയാൻ പരിശോധിക്കുന്നു.
- പിടിച്ചെടുക്കൽ. ചരക്കുകൾ പിടിച്ചെടുക്കപ്പെട്ടാൽ, സാധാരണഗതിയിൽ ആറു മാസത്തിനകം കാരണം കാണിക്കൽ നോട്ടീസ് നൽകണം; ഇത് ആറു മാസം വരെ കൂടി നീട്ടാം. ബോണ്ടും സെക്യൂരിറ്റിയും നൽകി താൽക്കാലിക വിട്ടുകിട്ടൽ ലഭ്യമാണ്. സർക്കാർ, റെഗുലേറ്ററി നടപടികൾ ചോദ്യം ചെയ്യൽ എന്ന പേജ് ഇത് വിശദമായി വിവരിക്കുന്നു.
- ഘട്ടങ്ങൾ, ചുരുക്കത്തിൽ:
- ചരക്കുകൾ വർഗ്ഗീകരിച്ച് തീരുവ, ഇളവുകൾ, ഉത്ഭവ ആനുകൂല്യങ്ങൾ എന്നിവ പരിശോധിക്കുക.
- നിലപാട് അനിശ്ചിതമാണെങ്കിൽ അഡ്വാൻസ് റൂളിംഗ് തേടുക.
- രജിസ്റ്റർ ചെയ്യുക (IEC-യും മറ്റു രജിസ്ട്രേഷനുകളും).
- രേഖകൾ തയ്യാറാക്കുക.
- ബിൽ ഓഫ് എൻട്രി ഫയൽ ചെയ്യുക.
- അസസ്മെന്റും ക്ലിയറൻസും.
- തർക്കമുണ്ടെങ്കിൽ: മറുപടി, അഡ്ജുഡിക്കേഷൻ, അപ്പീൽ.
- തയ്യാറാക്കി വയ്ക്കേണ്ടവ:
- ഉൽപ്പന്ന സ്പെസിഫിക്കേഷനുകളും സാങ്കേതിക രേഖകളും;
- വാണിജ്യ ഇൻവോയ്സും വാങ്ങൽ കരാറും;
- ഉത്ഭവ സർട്ടിഫിക്കറ്റുകൾ;
- നിയന്ത്രിത ചരക്കുകൾക്കുള്ള ലൈസൻസുകൾ;
- ഇതേ ചരക്കുകളുടെ മുൻ അസസ്മെന്റുകൾ.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- ബിൽ ഓഫ് എൻട്രി (Bill of entry)
- കസ്റ്റംസിൽ ഫയൽ ചെയ്യുന്ന ഇറക്കുമതി പ്രഖ്യാപനം.
- HSN വർഗ്ഗീകരണം (HSN classification)
- തീരുവ നിശ്ചയിക്കുന്ന താരിഫ് ഹെഡിംഗ്.
- അസസബിൾ മൂല്യം (Assessable value)
- തീരുവ കണക്കാക്കുന്ന മൂല്യം; സാധാരണ ഇടപാട് മൂല്യം.
- ബന്ധപ്പെട്ട കക്ഷി ഇറക്കുമതിയും SVB-യും (Related-party imports and SVB)
- ഗ്രൂപ്പ് കമ്പനികൾ തമ്മിലുള്ള ഇറക്കുമതി. മൂല്യനിർണയത്തിനായി ഇവ പരിശോധിക്കപ്പെട്ടേക്കാം.
- പിടിച്ചെടുക്കലും (വകുപ്പ് 110) കാരണം കാണിക്കൽ നോട്ടീസും (Seizure and show cause notice)
- ചരക്കുകൾ തടഞ്ഞുവയ്ക്കലും, തീരുവ, കണ്ടുകെട്ടൽ, പിഴ എന്നിവ നിർദേശിക്കുന്ന നോട്ടീസും.
- റിഡംപ്ഷൻ ഫൈൻ (Redemption fine)
- കണ്ടുകെട്ടിയ ചരക്കുകൾ വിട്ടുകിട്ടാൻ അടയ്ക്കുന്ന തുക.
- അഡ്വാൻസ് റൂളിംഗ് (Advance ruling, CAAR)
- ഇറക്കുമതിക്കു മുമ്പ് വർഗ്ഗീകരണത്തെയോ മൂല്യനിർണയത്തെയോ സംബന്ധിച്ച് ബാധകമായ ഒരു റൂളിംഗ്.
- BIS-ഉം ഗുണനിലവാര നിയന്ത്രണ ഉത്തരവുകളും (BIS and quality control orders)
- വിജ്ഞാപനം ചെയ്ത ഉൽപ്പന്നങ്ങൾക്ക് നിർബന്ധിത സർട്ടിഫിക്കേഷൻ.
വിശദമായി
ഘട്ടം 1: വർഗ്ഗീകരണവും തീരുവയും
കസ്റ്റംസ് താരിഫ് നിയമം, 1975 (Customs Tariff Act, 1975) പ്രകാരം, വ്യാഖ്യാനത്തിനുള്ള പൊതു ചട്ടങ്ങൾ (General Rules of Interpretation) ഉപയോഗിച്ച് ചരക്കുകൾ വർഗ്ഗീകരിക്കുന്നു. തുടർന്ന് തീരുവ, ഇളവ് വിജ്ഞാപനങ്ങൾ, ആന്റി ഡമ്പിംഗ് അല്ലെങ്കിൽ സേഫ്ഗാർഡ് തീരുവകൾ, ഇറക്കുമതി വ്യവസ്ഥകൾ എന്നിവ പരിശോധിക്കുന്നു.
ഘട്ടം 2: അഡ്വാൻസ് റൂളിംഗ്
വർഗ്ഗീകരണമോ മൂല്യനിർണയമോ അനിശ്ചിതമാണെങ്കിൽ, കസ്റ്റംസ് അതോറിറ്റി ഫോർ അഡ്വാൻസ് റൂളിംഗ്സിനുള്ള അപേക്ഷ ഇറക്കുമതി തുടങ്ങുന്നതിനു മുമ്പ് ഉറപ്പ് നൽകുന്നു. അപേക്ഷയിൽ ചോദ്യം, വസ്തുതകൾ, അപേക്ഷകന്റെ നിലപാട് എന്നിവ പിന്തുണയ്ക്കുന്ന രേഖകൾ സഹിതം വ്യക്തമാക്കുന്നു.
ഘട്ടം 3: മൂല്യനിർണയവും ബന്ധപ്പെട്ട കക്ഷികളും
പ്രഖ്യാപിക്കുന്ന മൂല്യം, മൂല്യനിർണയ ചട്ടങ്ങൾ ആവശ്യപ്പെടുന്നതുപോലെ ക്രമീകരിച്ച ഇടപാട് മൂല്യമാണ്. ബന്ധപ്പെട്ട കക്ഷികളിൽ നിന്നുള്ള ഇറക്കുമതികൾ, ബന്ധം വിലയെ സ്വാധീനിച്ചോ എന്നറിയാൻ പരിശോധിച്ചേക്കാം. വിലയെ പിന്തുണയ്ക്കുന്ന രേഖകൾ തയ്യാറായിരിക്കണം.
ഘട്ടം 4: ക്ലിയറൻസ്
ആവശ്യമായ അസസ്മെന്റും പരിശോധനയും സഹിതം ബിൽ ഓഫ് എൻട്രി ഇലക്ട്രോണിക്കായി ഫയൽ ചെയ്യുന്നു. അസസിംഗ് ഓഫീസറുമായുള്ള അഭിപ്രായവ്യത്യാസങ്ങൾ ഉടൻ രേഖപ്പെടുത്തുന്നു; അവ ചോദ്യം ചെയ്യാനുള്ള അവകാശം നിലനിർത്താനാണിത്.
ഘട്ടം 5: തർക്കങ്ങൾ
കാരണം കാണിക്കൽ നോട്ടീസിന് രേഖകൾ സഹിതം മറുപടി നൽകുന്നു. അഡ്ജുഡിക്കേഷൻ ഉത്തരവിനെതിരെ അപ്പലേറ്റ് അതോറിറ്റിയിലും തുടർന്ന് CESTAT-ലും അപ്പീൽ നൽകാം. ഒരു നടപടി അധികാരപരിധിയില്ലാത്തതോ സ്വാഭാവിക നീതി ലംഘിക്കുന്നതോ ആണെങ്കിൽ, ഹൈക്കോടതിയിൽ റിട്ട് ഹർജി നിലനിന്നേക്കാം.
സാധാരണ സംഭവിക്കുന്ന തെറ്റുകൾ
- താരിഫ് അനുസരിച്ചല്ലാതെ വാണിജ്യ പേരിൽ വർഗ്ഗീകരിക്കുന്നത്.
- തർക്കത്തിലുള്ള ഒരു വർഗ്ഗീകരണം തീർപ്പാകുന്നതിനു മുമ്പ് വലിയ തോതിൽ ഇറക്കുമതി ചെയ്യുന്നത്.
- പ്രതിഷേധം രേഖപ്പെടുത്താതെ വ്യത്യാസ തീരുവ അടയ്ക്കുന്നത്.
- നോട്ടീസിന് മറുപടി നൽകാനോ അപ്പീൽ ഫയൽ ചെയ്യാനോ ഉള്ള സമയം നഷ്ടപ്പെടുത്തുന്നത്.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
അഡ്വാൻസ് റൂളിംഗ് ബാധകമാണോ?
അതെ. വകുപ്പ് 28J പ്രകാരം, തീരുമാനിച്ച ചോദ്യത്തിൽ, ആ വകുപ്പ് നിശ്ചയിക്കുന്ന കാലയളവിലേക്ക്, അത് അപേക്ഷകനെയും കസ്റ്റംസ് അധികാരികളെയും ബാധിക്കുന്നു; അത് നൽകിയതിന് അടിസ്ഥാനമായ നിയമമോ വസ്തുതകളോ മാറിയാൽ അത് ബാധകമല്ലാതാകുന്നു.
കസ്റ്റംസ് ഞങ്ങളുടെ ഷിപ്പ്മെന്റ് പിടിച്ചെടുത്തു. ഇനി എന്ത്?
താൽക്കാലിക വിട്ടുകിട്ടലിന് അപേക്ഷിക്കുകയും തീയതികൾ പരിശോധിക്കുകയും ചെയ്യുക. നിയമം അനുവദിക്കുന്ന കാലയളവിനുള്ളിൽ കാരണം കാണിക്കൽ നോട്ടീസ് നൽകിയില്ലെങ്കിൽ, ചരക്കുകൾ സാധാരണഗതിയിൽ തിരികെ നൽകേണ്ടതാണ്.
ഞങ്ങളുടെ ഇന്ത്യൻ സബ്സിഡിയറിക്കായി മാതൃകമ്പനിയിൽ നിന്ന് ചരക്കുകൾ ഇറക്കുമതി ചെയ്യാമോ?
ചെയ്യാം. മൂല്യനിർണയം ന്യായീകരിക്കാവുന്നതായിരിക്കണം; ബന്ധം സംബന്ധിച്ച രേഖകൾ ആവശ്യപ്പെട്ടേക്കാം.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമാണ് LBLO ഒരു കേസിൽ പ്രവർത്തിക്കുന്നത്.
അവസാനം പുനഃപരിശോധിച്ചത്: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026-ലെ നിയമസ്ഥിതി.