
Importar mercadorias para a Índia: classificação, valor aduaneiro e apreensões
Para fabricantes e comerciantes, a alfândega é muitas vezes o primeiro ponto de atrito na Índia. Esta página explica como fazer as coisas bem antes de as mercadorias chegarem.
Em resumo
- Três questões determinam o direito aduaneiro:
- Classificação: em que posição pautal se incluem as mercadorias.
- Valor: o valor da transação e os ajustamentos que lhe são feitos.
- Origem: que influencia os direitos reduzidos ao abrigo de acordos comerciais.
- Informações prévias. Um importador ou exportador pode pedir à Autoridade Aduaneira para Informações Prévias (Customs Authority for Advance Rulings), ao abrigo da Secção 28H da Lei Aduaneira, 1962 (Customs Act, 1962), uma decisão sobre a classificação, o valor, a aplicabilidade de notificações de isenção e a origem. Há secções em Deli e em Mumbai. A decisão vincula o requerente e a alfândega quanto à questão decidida, durante o período que a Secção 28J permite, e apenas enquanto a lei e os factos se mantiverem.
- Importações entre partes relacionadas. As importações provenientes de uma sociedade do grupo são examinadas para ver se a relação influenciou o preço.
- Apreensão. Se as mercadorias forem apreendidas, deve, em regra, ser emitida uma notificação para apresentação de defesa no prazo de seis meses, prorrogável até mais seis meses. Está disponível a entrega provisória mediante caução e garantia. A página sobre impugnar atos do Governo e dos reguladores explica-o em pormenor.
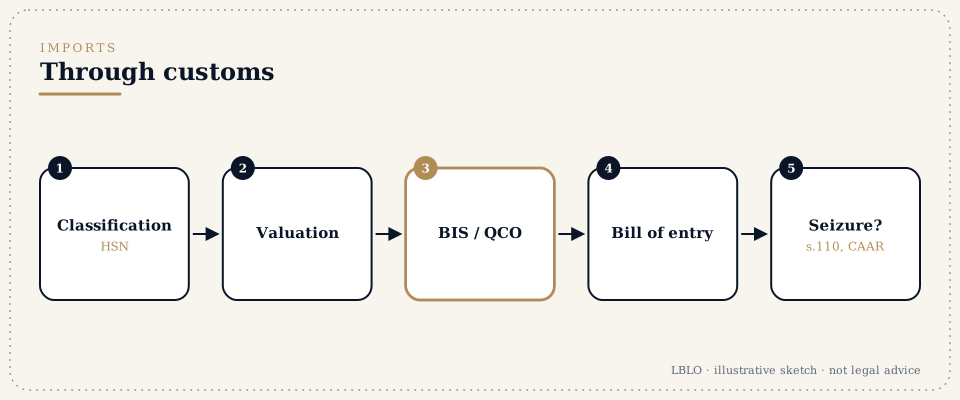
- Os passos, em resumo:
- Classifique as mercadorias e verifique os direitos, as isenções e os benefícios de origem.
- Peça uma informação prévia quando a posição for incerta.
- Registe-se (IEC e outros registos).
- Prepare os documentos.
- Apresente a declaração de importação (bill of entry).
- Liquidação e desalfandegamento.
- Se houver litígio: resposta, decisão administrativa, recurso.
- Tenha à mão:
- especificações do produto e documentação técnica;
- a fatura comercial e o contrato de compra;
- certificados de origem;
- licenças para mercadorias sujeitas a restrições;
- liquidações anteriores das mesmas mercadorias.
Termos que vai ouvir
- Declaração de importação (bill of entry)
- a declaração de importação apresentada à alfândega.
- Classificação HSN
- a posição pautal que fixa o direito.
- Valor tributável (assessable value)
- o valor sobre o qual se calcula o direito, normalmente o valor da transação.
- Importações entre partes relacionadas e SVB
- importações entre sociedades do grupo. Podem ser examinadas para efeitos do valor aduaneiro.
- Apreensão (Secção 110) e notificação para apresentação de defesa
- a retenção das mercadorias, e a notificação que propõe direitos, perda das mercadorias (confiscation) e coima.
- Coima de resgate (redemption fine)
- pagamento para libertar mercadorias declaradas perdidas.
- Informação prévia (CAAR)
- uma decisão vinculativa sobre a classificação ou o valor antes da importação.
- BIS e ordens de controlo de qualidade (quality control orders)
- certificação obrigatória para os produtos designados por notificação.
Em pormenor
Passo 1: Classificação e direitos
As mercadorias são classificadas ao abrigo da Lei da Pauta Aduaneira, 1975 (Customs Tariff Act, 1975), segundo as Regras Gerais de Interpretação. Verificam-se depois o direito, as notificações de isenção, os direitos anti-dumping ou de salvaguarda e as condições de importação.
Passo 2: Informação prévia
Quando a classificação ou o valor são incertos, um pedido à Autoridade Aduaneira para Informações Prévias dá segurança antes de as importações começarem. O pedido expõe a questão, os factos e a posição do requerente, com elementos de apoio.
Passo 3: Valor e partes relacionadas
O valor declarado é o valor da transação, ajustado como exigem as regras de determinação do valor. As importações provenientes de partes relacionadas podem ser examinadas para ver se a relação influenciou o preço. Os documentos que sustentam o preço devem estar prontos.
Passo 4: Desalfandegamento
A declaração de importação é apresentada por via eletrónica, com liquidação e verificação conforme necessário. As divergências com o funcionário liquidador são registadas de imediato, para que se preserve o direito de as impugnar.
Passo 5: Litígios
A notificação para apresentação de defesa é respondida com documentos. Da decisão administrativa cabe recurso para a autoridade de recurso e depois para o CESTAT. Quando um ato é praticado sem competência ou viola os princípios da justiça natural, pode caber uma petição de writ no Tribunal Superior (High Court).
Erros comuns
- Classificar pela designação comercial, e não pela pauta.
- Importar em grande escala antes de resolvida uma classificação controvertida.
- Pagar a diferença de direitos sem protesto.
- Deixar passar o prazo para responder a uma notificação ou para interpor recurso.
Perguntas que as pessoas fazem
Uma informação prévia (advance ruling) é vinculativa?
Sim. Nos termos da Secção 28J, vincula o requerente e as autoridades aduaneiras quanto à questão decidida, durante o período que a secção fixa, e deixa de vincular se a lei ou os factos com base nos quais foi dada se alterarem.
A alfândega apreendeu a nossa remessa. E agora?
Peça a entrega provisória e verifique as datas. Se não for emitida uma notificação para apresentação de defesa (show cause notice) dentro do prazo que a lei permite, as mercadorias devem, em regra, ser devolvidas.
Podemos importar mercadorias da empresa-mãe para a nossa filial indiana?
Sim. O valor tem de ser sustentável, e podem ser pedidos documentos sobre a relação entre as partes.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho da Lokesh Bhardwaj Law Offices, como permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto mediante um mandato acordado por escrito.
Última revisão: 14/11/2026. Lokesh Bhardwaj Law Offices.
Direito em vigor em 14/11/2026.