
Импорт товаров в Индию: классификация, оценка и изъятия
Для производителей и торговцев таможня часто становится первой точкой трения в Индии. На этой странице разъяснено, как все сделать правильно до прибытия товаров.
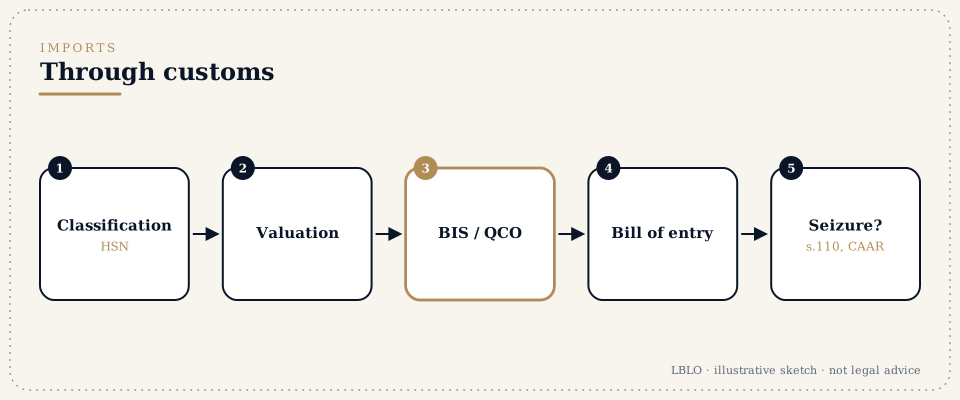
Кратко
- Пошлину определяют три вопроса:
- Классификация: к какой товарной позиции тарифа относятся товары.
- Оценка: стоимость сделки и корректировки к ней.
- Происхождение: от него зависит льготная пошлина по торговым соглашениям.
- Предварительные решения. Импортер или экспортер может обратиться в Таможенный орган по предварительным решениям (Customs Authority for Advance Rulings) по статье 28H Закона о таможне 1962 года (Customs Act, 1962) за решением по классификации, оценке, применимости уведомлений об освобождении от пошлин и происхождению. Коллегии заседают в Дели и Мумбаи. Решение обязательно для заявителя и таможни по разрешенному вопросу в течение срока, допускаемого статьей 28J, и только пока закон и факты остаются прежними.
- Импорт от связанных сторон. Ввоз от компании группы проверяется, чтобы установить, повлияла ли взаимосвязь на цену.
- Изъятие. Если товары изъяты, уведомление о представлении объяснений, как правило, должно быть выдано в течение шести месяцев; этот срок может быть продлен не более чем на шесть месяцев. Возможен временный возврат товаров под обязательство (bond) и обеспечение. Подробно это разъяснено на странице об оспаривании действий государства и регуляторов.
- Шаги вкратце:
- Классифицировать товары и проверить пошлину, освобождения и льготы по происхождению.
- Запросить предварительное решение, если положение неясно.
- Пройти регистрацию (IEC и другие регистрации).
- Подготовить документы.
- Подать декларацию на товары (bill of entry).
- Начисление пошлины и выпуск товаров.
- При споре: ответ, рассмотрение дела (adjudication), апелляция.
- Подготовьте:
- спецификации продукции и техническую документацию;
- коммерческий счет (invoice) и договор купли-продажи;
- сертификаты происхождения;
- лицензии на товары с ограниченным оборотом;
- прежние решения о начислении пошлины на те же товары.
Термины, которые вы услышите
- Декларация на товары (bill of entry)
- импортная декларация, подаваемая в таможню.
- Классификация по HSN
- товарная позиция тарифа, которая определяет пошлину.
- Таможенная стоимость (assessable value)
- стоимость, с которой исчисляется пошлина, обычно стоимость сделки.
- Импорт от связанных сторон и SVB
- ввоз между компаниями группы. Он может проверяться в части оценки.
- Изъятие (статья 110) и уведомление о представлении объяснений
- задержание товаров и уведомление, в котором предлагается взыскать пошлину, конфисковать товары и наложить штраф.
- Выкупной штраф (redemption fine)
- платеж за освобождение конфискованных товаров.
- Предварительное решение (CAAR)
- обязательное решение по классификации или оценке до ввоза.
- BIS и приказы о контроле качества (quality control orders)
- обязательная сертификация для продукции, указанной в официальных уведомлениях.
Подробно
Шаг 1. Классификация и пошлина
Товары классифицируются по Закону о таможенном тарифе 1975 года (Customs Tariff Act, 1975) с применением Основных правил интерпретации. Затем проверяются пошлина, уведомления об освобождении, антидемпинговые или защитные пошлины и условия ввоза.
Шаг 2. Предварительное решение
Если классификация или оценка неясны, обращение в Таможенный орган по предварительным решениям дает определенность до начала ввоза. В заявлении излагаются вопрос, факты и позиция заявителя с подтверждающими материалами.
Шаг 3. Оценка и связанные стороны
Заявленная стоимость представляет собой стоимость сделки с корректировками, которых требуют правила оценки. Ввоз от связанных сторон может проверяться, чтобы установить, повлияла ли взаимосвязь на цену. Документы, подтверждающие цену, должны быть наготове.
Шаг 4. Выпуск товаров
Декларация на товары подается в электронном виде, начисление пошлины и досмотр проводятся по мере необходимости. Разногласия с должностным лицом, начисляющим пошлину, фиксируются сразу, чтобы сохранить право их оспорить.
Шаг 5. Споры
На уведомление о представлении объяснений отвечают с документами. Решение по делу можно обжаловать в апелляционный орган, а затем в CESTAT. Если действие совершено без полномочий или нарушает принципы естественной справедливости (natural justice), в Высокий суд может быть подана петиция о выдаче приказа (writ).
Типичные ошибки
- Классификация по коммерческому названию, а не по тарифу.
- Крупный ввоз до того, как спорная классификация урегулирована.
- Уплата разницы в пошлине без заявления протеста.
- Пропуск срока для ответа на уведомление или подачи апелляции.
Вопросы, которые задают
Обязательно ли предварительное решение (advance ruling)?
Да. По статье 28J оно обязательно для заявителя и таможенных органов по разрешенному вопросу в течение срока, установленного этой статьей, и перестает быть обязательным, если меняются закон или факты, на основе которых оно вынесено.
Таможня изъяла нашу партию товара. Что теперь?
Подайте заявление о временном возврате товаров (provisional release) и проверьте даты. Если уведомление о представлении объяснений (show cause notice) не выдано в срок, допускаемый законом, товары, как правило, подлежат возврату.
Можем ли мы ввозить товары для нашей индийской дочерней компании от материнской компании?
Да. Таможенная стоимость должна быть обоснованной, и могут быть запрошены документы о взаимосвязи сторон.
Эти ответы представляют собой краткие просветительские обзоры; они не являются юридической консультацией по какому-либо конкретному делу.
Серьезный вопрос заслуживает внимательно прочитанных материалов.
Встречи проводятся по предварительной записи по адресу: G-46, Basement, Greater Kailash III, New Delhi. Переписку читает руководитель Бюро.
На этой странице дана общая информация о работе Lokesh Bhardwaj Law Offices, как это допускают Правила Совета адвокатов Индии (Bar Council of India Rules). Она не является юридической консультацией и не создает отношений адвоката и клиента. LBLO ведет дело только на основании поручения, согласованного в письменной форме.
Последняя проверка: 14/11/2026. Lokesh Bhardwaj Law Offices.
Право изложено по состоянию на 14/11/2026.