
ભારતમાં માલની આયાત: વર્ગીકરણ, મૂલ્યાંકન અને જપ્તીઓ
ઉત્પાદકો અને વેપારીઓ માટે, ભારતમાં કસ્ટમ્સ ઘણી વાર ઘર્ષણનું પહેલું સ્થાન હોય છે. માલ પહોંચે તે પહેલાં બધું બરાબર કેવી રીતે કરવું તે આ પાનું સમજાવે છે.
ટૂંકમાં
- ત્રણ પ્રશ્નો ડ્યૂટી નક્કી કરે છે:
- વર્ગીકરણ: માલ કયા ટેરિફ હેડિંગમાં આવે છે.
- મૂલ્યાંકન: વ્યવહાર મૂલ્ય (transaction value) અને તેમાં કરાતા ફેરફારો.
- મૂળ (ઓરિજિન): જે વેપાર કરારો હેઠળની રાહતદરની ડ્યૂટીને અસર કરે છે.
- એડવાન્સ રૂલિંગ. આયાતકાર કે નિકાસકાર વર્ગીકરણ, મૂલ્યાંકન, મુક્તિનાં જાહેરનામાં લાગુ પડે કે કેમ, અને મૂળ અંગેના નિર્ણય માટે કસ્ટમ્સ અધિનિયમ, 1962 (Customs Act, 1962) ની કલમ 28H હેઠળ કસ્ટમ્સ ઑથોરિટી ફૉર એડવાન્સ રૂલિંગ્સ (Customs Authority for Advance Rulings) ને અરજી કરી શકે છે. તેની બેન્ચ દિલ્હી અને મુંબઈમાં બેસે છે. નિર્ણય કરાયેલા પ્રશ્ન પર, કલમ 28J છૂટ આપે તે સમયગાળા માટે, અને કાયદો તથા હકીકતો એ જ રહે ત્યાં સુધી જ, રૂલિંગ અરજદાર અને કસ્ટમ્સને બાંધે છે.
- સંબંધિત પક્ષો પાસેથી આયાત. જૂથ કંપની પાસેથી થતી આયાતની તપાસ થાય છે કે સંબંધને કારણે કિંમત પર અસર પડી છે કે કેમ.
- જપ્તી. માલ જપ્ત થાય, તો કારણદર્શક નોટિસ સામાન્ય રીતે છ મહિનામાં આપવી જ પડે, જે વધુમાં વધુ છ મહિના લંબાવી શકાય. બોન્ડ અને જામીનગીરી પર કામચલાઉ મુક્તિ ઉપલબ્ધ છે. સરકારી અને નિયમનકારી કાર્યવાહીને પડકારવા અંગેનું પાનું આ વિગતવાર સમજાવે છે.
- પગલાં, ટૂંકમાં:
- માલનું વર્ગીકરણ કરો અને ડ્યૂટી, મુક્તિઓ અને મૂળના લાભ તપાસો.
- સ્થિતિ અનિશ્ચિત હોય ત્યાં એડવાન્સ રૂલિંગ માગો.
- નોંધણી કરાવો (IEC અને બીજી નોંધણીઓ).
- દસ્તાવેજો તૈયાર કરો.
- બિલ ઑફ એન્ટ્રી દાખલ કરો.
- આકારણી અને ક્લિયરન્સ.
- વિવાદ થાય તો: જવાબ, ન્યાયનિર્ણય (adjudication), અપીલ.
- તૈયાર રાખો:
- ઉત્પાદનની વિગતો (સ્પેસિફિકેશન) અને ટેકનિકલ સાહિત્ય;
- કોમર્શિયલ ઇન્વૉઇસ અને ખરીદીનો કરાર;
- મૂળનાં પ્રમાણપત્રો (certificates of origin);
- પ્રતિબંધિત માલ માટેનાં લાઇસન્સ;
- એ જ માલની અગાઉની આકારણીઓ.
તમે સાંભળશો તે શબ્દો
- બિલ ઑફ એન્ટ્રી (Bill of entry)
- કસ્ટમ્સમાં દાખલ કરાતું આયાતનું ઘોષણાપત્ર.
- HSN વર્ગીકરણ (HSN classification)
- ડ્યૂટી નક્કી કરતું ટેરિફ હેડિંગ.
- આકારણીપાત્ર મૂલ્ય (Assessable value)
- જે મૂલ્ય પર ડ્યૂટી ગણાય છે, સામાન્ય રીતે વ્યવહાર મૂલ્ય.
- સંબંધિત પક્ષો પાસેથી આયાત અને SVB (Related-party imports and SVB)
- જૂથ કંપનીઓ વચ્ચેની આયાત. મૂલ્યાંકન માટે તેની તપાસ થઈ શકે.
- જપ્તી (Seizure, કલમ 110) અને કારણદર્શક નોટિસ
- માલની અટકાયત, અને ડ્યૂટી, જપ્તી (કૉન્ફિસ્કેશન) અને દંડની દરખાસ્ત કરતી નોટિસ.
- રિડેમ્પ્શન ફાઇન (Redemption fine)
- જપ્ત (કૉન્ફિસ્કેટ) કરાયેલો માલ છોડાવવા માટેની ચુકવણી.
- એડવાન્સ રૂલિંગ (Advance ruling, CAAR)
- આયાત પહેલાં વર્ગીકરણ કે મૂલ્યાંકન અંગેનો બંધનકર્તા નિર્ણય.
- BIS અને ગુણવત્તા નિયંત્રણ આદેશો (BIS and quality control orders)
- જાહેરનામાથી નિર્દિષ્ટ ઉત્પાદનો માટે ફરજિયાત પ્રમાણપત્ર.
વિગતવાર
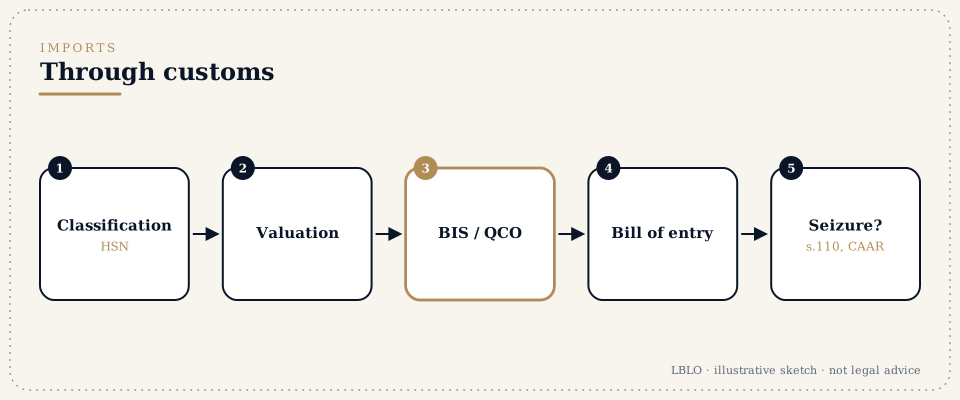
પગલું 1: વર્ગીકરણ અને ડ્યૂટી
માલનું વર્ગીકરણ કસ્ટમ્સ ટેરિફ અધિનિયમ, 1975 (Customs Tariff Act, 1975) હેઠળ, અર્થઘટનના સામાન્ય નિયમો (General Rules of Interpretation) વાપરીને થાય છે. ત્યાર પછી ડ્યૂટી, મુક્તિનાં જાહેરનામાં, એન્ટિ-ડમ્પિંગ કે સેફગાર્ડ ડ્યૂટી અને આયાતની શરતો તપાસાય છે.
પગલું 2: એડવાન્સ રૂલિંગ
વર્ગીકરણ કે મૂલ્યાંકન અનિશ્ચિત હોય ત્યાં, કસ્ટમ્સ ઑથોરિટી ફૉર એડવાન્સ રૂલિંગ્સને કરેલી અરજી આયાત શરૂ થાય તે પહેલાં નિશ્ચિતતા આપે છે. અરજીમાં પ્રશ્ન, હકીકતો અને અરજદારનો મત, સમર્થન આપતી સામગ્રી સાથે, જણાવાય છે.
પગલું 3: મૂલ્યાંકન અને સંબંધિત પક્ષો
જાહેર કરેલું મૂલ્ય એ વ્યવહાર મૂલ્ય છે, જેમાં મૂલ્યાંકનના નિયમો જરૂરી બનાવે તે ફેરફારો થાય છે. સંબંધિત પક્ષો પાસેથી થતી આયાતની તપાસ થઈ શકે કે સંબંધને કારણે કિંમત પર અસર પડી છે કે કેમ. કિંમતને ટેકો આપતા દસ્તાવેજો તૈયાર રાખવા જોઈએ.
પગલું 4: ક્લિયરન્સ
બિલ ઑફ એન્ટ્રી ઇલેક્ટ્રોનિક રીતે દાખલ થાય છે, અને જરૂર પ્રમાણે આકારણી અને તપાસ થાય છે. આકારણી અધિકારી સાથેના મતભેદ તરત નોંધાવાય છે, જેથી તેને પડકારવાનો અધિકાર જળવાઈ રહે.
પગલું 5: વિવાદો
કારણદર્શક નોટિસનો જવાબ દસ્તાવેજો સાથે અપાય છે. ન્યાયનિર્ણયના આદેશ સામે અપીલ સત્તાધિકારી અને પછી CESTAT માં અપીલ કરી શકાય. જ્યાં કાર્યવાહી અધિકારક્ષેત્ર વગરની હોય કે કુદરતી ન્યાયનો ભંગ કરતી હોય, ત્યાં હાઈકોર્ટમાં રિટ અરજી થઈ શકે.
સામાન્ય ભૂલો
- ટેરિફ પ્રમાણે નહીં પણ વેપારી નામ પ્રમાણે વર્ગીકરણ કરવું.
- વિવાદિત વર્ગીકરણનો નિકાલ થાય તે પહેલાં મોટા પાયે આયાત કરવી.
- વાંધો (protest) નોંધાવ્યા વગર તફાવતની ડ્યૂટી ભરી દેવી.
- નોટિસનો જવાબ આપવાનો કે અપીલ કરવાનો સમય ચૂકી જવો.
લોકો પૂછે છે તે પ્રશ્નો
એડવાન્સ રૂલિંગ બંધનકર્તા છે?
હા. કલમ 28J હેઠળ, નિર્ણય કરાયેલા પ્રશ્ન પર, કલમ નક્કી કરે તે સમયગાળા માટે, તે અરજદાર અને કસ્ટમ્સ સત્તાવાળાઓને બાંધે છે, અને જે કાયદા કે હકીકતોના આધારે તે અપાયું હોય તે બદલાય તો તે બંધનકર્તા રહેતું નથી.
કસ્ટમ્સે અમારું શિપમેન્ટ જપ્ત કર્યું છે. હવે શું?
કામચલાઉ મુક્તિ (provisional release) માટે અરજી કરો અને તારીખો તપાસો. કાયદો છૂટ આપે તે સમયગાળામાં કારણદર્શક નોટિસ ન અપાય, તો માલ સામાન્ય રીતે પાછો આપવાનો થાય છે.
અમારી ભારતીય સબસિડિયરી માટે અમે પેરન્ટ કંપની પાસેથી માલ આયાત કરી શકીએ?
હા. મૂલ્યાંકન ટકી શકે તેવું હોવું જ જોઈએ, અને સંબંધ અંગેના દસ્તાવેજો માગવામાં આવી શકે.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ મળેલી છૂટ પ્રમાણે, Lokesh Bhardwaj Law Offices ના કામ વિશે સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તેનાથી એડવોકેટ અને અસીલનો સંબંધ ઊભો થતો નથી. LBLO કોઈ બાબતમાં ફક્ત લેખિતમાં સંમત થયેલા એન્ગેજમેન્ટના આધારે જ કામ કરે છે.
છેલ્લી સમીક્ષા: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 ના રોજની સ્થિતિ પ્રમાણેનો કાયદો.