
向印度进口货物:归类、估价与扣押
对制造商和贸易商而言,海关往往是在印度遇到的第一个摩擦点。本页面说明如何在货物到达之前把事情做对。
要点
- 三个问题决定关税:
- 归类:货物属于哪一个税则品目。
- 估价:成交价格以及对它的调整。
- 原产地:它影响依据贸易协定享受的优惠关税。
- 预裁定。进口商或出口商可以依据《1962年海关法》(Customs Act, 1962)第28H条,向海关预裁定局(Customs Authority for Advance Rulings)申请就归类、估价、免税公告的适用以及原产地作出裁定。其审理庭设在德里和孟买。裁定就所裁定的问题,在第28J条允许的期间内,且仅在法律和事实保持不变时,对申请人和海关具有约束力。
- 关联方进口。从集团公司进口的货物会受到审查,以确定双方关系是否影响了价格。
- 扣押。货物被扣押的,通常必须在六个月内发出说明理由通知,可以延长最多六个月。可以凭保证书和担保申请临时放行。对政府和监管行为提出异议的页面对此有详细说明。
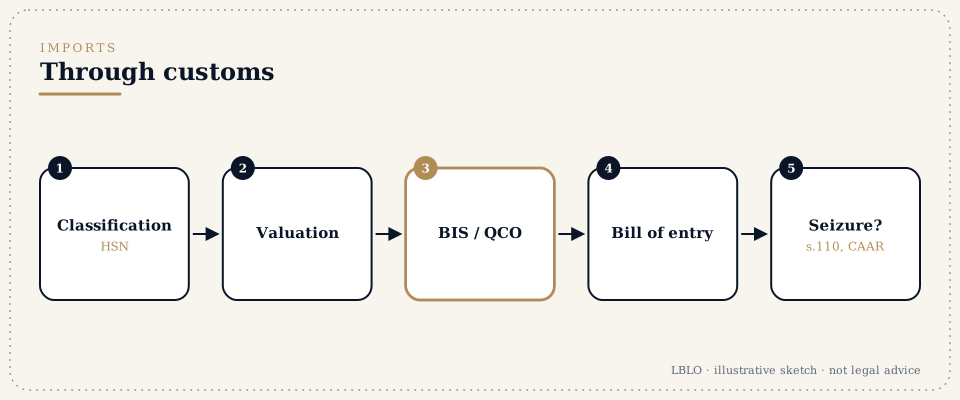
- 步骤简述:
- 对货物进行归类,并核查关税、免税和原产地优惠。
- 情况不明确时,申请预裁定。
- 办理登记(IEC和其他登记)。
- 准备文件。
- 提交进口报关单。
- 审核征税和放行。
- 发生争议时:答复,裁决,上诉。
- 请准备好:
- 产品规格和技术资料;
- 商业发票和采购合同;
- 原产地证书;
- 限制类货物的许可证;
- 同一货物以往的审核征税记录。
你会听到的术语
- 进口报关单(Bill of entry)
- 向海关提交的进口申报。
- HSN归类
- 确定关税的税则品目。
- 完税价格(Assessable value)
- 计算关税的价值,通常是成交价格。
- 关联方进口与SVB
- 集团公司之间的进口。其估价可能受到审查。
- 扣押(第110条)与说明理由通知
- 扣留货物,以及提议征收关税、没收和处以罚款的通知。
- 赎回罚款(Redemption fine)
- 为放行被没收的货物而支付的款项。
- 预裁定(CAAR)
- 在进口之前就归类或估价作出的有约束力的裁定。
- BIS与质量控制令
- 对已公告的产品实行的强制认证。
详细说明
第1步:归类与关税
货物依据《1975年海关税则法》(Customs Tariff Act, 1975),按照归类总规则(General Rules of Interpretation)进行归类。然后核查关税、免税公告、反倾销税或保障措施税以及进口条件。
第2步:预裁定
归类或估价不明确时,向海关预裁定局提出申请,可以在开始进口之前取得确定性。申请书写明问题、事实和申请人的观点,并附上支持材料。
第3步:估价与关联方
申报价值是成交价格,并按估价规则的要求加以调整。从关联方进口的货物可能受到审查,以确定双方关系是否影响了价格。支持该价格的文件应当准备好。
第4步:放行
进口报关单以电子方式提交,并按要求进行审核征税和查验。与审核官员的分歧要立即记录在案,以保留提出异议的权利。
第5步:争议
对说明理由通知要附文件作出答复。对裁决命令可以向上诉机关上诉,然后向CESTAT上诉。行为没有管辖权依据或违反自然公正原则的,可以向高等法院提起令状申请。
常见错误
- 按商品名称而不是按税则进行归类。
- 在有争议的归类问题解决之前就大规模进口。
- 未提出异议就补缴差额关税。
- 错过答复通知或提起上诉的期限。
人们常问的问题
预裁定有约束力吗?
有。依据第28J条,预裁定就所裁定的问题,在该条规定的期间内对申请人和海关当局具有约束力;如果作出裁定所依据的法律或事实发生变化,它就不再具有约束力。
海关扣押了我们的货物。现在怎么办?
申请临时放行,并核查日期。如果在法律允许的期间内没有发出说明理由通知,货物通常应当予以发还。
我们可以为印度子公司从母公司进口货物吗?
可以。估价必须站得住脚,海关可能要求提供有关双方关系的文件。
这些回答是普法性质的概述,不是针对任何具体案件的法律意见。
严肃的问题,值得一份被认真读过的案卷。
面谈须预约,地点为 G-46, Basement, Greater Kailash III, New Delhi。来函由主办律师亲自阅读。
本页面依照《印度律师委员会规则》(Bar Council of India Rules)的许可,提供有关 Lokesh Bhardwaj Law Offices 工作的一般信息。它不是法律意见,也不建立律师与委托人关系。LBLO 只在书面约定委托之后才承办案件。
最近审阅:14/11/2026。Lokesh Bhardwaj Law Offices。
法律陈述截至14/11/2026。