
Importar mercancías en la India: clasificación, valoración e incautaciones
Para fabricantes y comerciantes, la aduana es a menudo el primer punto de fricción en la India. Esta página explica cómo hacerlo bien antes de que lleguen las mercancías.
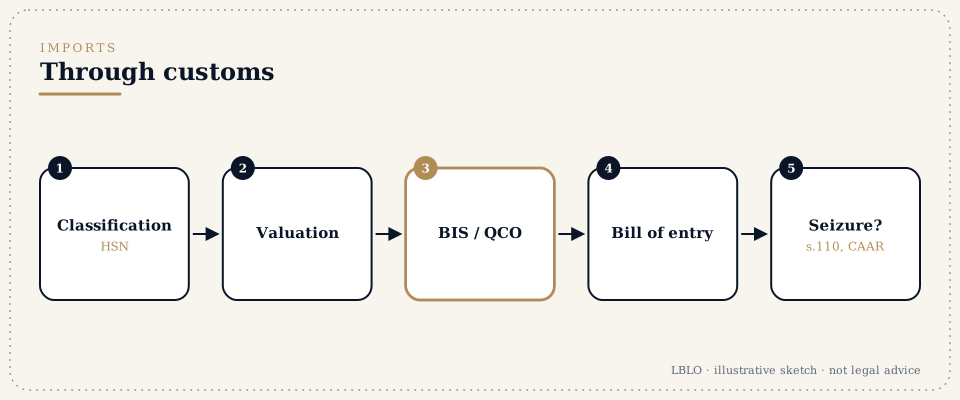
En resumen
- Tres cuestiones deciden el arancel:
- Clasificación: en qué partida arancelaria se incluyen las mercancías.
- Valoración: el valor de transacción y sus ajustes.
- Origen: que influye en el arancel preferencial conforme a los acuerdos comerciales.
- Resoluciones anticipadas. Un importador o exportador puede solicitar a la Autoridad Aduanera de Resoluciones Anticipadas (Customs Authority for Advance Rulings), conforme a la sección 28H de la Ley de Aduanas de 1962 (Customs Act, 1962), una resolución sobre la clasificación, la valoración, la aplicabilidad de las notificaciones de exención y el origen. Tiene salas en Delhi y Bombay (Mumbai). La resolución vincula al solicitante y a la aduana en la cuestión resuelta, durante el período que permite la sección 28J, y solo mientras la ley y los hechos sigan siendo los mismos.
- Importaciones entre partes vinculadas. Las importaciones procedentes de una sociedad del grupo se examinan para ver si la vinculación influyó en el precio.
- Incautación. Si se incautan mercancías, por regla general debe emitirse un requerimiento de justificación dentro de seis meses, prorrogables hasta seis meses más. Cabe el levantamiento provisional mediante fianza (bond) y garantía. La página sobre la impugnación de actuaciones del Gobierno y de los reguladores lo explica en detalle.
- Los pasos, en resumen:
- Clasificar las mercancías y comprobar el arancel, las exenciones y las ventajas por origen.
- Pedir una resolución anticipada cuando la situación sea incierta.
- Registrarse (IEC y otros registros).
- Preparar los documentos.
- Presentar la declaración de importación (bill of entry).
- Liquidación y despacho.
- Si hay una controversia: respuesta, resolución administrativa, apelación.
- Tenga preparado:
- las especificaciones del producto y la documentación técnica;
- la factura comercial y el contrato de compra;
- los certificados de origen;
- las licencias para mercancías sujetas a restricciones;
- las liquidaciones anteriores de las mismas mercancías.
Términos que oirá
- Declaración de importación (bill of entry)
- la declaración de importación que se presenta ante la aduana.
- Clasificación HSN
- la partida arancelaria que fija el arancel.
- Valor en aduana (assessable value)
- el valor sobre el que se calcula el arancel, normalmente el valor de transacción.
- Importaciones entre partes vinculadas y SVB
- importaciones entre sociedades del grupo. Pueden examinarse a efectos de valoración.
- Incautación (sección 110) y requerimiento de justificación
- la retención de las mercancías, y el requerimiento que propone el arancel, el decomiso y la sanción.
- Multa de rescate (redemption fine)
- el pago para liberar las mercancías decomisadas.
- Resolución anticipada (CAAR)
- una resolución vinculante sobre la clasificación o la valoración antes de importar.
- BIS y órdenes de control de calidad
- certificación obligatoria para los productos designados mediante notificación oficial.
En detalle
Paso 1: Clasificación y arancel
Las mercancías se clasifican conforme a la Ley del Arancel de Aduanas de 1975 (Customs Tariff Act, 1975), con arreglo a las Reglas Generales de Interpretación. Después se comprueban el arancel, las notificaciones de exención, los derechos antidumping o de salvaguardia y las condiciones de importación.
Paso 2: Resolución anticipada
Cuando la clasificación o la valoración son inciertas, una solicitud a la Autoridad Aduanera de Resoluciones Anticipadas da seguridad antes de empezar a importar. La solicitud expone la cuestión, los hechos y la opinión del solicitante, con material de apoyo.
Paso 3: Valoración y partes vinculadas
El valor declarado es el valor de transacción, ajustado según exigen las normas de valoración. Las importaciones de partes vinculadas pueden examinarse para ver si la vinculación influyó en el precio. Los documentos que justifican el precio deben estar preparados.
Paso 4: Despacho
La declaración de importación se presenta electrónicamente, con la liquidación y el examen que procedan. Las discrepancias con el funcionario liquidador se hacen constar de inmediato, para conservar el derecho a impugnarlas.
Paso 5: Controversias
Un requerimiento de justificación se responde con documentos. La resolución administrativa puede apelarse ante la autoridad de apelación y después ante el CESTAT. Cuando una actuación carece de competencia o vulnera la justicia natural, puede caber una petición de writ ante el Tribunal Superior (High Court).
Errores frecuentes
- Clasificar por la denominación comercial y no por el arancel.
- Importar a gran escala antes de que se resuelva una clasificación discutida.
- Pagar la diferencia de arancel sin formular protesta.
- Dejar pasar el plazo para responder a un requerimiento o para apelar.
Preguntas habituales
¿Es vinculante una resolución anticipada?
Sí. Conforme a la sección 28J vincula al solicitante y a las autoridades aduaneras en la cuestión resuelta, durante el período que fija esa sección, y deja de vincular si cambian la ley o los hechos sobre los que se dictó.
La aduana ha incautado nuestro envío. ¿Qué hacemos ahora?
Solicite el levantamiento provisional y compruebe las fechas. Si no se emite un requerimiento de justificación (show cause notice) dentro del plazo que permite la ley, las mercancías deben, por regla general, devolverse.
¿Podemos importar mercancías de la matriz para nuestra filial india?
Sí. La valoración debe poder justificarse, y pueden pedirse documentos sobre la vinculación.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, conforme a lo permitido por las Normas del Consejo de la Abogacía de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto únicamente en virtud de un encargo acordado por escrito.
Última revisión: 14/11/2026. Lokesh Bhardwaj Law Offices.
Derecho vigente a 14/11/2026.