
இந்தியாவுக்குப் பொருட்களை இறக்குமதி செய்தல்: வகைப்பாடு, மதிப்பீடு, கைப்பற்றுகைகள்
உற்பத்தியாளர்களுக்கும் வணிகர்களுக்கும், இந்தியாவில் முதல் உரசல் புள்ளி பெரும்பாலும் சுங்கமே. பொருட்கள் வந்து சேர்வதற்கு முன்பே அதைச் சரியாகச் செய்வது எப்படி என்பதை இந்தப் பக்கம் விளக்குகிறது.
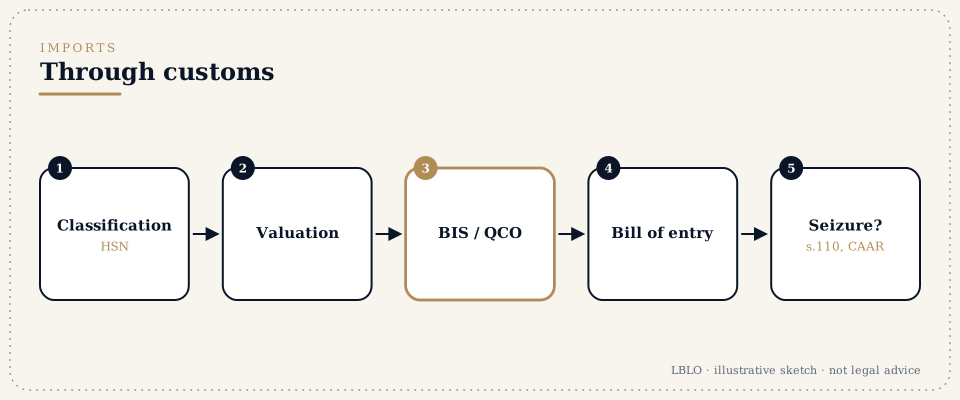
சுருக்கமாக
- மூன்று கேள்விகள் வரியைத் தீர்மானிக்கின்றன:
- வகைப்பாடு: பொருட்கள் எந்தச் சுங்க வரித் தலைப்பின் கீழ் வருகின்றன.
- மதிப்பீடு: பரிவர்த்தனை மதிப்பும் அதற்கான சரிசெய்தல்களும்.
- பிறப்பிடம்: வர்த்தக ஒப்பந்தங்களின் கீழான சலுகை வரியை இது பாதிக்கிறது.
- முன்தீர்ப்புகள். இறக்குமதியாளர் அல்லது ஏற்றுமதியாளர், வகைப்பாடு, மதிப்பீடு, விலக்கு அறிவிக்கைகளின் பொருந்துதன்மை, பிறப்பிடம் குறித்த தீர்ப்புக்காக, சுங்கச் சட்டம், 1962 (Customs Act, 1962) பிரிவு 28H-இன் கீழ் சுங்க முன்தீர்ப்பு ஆணையத்திடம் (Customs Authority for Advance Rulings) விண்ணப்பிக்கலாம். அதன் அமர்வுகள் டெல்லியிலும் மும்பையிலும் உள்ளன. தீர்மானிக்கப்பட்ட கேள்வியில், பிரிவு 28J அனுமதிக்கும் காலத்துக்கு, சட்டமும் உண்மைகளும் மாறாமல் இருக்கும் வரை மட்டும், அந்தத் தீர்ப்பு விண்ணப்பதாரரையும் சுங்கத் துறையையும் கட்டுப்படுத்துகிறது.
- தொடர்புடைய தரப்பு இறக்குமதிகள். குழும நிறுமத்திடமிருந்து செய்யப்படும் இறக்குமதிகள், அந்த உறவு விலையைப் பாதித்ததா என்று பார்க்க ஆராயப்படுகின்றன.
- கைப்பற்றுகை. பொருட்கள் கைப்பற்றப்பட்டால், காரணம் கேட்கும் அறிவிப்பு சாதாரணமாக ஆறு மாதங்களுக்குள் வழங்கப்பட வேண்டும்; இதை மேலும் ஆறு மாதங்கள் வரை நீட்டிக்கலாம். பிணைப் பத்திரம், பிணையத்தின் பேரில் இடைக்கால விடுவிப்பு பெறலாம். அரசு மற்றும் ஒழுங்குமுறை நடவடிக்கைகளை எதிர்த்தல் குறித்த பக்கம் இதை விரிவாக விளக்குகிறது.
- படிகள், சுருக்கமாக:
- பொருட்களை வகைப்படுத்தி, வரி, விலக்குகள், பிறப்பிட நன்மைகளைச் சரிபாருங்கள்.
- நிலை உறுதியற்றதாக இருக்கும் இடங்களில் முன்தீர்ப்பைக் கோருங்கள்.
- பதிவு செய்யுங்கள் (IEC மற்றும் பிற பதிவுகள்).
- ஆவணங்களைத் தயாரியுங்கள்.
- இறக்குமதி அறிவிப்பைத் (bill of entry) தாக்கல் செய்யுங்கள்.
- வரி மதிப்பீடும் விடுவிப்பும்.
- தகராறு இருந்தால்: பதில், தீர்ப்பாய்வு, மேல்முறையீடு.
- தயாராக வைத்திருங்கள்:
- பொருளின் விவரக்குறிப்புகளும் தொழில்நுட்பக் குறிப்பேடுகளும்;
- வணிக விலைப்பட்டியலும் கொள்முதல் ஒப்பந்தமும்;
- பிறப்பிடச் சான்றிதழ்கள்;
- கட்டுப்படுத்தப்பட்ட பொருட்களுக்கான உரிமங்கள்;
- அதே பொருட்களுக்கு முன்பு செய்யப்பட்ட வரி மதிப்பீடுகள்.
நீங்கள் கேட்கப்போகும் சொற்கள்
- இறக்குமதி அறிவிப்பு (Bill of entry)
- சுங்கத் துறையிடம் தாக்கல் செய்யப்படும் இறக்குமதி அறிவிப்பு ஆவணம்.
- HSN வகைப்பாடு (HSN classification)
- வரியை நிர்ணயிக்கும் சுங்க வரித் தலைப்பு.
- மதிப்பிடத்தக்க மதிப்பு (Assessable value)
- வரி கணக்கிடப்படும் மதிப்பு; பொதுவாகப் பரிவர்த்தனை மதிப்பு.
- தொடர்புடைய தரப்பு இறக்குமதிகளும் SVB-யும் (Related-party imports and SVB)
- குழும நிறுமங்களுக்கு இடையிலான இறக்குமதிகள். மதிப்பீட்டுக்காக அவை ஆராயப்படலாம்.
- கைப்பற்றுகையும் (Seizure, பிரிவு 110) காரணம் கேட்கும் அறிவிப்பும் (show cause notice)
- பொருட்களைத் தடுத்து வைத்தல், மற்றும் வரி, பறிமுதல், அபராதம் ஆகியவற்றை முன்மொழியும் அறிவிப்பு.
- மீட்பு அபராதம் (Redemption fine)
- பறிமுதல் செய்யப்பட்ட பொருட்களை விடுவிக்கச் செலுத்தப்படும் தொகை.
- முன்தீர்ப்பு (Advance ruling, CAAR)
- இறக்குமதிக்கு முன், வகைப்பாடு அல்லது மதிப்பீடு குறித்துக் கட்டுப்படுத்தும் தீர்ப்பு.
- BIS மற்றும் தரக் கட்டுப்பாட்டு ஆணைகள் (BIS and quality control orders)
- அறிவிக்கை செய்யப்பட்ட பொருட்களுக்குக் கட்டாயச் சான்றிதழ்.
விரிவாக
படி 1: வகைப்பாடும் வரியும்
பொருட்கள், பொது விளக்க விதிகளைப் (General Rules of Interpretation) பயன்படுத்தி, சுங்க வரிச் சட்டம், 1975 (Customs Tariff Act, 1975)-இன் கீழ் வகைப்படுத்தப்படுகின்றன. அதன் பின் வரி, விலக்கு அறிவிக்கைகள், குவிப்பு எதிர்ப்பு அல்லது பாதுகாப்பு வரிகள், இறக்குமதி நிபந்தனைகள் சரிபார்க்கப்படுகின்றன.
படி 2: முன்தீர்ப்பு
வகைப்பாடு அல்லது மதிப்பீடு உறுதியற்றதாக இருக்கும் இடங்களில், சுங்க முன்தீர்ப்பு ஆணையத்திடம் செய்யப்படும் விண்ணப்பம், இறக்குமதி தொடங்குவதற்கு முன்பே உறுதியைத் தருகிறது. விண்ணப்பம், கேள்வி, உண்மைகள், விண்ணப்பதாரரின் நிலைப்பாடு ஆகியவற்றை, ஆதாரப் பொருட்களுடன் குறிப்பிடுகிறது.
படி 3: மதிப்பீடும் தொடர்புடைய தரப்புகளும்
அறிவிக்கப்படும் மதிப்பு, மதிப்பீட்டு விதிகள் கோரும் வகையில் சரிசெய்யப்பட்ட பரிவர்த்தனை மதிப்பு. தொடர்புடைய தரப்புகளிடமிருந்து செய்யப்படும் இறக்குமதிகள், அந்த உறவு விலையைப் பாதித்ததா என்று பார்க்க ஆராயப்படலாம். விலைக்கு ஆதாரமான ஆவணங்கள் தயாராக இருக்க வேண்டும்.
படி 4: விடுவிப்பு
இறக்குமதி அறிவிப்பு மின்னணு முறையில் தாக்கல் செய்யப்படுகிறது; தேவைக்கேற்ப வரி மதிப்பீடும் ஆய்வும் நடக்கின்றன. மதிப்பீட்டு அலுவலருடனான கருத்து வேறுபாடுகள், அவற்றை எதிர்க்கும் உரிமையைத் தக்கவைக்க, உடனே பதிவு செய்யப்படுகின்றன.
படி 5: தகராறுகள்
காரணம் கேட்கும் அறிவிப்புக்கு ஆவணங்களுடன் பதில் அளிக்கப்படுகிறது. தீர்ப்பாய்வு உத்தரவை மேல்முறையீட்டு அதிகாரியிடமும், அதன் பின் CESTAT-இடமும் மேல்முறையீடு செய்யலாம். ஒரு நடவடிக்கை அதிகார வரம்பின்றி எடுக்கப்பட்டாலோ இயற்கை நீதியை மீறினாலோ, உயர் நீதிமன்றத்தில் ரிட் மனு தாக்கல் செய்யலாம்.
பொதுவான தவறுகள்
- சுங்க வரித் தலைப்பின்படி அல்லாமல், வணிகப் பெயரின்படி வகைப்படுத்துதல்.
- சர்ச்சைக்குரிய வகைப்பாடு தீர்வதற்கு முன்பே பெரிய அளவில் இறக்குமதி செய்தல்.
- எதிர்ப்புத் தெரிவிக்காமல் (without protest) வேறுபாட்டு வரியைச் செலுத்துதல்.
- அறிவிப்புக்குப் பதில் அளிக்க அல்லது மேல்முறையீடு செய்வதற்கான காலத்தைத் தவறவிடுதல்.
மக்கள் கேட்கும் கேள்விகள்
முன்தீர்ப்பு (advance ruling) கட்டுப்படுத்துமா?
ஆம். பிரிவு 28J-இன் கீழ், தீர்மானிக்கப்பட்ட கேள்வியில், அந்தப் பிரிவு நிர்ணயிக்கும் காலத்துக்கு, அது விண்ணப்பதாரரையும் சுங்க அதிகாரிகளையும் கட்டுப்படுத்துகிறது; அது வழங்கப்பட்ட அடிப்படையான சட்டமோ உண்மைகளோ மாறினால், அது கட்டுப்படுத்துவது நின்றுவிடுகிறது.
சுங்கத் துறை எங்கள் சரக்கைக் கைப்பற்றியுள்ளது. இப்போது என்ன செய்வது?
இடைக்கால விடுவிப்புக்கு (provisional release) விண்ணப்பியுங்கள்; தேதிகளைச் சரிபாருங்கள். சட்டம் அனுமதிக்கும் காலத்துக்குள் காரணம் கேட்கும் அறிவிப்பு வழங்கப்படாவிட்டால், பொருட்கள் சாதாரணமாகத் திருப்பித் தரப்பட வேண்டும்.
எங்கள் இந்தியத் துணை நிறுமத்துக்காகத் தாய் நிறுமத்திடமிருந்து பொருட்களை இறக்குமதி செய்யலாமா?
ஆம். மதிப்பீட்டுக்கு ஆதாரம் காட்ட முடிய வேண்டும்; இரு நிறுமங்களுக்கும் இடையிலான உறவு குறித்த ஆவணங்கள் கோரப்படலாம்.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
கடைசியாக மறுஆய்வு செய்யப்பட்டது: 14/11/2026. Lokesh Bhardwaj Law Offices.
14/11/2026 நிலவரப்படியான சட்டம்.