
Fusionen, Übernahmen, Investitionsrunden und ESOPs: Wann gehen die Anteile tatsächlich über?
Es gibt drei übliche Wege, Unternehmen zusammenzuführen oder Geld hereinzuholen: den Anteilskauf, die Investitionsrunde und die Verschmelzung (merger oder amalgamation).
Kurz gefasst
- Es gibt drei übliche Wege, Unternehmen zusammenzuführen oder Geld hereinzuholen:
- Anteilskauf (share purchase): Kauf von Anteilen von den bisherigen Gesellschaftern;
- Investitionsrunde (investment round): Zeichnung neuer Anteile, die die Gesellschaft ausgibt;
- Verschmelzung (merger oder amalgamation): ein vom NCLT genehmigter Plan (scheme), bei dem eine Gesellschaft in einer anderen aufgeht.
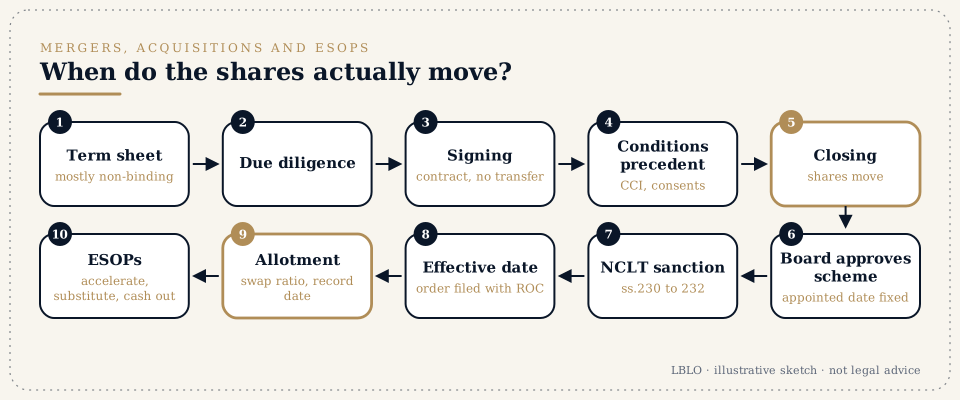
- Bei einem Anteilskauf oder einer Investitionsrunde gehen die Anteile beim Closing (Vollzug, completion) über. Das Closing folgt, nachdem die aufschiebenden Bedingungen erfüllt sind. Die Unterzeichnung des Vertrags überträgt die Anteile nicht.
- Bei einer NCLT-Verschmelzung erhalten die Gesellschafter der aufgehenden Gesellschaft Anteile der fortbestehenden Gesellschaft nach dem Umtauschverhältnis (swap ratio), nachdem der Plan wirksam geworden ist. Die aufgehende Gesellschaft wird ohne Abwicklung aufgelöst.
- Zwei Daten verwirren fast jeden:
- der festgelegte Stichtag (appointed date), ab dem der Plan für Rechnungslegung und Steuern wirkt;
- der Wirksamkeitstag (effective date), an dem die Beschlüsse des NCLT beim Registrar of Companies eingereicht werden.
- Verschmelzungen zwischen kleinen Gesellschaften oder zwischen einer Holdinggesellschaft und ihrer hundertprozentigen Tochtergesellschaft können ein beschleunigtes Verfahren (fast-track route) nach Abschnitt 233 nutzen. Dieser Weg braucht die Genehmigung des Regional Director, nicht des NCLT.
- Große Transaktionen brauchen die vorherige Genehmigung der Wettbewerbskommission Indiens (Competition Commission of India, CCI). Dazu gehören Transaktionen im Wert von mehr als Rs. 2,000 Crore, wenn das Zielunternehmen eine erhebliche Geschäftstätigkeit in Indien hat. Die Transaktion kann nicht vollzogen werden, bis die CCI sie genehmigt oder die Prüfungsfrist abläuft.
- ESOPs (Mitarbeiteroptionen) müssen in jeder Transaktion eigens geplant werden:
- Werden noch nicht gevestete Optionen beschleunigt?
- Werden sie durch Optionen beim Käufer ersetzt?
- Werden sie in bar abgefunden?
- Wer trägt die Steuer?
Begriffe, die Sie hören werden
- Term Sheet (Eckpunktepapier)
- die kurze, überwiegend unverbindliche Zusammenfassung der wirtschaftlichen Bedingungen, die vor den endgültigen Verträgen unterzeichnet wird. Ihre Klauseln zu Vertraulichkeit, Exklusivität und anwendbarem Recht sind in der Regel verbindlich.
- Due Diligence (DD)
- die rechtliche, finanzielle und steuerliche Prüfung des Zielunternehmens durch den Käufer.
- SPA, SSA, SHA
-
- der Anteilskaufvertrag (share purchase agreement) (Kauf bestehender Anteile);
- der Zeichnungsvertrag (share subscription agreement) (Zeichnung neuer Anteile);
- die Gesellschaftervereinbarung (shareholders' agreement) (wie die Gesellschaft nach der Transaktion geführt wird).
- Aufschiebende Bedingungen (Conditions precedent, CPs)
- was vor dem Closing geschehen muss. Beispiele sind behördliche Genehmigungen, Zustimmungen Dritter, die Behebung der Feststellungen aus der DD sowie Beschlüsse des Board und der Gesellschafter.
- Signing und Closing (Unterzeichnung und Vollzug)
- die Unterzeichnung begründet den Vertrag. Das Closing (completion) ist der Zeitpunkt, zu dem das Geld gezahlt wird und die Anteile übertragen oder zugeteilt werden. Dazwischen können Wochen oder Monate liegen.
- Long-Stop-Date (äußerster Vollzugstermin)
- das Datum, bis zu dem das Closing stattfinden muss; andernfalls kann jede Partei von der Transaktion Abstand nehmen.
- Zusicherungen, Gewährleistungen und Freistellungen (Representations, warranties and indemnities)
- die Erklärungen des Verkäufers über das Unternehmen und das Versprechen, den Käufer zu entschädigen, wenn sie sich als unrichtig erweisen.
- Escrow und Einbehalt (holdback)
- ein Teil des Kaufpreises, der zur Sicherung der Freistellungen zurückbehalten wird.
- Earn-out
- ein Teil des Kaufpreises, der später gezahlt wird und an die künftige Entwicklung des Unternehmens geknüpft ist.
- Pre-Money- und Post-Money-Bewertung; Verwässerung (dilution)
- der Wert der Gesellschaft vor und nach der neuen Investition. Verwässerung ist der Rückgang des prozentualen Anteils der bisherigen Inhaber, wenn neue Anteile ausgegeben werden.
- Liquidationspräferenz, Verwässerungsschutz, ROFR, ROFO, Tag-along, Drag-along
-
- Liquidationspräferenz (liquidation preference): der Investor wird bei einem Verkauf oder einer Abwicklung zuerst bezahlt;
- Verwässerungsschutz (anti-dilution): Schutz für den Fall, dass später Anteile zu einem niedrigeren Preis ausgegeben werden;
- ROFR und ROFO: das Vorkaufsrecht (right of first refusal) und das Recht auf das erste Angebot (right of first offer) bei einem Verkauf von Anteilen;
- Tag-along (Mitverkaufsrecht): das Recht, sich einem Verkauf zu denselben Bedingungen anzuschließen;
- Drag-along (Mitverkaufspflicht): das Recht, Minderheitsgesellschafter zu zwingen, sich einem Verkauf anzuschließen.
- Scheme of arrangement (Plan)
- der vom NCLT genehmigte Plan für eine Verschmelzung, Abspaltung oder Umstrukturierung nach den Abschnitten 230 bis 232 des Gesellschaftsgesetzes von 2013 (Companies Act, 2013).
- Übertragende und übernehmende Gesellschaft (Transferor und transferee company)
- die Gesellschaft, die aufgeht, und die Gesellschaft, die fortbesteht.
- Umtauschverhältnis (Swap ratio)
- wie viele Anteile der übernehmenden Gesellschaft ein Gesellschafter der übertragenden Gesellschaft erhält. Es wird durch ein Bewertungsgutachten eines registrierten Bewerters (registered valuer) gestützt.
- Berechtigungsstichtag (Record date)
- das Datum, das festlegt, welche Gesellschafter die neuen Anteile erhalten.
- Festgelegter Stichtag und Wirksamkeitstag (Appointed date und effective date)
- erläutert unter Punkt 4 unten.
- ESOP, Zuteilung (grant), Vesting, Cliff, Ausübung (exercise)
-
- Zuteilung (grant): die Option wird gewährt;
- Vesting: die Option wird ausübbar, in der Regel über vier Jahre mit einem Cliff von einem Jahr;
- Ausübung (exercise): der Beschäftigte zahlt den Ausübungspreis und erhält Anteile.
- Beschleunigung (Acceleration: single-trigger, double-trigger)
- vorgezogenes Vesting bei einem Verkauf (single-trigger) oder bei einem Verkauf, auf den der Verlust des Arbeitsplatzes folgt (double-trigger).
- Good Leaver und Bad Leaver
- wie Optionen behandelt werden, wenn ein Beschäftigter ausscheidet, je nach den Umständen des Ausscheidens.
Im Einzelnen
1. Drei Strukturen, drei Zeitpunkte der Übertragung.
Anteilskauf. Der Käufer erwirbt bestehende Anteile von den Promotern oder anderen Inhabern. Das Geld geht an die Verkäufer, nicht an die Gesellschaft.
- Beim Closing übergeben die Verkäufer unterzeichnete Übertragungsanweisungen. Bei dematerialisierten Anteilen führt der Depotteilnehmer (depository participant) die Übertragung aus.
- Die Gesellschaft trägt den Käufer in ihr Gesellschafterregister (register of members) ein.
- Bis zum Closing gehören die Anteile den Verkäufern; sie üben das Stimmrecht aus und tragen das Risiko.
Investitionsrunde (Primäremission). Die Gesellschaft gibt neue Anteile an den Investor aus, in der Regel durch Privatplatzierung (private placement) oder bevorzugte Zuteilung (preferential allotment).
- Der Investor zahlt auf ein gesondertes Bankkonto ein.
- Das Board teilt die Anteile zu.
- Die Gesellschaft reicht die Zuteilungsmeldung (return of allotment) beim Registrar ein.
- Ist der Investor ein Ausländer, meldet die Gesellschaft die Investition nach den Devisenvorschriften innerhalb der vorgeschriebenen Frist.
Verschmelzung durch Plan (scheme). Niemand »kauft« Anteile. Das NCLT genehmigt einen Plan, nach dem:
- Vermögen, Verbindlichkeiten, Beschäftigte und Verträge der übertragenden Gesellschaft auf die übernehmende Gesellschaft übergehen;
- die Gesellschafter der übertragenden Gesellschaft neue Anteile der übernehmenden Gesellschaft nach dem Umtauschverhältnis erhalten;
- die übertragende Gesellschaft aufgelöst wird, ohne abgewickelt zu werden.
Die Anteile werden nach dem Wirksamkeitstag zugeteilt, an die Inhaber am Berechtigungsstichtag.
2. Der übliche Zeitablauf eines Anteilskaufs.
- Vertraulichkeitsvereinbarung.
- Term Sheet.
- Due Diligence, bei einem mittelgroßen Zielunternehmen in der Regel drei bis acht Wochen.
- Verhandlung des SPA oder SSA und der SHA.
- Unterzeichnung (Signing).
- Erfüllung der aufschiebenden Bedingungen (CPs).
- Closing.
- Einreichungen nach dem Closing und Integration.
Der Schutz des Käufers liegt vor allem an drei Stellen: in den Gewährleistungen, im Offenlegungsschreiben (disclosure letter), das ihnen gegenübersteht, und in der Haftungshöchstgrenze der Freistellung samt Escrow. Der Schutz des Verkäufers liegt in der Höchstgrenze, den Fristen für Ansprüche und einem sorgfältig entworfenen Offenlegungsschreiben.
3. Der übliche Zeitablauf einer NCLT-Verschmelzung.
- Billigung des Plans durch das Board.
- Bewertungsgutachten und Umtauschverhältnis.
- Antrag beim NCLT.
- Versammlungen der Gesellschafter und Gläubiger, wie das NCLT sie anordnet.
- Mitteilungen an die Aufsichtsbehörden, darunter die Zentralregierung, der Registrar, gegebenenfalls der Official Liquidator und die Einkommensteuerbehörden.
- Abschließende Anhörung und Genehmigung.
- Einreichung einer beglaubigten Abschrift des Beschlusses beim Registrar. Das ist der Wirksamkeitstag.
- Zuteilung der Anteile nach dem Umtauschverhältnis.
Im beschleunigten Verfahren nach Abschnitt 233 geht der Plan an den Regional Director und den Registrar statt an das NCLT. Dieser Weg steht kleinen Gesellschaften offen sowie einer Holdinggesellschaft, die mit ihrer hundertprozentigen Tochtergesellschaft verschmilzt.
4. Festgelegter Stichtag und Wirksamkeitstag, erklärt.
Abschnitt 232(6) erlaubt es, im Plan einen festgelegten Stichtag (appointed date) zu bestimmen. Ab diesem Tag gilt die Verschmelzung für Zwecke der Rechnungslegung und der Steuern als vollzogen, auch wenn das NCLT den Plan erst Monate später genehmigt.
Der Wirksamkeitstag (effective date) ist der Tag, an dem der Plan rechtlich wirksam wird, mit der Einreichung des NCLT-Beschlusses beim Registrar. Zwischen den beiden Daten führt die übertragende Gesellschaft das Geschäft »treuhänderisch« (in trust) für die übernehmende Gesellschaft.
Für Beschäftigte, Kreditgeber oder Vertragspartner erklärt das, warum Schreiben, Gehaltsabrechnungen und Kontoauszüge nach einer angekündigten Verschmelzung noch eine Zeit lang den Namen der alten Gesellschaft tragen können.
5. Wettbewerbsrechtliche Genehmigung.
Die indische Fusionskontrolle ist zwingend und hat aufschiebende Wirkung. Eine anmeldepflichtige Transaktion kann nicht vollzogen werden, bis die CCI sie genehmigt.
Transaktionen sind anmeldepflichtig, wenn sie die Schwellen für Vermögen oder Umsatz überschreiten. Seit dem 10/09/2024 ist eine Transaktion auch dann anmeldepflichtig, wenn:
- der Wert der Transaktion Rs. 2,000 Crore übersteigt; und
- das Zielunternehmen eine erhebliche Geschäftstätigkeit in Indien hat, ein Test, den die CCI (Combinations) Regulations, 2024 anhand von Nutzern, Umsatz oder Bruttowarenwert (gross merchandise value) in Indien bestimmen.
Die Prüfungsfrist beträgt insgesamt 150 Tage. Die Ausnahme für kleine Zielunternehmen (small-target exemption) gilt nicht, wenn die Schwelle des Transaktionswerts erreicht ist.
Für ein Start-up, das bei hoher Bewertung und bescheidenem Umsatz übernommen wird, ist dies die Vorschrift, die zuerst zu prüfen ist.
6. ESOPs in einer Transaktion.
Nach Abschnitt 62(1)(b) des Gesellschaftsgesetzes und Regel 12 der Regeln über das Gesellschaftskapital (Share Capital Rules) müssen Optionen über mindestens ein Jahr vesten. Das Vesting über vier Jahre mit einem Cliff von einem Jahr ist Marktpraxis, nicht Gesetz.
In einer Transaktion sollte der Plan oder der SPA sagen, was geschieht mit:
- gevesteten Optionen: vor dem Closing ausgeübt, gegen Barzahlung abgekauft oder fortgeführt (rolled over);
- nicht gevesteten Optionen: beschleunigt, durch gleichwertige Optionen beim Käufer ersetzt oder gegen Entschädigung aufgehoben;
- dem ESOP-Trust, falls es einen gibt.
Die Steuer folgt der Struktur:
- Bei der Ausübung wird die Differenz zwischen dem Marktwert (fair market value) und dem Ausübungspreis als Gehalt besteuert (geldwerter Vorteil, perquisite). Der Arbeitgeber behält die Steuer an der Quelle ein.
- Bei einem späteren Verkauf fällt Kapitalertragsteuer (capital gains tax) an.
- Für begünstigte Start-ups (eligible start-ups) gibt es eine Möglichkeit, die Steuer auf den geldwerten Vorteil aufzuschieben.
Ab dem 01/04/2026 regelt das Einkommensteuergesetz von 2025 (Income-tax Act, 2025) diese Vorschriften.
Beschäftigte sollten drei Dokumente lesen, bevor sie bei einer Transaktion irgendetwas unterschreiben: den ESOP-Plan, ihr Zuteilungsschreiben und die Mitteilung an die Beschäftigten zu der Transaktion.
7. Streitigkeiten nach dem Closing.
Die meisten Streitigkeiten nach einer Transaktion betreffen:
- Gewährleistungsansprüche: eine nicht offengelegte Steuerforderung, ein Rechtsstreit oder ein Verstoß gegen aufsichtsrechtliche Vorschriften;
- Earn-out-Berechnungen;
- Verstöße gegen Wettbewerbs- und Abwerbeverbote;
- Pattsituationen (deadlock) nach der SHA.
Sie gehen in der Regel in ein Schiedsverfahren nach dem SPA oder der SHA. Manche gehen als Petitionen wegen Unterdrückung und Misswirtschaft (oppression and mismanagement) nach den Abschnitten 241 und 242 an das NCLT.
Fragen, die häufig gestellt werden
Wir haben den Anteilskaufvertrag (SPA) letzten Monat unterzeichnet. Gehören uns die Anteile?
Erst mit dem Closing (Vollzug). Die Unterzeichnung begründet die Verpflichtung. Das Eigentum geht über, wenn die aufschiebenden Bedingungen (conditions precedent, CPs) erfüllt sind, der Kaufpreis gezahlt ist und die Übertragung eingetragen ist.
Ich halte Anteile an einer Gesellschaft, die auf eine börsennotierte Gesellschaft verschmolzen wird. Wann erhalte ich die neuen Anteile?
Nachdem der Verschmelzungsplan (scheme) wirksam geworden ist, für die Inhaber am Berechtigungsstichtag (record date), nach dem Umtauschverhältnis (swap ratio). Bruchteilsansprüche werden in der Regel zusammengelegt und verkauft, und der Erlös wird ausgezahlt.
Meine noch nicht gevesteten ESOPs: Verliere ich sie bei der Übernahme?
Nicht automatisch. Ihr Zuteilungsschreiben (grant letter) und der Plan entscheiden. Achten Sie auf Klauseln zu Beschleunigung (acceleration), Ersetzung (substitution) oder Barabfindung (cash-out).
Brauchen wir für einen kleinen Erwerb die Genehmigung der CCI?
Nur wenn eine Schwelle überschritten wird. Denken Sie daran, dass der Test nach dem Transaktionswert (deal value) auch ein Zielunternehmen mit geringem Vermögen, aber hohem Preis erfassen kann.
Warum trägt der Verschmelzungsplan ein Datum in der Vergangenheit?
Das ist der festgelegte Stichtag (appointed date). Die Verschmelzung wirkt bilanziell und steuerlich ab diesem Tag, während der Wirksamkeitstag (effective date) später liegt.
Diese Antworten sind Zusammenfassungen zur Information; sie sind keine Rechtsberatung in einer einzelnen Angelegenheit.
Eine ernsthafte Frage verdient eine gelesene Akte.
Besprechungen finden nach Terminvereinbarung statt, in G-46, Basement, Greater Kailash III, New Delhi. Der Kanzleiinhaber liest die Korrespondenz selbst.
Diese Seite gibt allgemeine Informationen über die Arbeit von Lokesh Bhardwaj Law Offices, wie es die Regeln des Bar Council of India (Bar Council of India Rules) erlauben. Sie ist keine Rechtsberatung und begründet kein Mandatsverhältnis zwischen Anwalt und Mandant. LBLO wird in einer Angelegenheit nur auf der Grundlage einer schriftlich vereinbarten Mandatierung tätig.
Rechtsstand: 14/11/2026.