
विलीनीकरण, अधिग्रहण, गुंतवणूक फेऱ्या आणि ESOP: समभाग प्रत्यक्षात कधी हस्तांतरित होतात?
व्यवसाय एकत्र करण्याचे किंवा पैसा आणण्याचे तीन नेहमीचे मार्ग आहेत: समभाग खरेदी, गुंतवणूक फेरी, आणि विलीनीकरण किंवा एकत्रीकरण.
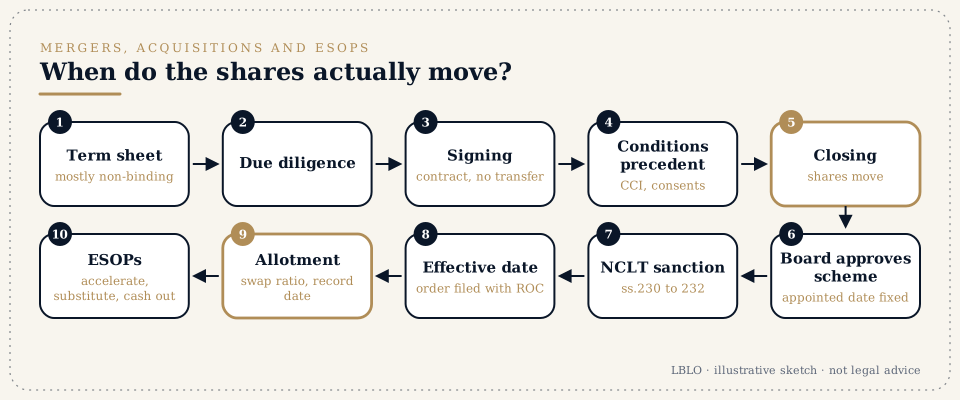
थोडक्यात
- व्यवसाय एकत्र करण्याचे किंवा पैसा आणण्याचे तीन नेहमीचे मार्ग आहेत:
- समभाग खरेदी (share purchase): विद्यमान भागधारकांकडून समभाग विकत घेणे;
- गुंतवणूक फेरी (investment round): कंपनीने नव्याने काढलेले समभाग घेणे;
- विलीनीकरण किंवा एकत्रीकरण (merger or amalgamation): NCLT ने मंजूर केलेली योजना, ज्यात एक कंपनी दुसऱ्या कंपनीत सामावून घेतली जाते.
- समभाग खरेदीत किंवा गुंतवणूक फेरीत समभाग क्लोजिंगला (व्यवहारपूर्ती, closing किंवा completion) हस्तांतरित होतात. पूर्वअटी (conditions precedent) पूर्ण झाल्यानंतर क्लोजिंग होते. करारावर सही केल्याने समभाग हस्तांतरित होत नाहीत.
- NCLT विलीनीकरणात, सामावून घेतल्या जाणाऱ्या कंपनीच्या भागधारकांना, योजना प्रभावी झाल्यानंतर, टिकून राहणाऱ्या कंपनीचे समभाग समभाग अदलाबदलीच्या प्रमाणानुसार (swap ratio, स्वॅप रेशो) मिळतात. सामावून घेतलेली कंपनी अवसायनाशिवाय विसर्जित होते.
- दोन तारखा जवळपास सर्वांनाच गोंधळात टाकतात:
- नियत दिनांक (appointed date), ज्यापासून लेखा आणि कर यांच्या दृष्टीने योजना लागू होते;
- प्रभावी दिनांक (effective date), जेव्हा NCLT चे आदेश कंपनी निबंधकाकडे (Registrar of Companies) दाखल केले जातात.
- लहान कंपन्यांमधील, किंवा धारक कंपनी (holding company) आणि तिची पूर्ण मालकीची उपकंपनी यांच्यामधील विलीनीकरणासाठी कलम 233 खालील जलद (fast-track) मार्ग वापरता येतो. त्या मार्गाला NCLT ची नव्हे, तर प्रादेशिक संचालकाची (Regional Director) मंजुरी लागते.
- मोठ्या व्यवहारांना भारतीय स्पर्धा आयोगाची (Competition Commission of India, CCI) पूर्वमंजुरी लागते. यात 2,000 कोटी रुपयांपेक्षा जास्त मूल्याचे असे व्यवहार येतात, ज्यांत लक्ष्य कंपनीचे भारतात लक्षणीय व्यावसायिक कामकाज आहे. CCI ने मंजुरी देईपर्यंत किंवा आढाव्याचा कालावधी संपेपर्यंत व्यवहाराचे क्लोजिंग होऊ शकत नाही.
- प्रत्येक व्यवहारात ESOP साठी (कर्मचारी समभाग पर्याय योजना) स्वतंत्र नियोजन लागते:
- व्हेस्ट न झालेल्या ऑप्शनचे व्हेस्टिंग आधी (ॲक्सिलरेशन) होते का?
- त्यांच्या बदल्यात खरेदीदार कंपनीचे ऑप्शन दिले जातात का?
- त्यांच्या बदल्यात रोख रक्कम दिली जाते का?
- कर कोण सोसतो?
तुमच्या कानावर पडणाऱ्या संज्ञा
- टर्म शीट (Term sheet)
- अंतिम करारांपूर्वी सही केला जाणारा, व्यापारी अटींचा छोटा आणि बहुतांशी बंधनकारक नसलेला सारांश. त्यातील गोपनीयता, एक्सक्लुझिव्हिटी (इतरांशी वाटाघाटी न करणे) आणि लागू कायदा यांविषयीची कलमे सहसा बंधनकारक असतात.
- ड्यू डिलिजन्स (Due diligence, DD)
- खरेदीदाराने लक्ष्य कंपनीचा केलेला कायदेशीर, आर्थिक आणि करविषयक आढावा.
- SPA, SSA, SHA
-
- समभाग खरेदी करार (share purchase agreement) (विद्यमान समभाग विकत घेणे);
- समभाग अभिदान करार (share subscription agreement) (नवे समभाग घेणे);
- भागधारक करार (shareholders' agreement) (व्यवहारानंतर कंपनी कशी चालवली जाते).
- पूर्वअटी (Conditions precedent, CPs)
- क्लोजिंगपूर्वी ज्या गोष्टी घडल्याच पाहिजेत त्या. उदाहरणार्थ नियामकांच्या मंजुऱ्या, त्रयस्थ पक्षांच्या संमती, DD मध्ये आढळलेल्या त्रुटींचे निराकरण, आणि संचालक मंडळ व भागधारकांचे ठराव.
- सही आणि क्लोजिंग (Signing and closing)
- सहीमुळे करार अस्तित्वात येतो. क्लोजिंग (व्यवहारपूर्ती) म्हणजे पैसे दिले जातात आणि समभाग हस्तांतरित किंवा वाटप केले जातात ती वेळ. या दोन्हींमधील अंतर काही आठवडे किंवा काही महिने असू शकते.
- लाँग-स्टॉप डेट (Long-stop date)
- ज्या तारखेपर्यंत क्लोजिंग झालेच पाहिजे ती तारीख; तसे न झाल्यास कोणताही पक्ष व्यवहारातून बाहेर पडू शकतो.
- निवेदने, हमी आणि क्षतिपूर्ती (Representations, warranties and indemnities)
- व्यवसायाविषयी विक्रेत्याने केलेली विधाने, आणि ती खोटी ठरल्यास खरेदीदाराला भरपाई देण्याचे वचन.
- एस्क्रो आणि होल्डबॅक (Escrow and holdback)
- क्षतिपूर्तीची हमी म्हणून राखून ठेवलेला किमतीचा भाग.
- अर्न-आउट (Earn-out)
- भविष्यातील कामगिरीशी जोडलेला, नंतर दिला जाणारा किमतीचा भाग.
- प्री-मनी आणि पोस्ट-मनी मूल्यांकन; डायल्यूशन (Pre-money and post-money valuation; dilution)
- नव्या गुंतवणुकीपूर्वीचे आणि नंतरचे कंपनीचे मूल्य. डायल्यूशन म्हणजे नवे समभाग काढल्यावर विद्यमान धारकांच्या टक्केवारीत होणारी घट.
- लिक्विडेशन प्रेफरन्स, अँटी-डायल्यूशन, ROFR, ROFO, टॅग-अलाँग, ड्रॅग-अलाँग (Liquidation preference, anti-dilution, ROFR, ROFO, tag-along, drag-along)
-
- लिक्विडेशन प्रेफरन्स (liquidation preference): विक्री किंवा अवसायन झाल्यास गुंतवणूकदाराला आधी पैसे मिळतात;
- अँटी-डायल्यूशन (anti-dilution): नंतरचे समभाग कमी किमतीला काढले गेल्यास मिळणारे संरक्षण;
- ROFR आणि ROFO: समभागांच्या विक्रीत प्रथम नकाराचा हक्क (right of first refusal) आणि प्रथम प्रस्तावाचा हक्क (right of first offer);
- टॅग-अलाँग (tag-along): त्याच अटींवर विक्रीत सहभागी होण्याचा हक्क;
- ड्रॅग-अलाँग (drag-along): अल्पसंख्य धारकांना विक्रीत सहभागी होण्यास भाग पाडण्याचा हक्क.
- व्यवस्था योजना (Scheme of arrangement)
- कंपनी अधिनियम, 2013 (Companies Act, 2013) च्या कलम 230 ते 232 खालील विलीनीकरण, विभाजन (demerger) किंवा पुनर्रचना यासाठी NCLT ने मंजूर केलेली योजना.
- हस्तांतरक आणि हस्तांतरिती कंपनी (Transferor and transferee company)
- सामावून घेतली जाणारी कंपनी, आणि टिकून राहणारी कंपनी.
- स्वॅप रेशो (Swap ratio)
- हस्तांतरक कंपनीच्या भागधारकाला हस्तांतरिती कंपनीचे किती समभाग मिळतात ते प्रमाण. नोंदणीकृत मूल्यांककाचा (registered valuer) मूल्यांकन अहवाल त्याला आधार देतो.
- रेकॉर्ड डेट (Record date)
- नवे समभाग कोणत्या भागधारकांना मिळतील हे निश्चित करणारी तारीख.
- नियत दिनांक आणि प्रभावी दिनांक (Appointed date and effective date)
- खाली मुद्दा 4 मध्ये स्पष्ट केले आहे.
- ESOP, ग्रँट, व्हेस्टिंग, क्लिफ, एक्सरसाइज (ESOP, grant, vesting, cliff, exercise)
-
- ग्रँट (grant): ऑप्शन दिला जातो;
- व्हेस्टिंग (vesting): ऑप्शन वापरण्यायोग्य होतो, सहसा चार वर्षांच्या कालावधीत, एक वर्षाच्या क्लिफसह;
- एक्सरसाइज (exercise): कर्मचारी एक्सरसाइज किंमत भरतो आणि त्याला समभाग मिळतात.
- ॲक्सिलरेशन (सिंगल-ट्रिगर, डबल-ट्रिगर) (Acceleration: single-trigger, double-trigger)
- विक्री झाल्यावर (सिंगल-ट्रिगर), किंवा विक्रीनंतर नोकरी गेल्यावर (डबल-ट्रिगर) व्हेस्टिंग आधी घडवून आणणे.
- गुड लीव्हर आणि बॅड लीव्हर (Good leaver and bad leaver)
- कर्मचारी कंपनी सोडतो तेव्हा, सोडण्याच्या परिस्थितीनुसार, त्याच्या ऑप्शनचे काय केले जाते ते.
सविस्तर
1. तीन रचना, हस्तांतरणाचे तीन क्षण.
समभाग खरेदी. खरेदीदार प्रवर्तकांकडून किंवा इतर धारकांकडून विद्यमान समभाग विकत घेतो. पैसा कंपनीकडे नव्हे, तर विक्रेत्यांकडे जातो.
- क्लोजिंगला विक्रेते सही केलेल्या हस्तांतरण सूचना देतात. डीमॅट स्वरूपातील समभागांसाठी डिपॉझिटरी पार्टिसिपंट हस्तांतरणाची प्रक्रिया करतो.
- कंपनी आपल्या सदस्य नोंदवहीत खरेदीदाराची नोंद करते.
- क्लोजिंगपर्यंत समभाग विक्रेत्यांच्या मालकीचे असतात, त्यांवर मतदान तेच करतात आणि जोखीमही त्यांचीच असते.
गुंतवणूक फेरी (प्राथमिक इश्यू). कंपनी गुंतवणूकदाराला नवे समभाग देते, सहसा खासगी प्लेसमेंट (private placement) किंवा प्राधान्य वाटप (preferential allotment) या मार्गाने.
- गुंतवणूकदार स्वतंत्र बँक खात्यात रक्कम भरतो.
- संचालक मंडळ समभागांचे वाटप करते.
- कंपनी वाटपाचे विवरण (return of allotment) निबंधकाकडे दाखल करते.
- गुंतवणूकदार परदेशी असेल, तर कंपनी परकीय चलन नियमांनुसार विहित मुदतीत गुंतवणुकीची माहिती कळवते.
योजनेद्वारे विलीनीकरण. येथे कोणीही समभाग "विकत" घेत नाही. NCLT एक योजना मंजूर करते, जिच्यानुसार:
- हस्तांतरक कंपनीची मालमत्ता, दायित्वे, कर्मचारी आणि करार हस्तांतरिती कंपनीकडे जातात;
- हस्तांतरक कंपनीच्या भागधारकांना स्वॅप रेशोनुसार हस्तांतरिती कंपनीचे नवे समभाग मिळतात;
- हस्तांतरक कंपनी अवसायनाशिवाय विसर्जित होते.
समभागांचे वाटप प्रभावी दिनांकानंतर, रेकॉर्ड डेटला जे धारक आहेत त्यांना केले जाते.
2. समभाग व्यवहाराची नेहमीची कालरेषा.
- गोपनीयता करार.
- टर्म शीट.
- ड्यू डिलिजन्स, मध्यम आकाराच्या लक्ष्य कंपनीसाठी सहसा तीन ते आठ आठवडे.
- SPA किंवा SSA आणि SHA यांवरील वाटाघाटी.
- सही.
- पूर्वअटींची (CPs) पूर्तता.
- क्लोजिंग.
- क्लोजिंगनंतरच्या नोंदण्या आणि एकात्मीकरण.
खरेदीदाराचे संरक्षण मुख्यतः तीन ठिकाणी असते: हमी (warranties), त्यांच्या संदर्भातील प्रकटीकरण पत्र (disclosure letter), आणि क्षतिपूर्तीची कमाल मर्यादा व एस्क्रो. विक्रेत्याचे संरक्षण कमाल मर्यादा, दावे करण्याच्या मुदती, आणि काळजीपूर्वक तयार केलेले प्रकटीकरण पत्र यांत असते.
3. NCLT विलीनीकरणाची नेहमीची कालरेषा.
- योजनेला संचालक मंडळाची मंजुरी.
- मूल्यांकन अहवाल आणि स्वॅप रेशो.
- NCLT कडे अर्ज.
- NCLT च्या निर्देशानुसार भागधारकांच्या आणि धनकोंच्या सभा.
- नियामकांना नोटिसा, ज्यात केंद्र सरकार, निबंधक, लागू असेल तेथे शासकीय अवसायक (Official Liquidator), आणि आयकर अधिकारी यांचा समावेश आहे.
- अंतिम सुनावणी आणि मंजुरी.
- आदेशाची प्रमाणित प्रत निबंधकाकडे दाखल करणे. हाच प्रभावी दिनांक.
- स्वॅप रेशोनुसार समभागांचे वाटप.
कलम 233 खालील जलद मार्गात योजना NCLT ऐवजी प्रादेशिक संचालक आणि निबंधक यांच्याकडे जाते. हा मार्ग लहान कंपन्यांना, आणि आपल्या पूर्ण मालकीच्या उपकंपनीशी विलीन होणाऱ्या धारक कंपनीला उपलब्ध आहे.
4. नियत दिनांक आणि प्रभावी दिनांक यांचे स्पष्टीकरण.
कलम 232(6) नुसार योजनेत नियत दिनांक नमूद करता येतो. NCLT ने योजना अनेक महिन्यांनी मंजूर केली तरी, लेखा आणि कर यांच्या दृष्टीने विलीनीकरण त्या दिनांकापासून झाले असे मानले जाते.
प्रभावी दिनांक म्हणजे NCLT चा आदेश निबंधकाकडे दाखल केल्यावर योजना कायद्याने अंमलात येते तो दिवस. या दोन दिनांकांच्या दरम्यान हस्तांतरक कंपनी हस्तांतरिती कंपनीसाठी "विश्वस्त म्हणून" व्यवसाय चालवते.
विलीनीकरण जाहीर झाल्यानंतरही काही काळ पत्रे, वेतनचिठ्ठ्या आणि बँक विवरणपत्रे यांवर जुन्या कंपनीचे नाव का असू शकते, हे कर्मचारी, कर्जदाता किंवा करारातील दुसरा पक्ष यांना यावरून समजते.
5. स्पर्धा आयोगाची मंजुरी.
भारतातील विलीनीकरण नियंत्रण अनिवार्य आणि स्थगनकारी आहे. सूचित करणे आवश्यक असलेला व्यवहार CCI ने मंजुरी देईपर्यंत पूर्ण करता येत नाही.
व्यवहाराने मालमत्तेच्या किंवा उलाढालीच्या मर्यादा ओलांडल्यास तो सूचित करणे आवश्यक असते. 10/09/2024 पासून व्यवहार सूचित करणे पुढील परिस्थितीतही आवश्यक आहे:
- व्यवहाराचे मूल्य 2,000 कोटी रुपयांपेक्षा जास्त आहे; आणि
- लक्ष्य कंपनीचे भारतात लक्षणीय व्यावसायिक कामकाज आहे; ही कसोटी CCI (संयोग) विनियम, 2024 (CCI (Combinations) Regulations, 2024) भारतातील वापरकर्ते, उलाढाल किंवा एकूण विक्री मूल्य (gross merchandise value) यांच्या संदर्भाने ठरवतात.
आढाव्याचा एकूण कालावधी 150 दिवसांचा आहे. व्यवहार मूल्याची मर्यादा पूर्ण होते तेथे लहान लक्ष्य कंपनीसाठीची सूट लागू होत नाही.
माफक उलाढाल असलेला स्टार्ट-अप उच्च मूल्यांकनाने विकत घेतला जात असेल, तर सर्वप्रथम हीच तरतूद तपासावी.
6. व्यवहारातील ESOP.
कंपनी अधिनियमाचे कलम 62(1)(b) आणि भाग भांडवल नियमांचा (Share Capital Rules) नियम 12 यांनुसार ऑप्शनचे व्हेस्टिंग किमान एक वर्षाच्या कालावधीत झालेच पाहिजे. एक वर्षाच्या क्लिफसह चार वर्षांचे व्हेस्टिंग ही बाजारातील प्रथा आहे, कायदा नव्हे.
व्यवहारात, योजनेत किंवा SPA मध्ये पुढील गोष्टींचे काय होते हे सांगितलेले असावे:
- व्हेस्ट झालेले ऑप्शन: क्लोजिंगपूर्वी एक्सरसाइज केले जातात, रोख रक्कम देऊन विकत घेतले जातात, किंवा पुढे चालू ठेवले जातात (roll over);
- व्हेस्ट न झालेले ऑप्शन: त्यांचे व्हेस्टिंग आधी केले जाते, त्यांच्या बदल्यात खरेदीदार कंपनीचे समतुल्य ऑप्शन दिले जातात, किंवा भरपाई देऊन रद्द केले जातात;
- ESOP ट्रस्ट, असल्यास.
कर रचनेनुसार लागतो:
- एक्सरसाइजच्या वेळी, वाजवी बाजारमूल्य आणि एक्सरसाइज किंमत यांतील फरकावर वेतन (परक्विझिट, perquisite) म्हणून कर लागतो. नियोक्ता उद्गमस्थानी कर कपात करतो.
- नंतर विक्री केल्यावर भांडवली नफा कर लागू होतो.
- पात्र स्टार्ट-अपना परक्विझिट कर पुढे ढकलण्याची सुविधा आहे.
01/04/2026 पासून या तरतुदी आयकर अधिनियम, 2025 (Income-tax Act, 2025) नुसार चालतात.
व्यवहाराच्या वेळी कशावरही सही करण्यापूर्वी कर्मचाऱ्यांनी तीन दस्तऐवज वाचावेत: ESOP योजना, स्वतःचे ग्रँट पत्र, आणि व्यवहाराविषयी कर्मचाऱ्यांना दिलेली सूचना.
7. क्लोजिंगनंतरचे वाद.
व्यवहारानंतरचे बहुतेक वाद पुढील गोष्टींविषयी असतात:
- हमीविषयक दावे (warranty claims): उघड न केलेली करमागणी, खटला किंवा नियामक नियमांचा भंग;
- अर्न-आउटची गणना;
- स्पर्धा न करण्याच्या (non-compete) आणि कर्मचारी किंवा ग्राहक न वळवण्याच्या (non-solicit) अटींचा भंग;
- SHA खालील कोंडी (deadlock).
हे वाद सहसा SPA किंवा SHA खाली लवादाकडे जातात. काही वाद कलम 241 आणि 242 खालील दडपशाही आणि गैरव्यवस्थापनाच्या याचिका म्हणून NCLT कडे जातात.
लोक विचारतात ते प्रश्न
आम्ही गेल्या महिन्यात SPA वर सही केली. समभाग आता आमच्या मालकीचे आहेत का?
क्लोजिंग होईपर्यंत नाही. सहीमुळे बंधन निर्माण होते. पूर्वअटी (CPs) पूर्ण झाल्यावर, किंमत दिल्यावर आणि हस्तांतरणाची नोंद झाल्यावर मालकी हस्तांतरित होते.
सूचीबद्ध कंपनीत विलीन होणाऱ्या कंपनीचे समभाग माझ्याकडे आहेत. मला नवे समभाग कधी मिळतील?
योजना प्रभावी झाल्यानंतर, रेकॉर्ड डेटला जे धारक आहेत त्यांना, स्वॅप रेशोनुसार. अपूर्णांकातील हक्क सहसा एकत्र करून विकले जातात आणि त्यातून आलेली रक्कम वाटली जाते.
माझे व्हेस्ट न झालेले ESOP: अधिग्रहणात ते मी गमावेन का?
आपोआप नाही. तुमचे ग्रँट पत्र आणि योजना हे ठरवतात. ॲक्सिलरेशन, बदली ऑप्शन किंवा रोख रक्कम देऊन ऑप्शन संपवण्याची (cash-out) कलमे आहेत का ते पाहा.
लहान अधिग्रहणासाठी आम्हाला CCI ची मंजुरी लागते का?
एखादी मर्यादा ओलांडली गेली तरच. लक्षात ठेवा, व्यवहार मूल्याची कसोटी अशा लक्ष्य कंपनीलाही लागू होऊ शकते जिची मालमत्ता कमी आहे पण किंमत मोठी आहे.
विलीनीकरण योजनेत भूतकाळातील तारीख का असते?
तो नियत दिनांक (appointed date) असतो. लेखा आणि कर यांच्या दृष्टीने विलीनीकरण त्या दिवसापासून लागू होते, तर प्रभावी दिनांक (effective date) नंतर येतो.
ही उत्तरे शैक्षणिक स्वरूपाचे सारांश आहेत; ती कोणत्याही वैयक्तिक प्रकरणावरील कायदेशीर सल्ला नाहीत.
गंभीर प्रश्नासाठी नीट वाचलेली कागदपत्रे हवीत.
भेटी पूर्वनियोजित वेळ घेऊन G-46, Basement, Greater Kailash III, New Delhi येथे होतात. पत्रव्यवहार प्रमुख वकील वाचतात.
हे पान बार कौन्सिल ऑफ इंडिया नियमांनी (Bar Council of India Rules) दिलेल्या परवानगीनुसार Lokesh Bhardwaj Law Offices च्या कामाविषयी सर्वसाधारण माहिती देते. हा कायदेशीर सल्ला नाही, आणि यामुळे वकील-अशील संबंध निर्माण होत नाही. LBLO कोणत्याही प्रकरणात केवळ लेखी मान्य केलेल्या नियुक्तीच्या आधारेच काम पाहते.
कायद्याची स्थिती 14/11/2026 रोजीची.