
વિલીનીકરણ, સંપાદન, રોકાણ રાઉન્ડ અને ESOP: શેર ખરેખર ક્યારે નામે થાય છે?
ધંધાઓને જોડવાના કે નાણાં લાવવાના ત્રણ સામાન્ય રસ્તા છે: શેરની ખરીદી, રોકાણ રાઉન્ડ, અને વિલીનીકરણ (મર્જર) અથવા એકીકરણ (amalgamation).
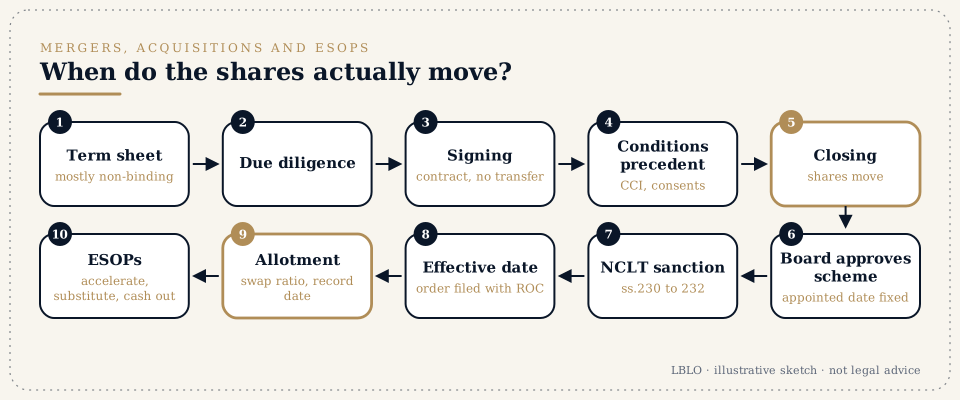
ટૂંકમાં
- ધંધાઓને જોડવાના કે નાણાં લાવવાના ત્રણ સામાન્ય રસ્તા છે:
- શેરની ખરીદી: હાલના શેરધારકો પાસેથી શેર ખરીદવા;
- રોકાણ રાઉન્ડ: કંપનીએ બહાર પાડેલા નવા શેર સબ્સ્ક્રાઇબ કરવા;
- વિલીનીકરણ (મર્જર) અથવા એકીકરણ: નેશનલ કંપની લૉ ટ્રિબ્યુનલ (NCLT) એ મંજૂર કરેલી સ્કીમ, જેમાં એક કંપની બીજીમાં સમાઈ જાય છે.
- શેરની ખરીદી કે રોકાણ રાઉન્ડમાં શેર ક્લોઝિંગ (કમ્પ્લીશન) વખતે નામે થાય છે. ક્લોઝિંગ પૂર્વશરતો (conditions precedent) પૂરી થયા પછી આવે છે. કરાર પર સહી કરવાથી શેર નામે થતા નથી.
- NCLT મર્જરમાં, સમાઈ જતી કંપનીના શેરધારકોને, સ્કીમ અમલી બને તે પછી, ટકી રહેતી કંપનીના શેર સ્વૉપ રેશિયો પ્રમાણે મળે છે. સમાઈ ગયેલી કંપની વાઇન્ડિંગ અપ (સમેટી લેવાની કાર્યવાહી) વગર વિસર્જિત થાય છે.
- બે તારીખો લગભગ દરેકને ગૂંચવે છે:
- નિયત તારીખ (appointed date), જ્યારથી હિસાબ અને કર માટે સ્કીમ અસરમાં આવે છે;
- અમલી તારીખ (effective date), જ્યારે NCLT ના આદેશો રજિસ્ટ્રાર ઑફ કંપનીઝ પાસે ફાઇલ થાય છે.
- નાની કંપનીઓ વચ્ચેનાં, અથવા હોલ્ડિંગ કંપની અને તેની સંપૂર્ણ માલિકીની સબસિડિયરી વચ્ચેનાં મર્જર કલમ 233 હેઠળનો ફાસ્ટ-ટ્રૅક રસ્તો વાપરી શકે છે. તે રસ્તામાં NCLT ની નહીં, રિજનલ ડિરેક્ટરની મંજૂરી જોઈએ.
- મોટા સોદા માટે ભારતીય સ્પર્ધા પંચ (Competition Commission of India, CCI) ની પૂર્વમંજૂરી જોઈએ. તેમાં રૂ. 2,000 કરોડથી વધુ મૂલ્યના એવા સોદા પણ આવે છે જેમાં ટાર્ગેટ કંપનીનું ભારતમાં નોંધપાત્ર ધંધાકીય કામકાજ હોય. CCI મંજૂરી ન આપે અથવા સમીક્ષાનો ગાળો પૂરો ન થાય ત્યાં સુધી સોદો ક્લોઝ થઈ શકતો નથી.
- દરેક સોદામાં ESOP માટે ખાસ આયોજન જોઈએ:
- વેસ્ટ ન થયેલા ઑપ્શન વહેલા વેસ્ટ થાય છે (એક્સિલરેશન)?
- તેના બદલામાં ખરીદનાર કંપનીના ઑપ્શન અપાય છે?
- તેના બદલે રોકડ ચૂકવાય છે (કૅશ-આઉટ)?
- કર કોણ ભોગવે છે?
તમે સાંભળશો તે શબ્દો
- ટર્મ શીટ (Term sheet)
- નિર્ણાયક કરારો પહેલાં સહી થતો વ્યાપારી શરતોનો ટૂંકો, મોટા ભાગે બંધનકર્તા ન હોય તેવો સારાંશ. તેની ગોપનીયતા, એક્સક્લુઝિવિટી અને લાગુ પડતા કાયદાની કલમો સામાન્ય રીતે બંધનકર્તા હોય છે.
- ડ્યૂ ડિલિજન્સ (Due diligence, DD)
- ટાર્ગેટ કંપનીની ખરીદનાર દ્વારા થતી કાનૂની, નાણાકીય અને કર સંબંધી સમીક્ષા.
- SPA, SSA, SHA
-
- શેર પરચેઝ એગ્રીમેન્ટ (share purchase agreement) (હાલના શેર ખરીદવા);
- શેર સબ્સ્ક્રિપ્શન એગ્રીમેન્ટ (share subscription agreement) (નવા શેર સબ્સ્ક્રાઇબ કરવા);
- શેરહોલ્ડર્સ એગ્રીમેન્ટ (shareholders' agreement) (સોદા પછી કંપની કેવી રીતે ચલાવાય છે).
- પૂર્વશરતો (Conditions precedent, CPs)
- ક્લોઝિંગ પહેલાં જે થવું જ જોઈએ તે. ઉદાહરણો છે: નિયમનકારી મંજૂરીઓ, ત્રીજા પક્ષોની સંમતિઓ, DD માં મળેલી ખામીઓનો ઉપાય, અને બોર્ડ તથા શેરધારકોના ઠરાવો.
- સહી (સાઇનિંગ) અને ક્લોઝિંગ
- સહીથી કરાર બને છે. ક્લોઝિંગ (કમ્પ્લીશન) એ સમય છે જ્યારે નાણાં ચૂકવાય છે અને શેર ટ્રાન્સફર થાય છે અથવા ફાળવાય છે. બંને વચ્ચેનો ગાળો અઠવાડિયાં કે મહિનાઓનો હોઈ શકે.
- લોંગ-સ્ટૉપ ડેટ (Long-stop date)
- એ તારીખ જ્યાં સુધીમાં ક્લોઝિંગ થવું જ જોઈએ, અને ન થાય તો બેમાંથી કોઈ પણ પક્ષ સોદામાંથી નીકળી જઈ શકે.
- રજૂઆતો, વૉરંટી અને ઇન્ડેમ્નિટી (Representations, warranties and indemnities)
- ધંધા વિશે વેચનારનાં નિવેદનો, અને તે ખોટાં સાબિત થાય તો ખરીદનારને વળતર આપવાનું વચન.
- એસ્ક્રો અને હોલ્ડબૅક (Escrow and holdback)
- ઇન્ડેમ્નિટીની સુરક્ષા માટે રોકી રખાતો કિંમતનો ભાગ.
- અર્ન-આઉટ (Earn-out)
- કિંમતનો એ ભાગ, જે પછીથી ચૂકવાય છે અને ભવિષ્યના દેખાવ સાથે જોડાયેલો હોય છે.
- પ્રી-મની અને પોસ્ટ-મની વેલ્યુએશન; ડાઇલ્યુશન
- નવા રોકાણ પહેલાંનું અને પછીનું કંપનીનું મૂલ્ય. ડાઇલ્યુશન એટલે નવા શેર બહાર પડે ત્યારે હાલના ધારકોની ટકાવારીમાં થતો ઘટાડો.
- લિક્વિડેશન પ્રેફરન્સ, ઍન્ટિ-ડાઇલ્યુશન, ROFR, ROFO, ટૅગ-અલોંગ, ડ્રૅગ-અલોંગ
-
- લિક્વિડેશન પ્રેફરન્સ: વેચાણ કે વાઇન્ડિંગ અપ વખતે રોકાણકારને પહેલાં ચૂકવાય છે;
- ઍન્ટિ-ડાઇલ્યુશન: પછીથી શેર ઓછી કિંમતે બહાર પડે તો તેની સામે રક્ષણ;
- ROFR અને ROFO: શેરના વેચાણ વખતે પહેલા ઇનકારનો હક (right of first refusal) અને પહેલી ઑફરનો હક (right of first offer);
- ટૅગ-અલોંગ: એ જ શરતો પર વેચાણમાં જોડાવાનો હક;
- ડ્રૅગ-અલોંગ: લઘુમતી ધારકોને વેચાણમાં જોડાવાની ફરજ પાડવાનો હક.
- સ્કીમ ઑફ અરેન્જમેન્ટ (Scheme of arrangement)
- કંપની અધિનિયમ, 2013 (Companies Act, 2013) ની કલમ 230 થી 232 હેઠળ મર્જર, ડિમર્જર કે પુનર્ગઠન માટેની, NCLT એ મંજૂર કરેલી યોજના.
- ટ્રાન્સફરર અને ટ્રાન્સફરી કંપની (Transferor and transferee company)
- જે કંપની સમાઈ જાય છે તે, અને જે કંપની ટકી રહે છે તે.
- સ્વૉપ રેશિયો (Swap ratio)
- ટ્રાન્સફરર કંપનીના શેરધારકને ટ્રાન્સફરી કંપનીના કેટલા શેર મળે છે તે. તેને રજિસ્ટર્ડ વેલ્યુઅરના વેલ્યુએશન રિપોર્ટનો આધાર હોય છે.
- રેકોર્ડ ડેટ (Record date)
- એ તારીખ, જે નક્કી કરે છે કે કયા શેરધારકોને નવા શેર મળશે.
- નિયત તારીખ (appointed date) અને અમલી તારીખ (effective date)
- નીચે મુદ્દા 4 માં સમજાવ્યું છે.
- ESOP, ગ્રાન્ટ, વેસ્ટિંગ, ક્લિફ, એક્સરસાઇઝ
-
- ગ્રાન્ટ: ઑપ્શન અપાય છે;
- વેસ્ટિંગ: ઑપ્શન વાપરી શકાય તેવો બને છે, સામાન્ય રીતે ચાર વર્ષમાં, એક વર્ષના ક્લિફ સાથે;
- એક્સરસાઇઝ: કર્મચારી એક્સરસાઇઝ પ્રાઇસ ચૂકવે છે અને શેર મેળવે છે.
- એક્સિલરેશન (સિંગલ-ટ્રિગર, ડબલ-ટ્રિગર)
- વેચાણ થતાં વેસ્ટિંગ વહેલું કરી દેવાય (સિંગલ-ટ્રિગર), અથવા વેચાણ પછી નોકરી જાય ત્યારે વહેલું કરી દેવાય (ડબલ-ટ્રિગર).
- ગુડ લીવર અને બૅડ લીવર (Good leaver and bad leaver)
- કર્મચારી નોકરી છોડે ત્યારે, છોડવાના સંજોગો પ્રમાણે, ઑપ્શનનું શું થાય છે તે.
વિગતવાર
1. ત્રણ માળખાં, ટ્રાન્સફરની ત્રણ ક્ષણો.
શેરની ખરીદી. ખરીદનાર પ્રમોટરો કે બીજા ધારકો પાસેથી હાલના શેર ખરીદે છે. નાણાં કંપનીને નહીં, વેચનારાઓને મળે છે.
- ક્લોઝિંગ વખતે વેચનારાઓ સહી કરેલી ટ્રાન્સફર સૂચનાઓ આપે છે. ડિમટીરિયલાઇઝ્ડ (ડીમેટ) શેર માટે ડિપોઝિટરી પાર્ટિસિપન્ટ ટ્રાન્સફરની પ્રક્રિયા કરે છે.
- કંપની પોતાના સભ્યોના રજિસ્ટરમાં ખરીદનારને નોંધે છે.
- ક્લોઝિંગ સુધી શેર વેચનારાઓની માલિકીના રહે છે, તેઓ જ તેના પર મત આપે છે અને જોખમ પણ તેઓ જ ઉઠાવે છે.
રોકાણ રાઉન્ડ (પ્રાઇમરી ઇશ્યૂ). કંપની રોકાણકારને નવા શેર બહાર પાડે છે, સામાન્ય રીતે પ્રાઇવેટ પ્લેસમેન્ટ કે પ્રેફરન્શિયલ એલૉટમેન્ટથી.
- રોકાણકાર અલગ બેંક ખાતામાં નાણાં ભરે છે.
- બોર્ડ શેર ફાળવે છે.
- કંપની રજિસ્ટ્રાર પાસે ફાળવણીનું રિટર્ન (return of allotment) ફાઇલ કરે છે.
- રોકાણકાર વિદેશી હોય, તો કંપની નિયત સમયમાં વિદેશી હૂંડિયામણના નિયમો હેઠળ રોકાણની જાણ કરે છે.
સ્કીમથી મર્જર. કોઈ શેર "ખરીદતું" નથી. NCLT એવી સ્કીમ મંજૂર કરે છે જે હેઠળ:
- ટ્રાન્સફરરની અસ્કયામતો, જવાબદારીઓ, કર્મચારીઓ અને કરારો ટ્રાન્સફરીમાં નિહિત થાય છે;
- ટ્રાન્સફરરના શેરધારકોને સ્વૉપ રેશિયો પ્રમાણે ટ્રાન્સફરીના નવા શેર મળે છે;
- ટ્રાન્સફરર વાઇન્ડિંગ અપ વગર વિસર્જિત થાય છે.
શેર અમલી તારીખ પછી, રેકોર્ડ ડેટના દિવસના ધારકોને ફાળવાય છે.
2. શેરના સોદાની સામાન્ય સમયરેખા.
- ગોપનીયતા કરાર.
- ટર્મ શીટ.
- ડ્યૂ ડિલિજન્સ, મધ્યમ કદની ટાર્ગેટ કંપની માટે સામાન્ય રીતે ત્રણથી આઠ અઠવાડિયાં.
- SPA અથવા SSA અને SHA ની વાટાઘાટ.
- સહી.
- CPs પૂરી કરવી.
- ક્લોઝિંગ.
- ક્લોઝિંગ પછીનાં ફાઇલિંગ અને બંને ધંધાને એકસાથે જોડવાનું કામ (ઇન્ટિગ્રેશન).
ખરીદનારનું રક્ષણ મુખ્યત્વે ત્રણ જગ્યાએ છે: વૉરંટી, તેની સામેનો ડિસ્ક્લોઝર લેટર, અને ઇન્ડેમ્નિટીની ઉપલી મર્યાદા (કૅપ) તથા એસ્ક્રો. વેચનારનું રક્ષણ કૅપમાં, દાવા માટેની સમયમર્યાદાઓમાં અને કાળજીથી ઘડાયેલા ડિસ્ક્લોઝર લેટરમાં છે.
3. NCLT મર્જરની સામાન્ય સમયરેખા.
- બોર્ડ દ્વારા સ્કીમની મંજૂરી.
- વેલ્યુએશન રિપોર્ટ અને સ્વૉપ રેશિયો.
- NCLT ને અરજી.
- NCLT ના નિર્દેશ પ્રમાણે શેરધારકો અને લેણદારોની બેઠકો.
- નિયમનકારોને નોટિસ, જેમાં કેન્દ્ર સરકાર, રજિસ્ટ્રાર, લાગુ પડે ત્યાં ઑફિશિયલ લિક્વિડેટર, અને આવકવેરા સત્તાવાળાઓ આવે છે.
- અંતિમ સુનાવણી અને મંજૂરી.
- આદેશની પ્રમાણિત નકલ રજિસ્ટ્રાર પાસે ફાઇલ થાય છે. આ અમલી તારીખ છે.
- સ્વૉપ રેશિયો પ્રમાણે શેરની ફાળવણી.
કલમ 233 હેઠળના ફાસ્ટ-ટ્રૅક રસ્તામાં સ્કીમ NCLT ને બદલે રિજનલ ડિરેક્ટર અને રજિસ્ટ્રાર પાસે જાય છે. તે રસ્તો નાની કંપનીઓ માટે અને પોતાની સંપૂર્ણ માલિકીની સબસિડિયરી સાથે મર્જ થતી હોલ્ડિંગ કંપની માટે ઉપલબ્ધ છે.
4. નિયત તારીખ અને અમલી તારીખની સમજૂતી.
કલમ 232(6) સ્કીમને નિયત તારીખ જણાવવાની છૂટ આપે છે. NCLT સ્કીમને મહિનાઓ પછી મંજૂર કરે તો પણ, હિસાબ અને કરના હેતુ માટે મર્જર તે તારીખથી થયેલું ગણાય છે.
અમલી તારીખ એ છે જ્યારે NCLT નો આદેશ રજિસ્ટ્રાર પાસે ફાઇલ થતાં સ્કીમ કાયદાની દૃષ્ટિએ અમલમાં આવે છે. બે તારીખો વચ્ચે ટ્રાન્સફરર ટ્રાન્સફરી વતી "ટ્રસ્ટમાં" ધંધો ચલાવે છે.
કર્મચારી, ધિરાણકર્તા કે સામા પક્ષ માટે આનાથી સમજાય છે કે મર્જરની જાહેરાત પછી પણ થોડા સમય સુધી પત્રો, પગાર સ્લિપ અને બેંક સ્ટેટમેન્ટ પર જૂની કંપનીનું નામ કેમ હોઈ શકે.
5. સ્પર્ધા પંચની મંજૂરી.
ભારતમાં મર્જર નિયંત્રણ ફરજિયાત છે અને મંજૂરી સુધી સોદાને રોકી રાખે છે (suspensory). જાણ કરવાપાત્ર સોદો CCI મંજૂર ન કરે ત્યાં સુધી પૂરો કરી શકાતો નથી.
સોદા અસ્કયામત કે ટર્નઓવરની મર્યાદા ઓળંગે તો તેની જાણ કરવી પડે. 10/09/2024 થી, સોદાની જાણ આ સંજોગોમાં પણ કરવી પડે:
- વ્યવહારનું મૂલ્ય રૂ. 2,000 કરોડથી વધુ હોય; અને
- ટાર્ગેટ કંપનીનું ભારતમાં નોંધપાત્ર ધંધાકીય કામકાજ હોય, જે કસોટીને CCI (કોમ્બિનેશન્સ) રેગ્યુલેશન્સ, 2024 (CCI (Combinations) Regulations, 2024) ભારતમાંના વપરાશકર્તાઓ, ટર્નઓવર કે ગ્રોસ મર્ચન્ડાઇઝ વેલ્યુના સંદર્ભમાં વ્યાખ્યાયિત કરે છે.
સમીક્ષાનો કુલ ગાળો 150 દિવસ છે. જ્યાં સોદાના મૂલ્યની મર્યાદા પૂરી થતી હોય ત્યાં નાની ટાર્ગેટ કંપની માટેની મુક્તિ લાગુ પડતી નથી.
ઓછા ટર્નઓવર છતાં ઊંચા વેલ્યુએશને ખરીદાતા સ્ટાર્ટ-અપ માટે સૌથી પહેલાં આ જોગવાઈ તપાસવાની છે.
6. સોદામાં ESOP.
કંપની અધિનિયમની કલમ 62(1)(b) અને શેર કેપિટલ નિયમોના નિયમ 12 હેઠળ ઑપ્શનના વેસ્ટિંગનો ગાળો ઓછામાં ઓછો એક વર્ષનો હોવો જ જોઈએ. એક વર્ષના ક્લિફ સાથે ચાર વર્ષનું વેસ્ટિંગ બજારની પ્રથા છે, કાયદો નથી.
સોદામાં સ્કીમ અથવા SPA એ જણાવવું જોઈએ કે આનું શું થશે:
- વેસ્ટ થયેલા ઑપ્શન: ક્લોઝિંગ પહેલાં એક્સરસાઇઝ થાય, રોકડ આપીને ખરીદી લેવાય, અથવા રોલ ઓવર થાય;
- વેસ્ટ ન થયેલા ઑપ્શન: વહેલા વેસ્ટ કરાય, તેના બદલામાં ખરીદનાર કંપનીના સમકક્ષ ઑપ્શન અપાય, અથવા વળતર સાથે રદ કરાય;
- ESOP ટ્રસ્ટ, જો હોય તો.
કર માળખા પ્રમાણે લાગે છે:
- એક્સરસાઇઝ વખતે, વાજબી બજાર મૂલ્ય અને એક્સરસાઇઝ પ્રાઇસ વચ્ચેના તફાવત પર પગાર (પર્ક્વિઝિટ) તરીકે કર લાગે છે. નોકરીદાતા સ્રોત પર કર કાપે છે.
- પછીથી વેચાણ થાય ત્યારે કેપિટલ ગેઇન્સ ટૅક્સ લાગુ પડે છે.
- પાત્ર સ્ટાર્ટ-અપ માટે પર્ક્વિઝિટ પરનો કર મોડો ભરવાની (ડિફરલ) સગવડ છે.
01/04/2026 થી આ જોગવાઈઓ આવકવેરા અધિનિયમ, 2025 (Income-tax Act, 2025) હેઠળ આવે છે.
સોદા વખતે કશા પર સહી કરતાં પહેલાં કર્મચારીઓએ ત્રણ દસ્તાવેજ વાંચવા જોઈએ: ESOP સ્કીમ, પોતાનો ગ્રાન્ટ લેટર, અને સોદા અંગે કર્મચારીઓને અપાયેલી જાણ.
7. ક્લોઝિંગ પછીના વિવાદો.
સોદા પછીના મોટા ભાગના વિવાદો આ બાબતોના હોય છે:
- વૉરંટીના દાવા: જાહેર ન કરાયેલી કરની માગણી, મુકદ્દમો કે નિયમનકારી ભંગ;
- અર્ન-આઉટની ગણતરી;
- નૉન-કમ્પીટ અને નૉન-સોલિસિટના ભંગ;
- SHA હેઠળની મડાગાંઠ (ડેડલૉક).
આ સામાન્ય રીતે SPA કે SHA હેઠળ લવાદમાં જાય છે. કેટલાક કલમ 241 અને 242 હેઠળ જુલમ અને ગેરવહીવટની પિટિશન તરીકે NCLT માં જાય છે.
લોકો પૂછે છે તે પ્રશ્નો
અમે ગયા મહિને SPA પર સહી કરી. શેર હવે અમારા છે?
ક્લોઝિંગ સુધી નહીં. સહીથી જવાબદારી ઊભી થાય છે. માલિકી ત્યારે મળે છે જ્યારે પૂર્વશરતો (CPs) પૂરી થાય, કિંમત ચૂકવાય અને ટ્રાન્સફર નોંધાય.
મારી પાસે એવી કંપનીના શેર છે જે લિસ્ટેડ કંપનીમાં ભળી રહી છે. મને નવા શેર ક્યારે મળશે?
સ્કીમ અમલી બને તે પછી, રેકોર્ડ ડેટના દિવસે જે ધારક હોય તેમને, સ્વૉપ રેશિયો (શેર વિનિમય ગુણોત્તર) પ્રમાણે. અપૂર્ણાંક હકો સામાન્ય રીતે ભેગા કરીને વેચી દેવાય છે અને તેની રકમ ચૂકવી દેવાય છે.
મારા વેસ્ટ ન થયેલા ESOP: સંપાદનમાં હું તે ગુમાવી દઈશ?
આપોઆપ નહીં. તમારો ગ્રાન્ટ લેટર અને સ્કીમ તે નક્કી કરે છે. એક્સિલરેશન, સબ્સ્ટિટ્યૂશન (બદલામાં નવા ઑપ્શન) કે કૅશ-આઉટની કલમો શોધો.
નાના સંપાદન માટે અમારે CCI ની મંજૂરી લેવી પડે?
કોઈ મર્યાદા (થ્રેશોલ્ડ) ઓળંગાય તો જ. યાદ રાખો કે સોદાના મૂલ્યની કસોટીમાં એવી ટાર્ગેટ કંપની પણ આવી શકે જેની અસ્કયામતો નાની હોય પણ કિંમત મોટી હોય.
મર્જર સ્કીમમાં ભૂતકાળની તારીખ કેમ હોય છે?
તે નિયત તારીખ (appointed date) છે. હિસાબ અને કરની દૃષ્ટિએ મર્જર તે તારીખથી અસરમાં આવે છે, જ્યારે અમલી તારીખ (effective date) પછીથી આવે છે.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ મળેલી છૂટ પ્રમાણે, Lokesh Bhardwaj Law Offices ના કામ વિશે સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તેનાથી એડવોકેટ અને અસીલનો સંબંધ ઊભો થતો નથી. LBLO કોઈ બાબતમાં ફક્ત લેખિતમાં સંમત થયેલા એન્ગેજમેન્ટના આધારે જ કામ કરે છે.
14/11/2026 ના રોજની સ્થિતિ પ્રમાણેનો કાયદો.