
Fusiones, adquisiciones, rondas de inversión y ESOP: ¿cuándo se transmiten realmente las acciones?
Hay tres formas habituales de combinar empresas o de captar dinero: una compraventa de acciones, una ronda de inversión y una fusión o amalgama.
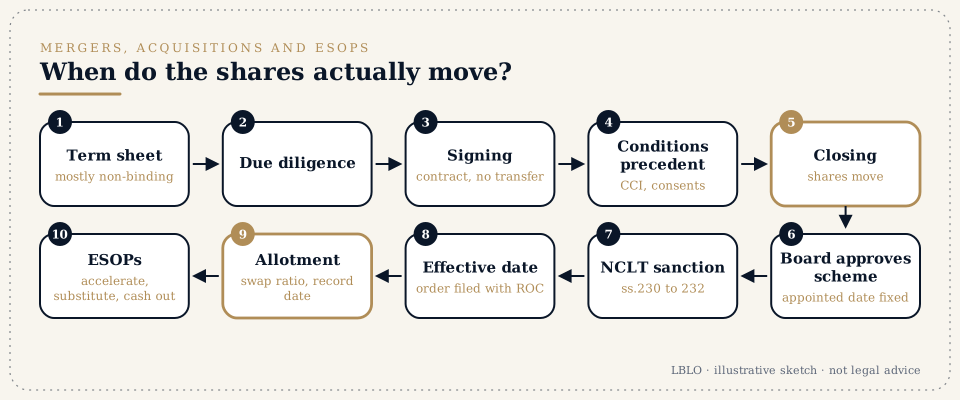
En resumen
- Hay tres formas habituales de combinar empresas o de captar dinero:
- compraventa de acciones: comprar acciones a los accionistas existentes;
- ronda de inversión: suscribir acciones nuevas emitidas por la sociedad;
- fusión o amalgama: un plan (scheme) aprobado por el Tribunal Nacional de Derecho de Sociedades (National Company Law Tribunal, NCLT), por el que una sociedad es absorbida por otra.
- En una compraventa de acciones o en una ronda de inversión, las acciones se transmiten en el cierre (closing o completion). El cierre llega después de que se cumplan las condiciones suspensivas. La firma del contrato no transmite las acciones.
- En una fusión ante el NCLT, los accionistas de la sociedad absorbida reciben acciones de la sociedad subsistente según la relación de canje (swap ratio), después de que el plan sea efectivo. La sociedad absorbida se disuelve sin liquidación.
- Dos fechas confunden a casi todo el mundo:
- la fecha designada (appointed date), desde la cual el plan surte efectos contables y fiscales;
- la fecha de efectividad (effective date), cuando las órdenes del NCLT se presentan ante el Registrador de Sociedades (Registrar of Companies).
- Las fusiones entre sociedades pequeñas, o entre una sociedad matriz y su filial íntegramente participada, pueden seguir una vía abreviada (fast-track) conforme a la sección 233. Esa vía necesita la aprobación del Director Regional (Regional Director), no la del NCLT.
- Las operaciones grandes necesitan la aprobación previa de la Comisión de Competencia de la India (Competition Commission of India, CCI). Esto incluye las operaciones de valor superior a Rs. 2,000 crore cuando la sociedad objetivo tiene operaciones comerciales sustanciales en la India. La operación no puede cerrarse hasta que la CCI la apruebe o transcurra el plazo de examen.
- Los planes de opciones sobre acciones para empleados (ESOP) necesitan una planificación específica en cada operación:
- ¿Se acelera la consolidación de las opciones no consolidadas?
- ¿Se sustituyen por opciones del comprador?
- ¿Se liquidan en efectivo?
- ¿Quién soporta el impuesto?
Términos que oirá
- Carta de términos (term sheet)
- el resumen breve, en su mayor parte no vinculante, de los términos comerciales, que se firma antes de los contratos definitivos. Sus cláusulas de confidencialidad, de exclusividad y de ley aplicable suelen ser vinculantes.
- Due diligence (DD)
- la revisión jurídica, financiera y fiscal que el comprador hace de la sociedad objetivo.
- SPA, SSA, SHA
-
- el contrato de compraventa de acciones (share purchase agreement), para comprar acciones existentes;
- el contrato de suscripción de acciones (share subscription agreement), para suscribir acciones nuevas;
- el pacto de accionistas (shareholders' agreement), sobre cómo se dirige la sociedad después de la operación.
- Condiciones suspensivas (conditions precedent, CP)
- lo que debe ocurrir antes del cierre. Son ejemplos las aprobaciones regulatorias, los consentimientos de terceros, la subsanación de los hallazgos de la DD y los acuerdos del consejo y de los accionistas.
- Firma y cierre (signing y closing)
- la firma crea el contrato. El cierre (completion) es el momento en que se paga el dinero y las acciones se transmiten o se adjudican. Entre uno y otro pueden pasar semanas o meses.
- Fecha límite (long-stop date)
- la fecha para la cual debe haberse producido el cierre; de lo contrario, cualquiera de las partes puede retirarse.
- Declaraciones, garantías e indemnidades (representations, warranties and indemnities)
- las declaraciones del vendedor sobre el negocio y la promesa de compensar al comprador si resultan no ser ciertas.
- Depósito en garantía (escrow) y retención (holdback)
- parte del precio que se retiene para asegurar las indemnidades.
- Precio aplazado variable (earn-out)
- parte del precio que se paga más adelante, vinculada a los resultados futuros.
- Valoración previa y posterior a la inversión (pre-money y post-money); dilución
- el valor de la sociedad antes y después de la nueva inversión. La dilución es la caída del porcentaje de los titulares existentes cuando se emiten acciones nuevas.
- Preferencia en la liquidación, antidilución, ROFR, ROFO, tag-along, drag-along
-
- preferencia en la liquidación (liquidation preference): el inversor cobra primero en caso de venta o de liquidación;
- antidilución (anti-dilution): protección si más adelante se emiten acciones a un precio inferior;
- ROFR y ROFO: el derecho de tanteo (right of first refusal) y el derecho de primera oferta (right of first offer) en una venta de acciones;
- derecho de acompañamiento (tag-along): el derecho a sumarse a una venta en las mismas condiciones;
- derecho de arrastre (drag-along): el derecho a obligar a los titulares minoritarios a sumarse a una venta.
- Plan de reorganización (scheme of arrangement)
- el plan aprobado por el NCLT para una fusión, una escisión o una reorganización conforme a las secciones 230 a 232 de la Ley de Sociedades de 2013 (Companies Act, 2013).
- Sociedad transmitente (transferor) y sociedad receptora (transferee)
- la sociedad que es absorbida y la sociedad que subsiste.
- Relación de canje (swap ratio)
- cuántas acciones de la sociedad receptora recibe un accionista de la transmitente. Se apoya en un informe de valoración de un valorador registrado.
- Fecha de registro (record date)
- la fecha que fija qué accionistas reciben las nuevas acciones.
- Fecha designada y fecha de efectividad (appointed date y effective date)
- se explican en el punto 4, más abajo.
- ESOP, concesión (grant), consolidación (vesting), periodo de carencia (cliff), ejercicio (exercise)
-
- concesión: se otorga la opción;
- consolidación: la opción pasa a ser ejercitable, normalmente a lo largo de cuatro años con un periodo de carencia de un año;
- ejercicio: el empleado paga el precio de ejercicio y recibe acciones.
- Aceleración (single-trigger, double-trigger)
- consolidación anticipada por una venta (single-trigger), o por una venta seguida de la pérdida del empleo (double-trigger).
- Good leaver y bad leaver (salida en buenos o en malos términos)
- cómo se tratan las opciones cuando un empleado se marcha, según las circunstancias de la salida.
En detalle
1. Tres estructuras, tres momentos de transmisión.
Compraventa de acciones. El comprador adquiere acciones existentes de los promotores o de otros titulares. El dinero va a los vendedores, no a la sociedad.
- En el cierre, los vendedores entregan firmadas las instrucciones de transmisión. En el caso de acciones desmaterializadas, el participante del depositario (depository participant) tramita la transmisión.
- La sociedad inscribe al comprador en su libro registro de socios.
- Hasta el cierre, los vendedores son dueños de las acciones, votan con ellas y soportan el riesgo.
Ronda de inversión (emisión primaria). La sociedad emite acciones nuevas para el inversor, normalmente mediante colocación privada (private placement) o adjudicación preferente (preferential allotment).
- El inversor paga en una cuenta bancaria separada.
- El consejo adjudica las acciones.
- La sociedad presenta la declaración de adjudicación (return of allotment) ante el Registrador.
- Si el inversor es extranjero, la sociedad comunica la inversión conforme a las normas cambiarias dentro del plazo prescrito.
Fusión mediante plan. Nadie «compra» acciones. El NCLT aprueba un plan en virtud del cual:
- los activos, los pasivos, los empleados y los contratos de la transmitente pasan a la receptora;
- los accionistas de la transmitente reciben acciones nuevas de la receptora según la relación de canje;
- la transmitente se disuelve sin ser liquidada.
Las acciones se adjudican después de la fecha de efectividad, a quienes sean titulares en la fecha de registro.
2. El calendario habitual de una operación sobre acciones.
- Acuerdo de confidencialidad.
- Carta de términos.
- Due diligence, normalmente de tres a ocho semanas para una sociedad objetivo de tamaño medio.
- Negociación del SPA o del SSA y del SHA.
- Firma.
- Cumplimiento de las condiciones suspensivas.
- Cierre.
- Presentaciones posteriores al cierre e integración.
La protección del comprador está sobre todo en tres lugares: las garantías, la carta de divulgación (disclosure letter) que las matiza, y el límite de la indemnidad junto con el depósito en garantía. La protección del vendedor está en ese límite, en los plazos para reclamar y en una carta de divulgación redactada con cuidado.
3. El calendario habitual de una fusión ante el NCLT.
- Aprobación del plan por el consejo.
- Informe de valoración y relación de canje.
- Solicitud al NCLT.
- Juntas de accionistas y de acreedores, según ordene el NCLT.
- Avisos a los reguladores, incluidos el Gobierno Central, el Registrador, el Liquidador Oficial (Official Liquidator) cuando proceda, y las autoridades del impuesto sobre la renta.
- Audiencia final y aprobación.
- Presentación de la copia certificada de la orden ante el Registrador. Esta es la fecha de efectividad.
- Adjudicación de las acciones según la relación de canje.
En la vía abreviada de la sección 233, el plan va al Director Regional y al Registrador en lugar del NCLT. Esa vía está disponible para las sociedades pequeñas y para una sociedad matriz que se fusiona con su filial íntegramente participada.
4. La fecha designada y la fecha de efectividad, explicadas.
La sección 232(6) permite que el plan señale una fecha designada. Desde esa fecha, la fusión se considera producida a efectos contables y fiscales, aunque el NCLT apruebe el plan meses después.
La fecha de efectividad es aquella en que el plan pasa a ser operativo en derecho, al presentarse la orden del NCLT ante el Registrador. Entre las dos fechas, la transmitente lleva el negocio «en fideicomiso» (in trust) para la receptora.
Para un empleado, un prestamista o una contraparte, esto explica por qué las cartas, las nóminas y los extractos bancarios pueden seguir llevando durante algún tiempo el nombre de la sociedad antigua después de anunciada una fusión.
5. Aprobación en materia de competencia.
El control de concentraciones de la India es obligatorio y suspensivo. Una operación notificable no puede completarse hasta que la CCI la apruebe.
Las operaciones son notificables si superan los umbrales de activos o de volumen de negocios. Desde el 10/09/2024, una operación también es notificable si:
- el valor de la operación supera Rs. 2,000 crore; y
- la sociedad objetivo tiene operaciones comerciales sustanciales en la India, un criterio que el Reglamento de la CCI (Concentraciones) de 2024 (CCI (Combinations) Regulations, 2024) define por referencia a los usuarios, al volumen de negocios o al valor bruto de la mercancía (gross merchandise value) en la India.
El plazo total de examen es de 150 días. La exención para sociedades objetivo pequeñas (small-target exemption) no se aplica cuando se alcanza el umbral del valor de la operación.
Para una start-up que se adquiere con una valoración alta y un volumen de negocios modesto, esta es la disposición que hay que comprobar primero.
6. Los ESOP en una operación.
Conforme a la sección 62(1)(b) de la Ley de Sociedades y a la Regla 12 de las Reglas de Capital Social (Share Capital Rules), las opciones deben consolidarse a lo largo de un año como mínimo. La consolidación en cuatro años con un periodo de carencia de un año es práctica de mercado, no ley.
En una operación, el plan o el SPA deben decir qué ocurre con:
- las opciones consolidadas: se ejercen antes del cierre, se recompran en efectivo o se trasladan a la nueva estructura (roll-over);
- las opciones no consolidadas: se aceleran, se sustituyen por opciones equivalentes del comprador o se cancelan con compensación;
- el fideicomiso del ESOP (ESOP trust), si lo hay.
El impuesto sigue a la estructura:
- En el ejercicio, la diferencia entre el valor razonable de mercado y el precio de ejercicio tributa como salario (una retribución en especie o perquisite). El empleador retiene el impuesto en la fuente.
- En una venta posterior, se aplica el impuesto sobre las ganancias de capital.
- Las start-ups que cumplen los requisitos disponen de un mecanismo de aplazamiento del impuesto sobre esa retribución en especie.
Desde el 01/04/2026, estas disposiciones se rigen por la Ley del Impuesto sobre la Renta de 2025 (Income-tax Act, 2025).
Los empleados deben leer tres documentos antes de firmar nada en una operación: el plan de ESOP, su carta de concesión y la comunicación a los empleados sobre la operación.
7. Controversias después del cierre.
La mayoría de las controversias posteriores a una operación se refieren a:
- reclamaciones por garantías: una liquidación tributaria, un litigio o un incumplimiento regulatorio no revelados;
- los cálculos del earn-out;
- los incumplimientos de los pactos de no competencia y de no captación;
- el bloqueo (deadlock) conforme al SHA.
Normalmente van a arbitraje conforme al SPA o al SHA. Algunas van al NCLT como peticiones por opresión y mala gestión conforme a las secciones 241 y 242.
Preguntas habituales
Firmamos el SPA el mes pasado. ¿Somos ya dueños de las acciones?
No hasta el cierre. La firma crea la obligación. La propiedad pasa cuando se cumplen las condiciones suspensivas (CP), se paga el precio y se inscribe la transmisión.
Tengo acciones de una sociedad que se fusiona con una sociedad cotizada. ¿Cuándo recibo las nuevas acciones?
Después de que el plan de fusión (scheme) sea efectivo, para quienes sean titulares en la fecha de registro (record date), y según la relación de canje (swap ratio). Los derechos sobre fracciones de acción suelen agruparse y venderse, y el producto se reparte.
Mis ESOP no consolidados: ¿los perderé en la adquisición?
No automáticamente. Lo deciden su carta de concesión y el plan. Busque cláusulas de aceleración, de sustitución o de liquidación en efectivo.
¿Necesitamos la aprobación de la CCI para una adquisición pequeña?
Solo si se supera un umbral. Recuerde que el criterio del valor de la operación puede alcanzar a una sociedad objetivo con activos pequeños pero con un precio elevado.
¿Por qué el plan de fusión tiene una fecha del pasado?
Esa es la fecha designada (appointed date). La fusión surte efectos contables y fiscales desde entonces, mientras que la fecha de efectividad (effective date) llega más tarde.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, conforme a lo permitido por las Normas del Consejo de la Abogacía de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto únicamente en virtud de un encargo acordado por escrito.
Derecho vigente a 14/11/2026.