
ലയനങ്ങൾ, ഏറ്റെടുക്കലുകൾ, നിക്ഷേപ റൗണ്ടുകൾ, ESOP-കൾ: ഓഹരികൾ യഥാർത്ഥത്തിൽ കൈമാറുന്നത് എപ്പോൾ?
ബിസിനസുകൾ ഒന്നിപ്പിക്കാനോ പണം കൊണ്ടുവരാനോ സാധാരണ മൂന്നു വഴികളുണ്ട്: ഓഹരി വാങ്ങൽ, നിക്ഷേപ റൗണ്ട്, ലയനം അല്ലെങ്കിൽ അമാൽഗമേഷൻ.
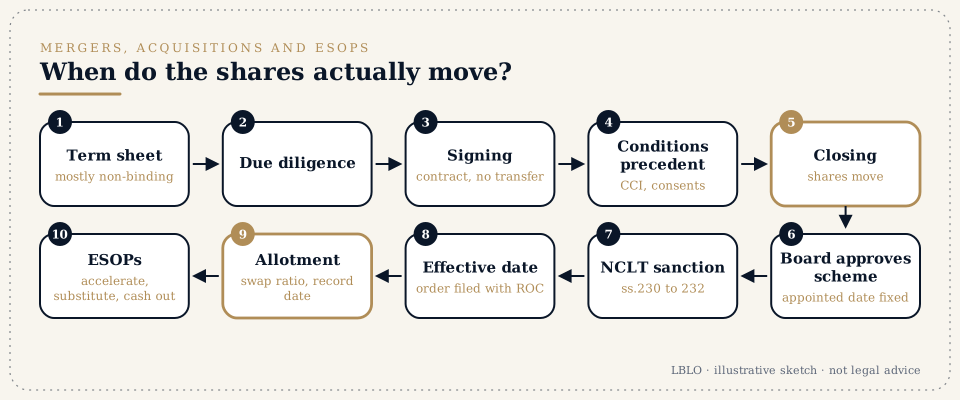
ചുരുക്കത്തിൽ
- ബിസിനസുകൾ ഒന്നിപ്പിക്കാനോ പണം കൊണ്ടുവരാനോ സാധാരണ മൂന്നു വഴികളുണ്ട്:
- ഓഹരി വാങ്ങൽ (share purchase): നിലവിലുള്ള ഓഹരിയുടമകളിൽ നിന്ന് ഓഹരികൾ വാങ്ങൽ;
- നിക്ഷേപ റൗണ്ട് (investment round): കമ്പനി പുതുതായി നൽകുന്ന ഓഹരികൾ സബ്സ്ക്രൈബ് ചെയ്യൽ;
- ലയനം അല്ലെങ്കിൽ അമാൽഗമേഷൻ (merger or amalgamation): NCLT അംഗീകരിക്കുന്ന ഒരു സ്കീം; അതിൽ ഒരു കമ്പനി മറ്റൊന്നിൽ ലയിച്ചുചേരുന്നു.
- ഓഹരി വാങ്ങലിലോ നിക്ഷേപ റൗണ്ടിലോ ഓഹരികൾ കൈമാറുന്നത് ക്ലോസിംഗിൽ (കംപ്ലീഷൻ) ആണ്. മുൻവ്യവസ്ഥകൾ (conditions precedent) പാലിച്ചതിനു ശേഷമാണ് ക്ലോസിംഗ്. കരാർ ഒപ്പിട്ടതുകൊണ്ട് ഓഹരികൾ കൈമാറുന്നില്ല.
- NCLT ലയനത്തിൽ, ലയിച്ചുചേരുന്ന കമ്പനിയുടെ ഓഹരിയുടമകൾക്ക്, സ്കീം പ്രാബല്യത്തിൽ വന്നതിനു ശേഷം, സ്വാപ്പ് റേഷ്യോ (ഓഹരി കൈമാറ്റ അനുപാതം) പ്രകാരം നിലനിൽക്കുന്ന കമ്പനിയുടെ ഓഹരികൾ ലഭിക്കുന്നു. ലയിച്ചുചേർന്ന കമ്പനി വൈൻഡിംഗ് അപ്പ് കൂടാതെ പിരിച്ചുവിടപ്പെടുന്നു.
- രണ്ടു തീയതികൾ മിക്കവാറും എല്ലാവരെയും കുഴക്കുന്നു:
- അപ്പോയിന്റഡ് തീയതി (appointed date): അക്കൗണ്ടുകൾക്കും നികുതിക്കും സ്കീം പ്രാബല്യത്തിൽ വരുന്ന തീയതി;
- ഇഫക്ടീവ് തീയതി (effective date): NCLT ഉത്തരവുകൾ രജിസ്ട്രാർ ഓഫ് കമ്പനീസിൽ ഫയൽ ചെയ്യുന്ന തീയതി.
- ചെറുകിട കമ്പനികൾ തമ്മിലോ, ഒരു ഹോൾഡിംഗ് കമ്പനിയും അതിന്റെ പൂർണ ഉടമസ്ഥതയിലുള്ള സബ്സിഡിയറിയും തമ്മിലോ ഉള്ള ലയനങ്ങൾക്ക് വകുപ്പ് 233 പ്രകാരമുള്ള ഫാസ്റ്റ്-ട്രാക്ക് വഴി ഉപയോഗിക്കാം. ആ വഴിക്ക് വേണ്ടത് NCLT-യുടെയല്ല, റീജിയണൽ ഡയറക്ടറുടെ അനുമതിയാണ്.
- വലിയ ഇടപാടുകൾക്ക് കോമ്പറ്റീഷൻ കമ്മീഷൻ ഓഫ് ഇന്ത്യയുടെ (CCI) മുൻകൂർ അനുമതി വേണം. ടാർഗെറ്റ് കമ്പനിക്ക് ഇന്ത്യയിൽ ഗണ്യമായ ബിസിനസ് പ്രവർത്തനങ്ങളുള്ള, 2,000 കോടി രൂപയിൽ കൂടുതൽ മൂല്യമുള്ള ഇടപാടുകളും ഇതിൽ പെടും. CCI അനുമതി നൽകുകയോ പരിശോധനാ കാലാവധി കഴിയുകയോ ചെയ്യുന്നതുവരെ ഇടപാട് ക്ലോസ് ചെയ്യാനാവില്ല.
- ഓരോ ഇടപാടിലും ESOP-കൾക്ക് (ജീവനക്കാർക്കുള്ള ഓഹരി ഓപ്ഷൻ പദ്ധതി) പ്രത്യേക ആസൂത്രണം വേണം:
- വെസ്റ്റ് ചെയ്യാത്ത ഓപ്ഷനുകളുടെ വെസ്റ്റിംഗ് നേരത്തേയാക്കുമോ (ആക്സിലറേഷൻ)?
- അവയ്ക്കു പകരം വാങ്ങുന്ന കമ്പനിയിലെ ഓപ്ഷനുകൾ നൽകുമോ?
- അവ പണമായി തീർക്കുമോ (ക്യാഷ്-ഔട്ട്)?
- നികുതി ആരു വഹിക്കും?
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- ടേം ഷീറ്റ് (Term sheet)
- അന്തിമ കരാറുകൾക്കു മുമ്പ് ഒപ്പിടുന്ന, വാണിജ്യ വ്യവസ്ഥകളുടെ ഹ്രസ്വമായ, മിക്കവാറും ബാധ്യതയുണ്ടാക്കാത്ത സംഗ്രഹം. അതിലെ രഹസ്യസ്വഭാവം, എക്സ്ക്ലൂസിവിറ്റി, ബാധകമായ നിയമം എന്നിവ സംബന്ധിച്ച വ്യവസ്ഥകൾ സാധാരണ ബാധ്യതയുണ്ടാക്കുന്നവയാണ്.
- ഡ്യൂ ഡിലിജൻസ് (Due diligence, DD)
- ടാർഗെറ്റ് കമ്പനിയെക്കുറിച്ച് വാങ്ങുന്നയാൾ നടത്തുന്ന നിയമപരവും സാമ്പത്തികവും നികുതി സംബന്ധവുമായ പരിശോധന.
- SPA, SSA, SHA
-
- ഷെയർ പർച്ചേസ് എഗ്രിമെന്റ് (share purchase agreement) (നിലവിലുള്ള ഓഹരികൾ വാങ്ങൽ);
- ഷെയർ സബ്സ്ക്രിപ്ഷൻ എഗ്രിമെന്റ് (share subscription agreement) (പുതിയ ഓഹരികൾ സബ്സ്ക്രൈബ് ചെയ്യൽ);
- ഷെയർഹോൾഡേഴ്സ് എഗ്രിമെന്റ് (shareholders' agreement) (ഇടപാടിനു ശേഷം കമ്പനി എങ്ങനെ നടത്തുന്നു എന്നത്).
- മുൻവ്യവസ്ഥകൾ (Conditions precedent, CPs)
- ക്ലോസിംഗിനു മുമ്പ് നടന്നിരിക്കേണ്ട കാര്യങ്ങൾ. റെഗുലേറ്ററി അനുമതികൾ, മൂന്നാം കക്ഷികളുടെ സമ്മതങ്ങൾ, DD-യിൽ കണ്ടെത്തിയ പ്രശ്നങ്ങളുടെ പരിഹാരം, ബോർഡിന്റെയും ഓഹരിയുടമകളുടെയും പ്രമേയങ്ങൾ എന്നിവ ഉദാഹരണങ്ങളാണ്.
- സൈനിംഗും ക്ലോസിംഗും (Signing and closing)
- ഒപ്പിടൽ (സൈനിംഗ്) കരാർ സൃഷ്ടിക്കുന്നു. പണം നൽകുകയും ഓഹരികൾ കൈമാറുകയോ അലോട്ട് ചെയ്യുകയോ ചെയ്യുന്ന സമയമാണ് ക്ലോസിംഗ് (കംപ്ലീഷൻ). ഇവയ്ക്കിടയിലെ ഇടവേള ആഴ്ചകളോ മാസങ്ങളോ ആകാം.
- ലോംഗ്-സ്റ്റോപ്പ് തീയതി (Long-stop date)
- ക്ലോസിംഗ് നടന്നിരിക്കേണ്ട അവസാന തീയതി; അതിനകം നടന്നില്ലെങ്കിൽ ഏതു കക്ഷിക്കും ഇടപാടിൽ നിന്ന് പിന്മാറാം.
- റെപ്രസന്റേഷനുകൾ, വാറന്റികൾ, ഇൻഡെംനിറ്റികൾ (Representations, warranties and indemnities)
- ബിസിനസിനെക്കുറിച്ച് വിൽക്കുന്നയാൾ നൽകുന്ന പ്രസ്താവനകളും, അവ അസത്യമെന്നു തെളിഞ്ഞാൽ വാങ്ങുന്നയാൾക്ക് നഷ്ടപരിഹാരം നൽകാമെന്ന വാഗ്ദാനവും.
- എസ്ക്രോയും ഹോൾഡ്ബാക്കും (Escrow and holdback)
- ഇൻഡെംനിറ്റികൾക്ക് ഈടായി പിടിച്ചുവെക്കുന്ന, വിലയുടെ ഒരു ഭാഗം.
- ഏൺ-ഔട്ട് (Earn-out)
- ഭാവിയിലെ പ്രകടനവുമായി ബന്ധിപ്പിച്ച്, പിന്നീട് നൽകുന്ന വിലയുടെ ഒരു ഭാഗം.
- പ്രീ-മണി, പോസ്റ്റ്-മണി വാല്യുവേഷൻ; ഡൈല്യൂഷൻ (Pre-money and post-money valuation; dilution)
- പുതിയ നിക്ഷേപത്തിനു മുമ്പും ശേഷവുമുള്ള കമ്പനിയുടെ മൂല്യം. പുതിയ ഓഹരികൾ നൽകുമ്പോൾ നിലവിലുള്ള ഓഹരിയുടമകളുടെ ശതമാനത്തിൽ വരുന്ന കുറവാണ് ഡൈല്യൂഷൻ.
- ലിക്വിഡേഷൻ പ്രിഫറൻസ്, ആന്റി-ഡൈല്യൂഷൻ, ROFR, ROFO, ടാഗ്-എലോംഗ്, ഡ്രാഗ്-എലോംഗ് (Liquidation preference, anti-dilution, ROFR, ROFO, tag-along, drag-along)
-
- ലിക്വിഡേഷൻ പ്രിഫറൻസ്: വിൽപ്പനയിലോ വൈൻഡിംഗ് അപ്പിലോ നിക്ഷേപകന് ആദ്യം പണം നൽകുന്നു;
- ആന്റി-ഡൈല്യൂഷൻ: പിന്നീട് കുറഞ്ഞ വിലയ്ക്ക് ഓഹരികൾ നൽകിയാൽ ലഭിക്കുന്ന സംരക്ഷണം;
- ROFR, ROFO: ഓഹരി വിൽപ്പനയിൽ ആദ്യം നിരസിക്കാനുള്ള അവകാശവും (right of first refusal) ആദ്യം ഓഫർ ലഭിക്കാനുള്ള അവകാശവും (right of first offer);
- ടാഗ്-എലോംഗ്: അതേ വ്യവസ്ഥകളിൽ ഒരു വിൽപ്പനയിൽ ചേരാനുള്ള അവകാശം;
- ഡ്രാഗ്-എലോംഗ്: ന്യൂനപക്ഷ ഓഹരിയുടമകളെ ഒരു വിൽപ്പനയിൽ ചേരാൻ നിർബന്ധിക്കാനുള്ള അവകാശം.
- സ്കീം ഓഫ് അറേഞ്ച്മെന്റ് (Scheme of arrangement)
- കമ്പനീസ് ആക്ട്, 2013 (Companies Act, 2013)-ലെ വകുപ്പുകൾ 230 മുതൽ 232 വരെ പ്രകാരം ലയനത്തിനോ ഡീമെർജറിനോ പുനഃസംഘടനയ്ക്കോ വേണ്ടി NCLT അംഗീകരിക്കുന്ന പദ്ധതി.
- ട്രാൻസ്ഫറർ കമ്പനിയും ട്രാൻസ്ഫറി കമ്പനിയും (Transferor and transferee company)
- ലയിച്ചുചേരുന്ന കമ്പനിയും, നിലനിൽക്കുന്ന കമ്പനിയും.
- സ്വാപ്പ് റേഷ്യോ (Swap ratio)
- ട്രാൻസ്ഫറർ കമ്പനിയിലെ ഒരു ഓഹരിയുടമയ്ക്ക് ട്രാൻസ്ഫറി കമ്പനിയുടെ എത്ര ഓഹരികൾ ലഭിക്കും എന്നത്. രജിസ്റ്റേർഡ് വാല്യുവറുടെ മൂല്യനിർണയ റിപ്പോർട്ട് ഇതിന് അടിസ്ഥാനമാകുന്നു.
- റെക്കോർഡ് തീയതി (Record date)
- ഏതെല്ലാം ഓഹരിയുടമകൾക്ക് പുതിയ ഓഹരികൾ ലഭിക്കും എന്നു നിശ്ചയിക്കുന്ന തീയതി.
- അപ്പോയിന്റഡ് തീയതിയും ഇഫക്ടീവ് തീയതിയും (Appointed date and effective date)
- താഴെ പോയിന്റ് 4-ൽ വിശദീകരിച്ചിരിക്കുന്നു.
- ESOP, ഗ്രാന്റ്, വെസ്റ്റിംഗ്, ക്ലിഫ്, എക്സർസൈസ് (ESOP, grant, vesting, cliff, exercise)
-
- ഗ്രാന്റ്: ഓപ്ഷൻ നൽകുന്നു;
- വെസ്റ്റിംഗ്: ഓപ്ഷൻ വിനിയോഗിക്കാവുന്ന നിലയിലാകുന്നു; സാധാരണ നാലു വർഷം കൊണ്ട്, ഒരു വർഷത്തെ ക്ലിഫോടെ;
- എക്സർസൈസ്: ജീവനക്കാരൻ എക്സർസൈസ് വില നൽകി ഓഹരികൾ നേടുന്നു.
- ആക്സിലറേഷൻ (സിംഗിൾ-ട്രിഗർ, ഡബിൾ-ട്രിഗർ) (Acceleration: single-trigger, double-trigger)
- വിൽപ്പന നടക്കുമ്പോൾ (സിംഗിൾ-ട്രിഗർ), അല്ലെങ്കിൽ വിൽപ്പനയ്ക്കു പിന്നാലെ ജോലി നഷ്ടപ്പെടുമ്പോൾ (ഡബിൾ-ട്രിഗർ), വെസ്റ്റിംഗ് നേരത്തേയാക്കുന്നത്.
- ഗുഡ് ലീവറും ബാഡ് ലീവറും (Good leaver and bad leaver)
- ഒരു ജീവനക്കാരൻ പിരിഞ്ഞുപോകുമ്പോൾ, പിരിഞ്ഞുപോകുന്ന സാഹചര്യങ്ങൾ അനുസരിച്ച്, ഓപ്ഷനുകൾ എങ്ങനെ കൈകാര്യം ചെയ്യുന്നു എന്നത്.
വിശദമായി
1. മൂന്നു ഘടനകൾ, കൈമാറ്റത്തിന്റെ മൂന്നു നിമിഷങ്ങൾ.
ഓഹരി വാങ്ങൽ. പ്രൊമോട്ടർമാരിൽ നിന്നോ മറ്റ് ഓഹരിയുടമകളിൽ നിന്നോ വാങ്ങുന്നയാൾ നിലവിലുള്ള ഓഹരികൾ വാങ്ങുന്നു. പണം പോകുന്നത് കമ്പനിക്കല്ല, വിൽക്കുന്നവർക്കാണ്.
- ക്ലോസിംഗിൽ, വിൽക്കുന്നവർ ഒപ്പിട്ട കൈമാറ്റ നിർദേശങ്ങൾ നൽകുന്നു. ഡീമാറ്റ് രൂപത്തിലുള്ള ഓഹരികളുടെ കാര്യത്തിൽ ഡിപ്പോസിറ്ററി പാർട്ടിസിപ്പന്റ് കൈമാറ്റം നടപ്പാക്കുന്നു.
- കമ്പനി അതിന്റെ അംഗങ്ങളുടെ രജിസ്റ്ററിൽ വാങ്ങുന്നയാളെ രേഖപ്പെടുത്തുന്നു.
- ക്ലോസിംഗ് വരെ ഓഹരികളുടെ ഉടമസ്ഥത വിൽക്കുന്നവർക്കാണ്; അവയിൽ വോട്ട് ചെയ്യുന്നതും റിസ്ക് വഹിക്കുന്നതും അവർ തന്നെ.
നിക്ഷേപ റൗണ്ട് (പ്രൈമറി ഇഷ്യൂ). കമ്പനി നിക്ഷേപകന് പുതിയ ഓഹരികൾ നൽകുന്നു; സാധാരണ പ്രൈവറ്റ് പ്ലേസ്മെന്റ് വഴിയോ പ്രിഫറൻഷ്യൽ അലോട്ട്മെന്റ് വഴിയോ.
- നിക്ഷേപകൻ ഒരു പ്രത്യേക ബാങ്ക് അക്കൗണ്ടിലേക്ക് പണം അടയ്ക്കുന്നു.
- ബോർഡ് ഓഹരികൾ അലോട്ട് ചെയ്യുന്നു.
- കമ്പനി അലോട്ട്മെന്റ് റിട്ടേൺ രജിസ്ട്രാർക്ക് ഫയൽ ചെയ്യുന്നു.
- നിക്ഷേപകൻ വിദേശിയാണെങ്കിൽ, കമ്പനി നിശ്ചിത സമയത്തിനകം വിദേശനാണ്യ ചട്ടങ്ങൾ പ്രകാരം നിക്ഷേപം റിപ്പോർട്ട് ചെയ്യുന്നു.
സ്കീം വഴിയുള്ള ലയനം. ആരും ഓഹരികൾ "വാങ്ങുന്നില്ല". NCLT ഒരു സ്കീമിന് അനുമതി നൽകുന്നു; അതു പ്രകാരം:
- ട്രാൻസ്ഫറർ കമ്പനിയുടെ ആസ്തികളും ബാധ്യതകളും ജീവനക്കാരും കരാറുകളും ട്രാൻസ്ഫറി കമ്പനിയിൽ നിക്ഷിപ്തമാകുന്നു;
- ട്രാൻസ്ഫറർ കമ്പനിയുടെ ഓഹരിയുടമകൾക്ക് സ്വാപ്പ് റേഷ്യോ പ്രകാരം ട്രാൻസ്ഫറി കമ്പനിയുടെ പുതിയ ഓഹരികൾ ലഭിക്കുന്നു;
- ട്രാൻസ്ഫറർ കമ്പനി വൈൻഡിംഗ് അപ്പ് കൂടാതെ പിരിച്ചുവിടപ്പെടുന്നു.
ഇഫക്ടീവ് തീയതിക്കു ശേഷം, റെക്കോർഡ് തീയതിയിലെ ഓഹരിയുടമകൾക്ക് ഓഹരികൾ അലോട്ട് ചെയ്യുന്നു.
2. ഒരു ഓഹരി ഇടപാടിന്റെ സാധാരണ സമയക്രമം.
- രഹസ്യസ്വഭാവ കരാർ (കോൺഫിഡൻഷ്യാലിറ്റി എഗ്രിമെന്റ്).
- ടേം ഷീറ്റ്.
- ഡ്യൂ ഡിലിജൻസ്; ഇടത്തരം വലുപ്പമുള്ള ടാർഗെറ്റ് കമ്പനിക്ക് സാധാരണ മൂന്നു മുതൽ എട്ടു വരെ ആഴ്ച.
- SPA അല്ലെങ്കിൽ SSA, കൂടാതെ SHA എന്നിവ സംബന്ധിച്ച ചർച്ചകൾ.
- ഒപ്പിടൽ.
- CP-കൾ പാലിക്കൽ.
- ക്ലോസിംഗ്.
- ക്ലോസിംഗിനു ശേഷമുള്ള ഫയലിംഗുകളും സംയോജനവും.
വാങ്ങുന്നയാളുടെ സംരക്ഷണം പ്രധാനമായും മൂന്നിടത്താണ്: വാറന്റികൾ, അവയ്ക്കെതിരായ ഡിസ്ക്ലോഷർ ലെറ്റർ, ഇൻഡെംനിറ്റി പരിധിയും (ക്യാപ്) എസ്ക്രോയും. വിൽക്കുന്നയാളുടെ സംരക്ഷണം ആ പരിധിയിലും, ക്ലെയിമുകൾക്കുള്ള സമയപരിധികളിലും, ശ്രദ്ധയോടെ തയ്യാറാക്കിയ ഡിസ്ക്ലോഷർ ലെറ്ററിലുമാണ്.
3. ഒരു NCLT ലയനത്തിന്റെ സാധാരണ സമയക്രമം.
- സ്കീമിന് ബോർഡിന്റെ അംഗീകാരം.
- മൂല്യനിർണയ റിപ്പോർട്ടും സ്വാപ്പ് റേഷ്യോയും.
- NCLT-യിൽ അപേക്ഷ.
- NCLT നിർദേശിക്കുന്ന പ്രകാരം ഓഹരിയുടമകളുടെയും ക്രെഡിറ്റർമാരുടെയും യോഗങ്ങൾ.
- റെഗുലേറ്റർമാർക്കുള്ള നോട്ടീസുകൾ; കേന്ദ്ര സർക്കാർ, രജിസ്ട്രാർ, ബാധകമായിടത്ത് ഒഫീഷ്യൽ ലിക്വിഡേറ്റർ, ആദായനികുതി അധികാരികൾ എന്നിവർ ഉൾപ്പെടെ.
- അന്തിമ വാദവും അനുമതിയും.
- ഉത്തരവിന്റെ സാക്ഷ്യപ്പെടുത്തിയ പകർപ്പ് രജിസ്ട്രാർക്ക് ഫയൽ ചെയ്യൽ. ഇതാണ് ഇഫക്ടീവ് തീയതി.
- സ്വാപ്പ് റേഷ്യോ പ്രകാരം ഓഹരികളുടെ അലോട്ട്മെന്റ്.
വകുപ്പ് 233 പ്രകാരമുള്ള ഫാസ്റ്റ്-ട്രാക്ക് വഴിയിൽ, സ്കീം NCLT-ക്കു പകരം റീജിയണൽ ഡയറക്ടർക്കും രജിസ്ട്രാർക്കുമാണ് പോകുന്നത്. ചെറുകിട കമ്പനികൾക്കും, പൂർണ ഉടമസ്ഥതയിലുള്ള സബ്സിഡിയറിയുമായി ലയിക്കുന്ന ഹോൾഡിംഗ് കമ്പനിക്കും ആ വഴി ലഭ്യമാണ്.
4. അപ്പോയിന്റഡ് തീയതിയും ഇഫക്ടീവ് തീയതിയും: വിശദീകരണം.
സ്കീമിൽ ഒരു അപ്പോയിന്റഡ് തീയതി വ്യക്തമാക്കാൻ വകുപ്പ് 232(6) അനുവദിക്കുന്നു. NCLT മാസങ്ങൾക്കു ശേഷമാണ് സ്കീം അംഗീകരിക്കുന്നതെങ്കിൽ പോലും, അക്കൗണ്ടിംഗ്, നികുതി ആവശ്യങ്ങൾക്ക് ലയനം ആ തീയതി മുതൽ നടന്നതായി കണക്കാക്കുന്നു.
NCLT ഉത്തരവ് രജിസ്ട്രാർക്ക് ഫയൽ ചെയ്യുന്നതോടെ സ്കീം നിയമപരമായി പ്രാബല്യത്തിൽ വരുന്ന തീയതിയാണ് ഇഫക്ടീവ് തീയതി. ഈ രണ്ടു തീയതികൾക്കിടയിൽ ട്രാൻസ്ഫറർ കമ്പനി ട്രാൻസ്ഫറി കമ്പനിക്കുവേണ്ടി "ട്രസ്റ്റ് ആയി" ബിസിനസ് നടത്തുന്നു.
ലയനം പ്രഖ്യാപിച്ചതിനു ശേഷവും കുറച്ചുകാലം കത്തുകളിലും ശമ്പള സ്ലിപ്പുകളിലും ബാങ്ക് സ്റ്റേറ്റ്മെന്റുകളിലും പഴയ കമ്പനിയുടെ പേര് കാണാനിടയുള്ളത് എന്തുകൊണ്ടെന്ന്, ഒരു ജീവനക്കാരനോ വായ്പാദാതാവിനോ എതിർകക്ഷിക്കോ ഇതിൽ നിന്ന് മനസ്സിലാകും.
5. കോമ്പറ്റീഷൻ അനുമതി.
ഇന്ത്യയിലെ ലയന നിയന്ത്രണം നിർബന്ധിതവും, അനുമതി വരെ ഇടപാട് നിർത്തിവെക്കേണ്ട (സസ്പെൻസറി) സ്വഭാവമുള്ളതുമാണ്. അറിയിക്കേണ്ട ഒരു ഇടപാട് CCI അംഗീകരിക്കുന്നതുവരെ പൂർത്തിയാക്കാനാവില്ല.
ആസ്തിയുടെയോ വിറ്റുവരവിന്റെയോ പരിധികൾ കടന്നാൽ ഇടപാടുകൾ CCI-യെ അറിയിക്കണം. 10/09/2024 മുതൽ, താഴെ പറയുന്ന സാഹചര്യത്തിലും ഇടപാട് അറിയിക്കണം:
- ഇടപാടിന്റെ മൂല്യം 2,000 കോടി രൂപയിൽ കൂടുതലാണ്; കൂടാതെ
- ടാർഗെറ്റ് കമ്പനിക്ക് ഇന്ത്യയിൽ ഗണ്യമായ ബിസിനസ് പ്രവർത്തനങ്ങളുണ്ട്; ഇന്ത്യയിലെ ഉപയോക്താക്കൾ, വിറ്റുവരവ് അല്ലെങ്കിൽ ഗ്രോസ് മെർച്ചൻഡൈസ് വാല്യൂ എന്നിവയെ അടിസ്ഥാനമാക്കി CCI (കോമ്പിനേഷൻസ്) റെഗുലേഷൻസ്, 2024 (CCI (Combinations) Regulations, 2024) നിർവചിക്കുന്ന പരിശോധനയാണിത്.
മൊത്തം പരിശോധനാ കാലാവധി 150 ദിവസമാണ്. ഇടപാട് മൂല്യ പരിധി പാലിക്കപ്പെടുന്നിടത്ത് ചെറിയ ടാർഗെറ്റിനുള്ള ഇളവ് (സ്മോൾ ടാർഗെറ്റ് എക്സംപ്ഷൻ) ബാധകമല്ല.
മിതമായ വിറ്റുവരവുള്ള, എന്നാൽ ഉയർന്ന മൂല്യനിർണയത്തിൽ ഏറ്റെടുക്കപ്പെടുന്ന ഒരു സ്റ്റാർട്ടപ്പിന്റെ കാര്യത്തിൽ ആദ്യം പരിശോധിക്കേണ്ട വ്യവസ്ഥ ഇതാണ്.
6. ഇടപാടിലെ ESOP-കൾ.
കമ്പനീസ് ആക്ടിലെ വകുപ്പ് 62(1)(b), ഷെയർ ക്യാപിറ്റൽ റൂൾസിലെ (Share Capital Rules) ചട്ടം 12 എന്നിവ പ്രകാരം ഓപ്ഷനുകൾ കുറഞ്ഞത് ഒരു വർഷം കൊണ്ടാണ് വെസ്റ്റ് ചെയ്യേണ്ടത്. ഒരു വർഷത്തെ ക്ലിഫോടെയുള്ള നാലു വർഷത്തെ വെസ്റ്റിംഗ് വിപണിയിലെ പതിവാണ്, നിയമമല്ല.
ഒരു ഇടപാടിൽ, താഴെ പറയുന്നവയ്ക്ക് എന്തു സംഭവിക്കുമെന്ന് സ്കീമിലോ SPA-യിലോ പറഞ്ഞിരിക്കണം:
- വെസ്റ്റ് ചെയ്ത ഓപ്ഷനുകൾ: ക്ലോസിംഗിനു മുമ്പ് എക്സർസൈസ് ചെയ്യുക, പണം നൽകി വാങ്ങുക, അല്ലെങ്കിൽ റോൾ ഓവർ ചെയ്യുക;
- വെസ്റ്റ് ചെയ്യാത്ത ഓപ്ഷനുകൾ: വെസ്റ്റിംഗ് നേരത്തേയാക്കുക, വാങ്ങുന്ന കമ്പനിയിലെ തത്തുല്യ ഓപ്ഷനുകൾ പകരം നൽകുക, അല്ലെങ്കിൽ നഷ്ടപരിഹാരത്തോടെ റദ്ദാക്കുക;
- ESOP ട്രസ്റ്റ്, അങ്ങനെയൊന്ന് ഉണ്ടെങ്കിൽ.
നികുതി ഘടനയെ പിന്തുടരുന്നു:
- എക്സർസൈസ് ചെയ്യുമ്പോൾ, ന്യായമായ വിപണി മൂല്യവും എക്സർസൈസ് വിലയും തമ്മിലുള്ള വ്യത്യാസത്തിന് ശമ്പളമായി (പെർക്വിസിറ്റ്) നികുതി ചുമത്തുന്നു. തൊഴിലുടമ സ്രോതസ്സിൽ നികുതി പിടിക്കുന്നു.
- പിന്നീട് വിൽക്കുമ്പോൾ മൂലധന നേട്ട നികുതി ബാധകമാണ്.
- യോഗ്യതയുള്ള സ്റ്റാർട്ടപ്പുകൾക്ക് പെർക്വിസിറ്റ് നികുതി നീട്ടിവെക്കാനുള്ള സൗകര്യമുണ്ട്.
01/04/2026 മുതൽ ആദായനികുതി നിയമം, 2025 (Income-tax Act, 2025) ആണ് ഈ വ്യവസ്ഥകളെ നിയന്ത്രിക്കുന്നത്.
ഒരു ഇടപാടിൽ എന്തെങ്കിലും ഒപ്പിടുന്നതിനു മുമ്പ് ജീവനക്കാർ മൂന്നു രേഖകൾ വായിക്കണം: ESOP സ്കീം, സ്വന്തം ഗ്രാന്റ് ലെറ്റർ, ഇടപാടിനെക്കുറിച്ച് ജീവനക്കാർക്കു നൽകുന്ന അറിയിപ്പ്.
7. ക്ലോസിംഗിനു ശേഷമുള്ള തർക്കങ്ങൾ.
ഇടപാടിനു ശേഷമുള്ള മിക്ക തർക്കങ്ങളും ഇവയെക്കുറിച്ചാണ്:
- വാറന്റി ക്ലെയിമുകൾ: വെളിപ്പെടുത്താത്ത നികുതി ഡിമാൻഡ്, വ്യവഹാരം അല്ലെങ്കിൽ റെഗുലേറ്ററി ലംഘനം;
- ഏൺ-ഔട്ട് കണക്കുകൂട്ടലുകൾ;
- നോൺ-കംപീറ്റ്, നോൺ-സൊളിസിറ്റ് വ്യവസ്ഥകളുടെ ലംഘനങ്ങൾ;
- SHA പ്രകാരമുള്ള ഡെഡ്ലോക്ക് (തീരുമാനമെടുക്കാനാവാത്ത സ്തംഭനം).
ഇവ സാധാരണ SPA അല്ലെങ്കിൽ SHA പ്രകാരം ആർബിട്രേഷനിലേക്ക് പോകുന്നു. ചിലത് വകുപ്പുകൾ 241, 242 പ്രകാരം അടിച്ചമർത്തലും ദുർഭരണവും (oppression and mismanagement) സംബന്ധിച്ച ഹർജികളായി NCLT-യിലേക്ക് പോകുന്നു.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
കഴിഞ്ഞ മാസം ഞങ്ങൾ SPA ഒപ്പിട്ടു. ഓഹരികൾ ഇപ്പോൾ ഞങ്ങളുടേതാണോ?
ക്ലോസിംഗ് വരെ അല്ല. ഒപ്പിടൽ ബാധ്യത സൃഷ്ടിക്കുന്നു. CP-കൾ (മുൻവ്യവസ്ഥകൾ) പാലിക്കുകയും വില നൽകുകയും കൈമാറ്റം രേഖപ്പെടുത്തുകയും ചെയ്യുമ്പോഴാണ് ഉടമസ്ഥാവകാശം കൈമാറുന്നത്.
ഒരു ലിസ്റ്റഡ് കമ്പനിയിൽ ലയിക്കുന്ന കമ്പനിയിൽ എനിക്ക് ഓഹരികളുണ്ട്. പുതിയ ഓഹരികൾ എനിക്ക് എപ്പോൾ കിട്ടും?
സ്കീം പ്രാബല്യത്തിൽ വന്നതിനു ശേഷം, റെക്കോർഡ് തീയതിയിലെ ഓഹരിയുടമകൾക്ക്, സ്വാപ്പ് റേഷ്യോ അനുസരിച്ച്. ഭിന്നസംഖ്യയായി വരുന്ന ഓഹരി അവകാശങ്ങൾ സാധാരണ ഒന്നിച്ചുചേർത്ത് വിൽക്കുകയും കിട്ടുന്ന തുക വിതരണം ചെയ്യുകയും ചെയ്യുന്നു.
എന്റെ വെസ്റ്റ് ചെയ്യാത്ത ESOP-കൾ: ഏറ്റെടുക്കലിൽ അവ എനിക്ക് നഷ്ടമാകുമോ?
സ്വയമേവ നഷ്ടമാകില്ല. നിങ്ങളുടെ ഗ്രാന്റ് ലെറ്ററും സ്കീമുമാണ് തീരുമാനിക്കുന്നത്. ആക്സിലറേഷൻ, സബ്സ്റ്റിറ്റ്യൂഷൻ (പകരം ഓപ്ഷൻ നൽകൽ), ക്യാഷ്-ഔട്ട് (പണമായി തീർക്കൽ) വ്യവസ്ഥകൾ ഉണ്ടോ എന്നു നോക്കുക.
ചെറിയ ഒരു ഏറ്റെടുക്കലിന് CCI അനുമതി വേണോ?
ഏതെങ്കിലും പരിധി കടന്നാൽ മാത്രം. ആസ്തി കുറവാണെങ്കിലും വില വലുതായ ടാർഗെറ്റ് കമ്പനി, ഇടപാട് മൂല്യത്തിന്റെ അടിസ്ഥാനത്തിലുള്ള പരിശോധനയിൽ (ഡീൽ വാല്യൂ ടെസ്റ്റ്) പെടാം എന്ന് ഓർക്കുക.
ലയന സ്കീമിൽ കഴിഞ്ഞുപോയ ഒരു തീയതി ഉള്ളത് എന്തുകൊണ്ട്?
അതാണ് അപ്പോയിന്റഡ് തീയതി (appointed date). അക്കൗണ്ടിംഗിനും നികുതിക്കും ലയനം അന്നു മുതൽ പ്രാബല്യത്തിൽ വരുന്നു; ഇഫക്ടീവ് തീയതി (effective date) പിന്നീടാണ് വരുന്നത്.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമാണ് LBLO ഒരു കേസിൽ പ്രവർത്തിക്കുന്നത്.
14/11/2026-ലെ നിയമസ്ഥിതി.