
Fusions, acquisitions, tours d'investissement et ESOP : à quel moment les actions changent-elles vraiment de mains ?
Il existe trois manières courantes de réunir des entreprises ou de faire entrer de l'argent : l'achat d'actions, le tour d'investissement, et la fusion ou fusion-absorption.
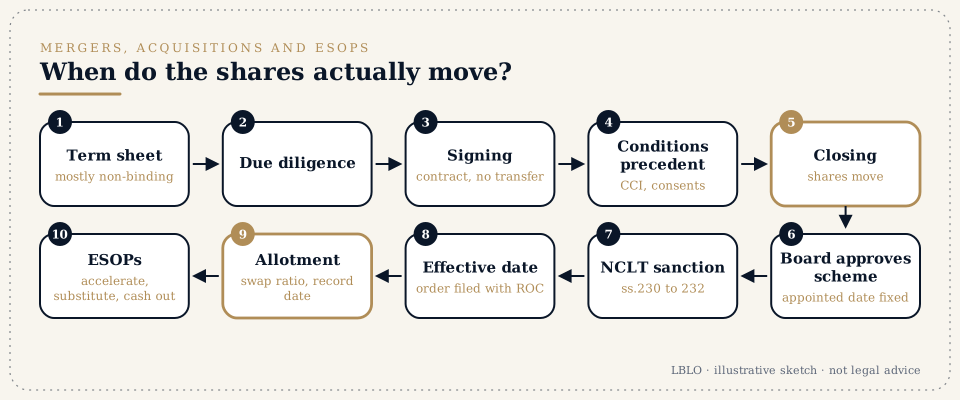
En bref
- Il existe trois manières courantes de réunir des entreprises ou de faire entrer de l'argent :
- l'achat d'actions (share purchase) : acheter des actions aux actionnaires existants ;
- le tour d'investissement (investment round) : souscrire à des actions nouvelles émises par la société ;
- la fusion ou fusion-absorption (merger ou amalgamation) : un plan approuvé par le Tribunal national du droit des sociétés (National Company Law Tribunal, NCLT), par lequel une société est absorbée par une autre.
- Dans un achat d'actions ou un tour d'investissement, les actions sont transférées à la réalisation de l'opération (closing ou completion). La réalisation intervient une fois les conditions suspensives remplies. La signature du contrat ne transfère pas les actions.
- Dans une fusion devant le NCLT, les actionnaires de la société absorbée reçoivent des actions de la société qui subsiste selon la parité d'échange (swap ratio), après l'entrée en vigueur du plan. La société absorbée est dissoute sans liquidation.
- Deux dates déroutent presque tout le monde :
- la date d'effet fixée par le plan (appointed date), à compter de laquelle le plan produit ses effets comptables et fiscaux ;
- la date d'entrée en vigueur (effective date), à laquelle les ordonnances du NCLT sont déposées auprès du registre des sociétés (Registrar of Companies).
- Les fusions entre petites sociétés, ou entre une société mère et sa filiale détenue en totalité, peuvent emprunter une voie accélérée prévue par l'article 233. Cette voie exige l'approbation du Directeur régional (Regional Director), et non celle du NCLT.
- Les grandes opérations exigent l'approbation préalable de la Commission de la concurrence de l'Inde (Competition Commission of India, CCI). Cela comprend les opérations d'une valeur supérieure à Rs. 2,000 crore lorsque la cible exerce des activités commerciales substantielles en Inde. L'opération ne peut pas être réalisée tant que la CCI ne l'a pas approuvée ou que le délai d'examen n'a pas expiré.
- Les ESOP (plans d'options sur actions des salariés) demandent une préparation particulière dans chaque opération :
- L'acquisition des droits sur les options non encore acquises est-elle accélérée ?
- Sont-elles remplacées par des options de l'acquéreur ?
- Sont-elles rachetées en numéraire ?
- Qui supporte l'impôt ?
Les termes que vous entendrez
- Lettre d'intention (term sheet)
- le bref résumé, pour l'essentiel non contraignant, des conditions commerciales, signé avant les contrats définitifs. Ses clauses de confidentialité, d'exclusivité et de droit applicable sont en général contraignantes.
- Audit préalable (due diligence, DD)
- l'examen juridique, financier et fiscal de la cible par l'acquéreur.
- SPA, SSA, SHA
-
- le contrat de cession d'actions (share purchase agreement) (achat d'actions existantes) ;
- le contrat de souscription d'actions (share subscription agreement) (souscription à des actions nouvelles) ;
- le pacte d'actionnaires (shareholders' agreement) (la manière dont la société est dirigée après l'opération).
- Conditions suspensives (conditions precedent, CP)
- ce qui doit se produire avant la réalisation. Par exemple les autorisations réglementaires, les consentements de tiers, la correction des points relevés par l'audit préalable, et les résolutions du conseil d'administration et des actionnaires.
- Signature (signing) et réalisation (closing)
- la signature crée le contrat. La réalisation (closing ou completion) est le moment où l'argent est payé et où les actions sont transférées ou attribuées. L'intervalle entre les deux peut être de plusieurs semaines ou de plusieurs mois.
- Date butoir (long-stop date)
- la date à laquelle la réalisation doit avoir eu lieu, faute de quoi chaque partie peut se retirer.
- Déclarations, garanties et indemnisations (representations, warranties and indemnities)
- les déclarations du vendeur sur l'entreprise, et la promesse d'indemniser l'acquéreur si elles se révèlent inexactes.
- Séquestre (escrow) et retenue (holdback)
- une partie du prix retenue pour garantir les indemnisations.
- Complément de prix (earn-out)
- une partie du prix payée plus tard, liée aux résultats futurs.
- Valorisation pre-money et post-money ; dilution
- la valeur de la société avant et après le nouvel investissement. La dilution est la baisse du pourcentage détenu par les actionnaires existants lorsque des actions nouvelles sont émises.
- Préférence de liquidation, anti-dilution, ROFR, ROFO, tag-along, drag-along
-
- préférence de liquidation (liquidation preference) : l'investisseur est payé en premier en cas de vente ou de liquidation ;
- anti-dilution : une protection si des actions sont émises plus tard à un prix inférieur ;
- ROFR et ROFO : le droit de premier refus (right of first refusal) et le droit de première offre (right of first offer) en cas de vente d'actions ;
- tag-along (sortie conjointe) : le droit de se joindre à une vente aux mêmes conditions ;
- drag-along (sortie forcée) : le droit d'obliger les actionnaires minoritaires à se joindre à une vente.
- Plan d'arrangement (scheme of arrangement)
- le plan de fusion, de scission ou de réorganisation approuvé par le NCLT en vertu des articles 230 à 232 de la loi sur les sociétés de 2013 (Companies Act, 2013).
- Société absorbée (transferor) et société absorbante (transferee)
- la société qui est absorbée, et la société qui subsiste.
- Parité d'échange (swap ratio)
- le nombre d'actions de la société absorbante que reçoit un actionnaire de la société absorbée. Elle s'appuie sur un rapport d'évaluation établi par un évaluateur agréé (registered valuer).
- Date d'enregistrement (record date)
- la date qui fixe quels actionnaires reçoivent les nouvelles actions.
- Date d'effet fixée par le plan (appointed date) et date d'entrée en vigueur (effective date)
- expliquées au point 4 ci-dessous.
- ESOP, attribution (grant), acquisition des droits (vesting), cliff, levée (exercise)
-
- attribution (grant) : l'option est accordée ;
- acquisition des droits (vesting) : l'option devient exerçable, en général sur quatre ans avec une période initiale d'un an (cliff) ;
- levée (exercise) : le salarié paie le prix d'exercice et reçoit des actions.
- Accélération (single-trigger, double-trigger)
- l'acquisition des droits avancée en cas de vente (single-trigger), ou en cas de vente suivie de la perte de l'emploi (double-trigger).
- Good leaver et bad leaver
- le traitement des options lorsqu'un salarié part, selon les circonstances de son départ.
En détail
1. Trois structures, trois moments de transfert.
Achat d'actions. L'acquéreur achète des actions existantes aux promoteurs (promoters) ou à d'autres détenteurs. L'argent va aux vendeurs, et non à la société.
- À la réalisation, les vendeurs remettent des instructions de transfert signées. Pour les actions dématérialisées, le teneur de compte (depository participant) traite le transfert.
- La société inscrit l'acquéreur dans son registre des associés (register of members).
- Jusqu'à la réalisation, les vendeurs sont propriétaires des actions, exercent les droits de vote qui y sont attachés et supportent le risque.
Tour d'investissement (émission primaire). La société émet des actions nouvelles au profit de l'investisseur, en général par placement privé (private placement) ou par attribution préférentielle (preferential allotment).
- L'investisseur verse les fonds sur un compte bancaire distinct.
- Le conseil d'administration attribue les actions.
- La société dépose la déclaration d'attribution (return of allotment) auprès du registre des sociétés.
- Si l'investisseur est étranger, la société déclare l'investissement selon la réglementation des changes dans le délai prescrit.
Fusion par plan (scheme). Personne n'« achète » d'actions. Le NCLT homologue un plan en vertu duquel :
- les actifs, les passifs, les salariés et les contrats de la société absorbée sont dévolus à la société absorbante ;
- les actionnaires de la société absorbée reçoivent des actions nouvelles de la société absorbante selon la parité d'échange ;
- la société absorbée est dissoute sans être liquidée.
Les actions sont attribuées après la date d'entrée en vigueur, aux détenteurs inscrits à la date d'enregistrement.
2. Le calendrier habituel d'une cession d'actions.
- Accord de confidentialité.
- Lettre d'intention (term sheet).
- Audit préalable, en général trois à huit semaines pour une cible de taille moyenne.
- Négociation du SPA ou du SSA et du SHA.
- Signature.
- Réalisation des conditions suspensives.
- Réalisation de l'opération (closing).
- Dépôts postérieurs à la réalisation et intégration.
La protection de l'acquéreur tient surtout à trois éléments : les garanties, la lettre de divulgation (disclosure letter) qui leur est opposée, et le plafond d'indemnisation assorti du séquestre. La protection du vendeur tient au plafond, aux délais de réclamation et à une lettre de divulgation rédigée avec soin.
3. Le calendrier habituel d'une fusion devant le NCLT.
- Approbation du plan par le conseil d'administration.
- Rapport d'évaluation et parité d'échange.
- Demande au NCLT.
- Assemblées des actionnaires et des créanciers selon les directives du NCLT.
- Notifications aux autorités, notamment au gouvernement central, au registre des sociétés, au liquidateur officiel (Official Liquidator) s'il y a lieu, et à l'administration de l'impôt sur le revenu.
- Audience finale et homologation.
- Dépôt de la copie certifiée de l'ordonnance auprès du registre des sociétés. C'est la date d'entrée en vigueur.
- Attribution des actions selon la parité d'échange.
Dans la voie accélérée de l'article 233, le plan est soumis au Directeur régional et au registre des sociétés au lieu du NCLT. Cette voie est ouverte aux petites sociétés et à la société mère qui fusionne avec sa filiale détenue en totalité.
4. La date d'effet fixée par le plan et la date d'entrée en vigueur, expliquées.
L'article 232(6) permet au plan de fixer une date d'effet (appointed date). À compter de cette date, la fusion est réputée avoir eu lieu sur le plan comptable et fiscal, même si le NCLT n'approuve le plan que des mois plus tard.
La date d'entrée en vigueur est celle à laquelle le plan devient juridiquement applicable, par le dépôt de l'ordonnance du NCLT auprès du registre des sociétés. Entre les deux dates, la société absorbée exploite l'entreprise « en fiducie » (in trust) pour le compte de la société absorbante.
Pour un salarié, un prêteur ou un cocontractant, cela explique pourquoi des lettres, des bulletins de paie et des relevés bancaires peuvent encore porter le nom de l'ancienne société pendant quelque temps après l'annonce d'une fusion.
5. L'autorisation au titre du droit de la concurrence.
En Inde, le contrôle des concentrations est obligatoire et suspensif. Une opération soumise à notification ne peut pas être réalisée tant que la CCI ne l'a pas approuvée.
Les opérations sont soumises à notification si elles franchissent les seuils d'actifs ou de chiffre d'affaires. Depuis le 10/09/2024, une opération est également soumise à notification si :
- la valeur de la transaction dépasse Rs. 2,000 crore ; et
- la cible exerce des activités commerciales substantielles en Inde, critère que le règlement de la CCI sur les concentrations de 2024 (CCI (Combinations) Regulations, 2024) définit par référence aux utilisateurs, au chiffre d'affaires ou à la valeur brute des marchandises (gross merchandise value) en Inde.
Le délai global d'examen est de 150 jours. L'exemption des petites cibles ne s'applique pas lorsque le seuil de la valeur de l'opération est atteint.
Pour une start-up acquise à une valorisation élevée avec un chiffre d'affaires modeste, c'est la disposition à vérifier en premier.
6. Les ESOP dans une opération.
En vertu de l'article 62(1)(b) de la loi sur les sociétés et de la règle 12 des règles sur le capital social (Share Capital Rules), les droits sur les options doivent s'acquérir sur au moins un an. L'acquisition sur quatre ans avec une période initiale d'un an (cliff) est une pratique de marché, non une règle de droit.
Dans une opération, le plan ou le SPA devrait indiquer ce qu'il advient :
- des options dont les droits sont acquis : levées avant la réalisation, rachetées en numéraire, ou reportées (rolled over) ;
- des options dont les droits ne sont pas acquis : accélérées, remplacées par des options équivalentes de l'acquéreur, ou annulées contre compensation ;
- de la fiducie ESOP (ESOP trust), s'il y en a une.
L'impôt suit la structure :
- Lors de la levée, la différence entre la juste valeur de marché et le prix d'exercice est imposée comme un salaire (un avantage accessoire, perquisite). L'employeur retient l'impôt à la source.
- Lors d'une vente ultérieure, l'impôt sur les plus-values s'applique.
- Les start-up éligibles disposent d'une faculté de report de l'impôt sur cet avantage.
À compter du 01/04/2026, la loi relative à l'impôt sur le revenu de 2025 (Income-tax Act, 2025) régit ces dispositions.
Les salariés devraient lire trois documents avant de signer quoi que ce soit lors d'une opération : le plan ESOP, leur lettre d'attribution, et la communication adressée aux salariés au sujet de l'opération.
7. Les litiges après la réalisation.
La plupart des litiges postérieurs à une opération portent sur :
- les réclamations au titre des garanties : un redressement fiscal, un procès ou un manquement réglementaire non divulgué ;
- le calcul du complément de prix (earn-out) ;
- les violations des clauses de non-concurrence et de non-sollicitation ;
- le blocage (deadlock) dans le cadre du SHA.
Ces litiges sont en général soumis à l'arbitrage prévu par le SPA ou le SHA. Certains sont portés devant le NCLT sous la forme de requêtes pour oppression et mauvaise gestion en vertu des articles 241 et 242.
Les questions que l'on pose
Nous avons signé le SPA le mois dernier. Sommes-nous propriétaires des actions ?
Pas avant la réalisation de l'opération (closing). La signature crée l'obligation. La propriété est transférée lorsque les conditions suspensives (CP) sont remplies, que le prix est payé et que le transfert est inscrit.
Je détiens des actions d'une société qui fusionne avec une société cotée. Quand recevrai-je les nouvelles actions ?
Après l'entrée en vigueur du plan de fusion (scheme), pour les détenteurs inscrits à la date d'enregistrement (record date), selon la parité d'échange (swap ratio). Les rompus sont en général regroupés et vendus, et le produit de la vente est versé aux intéressés.
Mes ESOP dont les droits ne sont pas encore acquis : vais-je les perdre lors de l'acquisition ?
Pas automatiquement. Votre lettre d'attribution et le plan en décident. Cherchez-y les clauses d'accélération, de substitution ou de rachat en numéraire.
Faut-il l'accord de la CCI pour une petite acquisition ?
Seulement si un seuil est franchi. N'oubliez pas que le critère de la valeur de l'opération peut viser une cible aux actifs modestes mais au prix élevé.
Pourquoi le plan de fusion porte-t-il une date située dans le passé ?
C'est la date d'effet fixée par le plan (appointed date). La fusion produit ses effets comptables et fiscaux à compter de cette date, tandis que la date d'entrée en vigueur (effective date) vient plus tard.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, comme le permettent les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire que sur la base d'un mandat convenu par écrit.
État du droit au 14/11/2026.