
Слияния, поглощения, раунды инвестиций и ESOP: когда акции действительно переходят?
Есть три распространенных способа объединить бизнес или привлечь деньги: покупка акций, раунд инвестиций и слияние или присоединение.
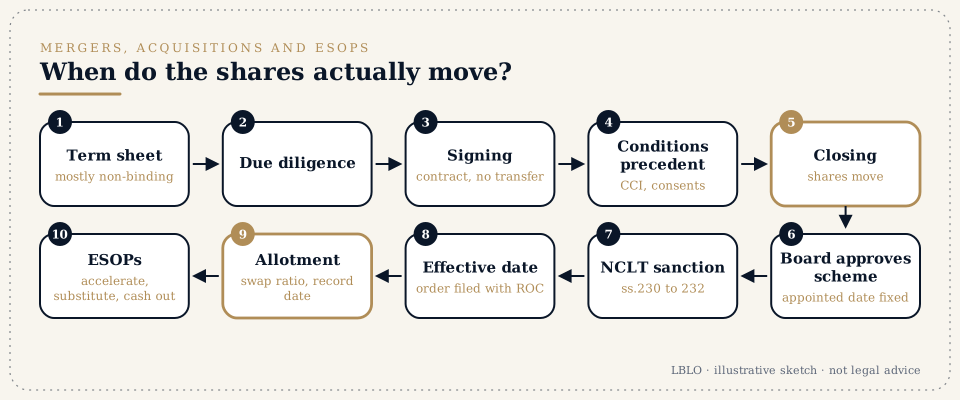
Кратко
- Есть три распространенных способа объединить бизнес или привлечь деньги:
- покупка акций: приобретение акций у существующих акционеров;
- раунд инвестиций: подписка на новые акции, выпускаемые компанией;
- слияние или присоединение: схема, утвержденная Национальным трибуналом по корпоративному праву (National Company Law Tribunal, NCLT), по которой одна компания поглощается другой.
- При покупке акций или в раунде инвестиций акции переходят при закрытии сделки (closing, completion). Закрытие наступает после выполнения отлагательных условий. Подписание договора не переносит акции.
- При слиянии через NCLT акционеры поглощаемой компании получают акции компании, которая продолжает существовать, по коэффициенту обмена акций (swap ratio), после того как схема вступит в силу. Поглощаемая компания прекращается без ликвидации.
- Две даты путают почти всех:
- назначенная дата (appointed date), с которой схема действует для целей учета и налогов;
- дата вступления в силу (effective date), когда постановления NCLT поданы Регистратору компаний (Registrar of Companies).
- Слияния между малыми компаниями или между холдинговой компанией и ее дочерней компанией, полностью ей принадлежащей, могут идти по ускоренной процедуре по статье 233. Для этой процедуры нужно одобрение Регионального директора (Regional Director), а не NCLT.
- Крупные сделки требуют предварительного одобрения Комиссии по конкуренции Индии (Competition Commission of India, CCI). К ним относятся сделки стоимостью более 2,000 кроров рупий, если целевая компания ведет существенную хозяйственную деятельность в Индии. Сделку нельзя закрыть, пока CCI ее не одобрит или пока не истечет срок рассмотрения.
- Опционные программы для работников (ESOP) требуют отдельного планирования в каждой сделке:
- Ускоряется ли вестинг опционов, по которым он еще не наступил?
- Заменяются ли они опционами компании-покупателя?
- Выкупаются ли они за деньги?
- Кто несет налог?
Термины, которые вы услышите
- Соглашение об основных условиях (term sheet)
- краткое, в основном не имеющее обязательной силы изложение коммерческих условий, которое подписывают до основных договоров. Его положения о конфиденциальности, эксклюзивности и применимом праве обычно обязательны.
- Юридическая проверка (due diligence, DD)
- юридическая, финансовая и налоговая проверка целевой компании, которую проводит покупатель.
- SPA, SSA, SHA
-
- договор купли-продажи акций (share purchase agreement) (покупка существующих акций);
- договор о подписке на акции (share subscription agreement) (подписка на новые акции);
- акционерное соглашение (shareholders' agreement) (как компания управляется после сделки).
- Отлагательные условия (conditions precedent, CP)
- то, что должно произойти до закрытия сделки. Примеры: одобрения регуляторов, согласия третьих лиц, устранение замечаний юридической проверки, решения совета директоров и акционеров.
- Подписание и закрытие сделки (signing и closing)
- подписание создает договор. Закрытие сделки (completion) наступает, когда уплачены деньги, а акции переданы или размещены. Между ними могут пройти недели или месяцы.
- Предельная дата (long-stop date)
- дата, к которой сделка должна быть закрыта; если этого не произошло, любая из сторон вправе выйти из сделки.
- Заверения, гарантии и обязательства по возмещению (representations, warranties, indemnities)
- заявления продавца о бизнесе и обещание возместить покупателю потери, если они окажутся неверными.
- Эскроу и удержание (escrow, holdback)
- часть цены, удержанная для обеспечения обязательств по возмещению.
- Отложенный платеж (earn-out)
- часть цены, которая уплачивается позже и привязана к будущим результатам.
- Оценка до и после инвестиции (pre-money, post-money); размытие (dilution)
- стоимость компании до новой инвестиции и после нее. Размытие означает снижение процентной доли существующих акционеров при выпуске новых акций.
- Ликвидационная привилегия, защита от размытия, ROFR, ROFO, tag-along, drag-along
-
- ликвидационная привилегия (liquidation preference): инвестор получает выплату первым при продаже или ликвидации;
- защита от размытия (anti-dilution): защита на случай, если позже акции будут выпущены по более низкой цене;
- ROFR и ROFO: право первого отказа и право первого предложения при продаже акций;
- tag-along: право присоединиться к продаже на тех же условиях;
- drag-along: право обязать миноритарных акционеров присоединиться к продаже.
- Схема реорганизации (scheme of arrangement)
- утвержденный NCLT план слияния, выделения или реорганизации по статьям с 230 по 232 Закона о компаниях 2013 года (Companies Act, 2013).
- Передающая и принимающая компании (transferor, transferee)
- компания, которая поглощается, и компания, которая продолжает существовать.
- Коэффициент обмена акций (swap ratio)
- сколько акций принимающей компании получает акционер передающей компании. Он подтверждается отчетом об оценке, составленным зарегистрированным оценщиком.
- Дата фиксации (record date)
- дата, по которой определяется, какие акционеры получают новые акции.
- Назначенная дата и дата вступления в силу (appointed date, effective date)
- объяснены ниже, в пункте 4.
- ESOP, предоставление (grant), вестинг (vesting), клифф (cliff), исполнение (exercise)
-
- предоставление (grant): опцион выдан;
- вестинг (vesting): опцион становится доступным для исполнения, обычно в течение четырех лет с годовым клиффом (cliff);
- исполнение (exercise): работник платит цену исполнения и получает акции.
- Ускорение вестинга (acceleration: single-trigger, double-trigger)
- вестинг наступает досрочно при продаже компании (single-trigger) либо при продаже, за которой следует потеря работы (double-trigger).
- Good leaver и bad leaver
- как поступают с опционами, когда работник уходит, в зависимости от обстоятельств ухода.
Подробно
1. Три структуры, три момента перехода.
Покупка акций. Покупатель приобретает существующие акции у промоутеров или других акционеров. Деньги получают продавцы, а не компания.
- При закрытии сделки продавцы передают подписанные распоряжения о передаче. Если акции дематериализованы, передачу проводит участник депозитария (depository participant).
- Компания вносит покупателя в свой реестр участников.
- До закрытия сделки продавцы владеют акциями, голосуют ими и несут риск.
Раунд инвестиций (первичный выпуск). Компания выпускает новые акции для инвестора, обычно путем частного размещения (private placement) или преференциального размещения (preferential allotment).
- Инвестор вносит деньги на отдельный банковский счет.
- Совет директоров размещает акции.
- Компания подает Регистратору отчет о размещении акций (return of allotment).
- Если инвестор иностранный, компания сообщает об инвестиции по правилам валютного регулирования в установленный срок.
Слияние по схеме. Никто не «покупает» акции. NCLT утверждает схему, по которой:
- активы, обязательства, работники и договоры передающей компании переходят к принимающей компании;
- акционеры передающей компании получают новые акции принимающей компании по коэффициенту обмена;
- передающая компания прекращается без ликвидации.
Акции размещаются после даты вступления в силу среди тех, кто числится акционером на дату фиксации.
2. Обычный ход сделки с акциями.
- Соглашение о конфиденциальности.
- Соглашение об основных условиях (term sheet).
- Юридическая проверка (due diligence), обычно от трех до восьми недель для целевой компании среднего размера.
- Согласование SPA или SSA и SHA.
- Подписание.
- Выполнение отлагательных условий.
- Закрытие сделки.
- Подача отчетности после закрытия и интеграция.
Защита покупателя сосредоточена главным образом в трех местах: в гарантиях, в письме о раскрытии информации (disclosure letter), которое их ограничивает, а также в пределе возмещения и эскроу. Защита продавца состоит в этом пределе, в сроках для предъявления требований и в тщательно составленном письме о раскрытии информации.
3. Обычный ход слияния через NCLT.
- Одобрение схемы советом директоров.
- Отчет об оценке и коэффициент обмена акций.
- Заявление в NCLT.
- Собрания акционеров и кредиторов по указанию NCLT.
- Уведомления регуляторам, включая Центральное правительство, Регистратора, Официального ликвидатора (Official Liquidator), где это применимо, и органы подоходного налога.
- Заключительное слушание и утверждение.
- Заверенная копия постановления подается Регистратору. Это и есть дата вступления в силу.
- Размещение акций по коэффициенту обмена.
При ускоренной процедуре по статье 233 схема направляется не в NCLT, а Региональному директору и Регистратору. Эта процедура доступна малым компаниям и холдинговой компании, которая сливается со своей дочерней компанией, полностью ей принадлежащей.
4. Назначенная дата и дата вступления в силу: объяснение.
Статья 232(6) позволяет указать в схеме назначенную дату. С этой даты слияние считается состоявшимся для целей бухгалтерского учета и налогов, даже если NCLT утвердит схему на месяцы позже.
Дата вступления в силу наступает, когда схема начинает действовать юридически, то есть при подаче постановления NCLT Регистратору. Между этими двумя датами передающая компания ведет деятельность «в доверительном порядке» (in trust) в интересах принимающей компании.
Работнику, кредитору или контрагенту это объясняет, почему в письмах, расчетных листках и банковских выписках еще какое-то время после объявления о слиянии может стоять название прежней компании.
5. Одобрение по конкурентному праву.
Контроль за слияниями в Индии обязателен и имеет приостанавливающий характер. Сделку, подлежащую уведомлению, нельзя завершить, пока CCI ее не одобрит.
Сделки подлежат уведомлению, если превышены пороги по активам или обороту. С 10/09/2024 сделка подлежит уведомлению также в случае, если:
- стоимость сделки превышает 2,000 кроров рупий; и
- целевая компания ведет существенную хозяйственную деятельность в Индии; этот критерий Положение CCI о комбинациях 2024 года (CCI (Combinations) Regulations, 2024) определяет через число пользователей, оборот или валовую стоимость проданных товаров (gross merchandise value) в Индии.
Общий срок рассмотрения составляет 150 дней. Изъятие для небольших целевых компаний не применяется, если достигнут порог стоимости сделки.
Если стартап приобретают по высокой оценке при скромном обороте, именно это положение нужно проверить первым.
6. ESOP в сделке.
По статье 62(1)(b) Закона о компаниях и правилу 12 Правил об акционерном капитале (Share Capital Rules) вестинг опционов должен длиться не менее одного года. Четырехлетний вестинг с годовым клиффом является рыночной практикой, а не требованием закона.
В сделке схема или SPA должны определять, что происходит:
- с опционами, по которым вестинг наступил: они исполняются до закрытия, выкупаются за деньги или переносятся в новую программу;
- с опционами, по которым вестинг не наступил: вестинг ускоряется, они заменяются равноценными опционами компании-покупателя или аннулируются с компенсацией;
- с трастом ESOP, если он есть.
Налог следует за структурой:
- При исполнении опциона разница между справедливой рыночной стоимостью и ценой исполнения облагается налогом как заработная плата (дополнительная выгода, perquisite). Работодатель удерживает налог у источника.
- При последующей продаже применяется налог на прирост капитала.
- Для стартапов, отвечающих установленным требованиям, предусмотрена отсрочка налога на дополнительную выгоду.
С 01/04/2026 эти положения регулирует Закон о подоходном налоге 2025 года (Income-tax Act, 2025).
Прежде чем подписывать что-либо в связи со сделкой, работникам следует прочитать три документа: программу ESOP, свое письмо о предоставлении опционов и сообщение для работников о сделке.
7. Споры после закрытия сделки.
Большинство споров после сделки касается:
- требований по гарантиям: нераскрытое налоговое требование, судебный спор или нарушение регуляторных норм;
- расчета отложенного платежа (earn-out);
- нарушений обязательств не конкурировать и не переманивать работников и клиентов;
- тупиковых ситуаций (deadlock) по SHA.
Обычно такие споры передаются в арбитраж по SPA или SHA. Некоторые попадают в NCLT как петиции о притеснении и ненадлежащем управлении по статьям 241 и 242.
Вопросы, которые задают
Мы подписали договор купли-продажи акций (SPA) в прошлом месяце. Акции уже наши?
Нет, до закрытия сделки они не ваши. Подписание создает обязательство. Право собственности переходит, когда выполнены отлагательные условия (CP), уплачена цена и передача зарегистрирована.
У меня акции компании, которая присоединяется к листинговой компании. Когда я получу новые акции?
После вступления схемы в силу, если вы числитесь акционером на дату фиксации, и по коэффициенту обмена акций (swap ratio). Дробные части акций обычно объединяют и продают, а выручку выплачивают акционерам.
Мои опционы ESOP, по которым вестинг еще не наступил: потеряю ли я их при поглощении?
Автоматически нет. Это решают ваше письмо о предоставлении опционов и схема. Ищите условия об ускорении вестинга, замене опционов или их выкупе за деньги.
Нужно ли одобрение CCI для небольшого поглощения?
Только если превышен один из порогов. Помните, что критерий стоимости сделки может охватить целевую компанию с небольшими активами, но высокой ценой.
Почему в схеме слияния указана дата в прошлом?
Это назначенная дата (appointed date). С нее слияние действует для целей бухгалтерского учета и налогов, а дата вступления в силу (effective date) наступает позже.
Эти ответы представляют собой краткие просветительские обзоры; они не являются юридической консультацией по какому-либо конкретному делу.
Серьезный вопрос заслуживает внимательно прочитанных материалов.
Встречи проводятся по предварительной записи по адресу: G-46, Basement, Greater Kailash III, New Delhi. Переписку читает руководитель Бюро.
На этой странице дана общая информация о работе Lokesh Bhardwaj Law Offices, как это допускают Правила Совета адвокатов Индии (Bar Council of India Rules). Она не является юридической консультацией и не создает отношений адвоката и клиента. LBLO ведет дело только на основании поручения, согласованного в письменной форме.
Право изложено по состоянию на 14/11/2026.