
Fusões, aquisições, rondas de investimento e ESOP: quando é que as ações mudam realmente de mãos?
Há três formas comuns de juntar empresas ou de trazer dinheiro: a compra de ações, a ronda de investimento e a fusão ou incorporação (merger ou amalgamation).
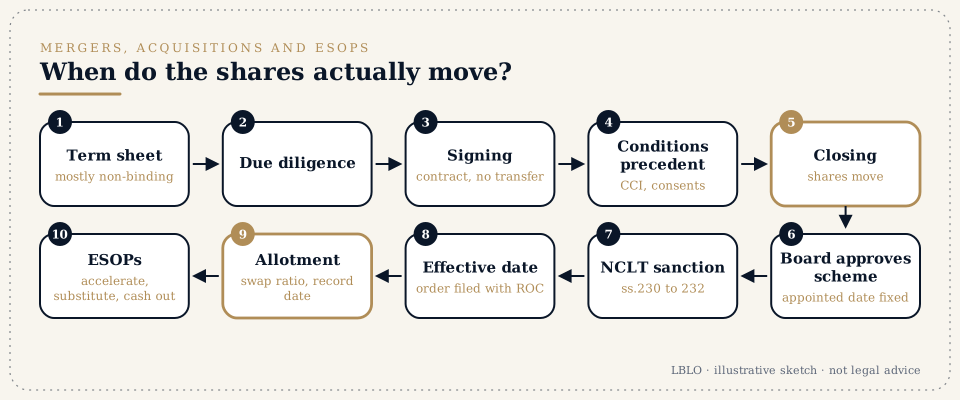
Em resumo
- Há três formas comuns de juntar empresas ou de trazer dinheiro:
- compra de ações (share purchase): comprar ações aos acionistas existentes;
- ronda de investimento (investment round): subscrever novas ações emitidas pela sociedade;
- fusão ou incorporação (merger ou amalgamation): um plano aprovado pelo Tribunal Nacional de Direito das Sociedades (National Company Law Tribunal, NCLT), em que uma sociedade é absorvida por outra.
- Numa compra de ações ou numa ronda de investimento, as ações mudam de mãos no fecho (closing ou completion). O fecho vem depois de cumpridas as condições suspensivas (conditions precedent). A assinatura do contrato não transmite as ações.
- Numa fusão no NCLT, os acionistas da sociedade absorvida recebem ações da sociedade que subsiste, segundo o rácio de troca (swap ratio), depois de o plano se tornar eficaz. A sociedade absorvida é dissolvida sem liquidação.
- Há duas datas que confundem quase toda a gente:
- a data de referência (appointed date), a partir da qual o plano produz efeitos para a contabilidade e para os impostos;
- a data de eficácia (effective date), em que as ordens do NCLT são entregues no Registrar of Companies (registo das sociedades).
- As fusões entre sociedades pequenas, ou entre uma sociedade-mãe e a sua subsidiária integralmente detida, podem seguir uma via acelerada (fast-track) ao abrigo da Secção 233. Essa via exige a aprovação do Diretor Regional (Regional Director), e não do NCLT.
- As grandes operações precisam da aprovação prévia da Comissão da Concorrência da Índia (Competition Commission of India, CCI). Isto inclui as operações de valor superior a Rs. 2,000 crore em que a sociedade-alvo tenha uma atividade empresarial substancial na Índia. A operação não pode ser fechada enquanto a CCI não a aprovar ou enquanto não terminar o prazo de apreciação.
- Os ESOP (planos de opções sobre ações para trabalhadores) exigem um planeamento específico em todas as operações:
- As opções ainda não adquiridas (unvested) são aceleradas?
- São substituídas por opções do comprador?
- São liquidadas em dinheiro (cash-out)?
- Quem suporta o imposto?
Termos que vai ouvir
- Term sheet (carta de termos)
- o resumo curto, em grande parte não vinculativo, dos termos comerciais, assinado antes dos contratos definitivos. As suas cláusulas de confidencialidade, de exclusividade e de lei aplicável são, em regra, vinculativas.
- Due diligence (DD)
- a análise jurídica, financeira e fiscal que o comprador faz da sociedade-alvo.
- SPA, SSA, SHA
-
- o contrato de compra e venda de ações (share purchase agreement) (compra de ações existentes);
- o contrato de subscrição de ações (share subscription agreement) (subscrição de novas ações);
- o acordo de acionistas (shareholders' agreement) (como a sociedade é gerida depois da operação).
- Condições suspensivas (conditions precedent, CPs)
- o que tem de acontecer antes do fecho. São exemplos as aprovações regulatórias, os consentimentos de terceiros, a correção das falhas detetadas na DD e as deliberações do conselho de administração e dos acionistas.
- Assinatura (signing) e fecho (closing)
- a assinatura cria o contrato. O fecho (closing ou completion) é o momento em que o dinheiro é pago e as ações são transmitidas ou atribuídas. O intervalo entre os dois pode ser de semanas ou de meses.
- Data-limite (long-stop date)
- a data até à qual o fecho tem de acontecer, sob pena de qualquer das partes poder desistir.
- Declarações, garantias e indemnizações (representations, warranties and indemnities)
- as declarações do vendedor sobre o negócio e a promessa de compensar o comprador se elas se revelarem falsas.
- Escrow e retenção (holdback)
- parte do preço que fica retida para garantir as indemnizações.
- Earn-out
- parte do preço paga mais tarde, ligada ao desempenho futuro.
- Avaliação pre-money e post-money; diluição
- o valor da sociedade antes e depois do novo investimento. A diluição é a descida da percentagem dos titulares existentes quando são emitidas novas ações.
- Preferência na liquidação (liquidation preference), antidiluição, ROFR, ROFO, tag-along, drag-along
-
- preferência na liquidação (liquidation preference): o investidor é pago em primeiro lugar numa venda ou numa liquidação;
- antidiluição (anti-dilution): proteção para o caso de serem emitidas mais tarde ações a um preço inferior;
- ROFR e ROFO: o direito de preferência (right of first refusal) e o direito de primeira oferta (right of first offer) numa venda de ações;
- tag-along: o direito de se juntar a uma venda nas mesmas condições;
- drag-along: o direito de obrigar os titulares minoritários a juntar-se a uma venda.
- Plano de reorganização (scheme of arrangement)
- o plano aprovado pelo NCLT para uma fusão, uma cisão ou uma reorganização, ao abrigo das Secções 230 a 232 da Lei das Sociedades, 2013 (Companies Act, 2013).
- Sociedade incorporada (transferor company) e sociedade incorporante (transferee company)
- a sociedade que é absorvida e a sociedade que subsiste.
- Rácio de troca (swap ratio)
- quantas ações da sociedade incorporante recebe um acionista da sociedade incorporada. Assenta num relatório de avaliação de um avaliador registado.
- Data de registo (record date)
- a data que fixa quais os acionistas que recebem as novas ações.
- Data de referência (appointed date) e data de eficácia (effective date)
- explicadas no ponto 4, mais abaixo.
- ESOP, atribuição (grant), aquisição (vesting), cliff, exercício (exercise)
-
- atribuição (grant): a opção é concedida;
- aquisição (vesting): a opção passa a poder ser exercida, em regra ao longo de quatro anos, com um cliff (período inicial de espera) de um ano;
- exercício (exercise): o trabalhador paga o preço de exercício e recebe ações.
- Aceleração (single-trigger, double-trigger)
- a aquisição das opções é antecipada em caso de venda (single-trigger), ou em caso de venda seguida da perda do emprego (double-trigger).
- Good leaver e bad leaver
- o tratamento dado às opções quando um trabalhador sai, consoante as circunstâncias da saída.
Em pormenor
1. Três estruturas, três momentos de transmissão.
Compra de ações. O comprador adquire ações existentes aos promotores ou a outros titulares. O dinheiro vai para os vendedores, e não para a sociedade.
- No fecho, os vendedores entregam as instruções de transmissão assinadas. No caso de ações desmaterializadas, é o participante do depositário (depository participant) que processa a transmissão.
- A sociedade inscreve o comprador no seu livro de registo de sócios.
- Até ao fecho, os vendedores são donos das ações, exercem o respetivo direito de voto e suportam o risco.
Ronda de investimento (emissão primária). A sociedade emite novas ações a favor do investidor, em regra por colocação privada (private placement) ou por atribuição preferencial (preferential allotment).
- O investidor paga para uma conta bancária separada.
- O conselho de administração atribui as ações.
- A sociedade entrega a declaração de atribuição (return of allotment) no Registrar.
- Se o investidor for estrangeiro, a sociedade comunica o investimento, nos termos das regras cambiais, dentro do prazo fixado.
Fusão por plano. Ninguém «compra» ações. O NCLT homologa um plano nos termos do qual:
- os ativos, os passivos, os trabalhadores e os contratos da sociedade incorporada passam para a sociedade incorporante;
- os acionistas da sociedade incorporada recebem novas ações da sociedade incorporante, segundo o rácio de troca;
- a sociedade incorporada é dissolvida sem ser liquidada.
As ações são atribuídas depois da data de eficácia, a quem for titular na data de registo.
2. A cronologia habitual de uma operação sobre ações.
- Acordo de confidencialidade.
- Term sheet.
- Due diligence, em regra de três a oito semanas para uma sociedade-alvo de dimensão média.
- Negociação do SPA ou do SSA e do SHA.
- Assinatura.
- Cumprimento das condições suspensivas.
- Fecho.
- Entregas posteriores ao fecho e integração.
A proteção do comprador está sobretudo em três pontos: as garantias (warranties), a carta de divulgação (disclosure letter) que as limita, e o teto das indemnizações e o escrow. A proteção do vendedor está no teto, nos prazos para apresentar pedidos e numa carta de divulgação redigida com cuidado.
3. A cronologia habitual de uma fusão no NCLT.
- Aprovação do plano pelo conselho de administração.
- Relatório de avaliação e rácio de troca.
- Pedido ao NCLT.
- Assembleias de acionistas e de credores, conforme o NCLT determinar.
- Notificações aos reguladores, incluindo o Governo Central, o Registrar, o Liquidatário Oficial (Official Liquidator), quando aplicável, e as autoridades do imposto sobre o rendimento.
- Audiência final e homologação.
- Cópia certificada da ordem entregue no Registrar. Esta é a data de eficácia.
- Atribuição das ações segundo o rácio de troca.
Na via acelerada da Secção 233, o plano vai ao Diretor Regional e ao Registrar, em vez de ir ao NCLT. Essa via está aberta às sociedades pequenas e a uma sociedade-mãe que se funda com a sua subsidiária integralmente detida.
4. A data de referência e a data de eficácia, explicadas.
A Secção 232(6) permite que o plano fixe uma data de referência. A partir dessa data, considera-se que a fusão ocorreu para efeitos contabilísticos e fiscais, mesmo que o NCLT só aprove o plano meses depois.
A data de eficácia é aquela em que o plano passa a vigorar juridicamente, com a entrega da ordem do NCLT no Registrar. Entre as duas datas, a sociedade incorporada prossegue a atividade «em trust» (por conta) da sociedade incorporante.
Para um trabalhador, um financiador ou uma contraparte, isto explica por que razão as cartas, os recibos de vencimento e os extratos bancários podem continuar a ter o nome da sociedade antiga durante algum tempo depois de anunciada uma fusão.
5. A aprovação em matéria de concorrência.
Na Índia, o controlo das concentrações é obrigatório e suspensivo. Uma operação sujeita a notificação não pode ser concluída enquanto a CCI não a aprovar.
As operações estão sujeitas a notificação se ultrapassarem os limiares de ativos ou de volume de negócios. Desde 10/09/2024, uma operação está também sujeita a notificação se:
- o valor da transação exceder Rs. 2,000 crore; e
- a sociedade-alvo tiver uma atividade empresarial substancial na Índia, critério que os Regulamentos da CCI (Concentrações), 2024 (CCI (Combinations) Regulations, 2024) definem por referência aos utilizadores, ao volume de negócios ou ao valor bruto das mercadorias na Índia.
O prazo global de apreciação é de 150 dias. A isenção para sociedades-alvo pequenas não se aplica quando o limiar do valor da operação é atingido.
Para uma start-up que esteja a ser adquirida por uma avaliação elevada e com um volume de negócios modesto, esta é a disposição a verificar em primeiro lugar.
6. Os ESOP numa operação.
Nos termos da Secção 62(1)(b) da Lei das Sociedades e da Regra 12 das Regras do Capital Social (Share Capital Rules), as opções têm de ser adquiridas ao longo de, pelo menos, um ano. A aquisição em quatro anos com um cliff de um ano é prática de mercado, e não lei.
Numa operação, o plano ou o SPA deve dizer o que acontece:
- às opções já adquiridas (vested): exercidas antes do fecho, compradas em dinheiro ou transferidas para o novo plano (rolled over);
- às opções ainda não adquiridas (unvested): aceleradas, substituídas por opções equivalentes do comprador ou canceladas com compensação;
- ao trust do ESOP, se existir.
O imposto acompanha a estrutura:
- No exercício, a diferença entre o justo valor de mercado e o preço de exercício é tributada como salário (um benefício acessório, perquisite). O empregador retém o imposto na fonte.
- Numa venda posterior, aplica-se o imposto sobre as mais-valias.
- As start-ups elegíveis dispõem de um mecanismo de diferimento do imposto sobre esse benefício.
A partir de 01/04/2026, estas disposições são regidas pela Lei do Imposto sobre o Rendimento, 2025 (Income-tax Act, 2025).
Os trabalhadores devem ler três documentos antes de assinarem seja o que for numa operação: o plano de ESOP, a sua carta de atribuição e a comunicação aos trabalhadores sobre a operação.
7. Litígios depois do fecho.
A maior parte dos litígios posteriores a uma operação diz respeito a:
- pedidos ao abrigo das garantias: uma liquidação de imposto, um litígio ou uma infração regulatória não divulgados;
- cálculos do earn-out;
- violações das obrigações de não concorrência e de não aliciamento;
- impasse (deadlock) no âmbito do SHA.
Em regra, estes litígios vão para arbitragem, nos termos do SPA ou do SHA. Alguns vão ao NCLT como petições por opressão e má gestão, ao abrigo das Secções 241 e 242.
Perguntas que as pessoas fazem
Assinámos o SPA no mês passado. Somos donos das ações?
Só a partir do fecho (closing). A assinatura cria a obrigação. A propriedade transmite-se quando as condições suspensivas (CPs) estão cumpridas, o preço está pago e a transmissão está registada.
Tenho ações de uma sociedade que vai ser incorporada numa sociedade cotada. Quando recebo as novas ações?
Depois de o plano produzir efeitos, para quem for titular na data de registo (record date), segundo o rácio de troca (swap ratio). Os direitos a frações de ações são, em regra, agrupados e vendidos, e o produto da venda é pago aos titulares.
Os meus ESOP ainda não adquiridos (unvested): vou perdê-los na aquisição?
Não automaticamente. Quem decide são a sua carta de atribuição (grant letter) e o plano. Procure cláusulas de aceleração, de substituição ou de liquidação em dinheiro (cash-out).
Precisamos da aprovação da CCI para uma aquisição pequena?
Só se for ultrapassado um limiar. Lembre-se de que o critério do valor da operação pode abranger uma sociedade-alvo com poucos ativos mas com um preço elevado.
Porque é que o plano de fusão tem uma data no passado?
Essa é a data de referência (appointed date). A fusão produz efeitos contabilísticos e fiscais a partir dela, ao passo que a data de eficácia (effective date) vem mais tarde.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho de Lokesh Bhardwaj Law Offices, conforme permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto com base num mandato acordado por escrito.
Direito em vigor em 14/11/2026.