
ਰਲੇਵੇਂ, ਐਕੁਜ਼ੀਸ਼ਨ, ਨਿਵੇਸ਼ ਦੌਰ ਅਤੇ ESOP: ਸ਼ੇਅਰ ਅਸਲ ਵਿੱਚ ਕਦੋਂ ਤਬਦੀਲ ਹੁੰਦੇ ਹਨ?
ਕਾਰੋਬਾਰਾਂ ਨੂੰ ਜੋੜਨ ਜਾਂ ਪੈਸਾ ਲਿਆਉਣ ਦੇ ਤਿੰਨ ਆਮ ਤਰੀਕੇ ਹਨ: ਸ਼ੇਅਰ ਖ਼ਰੀਦ, ਨਿਵੇਸ਼ ਦੌਰ, ਅਤੇ ਰਲੇਵਾਂ ਜਾਂ ਅਮੈਲਗਮੇਸ਼ਨ।
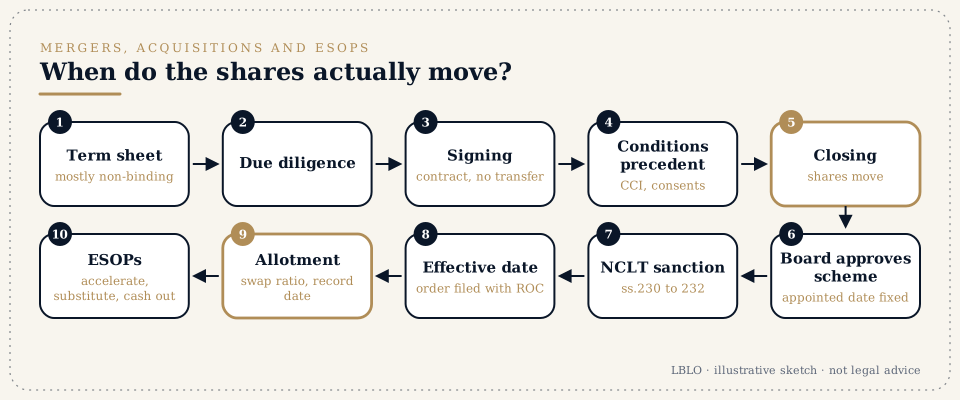
ਸੰਖੇਪ ਵਿੱਚ
- ਕਾਰੋਬਾਰਾਂ ਨੂੰ ਜੋੜਨ ਜਾਂ ਪੈਸਾ ਲਿਆਉਣ ਦੇ ਤਿੰਨ ਆਮ ਤਰੀਕੇ ਹਨ:
- ਸ਼ੇਅਰ ਖ਼ਰੀਦ: ਮੌਜੂਦਾ ਸ਼ੇਅਰਧਾਰਕਾਂ ਤੋਂ ਸ਼ੇਅਰ ਖ਼ਰੀਦਣਾ;
- ਨਿਵੇਸ਼ ਦੌਰ: ਕੰਪਨੀ ਵੱਲੋਂ ਜਾਰੀ ਕੀਤੇ ਨਵੇਂ ਸ਼ੇਅਰ ਲੈਣਾ (ਸਬਸਕ੍ਰਾਈਬ ਕਰਨਾ);
- ਰਲੇਵਾਂ ਜਾਂ ਅਮੈਲਗਮੇਸ਼ਨ: NCLT ਵੱਲੋਂ ਮਨਜ਼ੂਰ ਕੀਤੀ ਸਕੀਮ, ਜਿਸ ਵਿੱਚ ਇੱਕ ਕੰਪਨੀ ਦੂਜੀ ਵਿੱਚ ਸਮਾ ਜਾਂਦੀ ਹੈ।
- ਸ਼ੇਅਰ ਖ਼ਰੀਦ ਜਾਂ ਨਿਵੇਸ਼ ਦੌਰ ਵਿੱਚ ਸ਼ੇਅਰ ਕਲੋਜ਼ਿੰਗ (ਕੰਪਲੀਸ਼ਨ) ਤੇ ਤਬਦੀਲ ਹੁੰਦੇ ਹਨ। ਕਲੋਜ਼ਿੰਗ ਪੂਰਵ-ਸ਼ਰਤਾਂ ਪੂਰੀਆਂ ਹੋਣ ਤੋਂ ਬਾਅਦ ਹੁੰਦੀ ਹੈ। ਸਮਝੌਤੇ ਤੇ ਦਸਤਖ਼ਤ ਕਰਨ ਨਾਲ ਸ਼ੇਅਰ ਤਬਦੀਲ ਨਹੀਂ ਹੁੰਦੇ।
- NCLT ਰਲੇਵੇਂ ਵਿੱਚ, ਸਮਾ ਜਾਣ ਵਾਲੀ ਕੰਪਨੀ ਦੇ ਸ਼ੇਅਰਧਾਰਕਾਂ ਨੂੰ ਸਕੀਮ ਦੇ ਪ੍ਰਭਾਵੀ ਹੋਣ ਤੋਂ ਬਾਅਦ ਸਵੈਪ ਅਨੁਪਾਤ (swap ratio) ਅਨੁਸਾਰ ਕਾਇਮ ਰਹਿਣ ਵਾਲੀ ਕੰਪਨੀ ਦੇ ਸ਼ੇਅਰ ਮਿਲਦੇ ਹਨ। ਸਮਾ ਜਾਣ ਵਾਲੀ ਕੰਪਨੀ ਵਾਈਂਡਿੰਗ ਅੱਪ ਤੋਂ ਬਿਨਾਂ ਭੰਗ ਹੋ ਜਾਂਦੀ ਹੈ।
- ਦੋ ਤਾਰੀਖ਼ਾਂ ਲਗਭਗ ਹਰ ਕਿਸੇ ਨੂੰ ਉਲਝਾ ਦਿੰਦੀਆਂ ਹਨ:
- ਨਿਯਤ ਤਾਰੀਖ਼ (appointed date), ਜਿਸ ਤੋਂ ਸਕੀਮ ਖਾਤਿਆਂ ਅਤੇ ਟੈਕਸ ਲਈ ਅਸਰ ਵਿੱਚ ਆਉਂਦੀ ਹੈ;
- ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ (effective date), ਜਦੋਂ NCLT ਦੇ ਹੁਕਮ ਕੰਪਨੀਆਂ ਦੇ ਰਜਿਸਟਰਾਰ (Registrar of Companies) ਕੋਲ ਦਾਖ਼ਲ ਕੀਤੇ ਜਾਂਦੇ ਹਨ।
- ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਦੇ ਆਪਸੀ ਰਲੇਵੇਂ, ਜਾਂ ਹੋਲਡਿੰਗ ਕੰਪਨੀ ਅਤੇ ਉਸ ਦੀ ਪੂਰੀ ਮਾਲਕੀ ਵਾਲੀ ਸਹਾਇਕ ਕੰਪਨੀ ਦੇ ਰਲੇਵੇਂ, ਧਾਰਾ 233 ਹੇਠ ਫ਼ਾਸਟ-ਟ੍ਰੈਕ ਰਾਹ ਵਰਤ ਸਕਦੇ ਹਨ। ਉਸ ਰਾਹ ਲਈ NCLT ਦੀ ਨਹੀਂ, ਰੀਜਨਲ ਡਾਇਰੈਕਟਰ ਦੀ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ।
- ਵੱਡੇ ਸੌਦਿਆਂ ਲਈ ਭਾਰਤੀ ਮੁਕਾਬਲਾ ਕਮਿਸ਼ਨ (Competition Commission of India, CCI) ਦੀ ਅਗਾਊਂ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ। ਇਨ੍ਹਾਂ ਵਿੱਚ 2,000 ਕਰੋੜ ਰੁਪਏ ਤੋਂ ਵੱਧ ਮੁੱਲ ਦੇ ਉਹ ਸੌਦੇ ਸ਼ਾਮਲ ਹਨ ਜਿੱਥੇ ਟਾਰਗੇਟ ਕੰਪਨੀ ਦਾ ਭਾਰਤ ਵਿੱਚ ਚੋਖਾ ਕਾਰੋਬਾਰ ਹੋਵੇ। ਜਦੋਂ ਤੱਕ CCI ਮਨਜ਼ੂਰੀ ਨਾ ਦੇ ਦੇਵੇ ਜਾਂ ਪੜਤਾਲ ਦੀ ਮਿਆਦ ਨਾ ਮੁੱਕ ਜਾਵੇ, ਸੌਦੇ ਦੀ ਕਲੋਜ਼ਿੰਗ ਨਹੀਂ ਹੋ ਸਕਦੀ।
- ਹਰ ਸੌਦੇ ਵਿੱਚ ESOP ਲਈ ਵੱਖਰੀ ਵਿਉਂਤਬੰਦੀ ਚਾਹੀਦੀ ਹੈ:
- ਕੀ ਅਨਵੈਸਟਿਡ ਆਪਸ਼ਨਾਂ ਦੀ ਵੈਸਟਿੰਗ ਪਹਿਲਾਂ ਕਰ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ (ਐਕਸਲਰੇਸ਼ਨ)?
- ਕੀ ਉਨ੍ਹਾਂ ਦੀ ਥਾਂ ਖ਼ਰੀਦਦਾਰ ਕੰਪਨੀ ਦੇ ਆਪਸ਼ਨ ਦਿੱਤੇ ਜਾਂਦੇ ਹਨ?
- ਕੀ ਉਨ੍ਹਾਂ ਬਦਲੇ ਨਕਦ ਭੁਗਤਾਨ ਕੀਤਾ ਜਾਂਦਾ ਹੈ?
- ਟੈਕਸ ਕੌਣ ਭਰਦਾ ਹੈ?
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- ਟਰਮ ਸ਼ੀਟ (Term sheet)
- ਵਪਾਰਕ ਸ਼ਰਤਾਂ ਦਾ ਛੋਟਾ ਸਾਰ, ਜੋ ਜ਼ਿਆਦਾਤਰ ਬੰਧਨਕਾਰੀ ਨਹੀਂ ਹੁੰਦਾ ਅਤੇ ਅੰਤਿਮ ਸਮਝੌਤਿਆਂ ਤੋਂ ਪਹਿਲਾਂ ਦਸਤਖ਼ਤ ਕੀਤਾ ਜਾਂਦਾ ਹੈ। ਇਸ ਦੀਆਂ ਗੁਪਤਤਾ, ਐਕਸਕਲੂਸਿਵਿਟੀ ਅਤੇ ਲਾਗੂ ਕਾਨੂੰਨ ਵਾਲੀਆਂ ਸ਼ਰਤਾਂ ਆਮ ਤੌਰ ਤੇ ਬੰਧਨਕਾਰੀ ਹੁੰਦੀਆਂ ਹਨ।
- ਡਿਊ ਡਿਲੀਜੈਂਸ (Due diligence, DD)
- ਖ਼ਰੀਦਦਾਰ ਵੱਲੋਂ ਟਾਰਗੇਟ ਕੰਪਨੀ ਦੀ ਕਾਨੂੰਨੀ, ਵਿੱਤੀ ਅਤੇ ਟੈਕਸ ਪੜਤਾਲ।
- SPA, SSA, SHA
-
- ਸ਼ੇਅਰ ਖ਼ਰੀਦ ਸਮਝੌਤਾ (share purchase agreement) (ਮੌਜੂਦਾ ਸ਼ੇਅਰ ਖ਼ਰੀਦਣਾ);
- ਸ਼ੇਅਰ ਸਬਸਕ੍ਰਿਪਸ਼ਨ ਸਮਝੌਤਾ (share subscription agreement) (ਨਵੇਂ ਸ਼ੇਅਰ ਲੈਣਾ);
- ਸ਼ੇਅਰਧਾਰਕਾਂ ਦਾ ਸਮਝੌਤਾ (shareholders' agreement) (ਸੌਦੇ ਤੋਂ ਬਾਅਦ ਕੰਪਨੀ ਕਿਵੇਂ ਚਲਾਈ ਜਾਵੇਗੀ)।
- ਪੂਰਵ-ਸ਼ਰਤਾਂ (Conditions precedent, CPs)
- ਜੋ ਕੁਝ ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਪਹਿਲਾਂ ਹੋਣਾ ਲਾਜ਼ਮੀ ਹੈ। ਮਿਸਾਲ ਵਜੋਂ ਰੈਗੂਲੇਟਰੀ ਮਨਜ਼ੂਰੀਆਂ, ਤੀਜੀ ਧਿਰ ਦੀਆਂ ਸਹਿਮਤੀਆਂ, DD ਵਿੱਚ ਨਿਕਲੀਆਂ ਖ਼ਾਮੀਆਂ ਦਾ ਸੁਧਾਰ, ਅਤੇ ਬੋਰਡ ਤੇ ਸ਼ੇਅਰਧਾਰਕਾਂ ਦੇ ਮਤੇ।
- ਸਾਈਨਿੰਗ ਅਤੇ ਕਲੋਜ਼ਿੰਗ (Signing and closing)
- ਦਸਤਖ਼ਤ (ਸਾਈਨਿੰਗ) ਨਾਲ ਇਕਰਾਰਨਾਮਾ ਬਣਦਾ ਹੈ। ਕਲੋਜ਼ਿੰਗ (ਕੰਪਲੀਸ਼ਨ) ਉਹ ਹੈ ਜਦੋਂ ਪੈਸਾ ਅਦਾ ਹੁੰਦਾ ਹੈ ਅਤੇ ਸ਼ੇਅਰ ਤਬਦੀਲ ਜਾਂ ਅਲਾਟ ਹੁੰਦੇ ਹਨ। ਦੋਵਾਂ ਵਿਚਕਾਰ ਹਫ਼ਤਿਆਂ ਜਾਂ ਮਹੀਨਿਆਂ ਦਾ ਵਕਫ਼ਾ ਹੋ ਸਕਦਾ ਹੈ।
- ਲੌਂਗ-ਸਟਾਪ ਤਾਰੀਖ਼ (Long-stop date)
- ਉਹ ਤਾਰੀਖ਼ ਜਿਸ ਤੱਕ ਕਲੋਜ਼ਿੰਗ ਹੋ ਜਾਣੀ ਲਾਜ਼ਮੀ ਹੈ, ਨਹੀਂ ਤਾਂ ਕੋਈ ਵੀ ਧਿਰ ਸੌਦੇ ਤੋਂ ਪਿੱਛੇ ਹਟ ਸਕਦੀ ਹੈ।
- ਰਿਪ੍ਰਜ਼ੈਂਟੇਸ਼ਨ, ਵਾਰੰਟੀਆਂ ਅਤੇ ਇਨਡੈਮਨਿਟੀਆਂ (Representations, warranties and indemnities)
- ਕਾਰੋਬਾਰ ਬਾਰੇ ਵੇਚਣ ਵਾਲੇ ਦੇ ਬਿਆਨ, ਅਤੇ ਇਹ ਵਾਅਦਾ ਕਿ ਜੇ ਉਹ ਗ਼ਲਤ ਸਾਬਤ ਹੋਣ ਤਾਂ ਖ਼ਰੀਦਦਾਰ ਦੇ ਨੁਕਸਾਨ ਦੀ ਭਰਪਾਈ ਕੀਤੀ ਜਾਵੇਗੀ।
- ਐਸਕ੍ਰੋ ਅਤੇ ਹੋਲਡਬੈਕ (Escrow and holdback)
- ਕੀਮਤ ਦਾ ਉਹ ਹਿੱਸਾ ਜੋ ਇਨਡੈਮਨਿਟੀਆਂ ਦੀ ਜ਼ਮਾਨਤ ਵਜੋਂ ਰੋਕ ਲਿਆ ਜਾਂਦਾ ਹੈ।
- ਅਰਨ-ਆਊਟ (Earn-out)
- ਕੀਮਤ ਦਾ ਉਹ ਹਿੱਸਾ ਜੋ ਬਾਅਦ ਵਿੱਚ ਅਦਾ ਹੁੰਦਾ ਹੈ ਅਤੇ ਭਵਿੱਖ ਦੀ ਕਾਰਗੁਜ਼ਾਰੀ ਨਾਲ ਜੁੜਿਆ ਹੁੰਦਾ ਹੈ।
- ਪ੍ਰੀ-ਮਨੀ ਅਤੇ ਪੋਸਟ-ਮਨੀ ਵੈਲਿਊਏਸ਼ਨ; ਡਾਇਲਿਊਸ਼ਨ (Pre-money and post-money valuation; dilution)
- ਨਵੇਂ ਨਿਵੇਸ਼ ਤੋਂ ਪਹਿਲਾਂ ਅਤੇ ਬਾਅਦ ਕੰਪਨੀ ਦਾ ਮੁੱਲ। ਡਾਇਲਿਊਸ਼ਨ ਉਹ ਕਮੀ ਹੈ ਜੋ ਨਵੇਂ ਸ਼ੇਅਰ ਜਾਰੀ ਹੋਣ ਤੇ ਮੌਜੂਦਾ ਧਾਰਕਾਂ ਦੀ ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਵਿੱਚ ਆਉਂਦੀ ਹੈ।
- ਲਿਕੁਇਡੇਸ਼ਨ ਪ੍ਰੈਫ਼ਰੈਂਸ, ਐਂਟੀ-ਡਾਇਲਿਊਸ਼ਨ, ROFR, ROFO, ਟੈਗ-ਅਲੌਂਗ, ਡ੍ਰੈਗ-ਅਲੌਂਗ (Liquidation preference, anti-dilution, tag-along, drag-along)
-
- ਲਿਕੁਇਡੇਸ਼ਨ ਪ੍ਰੈਫ਼ਰੈਂਸ: ਵਿਕਰੀ ਜਾਂ ਵਾਈਂਡ-ਅੱਪ ਤੇ ਨਿਵੇਸ਼ਕ ਨੂੰ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਅਦਾਇਗੀ ਹੁੰਦੀ ਹੈ;
- ਐਂਟੀ-ਡਾਇਲਿਊਸ਼ਨ: ਸੁਰੱਖਿਆ, ਜੇ ਬਾਅਦ ਵਿੱਚ ਸ਼ੇਅਰ ਘੱਟ ਕੀਮਤ ਤੇ ਜਾਰੀ ਕੀਤੇ ਜਾਣ;
- ROFR ਅਤੇ ROFO: ਸ਼ੇਅਰਾਂ ਦੀ ਵਿਕਰੀ ਤੇ ਪਹਿਲੇ ਇਨਕਾਰ ਦਾ ਹੱਕ (right of first refusal) ਅਤੇ ਪਹਿਲੀ ਪੇਸ਼ਕਸ਼ ਦਾ ਹੱਕ (right of first offer);
- ਟੈਗ-ਅਲੌਂਗ: ਉਨ੍ਹਾਂ ਹੀ ਸ਼ਰਤਾਂ ਤੇ ਵਿਕਰੀ ਵਿੱਚ ਸ਼ਾਮਲ ਹੋਣ ਦਾ ਹੱਕ;
- ਡ੍ਰੈਗ-ਅਲੌਂਗ: ਘੱਟ-ਗਿਣਤੀ ਧਾਰਕਾਂ ਨੂੰ ਵਿਕਰੀ ਵਿੱਚ ਸ਼ਾਮਲ ਹੋਣ ਲਈ ਮਜਬੂਰ ਕਰਨ ਦਾ ਹੱਕ।
- ਸਕੀਮ ਆਫ਼ ਅਰੇਂਜਮੈਂਟ (Scheme of arrangement)
- ਕੰਪਨੀਜ਼ ਐਕਟ, 2013 (Companies Act, 2013) ਦੀਆਂ ਧਾਰਾਵਾਂ 230 ਤੋਂ 232 ਹੇਠ ਰਲੇਵੇਂ, ਡੀਮਰਜਰ ਜਾਂ ਪੁਨਰਗਠਨ ਦੀ NCLT ਵੱਲੋਂ ਮਨਜ਼ੂਰ ਕੀਤੀ ਯੋਜਨਾ।
- ਟ੍ਰਾਂਸਫ਼ਰਰ ਅਤੇ ਟ੍ਰਾਂਸਫ਼ਰੀ ਕੰਪਨੀ (Transferor and transferee company)
- ਉਹ ਕੰਪਨੀ ਜੋ ਸਮਾ ਜਾਂਦੀ ਹੈ, ਅਤੇ ਉਹ ਕੰਪਨੀ ਜੋ ਕਾਇਮ ਰਹਿੰਦੀ ਹੈ।
- ਸਵੈਪ ਅਨੁਪਾਤ (Swap ratio)
- ਟ੍ਰਾਂਸਫ਼ਰਰ ਦੇ ਸ਼ੇਅਰਧਾਰਕ ਨੂੰ ਟ੍ਰਾਂਸਫ਼ਰੀ ਦੇ ਕਿੰਨੇ ਸ਼ੇਅਰ ਮਿਲਦੇ ਹਨ। ਇਸ ਦਾ ਆਧਾਰ ਰਜਿਸਟਰਡ ਵੈਲਿਊਅਰ ਦੀ ਵੈਲਿਊਏਸ਼ਨ ਰਿਪੋਰਟ ਹੁੰਦੀ ਹੈ।
- ਰਿਕਾਰਡ ਤਾਰੀਖ਼ (Record date)
- ਉਹ ਤਾਰੀਖ਼ ਜੋ ਤੈਅ ਕਰਦੀ ਹੈ ਕਿ ਨਵੇਂ ਸ਼ੇਅਰ ਕਿਹੜੇ ਸ਼ੇਅਰਧਾਰਕਾਂ ਨੂੰ ਮਿਲਣਗੇ।
- ਨਿਯਤ ਤਾਰੀਖ਼ ਅਤੇ ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ (Appointed date and effective date)
- ਹੇਠਾਂ ਨੁਕਤਾ 4 ਵਿੱਚ ਸਮਝਾਈਆਂ ਗਈਆਂ ਹਨ।
- ESOP, ਗ੍ਰਾਂਟ, ਵੈਸਟਿੰਗ, ਕਲਿੱਫ਼, ਐਕਸਰਸਾਈਜ਼ (grant, vesting, cliff, exercise)
-
- ਗ੍ਰਾਂਟ: ਆਪਸ਼ਨ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ;
- ਵੈਸਟਿੰਗ: ਆਪਸ਼ਨ ਵਰਤਣਯੋਗ ਹੋ ਜਾਂਦਾ ਹੈ, ਆਮ ਤੌਰ ਤੇ ਚਾਰ ਸਾਲਾਂ ਵਿੱਚ, ਇੱਕ ਸਾਲ ਦੇ ਕਲਿੱਫ਼ ਨਾਲ;
- ਐਕਸਰਸਾਈਜ਼: ਮੁਲਾਜ਼ਮ ਐਕਸਰਸਾਈਜ਼ ਕੀਮਤ ਅਦਾ ਕਰਦਾ ਹੈ ਅਤੇ ਉਸ ਨੂੰ ਸ਼ੇਅਰ ਮਿਲਦੇ ਹਨ।
- ਐਕਸਲਰੇਸ਼ਨ (ਸਿੰਗਲ-ਟ੍ਰਿਗਰ, ਡਬਲ-ਟ੍ਰਿਗਰ) (Acceleration: single-trigger, double-trigger)
- ਵਿਕਰੀ ਹੋਣ ਤੇ ਵੈਸਟਿੰਗ ਪਹਿਲਾਂ ਕਰ ਦੇਣਾ (ਸਿੰਗਲ-ਟ੍ਰਿਗਰ), ਜਾਂ ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਨੌਕਰੀ ਖੁੱਸਣ ਤੇ ਅਜਿਹਾ ਕਰਨਾ (ਡਬਲ-ਟ੍ਰਿਗਰ)।
- ਗੁੱਡ ਲੀਵਰ ਅਤੇ ਬੈਡ ਲੀਵਰ (Good leaver and bad leaver)
- ਮੁਲਾਜ਼ਮ ਦੇ ਛੱਡ ਕੇ ਜਾਣ ਤੇ ਆਪਸ਼ਨਾਂ ਦਾ ਕੀ ਬਣਦਾ ਹੈ, ਜੋ ਛੱਡਣ ਦੇ ਹਾਲਾਤ ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ।
ਵਿਸਥਾਰ ਵਿੱਚ
1. ਤਿੰਨ ਢਾਂਚੇ, ਤਬਾਦਲੇ ਦੇ ਤਿੰਨ ਪਲ।
ਸ਼ੇਅਰ ਖ਼ਰੀਦ। ਖ਼ਰੀਦਦਾਰ ਪ੍ਰਮੋਟਰਾਂ ਜਾਂ ਹੋਰ ਧਾਰਕਾਂ ਤੋਂ ਮੌਜੂਦਾ ਸ਼ੇਅਰ ਖ਼ਰੀਦਦਾ ਹੈ। ਪੈਸਾ ਵੇਚਣ ਵਾਲਿਆਂ ਨੂੰ ਜਾਂਦਾ ਹੈ, ਕੰਪਨੀ ਨੂੰ ਨਹੀਂ।
- ਕਲੋਜ਼ਿੰਗ ਤੇ ਵੇਚਣ ਵਾਲੇ ਦਸਤਖ਼ਤ ਕੀਤੀਆਂ ਤਬਾਦਲਾ ਹਦਾਇਤਾਂ ਸੌਂਪਦੇ ਹਨ। ਡੀਮੈਟ ਸ਼ੇਅਰਾਂ ਲਈ ਤਬਾਦਲੇ ਦੀ ਕਾਰਵਾਈ ਡਿਪਾਜ਼ਟਰੀ ਪਾਰਟੀਸਿਪੈਂਟ ਕਰਦਾ ਹੈ।
- ਕੰਪਨੀ ਖ਼ਰੀਦਦਾਰ ਨੂੰ ਆਪਣੇ ਮੈਂਬਰਾਂ ਦੇ ਰਜਿਸਟਰ ਵਿੱਚ ਦਰਜ ਕਰਦੀ ਹੈ।
- ਕਲੋਜ਼ਿੰਗ ਤੱਕ ਸ਼ੇਅਰਾਂ ਦੇ ਮਾਲਕ ਵੇਚਣ ਵਾਲੇ ਹੀ ਰਹਿੰਦੇ ਹਨ, ਉਹੀ ਉਨ੍ਹਾਂ ਤੇ ਵੋਟ ਪਾਉਂਦੇ ਹਨ ਅਤੇ ਜੋਖਮ ਵੀ ਉਨ੍ਹਾਂ ਦਾ ਹੀ ਹੁੰਦਾ ਹੈ।
ਨਿਵੇਸ਼ ਦੌਰ (ਪ੍ਰਾਇਮਰੀ ਇਸ਼ੂ)। ਕੰਪਨੀ ਨਿਵੇਸ਼ਕ ਨੂੰ ਨਵੇਂ ਸ਼ੇਅਰ ਜਾਰੀ ਕਰਦੀ ਹੈ, ਆਮ ਤੌਰ ਤੇ ਪ੍ਰਾਈਵੇਟ ਪਲੇਸਮੈਂਟ ਜਾਂ ਤਰਜੀਹੀ ਅਲਾਟਮੈਂਟ ਰਾਹੀਂ।
- ਨਿਵੇਸ਼ਕ ਇੱਕ ਵੱਖਰੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਪੈਸਾ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ।
- ਬੋਰਡ ਸ਼ੇਅਰ ਅਲਾਟ ਕਰਦਾ ਹੈ।
- ਕੰਪਨੀ ਰਜਿਸਟਰਾਰ ਕੋਲ ਅਲਾਟਮੈਂਟ ਦੀ ਰਿਟਰਨ ਦਾਖ਼ਲ ਕਰਦੀ ਹੈ।
- ਜੇ ਨਿਵੇਸ਼ਕ ਵਿਦੇਸ਼ੀ ਹੋਵੇ, ਤਾਂ ਕੰਪਨੀ ਤੈਅ ਸਮੇਂ ਦੇ ਅੰਦਰ ਵਿਦੇਸ਼ੀ ਮੁਦਰਾ ਨਿਯਮਾਂ ਹੇਠ ਨਿਵੇਸ਼ ਦੀ ਰਿਪੋਰਟ ਦਿੰਦੀ ਹੈ।
ਸਕੀਮ ਰਾਹੀਂ ਰਲੇਵਾਂ। ਕੋਈ ਵੀ ਸ਼ੇਅਰ "ਖ਼ਰੀਦਦਾ" ਨਹੀਂ। NCLT ਇੱਕ ਸਕੀਮ ਮਨਜ਼ੂਰ ਕਰਦਾ ਹੈ ਜਿਸ ਹੇਠ:
- ਟ੍ਰਾਂਸਫ਼ਰਰ ਦੀਆਂ ਸੰਪਤੀਆਂ, ਦੇਣਦਾਰੀਆਂ, ਮੁਲਾਜ਼ਮ ਅਤੇ ਇਕਰਾਰਨਾਮੇ ਟ੍ਰਾਂਸਫ਼ਰੀ ਕੋਲ ਚਲੇ ਜਾਂਦੇ ਹਨ;
- ਟ੍ਰਾਂਸਫ਼ਰਰ ਦੇ ਸ਼ੇਅਰਧਾਰਕਾਂ ਨੂੰ ਸਵੈਪ ਅਨੁਪਾਤ ਅਨੁਸਾਰ ਟ੍ਰਾਂਸਫ਼ਰੀ ਦੇ ਨਵੇਂ ਸ਼ੇਅਰ ਮਿਲਦੇ ਹਨ;
- ਟ੍ਰਾਂਸਫ਼ਰਰ ਵਾਈਂਡ ਅੱਪ ਕੀਤੇ ਬਿਨਾਂ ਭੰਗ ਹੋ ਜਾਂਦੀ ਹੈ।
ਸ਼ੇਅਰ ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ ਤੋਂ ਬਾਅਦ ਉਨ੍ਹਾਂ ਧਾਰਕਾਂ ਨੂੰ ਅਲਾਟ ਕੀਤੇ ਜਾਂਦੇ ਹਨ ਜੋ ਰਿਕਾਰਡ ਤਾਰੀਖ਼ ਨੂੰ ਦਰਜ ਹੋਣ।
2. ਸ਼ੇਅਰ ਸੌਦੇ ਦੀ ਆਮ ਸਮਾਂ-ਸਾਰਣੀ।
- ਗੁਪਤਤਾ ਸਮਝੌਤਾ।
- ਟਰਮ ਸ਼ੀਟ।
- ਡਿਊ ਡਿਲੀਜੈਂਸ, ਦਰਮਿਆਨੇ ਆਕਾਰ ਦੀ ਟਾਰਗੇਟ ਕੰਪਨੀ ਲਈ ਆਮ ਤੌਰ ਤੇ ਤਿੰਨ ਤੋਂ ਅੱਠ ਹਫ਼ਤੇ।
- SPA ਜਾਂ SSA ਅਤੇ SHA ਬਾਰੇ ਗੱਲਬਾਤ।
- ਦਸਤਖ਼ਤ (ਸਾਈਨਿੰਗ)।
- ਪੂਰਵ-ਸ਼ਰਤਾਂ (CPs) ਦਾ ਪੂਰਾ ਹੋਣਾ।
- ਕਲੋਜ਼ਿੰਗ।
- ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਬਾਅਦ ਦੀਆਂ ਫ਼ਾਈਲਿੰਗਾਂ ਅਤੇ ਕਾਰੋਬਾਰ ਦਾ ਏਕੀਕਰਨ।
ਖ਼ਰੀਦਦਾਰ ਦੀ ਸੁਰੱਖਿਆ ਮੁੱਖ ਤੌਰ ਤੇ ਤਿੰਨ ਥਾਵਾਂ ਤੇ ਹੁੰਦੀ ਹੈ: ਵਾਰੰਟੀਆਂ, ਉਨ੍ਹਾਂ ਦੇ ਮੁਕਾਬਲੇ ਦਿੱਤਾ ਡਿਸਕਲੋਜ਼ਰ ਲੈਟਰ, ਅਤੇ ਇਨਡੈਮਨਿਟੀ ਦੀ ਉੱਪਰਲੀ ਹੱਦ (ਕੈਪ) ਤੇ ਐਸਕ੍ਰੋ। ਵੇਚਣ ਵਾਲੇ ਦੀ ਸੁਰੱਖਿਆ ਕੈਪ, ਦਾਅਵਿਆਂ ਲਈ ਸਮਾਂ-ਹੱਦਾਂ ਅਤੇ ਧਿਆਨ ਨਾਲ ਤਿਆਰ ਕੀਤੇ ਡਿਸਕਲੋਜ਼ਰ ਲੈਟਰ ਵਿੱਚ ਹੁੰਦੀ ਹੈ।
3. NCLT ਰਲੇਵੇਂ ਦੀ ਆਮ ਸਮਾਂ-ਸਾਰਣੀ।
- ਬੋਰਡ ਵੱਲੋਂ ਸਕੀਮ ਦੀ ਮਨਜ਼ੂਰੀ।
- ਵੈਲਿਊਏਸ਼ਨ ਰਿਪੋਰਟ ਅਤੇ ਸਵੈਪ ਅਨੁਪਾਤ।
- NCLT ਕੋਲ ਅਰਜ਼ੀ।
- NCLT ਦੀਆਂ ਹਦਾਇਤਾਂ ਅਨੁਸਾਰ ਸ਼ੇਅਰਧਾਰਕਾਂ ਅਤੇ ਲੈਣਦਾਰਾਂ ਦੀਆਂ ਮੀਟਿੰਗਾਂ।
- ਰੈਗੂਲੇਟਰਾਂ ਨੂੰ ਨੋਟਿਸ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਕੇਂਦਰ ਸਰਕਾਰ, ਰਜਿਸਟਰਾਰ, ਜਿੱਥੇ ਲਾਗੂ ਹੋਵੇ ਉੱਥੇ ਆਫ਼ੀਸ਼ੀਅਲ ਲਿਕੁਇਡੇਟਰ, ਅਤੇ ਆਮਦਨ ਕਰ ਅਧਿਕਾਰੀ ਸ਼ਾਮਲ ਹਨ।
- ਅੰਤਿਮ ਸੁਣਵਾਈ ਅਤੇ ਮਨਜ਼ੂਰੀ।
- ਹੁਕਮ ਦੀ ਤਸਦੀਕਸ਼ੁਦਾ ਨਕਲ ਰਜਿਸਟਰਾਰ ਕੋਲ ਦਾਖ਼ਲ ਕੀਤੀ ਜਾਂਦੀ ਹੈ। ਇਹੀ ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ ਹੈ।
- ਸਵੈਪ ਅਨੁਪਾਤ ਅਨੁਸਾਰ ਸ਼ੇਅਰਾਂ ਦੀ ਅਲਾਟਮੈਂਟ।
ਧਾਰਾ 233 ਹੇਠ ਫ਼ਾਸਟ-ਟ੍ਰੈਕ ਰਾਹ ਵਿੱਚ ਸਕੀਮ NCLT ਦੀ ਥਾਂ ਰੀਜਨਲ ਡਾਇਰੈਕਟਰ ਅਤੇ ਰਜਿਸਟਰਾਰ ਕੋਲ ਜਾਂਦੀ ਹੈ। ਇਹ ਰਾਹ ਛੋਟੀਆਂ ਕੰਪਨੀਆਂ ਲਈ ਅਤੇ ਉਸ ਹੋਲਡਿੰਗ ਕੰਪਨੀ ਲਈ ਉਪਲਬਧ ਹੈ ਜੋ ਆਪਣੀ ਪੂਰੀ ਮਾਲਕੀ ਵਾਲੀ ਸਹਾਇਕ ਕੰਪਨੀ ਨਾਲ ਰਲ ਰਹੀ ਹੋਵੇ।
4. ਨਿਯਤ ਤਾਰੀਖ਼ ਅਤੇ ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ ਦੀ ਵਿਆਖਿਆ।
ਧਾਰਾ 232(6) ਸਕੀਮ ਨੂੰ ਨਿਯਤ ਤਾਰੀਖ਼ ਦੱਸਣ ਦੀ ਇਜਾਜ਼ਤ ਦਿੰਦੀ ਹੈ। ਖਾਤਿਆਂ ਅਤੇ ਟੈਕਸ ਦੇ ਮਕਸਦ ਲਈ ਰਲੇਵਾਂ ਉਸੇ ਤਾਰੀਖ਼ ਤੋਂ ਹੋਇਆ ਮੰਨਿਆ ਜਾਂਦਾ ਹੈ, ਭਾਵੇਂ NCLT ਸਕੀਮ ਨੂੰ ਮਹੀਨਿਆਂ ਬਾਅਦ ਮਨਜ਼ੂਰ ਕਰੇ।
ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ ਉਹ ਹੈ ਜਦੋਂ ਸਕੀਮ ਕਾਨੂੰਨ ਦੀ ਨਜ਼ਰ ਵਿੱਚ ਲਾਗੂ ਹੋ ਜਾਂਦੀ ਹੈ, ਯਾਨੀ NCLT ਦਾ ਹੁਕਮ ਰਜਿਸਟਰਾਰ ਕੋਲ ਦਾਖ਼ਲ ਹੋਣ ਤੇ। ਦੋਵਾਂ ਤਾਰੀਖ਼ਾਂ ਦੇ ਵਿਚਕਾਰ ਟ੍ਰਾਂਸਫ਼ਰਰ ਆਪਣਾ ਕਾਰੋਬਾਰ ਟ੍ਰਾਂਸਫ਼ਰੀ ਲਈ "ਅਮਾਨਤ ਵਜੋਂ" ਚਲਾਉਂਦੀ ਹੈ।
ਕਿਸੇ ਮੁਲਾਜ਼ਮ, ਕਰਜ਼ਾ ਦੇਣ ਵਾਲੇ ਜਾਂ ਇਕਰਾਰਨਾਮੇ ਦੀ ਦੂਜੀ ਧਿਰ ਲਈ ਇਸ ਤੋਂ ਸਮਝ ਆਉਂਦਾ ਹੈ ਕਿ ਰਲੇਵੇਂ ਦੇ ਐਲਾਨ ਤੋਂ ਕੁਝ ਸਮਾਂ ਬਾਅਦ ਤੱਕ ਚਿੱਠੀਆਂ, ਤਨਖ਼ਾਹ ਪਰਚੀਆਂ ਅਤੇ ਬੈਂਕ ਸਟੇਟਮੈਂਟਾਂ ਤੇ ਪੁਰਾਣੀ ਕੰਪਨੀ ਦਾ ਨਾਂ ਕਿਉਂ ਰਹਿ ਸਕਦਾ ਹੈ।
5. ਮੁਕਾਬਲਾ ਕਾਨੂੰਨ ਹੇਠ ਮਨਜ਼ੂਰੀ।
ਭਾਰਤ ਵਿੱਚ ਰਲੇਵਿਆਂ ਤੇ ਕੰਟਰੋਲ ਦੀ ਵਿਵਸਥਾ ਲਾਜ਼ਮੀ ਹੈ ਅਤੇ ਮਨਜ਼ੂਰੀ ਤੱਕ ਸੌਦੇ ਨੂੰ ਰੋਕ ਕੇ ਰੱਖਦੀ ਹੈ। ਜਿਸ ਸੌਦੇ ਦੀ ਸੂਚਨਾ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ, ਉਹ CCI ਦੀ ਮਨਜ਼ੂਰੀ ਤੋਂ ਪਹਿਲਾਂ ਪੂਰਾ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ।
ਸੌਦੇ ਦੀ ਸੂਚਨਾ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ ਜੇ ਉਹ ਸੰਪਤੀ ਜਾਂ ਟਰਨਓਵਰ ਦੀਆਂ ਹੱਦਾਂ ਪਾਰ ਕਰਦਾ ਹੋਵੇ। 10/09/2024 ਤੋਂ ਸੌਦੇ ਦੀ ਸੂਚਨਾ ਉਦੋਂ ਵੀ ਦੇਣੀ ਲਾਜ਼ਮੀ ਹੈ ਜੇ:
- ਲੈਣ-ਦੇਣ ਦਾ ਮੁੱਲ 2,000 ਕਰੋੜ ਰੁਪਏ ਤੋਂ ਵੱਧ ਹੋਵੇ; ਅਤੇ
- ਟਾਰਗੇਟ ਕੰਪਨੀ ਦਾ ਭਾਰਤ ਵਿੱਚ ਚੋਖਾ ਕਾਰੋਬਾਰ ਹੋਵੇ, ਜਿਸ ਕਸੌਟੀ ਨੂੰ CCI (ਕੰਬੀਨੇਸ਼ਨਜ਼) ਰੈਗੂਲੇਸ਼ਨਜ਼, 2024 (CCI (Combinations) Regulations, 2024) ਭਾਰਤ ਵਿੱਚ ਵਰਤੋਂਕਾਰਾਂ, ਟਰਨਓਵਰ ਜਾਂ ਗ੍ਰੌਸ ਮਰਚੈਂਡਾਈਜ਼ ਵੈਲਿਊ ਦੇ ਹਵਾਲੇ ਨਾਲ ਪਰਿਭਾਸ਼ਿਤ ਕਰਦੇ ਹਨ।
ਪੜਤਾਲ ਦੀ ਕੁੱਲ ਮਿਆਦ 150 ਦਿਨ ਹੈ। ਜਿੱਥੇ ਸੌਦੇ ਦੇ ਮੁੱਲ ਵਾਲੀ ਹੱਦ ਪੂਰੀ ਹੁੰਦੀ ਹੋਵੇ, ਉੱਥੇ ਛੋਟੇ ਟਾਰਗੇਟ ਵਾਲੀ ਛੋਟ ਲਾਗੂ ਨਹੀਂ ਹੁੰਦੀ।
ਜਿਹੜਾ ਸਟਾਰਟ-ਅੱਪ ਮਾਮੂਲੀ ਟਰਨਓਵਰ ਦੇ ਬਾਵਜੂਦ ਉੱਚੀ ਵੈਲਿਊਏਸ਼ਨ ਤੇ ਖ਼ਰੀਦਿਆ ਜਾ ਰਿਹਾ ਹੋਵੇ, ਉਸ ਲਈ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਇਹੀ ਉਪਬੰਧ ਦੇਖਣਾ ਚਾਹੀਦਾ ਹੈ।
6. ਸੌਦੇ ਵਿੱਚ ESOP।
ਕੰਪਨੀਜ਼ ਐਕਟ ਦੀ ਧਾਰਾ 62(1)(b) ਅਤੇ ਸ਼ੇਅਰ ਕੈਪੀਟਲ ਨਿਯਮਾਂ (Share Capital Rules) ਦੇ ਨਿਯਮ 12 ਹੇਠ ਆਪਸ਼ਨਾਂ ਦੀ ਵੈਸਟਿੰਗ ਘੱਟੋ-ਘੱਟ ਇੱਕ ਸਾਲ ਵਿੱਚ ਹੋਣੀ ਲਾਜ਼ਮੀ ਹੈ। ਇੱਕ ਸਾਲ ਦੇ ਕਲਿੱਫ਼ ਨਾਲ ਚਾਰ ਸਾਲ ਦੀ ਵੈਸਟਿੰਗ ਬਾਜ਼ਾਰ ਦਾ ਰਿਵਾਜ ਹੈ, ਕਾਨੂੰਨ ਨਹੀਂ।
ਸੌਦੇ ਵਿੱਚ ਸਕੀਮ ਜਾਂ SPA ਵਿੱਚ ਲਿਖਿਆ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਇਨ੍ਹਾਂ ਦਾ ਕੀ ਬਣੇਗਾ:
- ਵੈਸਟਿਡ ਆਪਸ਼ਨ: ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਪਹਿਲਾਂ ਐਕਸਰਸਾਈਜ਼ ਕੀਤੇ ਜਾਣ, ਨਕਦ ਦੇ ਕੇ ਖ਼ਰੀਦ ਲਏ ਜਾਣ, ਜਾਂ ਅੱਗੇ ਜਾਰੀ ਰੱਖੇ ਜਾਣ (ਰੋਲ ਓਵਰ);
- ਅਨਵੈਸਟਿਡ ਆਪਸ਼ਨ: ਉਨ੍ਹਾਂ ਦੀ ਵੈਸਟਿੰਗ ਪਹਿਲਾਂ ਕਰ ਦਿੱਤੀ ਜਾਵੇ, ਉਨ੍ਹਾਂ ਦੀ ਥਾਂ ਖ਼ਰੀਦਦਾਰ ਕੰਪਨੀ ਦੇ ਬਰਾਬਰ ਦੇ ਆਪਸ਼ਨ ਦਿੱਤੇ ਜਾਣ, ਜਾਂ ਮੁਆਵਜ਼ਾ ਦੇ ਕੇ ਰੱਦ ਕੀਤੇ ਜਾਣ;
- ESOP ਟਰੱਸਟ, ਜੇ ਕੋਈ ਹੋਵੇ।
ਟੈਕਸ ਢਾਂਚੇ ਮੁਤਾਬਕ ਲੱਗਦਾ ਹੈ:
- ਐਕਸਰਸਾਈਜ਼ ਕਰਨ ਤੇ, ਵਾਜਬ ਬਾਜ਼ਾਰੀ ਮੁੱਲ ਅਤੇ ਐਕਸਰਸਾਈਜ਼ ਕੀਮਤ ਦੇ ਫ਼ਰਕ ਤੇ ਤਨਖ਼ਾਹ (ਪਰਕੁਇਜ਼ਿਟ) ਵਜੋਂ ਟੈਕਸ ਲੱਗਦਾ ਹੈ। ਮਾਲਕ ਸਰੋਤ ਤੇ ਟੈਕਸ ਕੱਟਦਾ ਹੈ।
- ਬਾਅਦ ਵਿੱਚ ਵੇਚਣ ਤੇ ਕੈਪੀਟਲ ਗੇਨ ਟੈਕਸ ਲੱਗਦਾ ਹੈ।
- ਯੋਗ ਸਟਾਰਟ-ਅੱਪਾਂ ਲਈ ਪਰਕੁਇਜ਼ਿਟ ਟੈਕਸ ਅੱਗੇ ਪਾਉਣ ਦੀ ਸਹੂਲਤ ਹੈ।
01/04/2026 ਤੋਂ ਇਹ ਉਪਬੰਧ ਆਮਦਨ ਕਰ ਐਕਟ, 2025 (Income-tax Act, 2025) ਦੇ ਅਧੀਨ ਹਨ।
ਸੌਦੇ ਵੇਲੇ ਕਿਸੇ ਵੀ ਚੀਜ਼ ਤੇ ਦਸਤਖ਼ਤ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਮੁਲਾਜ਼ਮਾਂ ਨੂੰ ਤਿੰਨ ਦਸਤਾਵੇਜ਼ ਪੜ੍ਹਨੇ ਚਾਹੀਦੇ ਹਨ: ESOP ਸਕੀਮ, ਆਪਣਾ ਗ੍ਰਾਂਟ ਲੈਟਰ, ਅਤੇ ਸੌਦੇ ਬਾਰੇ ਮੁਲਾਜ਼ਮਾਂ ਨੂੰ ਭੇਜੀ ਸੂਚਨਾ।
7. ਕਲੋਜ਼ਿੰਗ ਤੋਂ ਬਾਅਦ ਦੇ ਝਗੜੇ।
ਸੌਦੇ ਤੋਂ ਬਾਅਦ ਦੇ ਬਹੁਤੇ ਝਗੜੇ ਇਨ੍ਹਾਂ ਬਾਰੇ ਹੁੰਦੇ ਹਨ:
- ਵਾਰੰਟੀ ਦਾਅਵੇ: ਟੈਕਸ ਦੀ ਕੋਈ ਮੰਗ, ਮੁਕੱਦਮਾ ਜਾਂ ਰੈਗੂਲੇਟਰੀ ਉਲੰਘਣਾ ਜਿਸ ਦਾ ਖ਼ੁਲਾਸਾ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਸੀ;
- ਅਰਨ-ਆਊਟ ਦਾ ਹਿਸਾਬ;
- ਨਾਨ-ਕੰਪੀਟ ਅਤੇ ਨਾਨ-ਸੋਲਿਸਿਟ ਸ਼ਰਤਾਂ ਦੀ ਉਲੰਘਣਾ;
- SHA ਹੇਠ ਡੈੱਡਲਾਕ।
ਇਹ ਆਮ ਤੌਰ ਤੇ SPA ਜਾਂ SHA ਹੇਠ ਸਾਲਸੀ ਵਿੱਚ ਜਾਂਦੇ ਹਨ। ਕੁਝ ਧਾਰਾਵਾਂ 241 ਅਤੇ 242 ਹੇਠ ਦਮਨ ਅਤੇ ਬਦਇੰਤਜ਼ਾਮੀ (oppression and mismanagement) ਦੀਆਂ ਪਟੀਸ਼ਨਾਂ ਵਜੋਂ NCLT ਕੋਲ ਜਾਂਦੇ ਹਨ।
ਸਵਾਲ ਜੋ ਲੋਕ ਪੁੱਛਦੇ ਹਨ
ਅਸੀਂ ਪਿਛਲੇ ਮਹੀਨੇ SPA ਤੇ ਦਸਤਖ਼ਤ ਕੀਤੇ ਸਨ। ਕੀ ਸ਼ੇਅਰ ਹੁਣ ਸਾਡੇ ਹਨ?
ਕਲੋਜ਼ਿੰਗ ਤੱਕ ਨਹੀਂ। ਦਸਤਖ਼ਤ ਨਾਲ ਜ਼ਿੰਮੇਵਾਰੀ ਪੈਦਾ ਹੁੰਦੀ ਹੈ। ਮਾਲਕੀ ਉਦੋਂ ਤਬਦੀਲ ਹੁੰਦੀ ਹੈ ਜਦੋਂ ਪੂਰਵ-ਸ਼ਰਤਾਂ (CPs) ਪੂਰੀਆਂ ਹੋ ਜਾਣ, ਕੀਮਤ ਅਦਾ ਹੋ ਜਾਵੇ ਅਤੇ ਤਬਾਦਲਾ ਦਰਜ ਹੋ ਜਾਵੇ।
ਮੇਰੇ ਕੋਲ ਉਸ ਕੰਪਨੀ ਦੇ ਸ਼ੇਅਰ ਹਨ ਜੋ ਇੱਕ ਲਿਸਟਿਡ ਕੰਪਨੀ ਵਿੱਚ ਰਲ ਰਹੀ ਹੈ। ਮੈਨੂੰ ਨਵੇਂ ਸ਼ੇਅਰ ਕਦੋਂ ਮਿਲਣਗੇ?
ਸਕੀਮ ਦੇ ਪ੍ਰਭਾਵੀ ਹੋਣ ਤੋਂ ਬਾਅਦ, ਉਨ੍ਹਾਂ ਧਾਰਕਾਂ ਨੂੰ ਜੋ ਰਿਕਾਰਡ ਤਾਰੀਖ਼ ਨੂੰ ਦਰਜ ਹੋਣ, ਸਵੈਪ ਅਨੁਪਾਤ ਦੇ ਹਿਸਾਬ ਨਾਲ। ਸ਼ੇਅਰ ਦੇ ਅੰਸ਼ਾਂ (ਫ਼ਰੈਕਸ਼ਨ) ਵਾਲੇ ਹੱਕ ਆਮ ਤੌਰ ਤੇ ਇਕੱਠੇ ਕਰ ਕੇ ਵੇਚ ਦਿੱਤੇ ਜਾਂਦੇ ਹਨ, ਅਤੇ ਮਿਲੀ ਰਕਮ ਧਾਰਕਾਂ ਨੂੰ ਅਦਾ ਕਰ ਦਿੱਤੀ ਜਾਂਦੀ ਹੈ।
ਮੇਰੇ ਅਨਵੈਸਟਿਡ ESOP: ਕੀ ਐਕੁਜ਼ੀਸ਼ਨ ਵਿੱਚ ਇਹ ਮੇਰੇ ਹੱਥੋਂ ਨਿਕਲ ਜਾਣਗੇ?
ਆਪਣੇ ਆਪ ਨਹੀਂ। ਇਹ ਤੁਹਾਡਾ ਗ੍ਰਾਂਟ ਲੈਟਰ ਅਤੇ ਸਕੀਮ ਤੈਅ ਕਰਦੇ ਹਨ। ਐਕਸਲਰੇਸ਼ਨ, ਬਦਲਵੇਂ ਆਪਸ਼ਨ ਦੇਣ ਜਾਂ ਨਕਦ ਭੁਗਤਾਨ (ਕੈਸ਼-ਆਊਟ) ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੇਖੋ।
ਕੀ ਛੋਟੀ ਐਕੁਜ਼ੀਸ਼ਨ ਲਈ ਸਾਨੂੰ CCI ਦੀ ਮਨਜ਼ੂਰੀ ਚਾਹੀਦੀ ਹੈ?
ਸਿਰਫ਼ ਤਾਂ ਜੇ ਕੋਈ ਹੱਦ ਪਾਰ ਹੁੰਦੀ ਹੋਵੇ। ਯਾਦ ਰੱਖੋ ਕਿ ਸੌਦੇ ਦੇ ਮੁੱਲ ਵਾਲੀ ਕਸੌਟੀ ਉਸ ਟਾਰਗੇਟ ਕੰਪਨੀ ਤੇ ਵੀ ਲਾਗੂ ਹੋ ਸਕਦੀ ਹੈ ਜਿਸ ਦੀਆਂ ਸੰਪਤੀਆਂ ਥੋੜ੍ਹੀਆਂ ਹੋਣ ਪਰ ਕੀਮਤ ਵੱਡੀ ਹੋਵੇ।
ਰਲੇਵੇਂ ਦੀ ਸਕੀਮ ਵਿੱਚ ਬੀਤੇ ਸਮੇਂ ਦੀ ਤਾਰੀਖ਼ ਕਿਉਂ ਹੁੰਦੀ ਹੈ?
ਉਹ ਨਿਯਤ ਤਾਰੀਖ਼ (appointed date) ਹੈ। ਖਾਤਿਆਂ ਅਤੇ ਟੈਕਸ ਲਈ ਰਲੇਵਾਂ ਉਸੇ ਤਾਰੀਖ਼ ਤੋਂ ਅਸਰ ਵਿੱਚ ਆਉਂਦਾ ਹੈ, ਜਦਕਿ ਪ੍ਰਭਾਵੀ ਤਾਰੀਖ਼ (effective date) ਬਾਅਦ ਵਿੱਚ ਆਉਂਦੀ ਹੈ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ, ਜਿਸ ਦੀ ਇਜਾਜ਼ਤ ਬਾਰ ਕੌਂਸਲ ਆਫ਼ ਇੰਡੀਆ ਦੇ ਨਿਯਮ (Bar Council of India Rules) ਦਿੰਦੇ ਹਨ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਹੋਈ ਐਂਗੇਜਮੈਂਟ ਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਕਾਨੂੰਨ ਦੀ ਸਥਿਤੀ 14/11/2026 ਨੂੰ ਜਿਵੇਂ ਸੀ।