
विलय, अधिग्रहण, निवेश राउंड और ESOP: शेयर वास्तव में कब हस्तांतरित होते हैं?
कारोबारों को मिलाने या पैसा लाने के तीन आम तरीके हैं: शेयर ख़रीद, निवेश राउंड, और विलय या समामेलन।
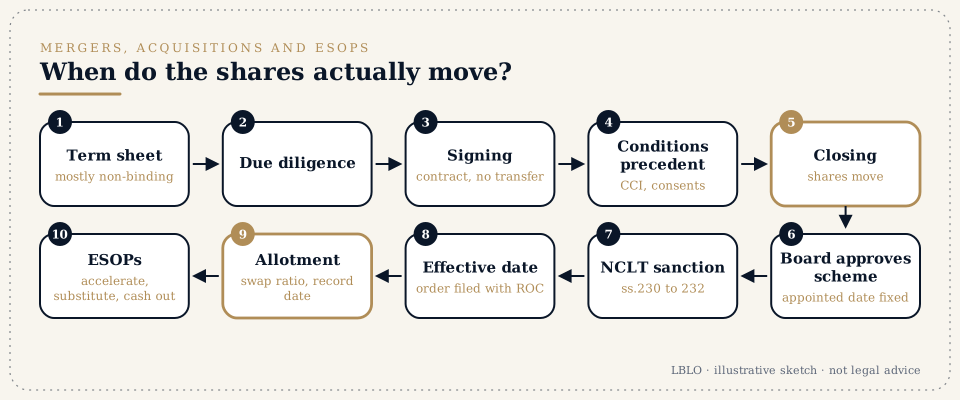
संक्षेप में
- कारोबारों को मिलाने या पैसा लाने के तीन आम तरीके हैं:
- शेयर ख़रीद (share purchase): मौजूदा शेयरधारकों से शेयर ख़रीदना;
- निवेश राउंड (investment round): कंपनी के जारी किए नए शेयर लेना;
- विलय या समामेलन (merger or amalgamation): NCLT से मंज़ूर स्कीम, जिसमें एक कंपनी दूसरी में समा जाती है।
- शेयर ख़रीद या निवेश राउंड में शेयर क्लोज़िंग (closing, जिसे completion भी कहते हैं) पर हस्तांतरित होते हैं। क्लोज़िंग पूर्व-शर्तें (conditions precedent) पूरी होने के बाद होती है। समझौते पर दस्तख़त करने से शेयर हस्तांतरित नहीं होते।
- NCLT के ज़रिये होने वाले विलय में, समाहित हो रही कंपनी के शेयरधारकों को स्कीम के प्रभावी होने के बाद अदला-बदली अनुपात (swap ratio) के तहत बची रहने वाली कंपनी के शेयर मिलते हैं। समाहित हुई कंपनी परिसमापन के बिना विघटित हो जाती है।
- दो तारीख़ें लगभग हर किसी को उलझा देती हैं:
- नियत तिथि (appointed date), जिससे स्कीम लेखा और कर के लिए प्रभावी होती है;
- प्रभावी तिथि (effective date), जब NCLT के आदेश कंपनी रजिस्ट्रार (Registrar of Companies) के पास दाख़िल किए जाते हैं।
- छोटी कंपनियों के बीच, या होल्डिंग कंपनी और उसकी पूर्ण स्वामित्व वाली सहायक कंपनी के बीच विलय धारा 233 के तहत फ़ास्ट-ट्रैक रास्ता अपना सकते हैं। उस रास्ते में मंज़ूरी NCLT की नहीं, क्षेत्रीय निदेशक (Regional Director) की चाहिए।
- बड़े सौदों के लिए भारतीय प्रतिस्पर्धा आयोग (Competition Commission of India, CCI) की पूर्व मंज़ूरी ज़रूरी है। इनमें 2,000 करोड़ रु. से ज़्यादा मूल्य के वे सौदे शामिल हैं जिनमें लक्ष्य कंपनी का भारत में पर्याप्त कारोबारी संचालन हो। जब तक CCI मंज़ूरी न दे या समीक्षा की अवधि ख़त्म न हो जाए, सौदा क्लोज़ नहीं हो सकता।
- हर सौदे में ESOP के लिए अलग से योजना बनानी होती है:
- क्या जो ऑप्शन वेस्ट नहीं हुए, उनकी वेस्टिंग पहले कर दी जाती है (एक्सेलरेशन)?
- क्या उनकी जगह ख़रीदार कंपनी के ऑप्शन दिए जाते हैं?
- क्या उनके बदले नकद भुगतान किया जाता है?
- कर कौन वहन करता है?
शब्द जो आप सुनेंगे
- टर्म शीट (Term sheet)
- वाणिज्यिक शर्तों का छोटा, ज़्यादातर गैर-बाध्यकारी सार, जिस पर अंतिम समझौतों से पहले दस्तख़त होते हैं। इसके गोपनीयता, एक्सक्लूसिविटी और लागू कानून (governing law) के खंड आम तौर पर बाध्यकारी होते हैं।
- ड्यू डिलिजेंस (Due diligence, DD)
- लक्ष्य कंपनी की ख़रीदार द्वारा की जाने वाली कानूनी, वित्तीय और कर संबंधी समीक्षा।
- SPA, SSA, SHA
-
- शेयर ख़रीद समझौता (share purchase agreement) (मौजूदा शेयर ख़रीदना);
- शेयर सब्सक्रिप्शन समझौता (share subscription agreement) (नए शेयर लेना);
- शेयरधारक समझौता (shareholders' agreement) (सौदे के बाद कंपनी कैसे चलाई जाएगी)।
- पूर्व-शर्तें (Conditions precedent, CPs)
- वह सब जो क्लोज़िंग से पहले होना ज़रूरी है। उदाहरण हैं: नियामकों की मंज़ूरियाँ, तीसरे पक्षों की सहमतियाँ, ड्यू डिलिजेंस में मिली कमियों को दूर करना, और बोर्ड तथा शेयरधारकों के प्रस्ताव।
- दस्तख़त (signing) और क्लोज़िंग (closing)
- दस्तख़त से अनुबंध बनता है। क्लोज़िंग (completion) वह समय है जब पैसा चुकाया जाता है और शेयर हस्तांतरित या आवंटित किए जाते हैं। दोनों के बीच का अंतर हफ़्तों या महीनों का हो सकता है।
- लॉन्ग-स्टॉप तिथि (Long-stop date)
- वह तारीख़ जिस तक क्लोज़िंग हो जानी ज़रूरी है, वरना कोई भी पक्ष सौदे से हट सकता है।
- अभ्यावेदन, वारंटी और क्षतिपूर्ति (Representations, warranties and indemnities)
- कारोबार के बारे में विक्रेता के कथन, और यह वादा कि वे गलत निकले तो ख़रीदार की भरपाई की जाएगी।
- एस्क्रो और होल्डबैक (Escrow and holdback)
- कीमत का वह हिस्सा जो क्षतिपूर्ति की सुरक्षा के लिए रोक लिया जाता है।
- अर्न-आउट (Earn-out)
- कीमत का वह हिस्सा जो बाद में चुकाया जाता है और भविष्य के प्रदर्शन से जुड़ा होता है।
- प्री-मनी और पोस्ट-मनी मूल्यांकन (Pre-money and post-money valuation); डाइल्यूशन (dilution)
- नए निवेश से पहले और उसके बाद कंपनी का मूल्य। डाइल्यूशन वह गिरावट है जो नए शेयर जारी होने पर मौजूदा धारकों के प्रतिशत हिस्से में आती है।
- लिक्विडेशन प्रेफ़रेंस, एंटी-डाइल्यूशन, ROFR, ROFO, टैग-अलॉन्ग, ड्रैग-अलॉन्ग (Liquidation preference, anti-dilution, ROFR, ROFO, tag-along, drag-along)
-
- लिक्विडेशन प्रेफ़रेंस (liquidation preference): बिक्री या परिसमापन पर निवेशक को सबसे पहले भुगतान मिलता है;
- एंटी-डाइल्यूशन (anti-dilution): बाद में शेयर कम कीमत पर जारी हों तो मिलने वाली सुरक्षा;
- ROFR और ROFO: शेयरों की बिक्री पर पहले इनकार का अधिकार (right of first refusal) और पहले प्रस्ताव का अधिकार (right of first offer);
- टैग-अलॉन्ग (tag-along): उन्हीं शर्तों पर बिक्री में शामिल होने का अधिकार;
- ड्रैग-अलॉन्ग (drag-along): अल्पांश धारकों को बिक्री में शामिल होने के लिए बाध्य करने का अधिकार।
- व्यवस्था की स्कीम (Scheme of arrangement)
- कंपनी अधिनियम, 2013 (Companies Act, 2013) की धारा 230 से 232 के तहत विलय, डीमर्जर या पुनर्गठन की NCLT से मंज़ूर योजना।
- अंतरक कंपनी (transferor) और अंतरिती कंपनी (transferee)
- वह कंपनी जो समाहित हो रही है, और वह कंपनी जो बची रहती है।
- अदला-बदली अनुपात (Swap ratio)
- अंतरक कंपनी के शेयरधारक को अंतरिती कंपनी के कितने शेयर मिलते हैं। इसका आधार रजिस्टर्ड मूल्यांकक (registered valuer) की मूल्यांकन रिपोर्ट होती है।
- रिकॉर्ड तिथि (Record date)
- वह तारीख़ जो तय करती है कि नए शेयर किन शेयरधारकों को मिलेंगे।
- नियत तिथि (appointed date) और प्रभावी तिथि (effective date)
- नीचे बिंदु 4 में समझाया गया है।
- ESOP, ग्रांट (grant), वेस्टिंग (vesting), क्लिफ़ (cliff), एक्सरसाइज़ (exercise)
-
- ग्रांट: ऑप्शन दिया जाता है;
- वेस्टिंग: ऑप्शन का इस्तेमाल किया जा सकने लगता है, आम तौर पर चार साल में, एक साल के क्लिफ़ के साथ;
- एक्सरसाइज़: कर्मचारी एक्सरसाइज़ मूल्य चुकाता है और उसे शेयर मिलते हैं।
- एक्सेलरेशन (Acceleration): सिंगल-ट्रिगर, डबल-ट्रिगर
- बिक्री होने पर वेस्टिंग को पहले कर देना (सिंगल-ट्रिगर), या बिक्री के बाद नौकरी जाने पर ऐसा करना (डबल-ट्रिगर)।
- गुड लीवर और बैड लीवर (Good leaver and bad leaver)
- कर्मचारी के नौकरी छोड़ने पर ऑप्शन का क्या होता है, जो छोड़ने की परिस्थितियों पर निर्भर करता है।
विस्तार से
1. तीन ढाँचे, हस्तांतरण के तीन क्षण।
शेयर ख़रीद। ख़रीदार प्रमोटरों या दूसरे धारकों से मौजूदा शेयर ख़रीदता है। पैसा विक्रेताओं को जाता है, कंपनी को नहीं।
- क्लोज़िंग पर विक्रेता दस्तख़त किए हुए हस्तांतरण निर्देश सौंपते हैं। डीमैट रूप में रखे शेयरों के लिए हस्तांतरण डिपॉज़िटरी पार्टिसिपेंट करता है।
- कंपनी अपने सदस्यों के रजिस्टर में ख़रीदार का नाम दर्ज करती है।
- क्लोज़िंग तक शेयर विक्रेताओं के ही रहते हैं, वही उन पर वोट देते हैं और जोखिम भी उन्हीं का रहता है।
निवेश राउंड (प्राथमिक निर्गम)। कंपनी निवेशक को नए शेयर जारी करती है, आम तौर पर प्राइवेट प्लेसमेंट या अधिमान्य आवंटन (preferential allotment) के ज़रिये।
- निवेशक एक अलग बैंक खाते में पैसा जमा करता है।
- बोर्ड शेयर आवंटित करता है।
- कंपनी रजिस्ट्रार के पास आवंटन का रिटर्न दाख़िल करती है।
- अगर निवेशक विदेशी है, तो कंपनी निर्धारित समय के भीतर विदेशी मुद्रा नियमों के तहत निवेश की सूचना देती है।
स्कीम के ज़रिये विलय। कोई भी शेयर "ख़रीदता" नहीं है। NCLT एक स्कीम को मंज़ूरी देता है, जिसके तहत:
- अंतरक कंपनी की परिसंपत्तियाँ, देनदारियाँ, कर्मचारी और अनुबंध अंतरिती कंपनी में निहित हो जाते हैं;
- अंतरक कंपनी के शेयरधारकों को अदला-बदली अनुपात के तहत अंतरिती कंपनी के नए शेयर मिलते हैं;
- अंतरक कंपनी परिसमापन के बिना विघटित हो जाती है।
शेयर प्रभावी तिथि के बाद उन धारकों को आवंटित किए जाते हैं जो रिकॉर्ड तिथि पर धारक हों।
2. शेयर सौदे की सामान्य समय-रेखा।
- गोपनीयता समझौता।
- टर्म शीट।
- ड्यू डिलिजेंस, मध्यम आकार की लक्ष्य कंपनी के लिए आम तौर पर तीन से आठ हफ़्ते।
- SPA या SSA और SHA पर बातचीत।
- दस्तख़त।
- पूर्व-शर्तों (CP) का पूरा होना।
- क्लोज़िंग।
- क्लोज़िंग के बाद की फ़ाइलिंग और एकीकरण।
ख़रीदार की सुरक्षा मुख्य रूप से तीन जगह होती है: वारंटी, उनके सामने दिया गया प्रकटीकरण पत्र (disclosure letter), और क्षतिपूर्ति की अधिकतम सीमा (cap) तथा एस्क्रो। विक्रेता की सुरक्षा इस अधिकतम सीमा, दावों की समय सीमाओं और ध्यान से तैयार किए गए प्रकटीकरण पत्र में होती है।
3. NCLT के ज़रिये विलय की सामान्य समय-रेखा।
- बोर्ड द्वारा स्कीम की मंज़ूरी।
- मूल्यांकन रिपोर्ट और अदला-बदली अनुपात।
- NCLT में अर्ज़ी।
- NCLT के निर्देश के अनुसार शेयरधारकों और लेनदारों की बैठकें।
- नियामकों को नोटिस, जिनमें केंद्र सरकार, रजिस्ट्रार, जहाँ लागू हो वहाँ शासकीय परिसमापक (Official Liquidator), और आयकर प्राधिकारी शामिल हैं।
- अंतिम सुनवाई और मंज़ूरी।
- आदेश की प्रमाणित प्रति रजिस्ट्रार के पास दाख़िल की जाती है। यही प्रभावी तिथि है।
- अदला-बदली अनुपात के तहत शेयरों का आवंटन।
धारा 233 के फ़ास्ट-ट्रैक रास्ते में स्कीम NCLT के बजाय क्षेत्रीय निदेशक और रजिस्ट्रार के पास जाती है। यह रास्ता छोटी कंपनियों के लिए, और अपनी पूर्ण स्वामित्व वाली सहायक कंपनी के साथ विलय कर रही होल्डिंग कंपनी के लिए उपलब्ध है।
4. नियत तिथि और प्रभावी तिथि, समझाकर।
धारा 232(6) स्कीम को एक नियत तिथि तय करने देती है। उस तारीख़ से लेखा और कर के प्रयोजनों के लिए विलय को हुआ माना जाता है, भले ही NCLT स्कीम को महीनों बाद मंज़ूर करे।
प्रभावी तिथि वह है जब NCLT का आदेश रजिस्ट्रार के पास दाख़िल होने पर स्कीम कानून में लागू हो जाती है। दोनों तारीख़ों के बीच अंतरक कंपनी अंतरिती कंपनी के लिए "न्यास के रूप में" कारोबार चलाती है।
कर्मचारी, ऋणदाता या सामने वाले पक्ष के लिए इससे समझ आता है कि विलय की घोषणा के बाद भी कुछ समय तक पत्रों, वेतन पर्चियों और बैंक विवरणों पर पुरानी कंपनी का नाम क्यों रह सकता है।
5. प्रतिस्पर्धा की मंज़ूरी।
भारत में विलय नियंत्रण अनिवार्य और निलंबनकारी है। जिस सौदे की सूचना देना ज़रूरी है, वह CCI की मंज़ूरी मिलने तक पूरा नहीं किया जा सकता।
सौदों की सूचना देना तब ज़रूरी है जब वे परिसंपत्ति या टर्नओवर की सीमाएँ पार करें। 10/09/2024 से किसी सौदे की सूचना देना तब भी ज़रूरी है, अगर:
- लेन-देन का मूल्य 2,000 करोड़ रु. से ज़्यादा हो; और
- लक्ष्य कंपनी का भारत में पर्याप्त कारोबारी संचालन हो, यह ऐसी कसौटी है जिसे CCI (संयोजन) विनियम, 2024 (CCI (Combinations) Regulations, 2024) भारत में उपयोगकर्ताओं, टर्नओवर या सकल व्यापारिक मूल्य (gross merchandise value) के आधार पर परिभाषित करते हैं।
समीक्षा की कुल अवधि 150 दिन है। जहाँ सौदे के मूल्य की सीमा पूरी होती हो, वहाँ छोटी लक्ष्य कंपनी वाली छूट लागू नहीं होती।
जिस स्टार्ट-अप का अधिग्रहण ऊँचे मूल्यांकन पर हो रहा हो और टर्नओवर मामूली हो, उसके लिए सबसे पहले यही प्रावधान जाँचना चाहिए।
6. सौदे में ESOP।
कंपनी अधिनियम की धारा 62(1)(b) और शेयर पूँजी नियमों (Share Capital Rules) के नियम 12 के तहत ऑप्शन की वेस्टिंग कम से कम एक साल में होनी ज़रूरी है। चार साल की वेस्टिंग और एक साल का क्लिफ़ बाज़ार का चलन है, कानून नहीं।
सौदे में स्कीम या SPA में लिखा होना चाहिए कि इनका क्या होगा:
- वेस्ट हो चुके ऑप्शन: क्लोज़िंग से पहले एक्सरसाइज़ किए जाएँगे, नकद देकर ख़रीद लिए जाएँगे, या आगे ले जाए जाएँगे (रोल ओवर);
- जो ऑप्शन वेस्ट नहीं हुए: उनकी वेस्टिंग पहले कर दी जाएगी, उनकी जगह ख़रीदार कंपनी के समतुल्य ऑप्शन दिए जाएँगे, या मुआवज़ा देकर रद्द किए जाएँगे;
- ESOP ट्रस्ट, अगर कोई हो।
कर ढाँचे के अनुसार लगता है:
- एक्सरसाइज़ पर, उचित बाज़ार मूल्य और एक्सरसाइज़ मूल्य के अंतर पर वेतन (परिलब्धि, यानी perquisite) के रूप में कर लगता है। नियोक्ता स्रोत पर कर काटता है।
- बाद में बिक्री पर पूँजीगत लाभ कर लगता है।
- पात्र स्टार्ट-अप के लिए परिलब्धि कर को आगे टालने की सुविधा है।
01/04/2026 से ये प्रावधान आयकर अधिनियम, 2025 (Income-tax Act, 2025) के अधीन हैं।
सौदे के समय किसी भी चीज़ पर दस्तख़त करने से पहले कर्मचारियों को तीन दस्तावेज़ पढ़ने चाहिए: ESOP स्कीम, अपना ग्रांट लेटर, और सौदे के बारे में कर्मचारियों को भेजी गई सूचना।
7. क्लोज़िंग के बाद के विवाद।
सौदे के बाद के ज़्यादातर विवाद इनसे जुड़े होते हैं:
- वारंटी के दावे: कोई कर माँग, मुकदमा या नियामकीय उल्लंघन जो बताया नहीं गया था;
- अर्न-आउट की गणना;
- प्रतिस्पर्धा न करने (non-compete) और कर्मचारियों या ग्राहकों को न तोड़ने (non-solicit) की शर्तों का उल्लंघन;
- SHA के तहत गतिरोध (deadlock)।
ये आम तौर पर SPA या SHA के तहत मध्यस्थता (आर्बिट्रेशन) में जाते हैं। कुछ धारा 241 और 242 के तहत उत्पीड़न और कुप्रबंधन की याचिकाओं के रूप में NCLT में जाते हैं।
सवाल जो लोग पूछते हैं
हमने पिछले महीने SPA पर दस्तख़त किए। क्या शेयर अब हमारे हैं?
क्लोज़िंग तक नहीं। दस्तख़त से दायित्व बनता है। मालिकाना हक तब मिलता है जब CP (पूर्व-शर्तें) पूरी हो जाएँ, कीमत चुका दी जाए और हस्तांतरण दर्ज हो जाए।
मेरे पास उस कंपनी के शेयर हैं जिसका एक सूचीबद्ध कंपनी में विलय हो रहा है। मुझे नए शेयर कब मिलेंगे?
स्कीम के प्रभावी होने के बाद, रिकॉर्ड तिथि पर जो धारक हों उन्हें, अदला-बदली अनुपात (swap ratio) के हिसाब से। आंशिक (फ़्रैक्शनल) हक आम तौर पर इकट्ठे करके बेच दिए जाते हैं और उनसे मिली रकम बाँट दी जाती है।
मेरे जो ESOP अभी वेस्ट नहीं हुए हैं: क्या अधिग्रहण में वे मेरे हाथ से चले जाएँगे?
अपने आप नहीं। यह आपके ग्रांट लेटर और स्कीम से तय होता है। एक्सेलरेशन, प्रतिस्थापन (substitution) या नकद भुगतान (cash-out) के खंड देखें।
क्या छोटे अधिग्रहण के लिए हमें CCI की मंज़ूरी चाहिए?
केवल तब, जब कोई सीमा पार हो। याद रखें कि सौदे के मूल्य की कसौटी ऐसी लक्ष्य कंपनी को भी दायरे में ला सकती है जिसकी परिसंपत्तियाँ कम हों पर कीमत बड़ी हो।
विलय की स्कीम में बीती हुई तारीख़ क्यों होती है?
वह नियत तिथि (appointed date) है। विलय लेखा और कर के लिए उसी तारीख़ से प्रभावी होता है, जबकि प्रभावी तिथि (effective date) बाद में आती है।
ये जवाब जानकारी के लिए दिए गए शैक्षिक सार हैं; ये किसी व्यक्तिगत मामले पर कानूनी सलाह नहीं हैं।
गंभीर सवाल का हक है कि उसके कागज़ पढ़े जाएँ।
परामर्श पहले से समय लेकर G-46, Basement, Greater Kailash III, New Delhi में होते हैं। पत्राचार प्रिंसिपल ख़ुद पढ़ते हैं।
यह पृष्ठ Lokesh Bhardwaj Law Offices के काम के बारे में सामान्य जानकारी देता है, जैसा कि बार काउंसिल ऑफ़ इंडिया नियमावली (Bar Council of India Rules) के तहत अनुमत है। यह कानूनी सलाह नहीं है, और इससे एडवोकेट और मुवक्किल का संबंध नहीं बनता। LBLO किसी मामले में तभी काम करता है जब एंगेजमेंट लिखित में तय हो।
14/11/2026 की स्थिति के अनुसार कानून।