
合并、收购、融资轮与ESOP:股份究竟在什么时候转移?
合并业务或引入资金,常见的方式有三种:股份收购、融资轮,以及合并或吸收合并。
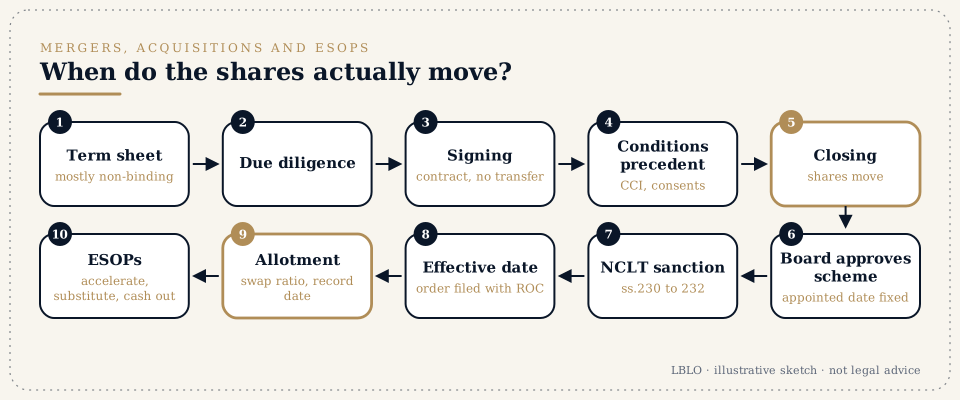
要点
- 合并业务或引入资金,常见的方式有三种:
- 股份收购(share purchase):向现有股东购买股份;
- 融资轮(investment round):认购公司新发行的股份;
- 合并或吸收合并(merger or amalgamation):经国家公司法裁判庭(NCLT)批准的方案,一家公司据此被并入另一家公司。
- 在股份收购或融资轮中,股份在交割(closing,又称completion)时转移。交割在先决条件成就之后进行。签署协议并不使股份转移。
- 在经NCLT批准的合并中,被吸收公司的股东在方案生效之后,按换股比例(swap ratio)取得存续公司的股份。被吸收的公司不经清算而解散。
- 有两个日期几乎让所有人都感到困惑:
- 指定日(appointed date),方案自该日起在账目和税务上发生效力;
- 生效日(effective date),即NCLT的命令向公司注册处(Registrar of Companies)备案之时。
- 小型公司之间的合并,或者控股公司与其全资子公司之间的合并,可以采用第233条规定的快速途径。这一途径需要的是区域主任(Regional Director)的批准,而不是NCLT的批准。
- 大型交易需要事先取得印度竞争委员会(Competition Commission of India,CCI)的批准。这包括价值超过2,000 crore 卢比、且目标公司在印度有实质性业务经营的交易。在CCI批准或审查期届满之前,交易不能交割。
- 每一笔交易都需要对ESOP(员工股票期权)作专门安排:
- 尚未归属的期权是否加速归属?
- 是否置换为买方的期权?
- 是否以现金结算?
- 税款由谁承担?
你会听到的术语
- 条款清单(Term sheet)
- 在签署最终协议之前签署的简短文件,概述各项商业条款,大部分内容没有约束力。其中的保密、排他和适用法律条款通常有约束力。
- 尽职调查(Due diligence,DD)
- 买方对目标公司进行的法律、财务和税务审查。
- SPA、SSA、SHA
-
- 股份购买协议(share purchase agreement)(购买现有股份);
- 股份认购协议(share subscription agreement)(认购新股份);
- 股东协议(shareholders' agreement)(交易之后公司如何运作)。
- 先决条件(Conditions precedent,CP)
- 交割之前必须发生的事项。例如监管批准、第三方同意、尽职调查所发现问题的补正,以及董事会决议和股东决议。
- 签署与交割
- 签署使合同成立。交割(completion)是支付款项、转让或配发股份的时候。两者之间可能相隔数周或数月。
- 最后截止日(Long-stop date)
- 交割必须在此日期之前完成,否则任何一方都可以退出交易。
- 陈述、保证与赔偿
- 卖方就业务所作的各项陈述,以及这些陈述被证明不属实时向买方作出补偿的承诺。
- 托管(Escrow)与价款留存(holdback)
- 为担保赔偿义务而暂不支付的部分价款。
- 盈利支付安排(Earn-out)
- 与未来业绩挂钩、日后才支付的部分价款。
- 投前估值与投后估值;稀释
- 新投资进入之前和之后的公司价值。稀释是指发行新股份时现有持有人持股比例的下降。
- 清算优先权、反稀释、ROFR、ROFO、随售权、领售权
-
- 清算优先权(liquidation preference):公司出售或清盘时,投资者优先受偿;
- 反稀释(anti-dilution):日后以更低价格发行股份时的保护;
- ROFR和ROFO:股份出售时的优先购买权(right of first refusal)和优先报价权(right of first offer);
- 随售权(tag-along):按相同条件一同出售的权利;
- 领售权(drag-along):强制少数股东一同出售的权利。
- 安排方案(Scheme of arrangement)
- 依据《2013年公司法》(Companies Act, 2013)第230条至第232条,经NCLT批准的合并、分立或重组计划。
- 转让方公司与受让方公司
- 被吸收的公司,以及存续的公司。
- 换股比例(Swap ratio)
- 转让方公司的一名股东可以取得多少受让方公司的股份。它以注册估值师出具的估值报告为依据。
- 股权登记日(Record date)
- 确定哪些股东取得新股份的日期。
- 指定日与生效日
- 见下文第4点的说明。
- ESOP、授予、归属、等待期(cliff)、行权
-
- 授予(grant):给予期权;
- 归属(vesting):期权变为可以行使,通常在四年内分期归属,并设一年的等待期;
- 行权(exercise):雇员支付行权价格并取得股份。
- 加速归属(单触发、双触发)
- 在公司出售时提前归属(单触发),或者在公司出售之后又失去工作时提前归属(双触发)。
- 善意离职者与恶意离职者(Good leaver、bad leaver)
- 雇员离职时,其期权按离职的具体情形如何处理。
详细说明
1. 三种结构,三个转移时点。
股份收购。买方向发起人(promoter)或其他持有人购买现有股份。款项付给卖方,而不是付给公司。
- 交割时,卖方交付已签署的转让指示。对于无纸化(电子形式)股份,由存管参与人(depository participant)办理转让。
- 公司把买方记入其股东名册。
- 交割之前,股份归卖方所有,由卖方行使表决权,风险也由卖方承担。
融资轮(新股发行)。公司向投资者发行新股份,通常采用私募配售或定向配发的方式。
- 投资者把款项付入一个单独的银行账户。
- 董事会配发股份。
- 公司向公司注册处提交配股申报表。
- 投资者是外国投资者的,公司须在规定时间内依据外汇规则报告该项投资。
依方案合并。没有人「购买」股份。NCLT批准一项方案,依据该方案:
- 转让方公司的资产、负债、雇员和合同归属于受让方公司;
- 转让方公司的股东按换股比例取得受让方公司的新股份;
- 转让方公司不经清盘而解散。
股份在生效日之后配发给股权登记日在册的持有人。
2. 股份交易通常的时间进程。
- 保密协议。
- 条款清单。
- 尽职调查,对中等规模的目标公司通常需要三至八周。
- 就SPA或SSA以及SHA进行谈判。
- 签署。
- 先决条件成就。
- 交割。
- 交割后的申报和整合。
买方的保护主要在三个地方:各项保证,针对这些保证的披露函,以及赔偿上限和托管安排。卖方的保护在于赔偿上限、提出索赔的期限,以及一份认真起草的披露函。
3. 经NCLT批准的合并通常的时间进程。
- 董事会批准方案。
- 估值报告和换股比例。
- 向NCLT提出申请。
- 按NCLT的指示召开股东会议和债权人会议。
- 向监管机构发出通知,包括中央政府、公司注册处、官方清算人(Official Liquidator,如适用)和所得税主管机关。
- 最终聆讯和批准。
- 向公司注册处提交命令的核证副本。这一天就是生效日。
- 按换股比例配发股份。
采用第233条规定的快速途径的,方案提交给区域主任和公司注册处,而不是提交给NCLT。小型公司,以及与其全资子公司合并的控股公司,可以采用这一途径。
4. 指定日和生效日的说明。
第232(6)条允许方案载明一个指定日。自该日起,在会计和税务上即视为合并已经发生,即使NCLT在数月之后才批准方案。
生效日是方案在法律上开始实施的日期,即NCLT的命令向公司注册处备案之时。在这两个日期之间,转让方公司是为受让方公司「以信托方式」继续经营业务。
对雇员、贷款人或交易对方来说,这就解释了为什么合并宣布后的一段时间内,信函、工资单和银行对账单上可能仍然是旧公司的名称。
5. 竞争法上的批准。
印度的合并控制是强制性的,并具有中止效力。须申报的交易在CCI批准之前不得完成。
交易越过资产或营业额门槛的,即须申报。自10/09/2024起,符合下列条件的交易也须申报:
- 交易价值超过2,000 crore 卢比;并且
- 目标公司在印度有实质性业务经营,《2024年印度竞争委员会(合并)条例》(CCI (Combinations) Regulations, 2024)以在印度的用户数量、营业额或商品交易总额来界定这一标准。
整个审查期为150天。达到交易价值门槛的,小型目标公司豁免不适用。
对于营业额不高却以高估值被收购的初创企业,这是首先要核对的规定。
6. 交易中的ESOP。
依据《公司法》第62(1)(b)条和《股本规则》(Share Capital Rules)第12条规则,期权的归属期至少为一年。四年归属加一年等待期是市场惯例,不是法律规定。
在交易中,方案或SPA应当写明下列各项如何处理:
- 已归属的期权:在交割前行权,以现金买断,或者转入新安排继续持有;
- 尚未归属的期权:加速归属,置换为买方的同等期权,或者在给予补偿后取消;
- ESOP信托,如果设有的话。
税务处理取决于交易结构:
- 行权时,公平市场价值与行权价格之间的差额作为工资(一项额外福利,perquisite)征税。雇主从源头扣缴税款。
- 日后出售时,适用资本利得税。
- 符合条件的初创企业,就这项额外福利税享有递延缴纳的便利。
自01/04/2026起,这些规定适用《2025年所得税法》(Income-tax Act, 2025)。
在交易中签署任何文件之前,雇员应当阅读三份文件:ESOP计划、本人的授予函,以及该交易发给雇员的通知。
7. 交割之后的争议。
交易后的争议大多涉及:
- 保证索赔:未披露的税款缴纳要求、诉讼或违反监管规定的情形;
- 盈利支付安排的计算;
- 违反竞业禁止和禁止招揽义务;
- SHA之下的僵局。
这些争议通常依据SPA或SHA提交仲裁。有些则作为依据第241条和第242条提出的压迫与管理不善申请,进入NCLT。
人们常问的问题
我们上个月签了SPA。股份现在归我们了吗?
要到交割时才归你们。签署产生的是义务。先决条件(CP)成就、价款付清、转让登记入册之后,所有权才转移。
我持有一家公司的股份,这家公司正要并入一家上市公司。我什么时候能拿到新股份?
在方案生效之后,按换股比例发给股权登记日在册的持有人。不足一股的零碎权益通常合并出售,所得款项再支付给持有人。
我尚未归属的ESOP,会在收购中失去吗?
不会自动失去。这由你的授予函和期权计划决定。请查找其中有关加速归属、置换或现金结算的条款。
小规模的收购也需要CCI批准吗?
只有越过某一门槛时才需要。要记住,交易价值标准可能把资产不多但价格很高的目标公司也包括进来。
为什么合并方案上有一个过去的日期?
那是指定日(appointed date)。合并自该日起在会计和税务上发生效力,而生效日在此之后。
这些回答是普法性质的概述,不是针对任何具体案件的法律意见。
严肃的问题,值得一份被认真读过的案卷。
面谈须预约,地点为 G-46, Basement, Greater Kailash III, New Delhi。来函由主办律师亲自阅读。
本页面在《印度律师委员会规则》(Bar Council of India Rules)允许的范围内,提供有关Lokesh Bhardwaj Law Offices工作的一般信息。它不是法律意见,也不建立律师与委托人关系。LBLO只有在以书面约定委托之后,才在一项事务中代理。
所述法律截至14/11/2026。