
合併、買収、投資ラウンドおよびESOP:株式は実際にいつ移転するのですか。
事業を統合し、または資金を受け入れる一般的な方法は3つあります。株式譲渡、投資ラウンド、そして合併です。
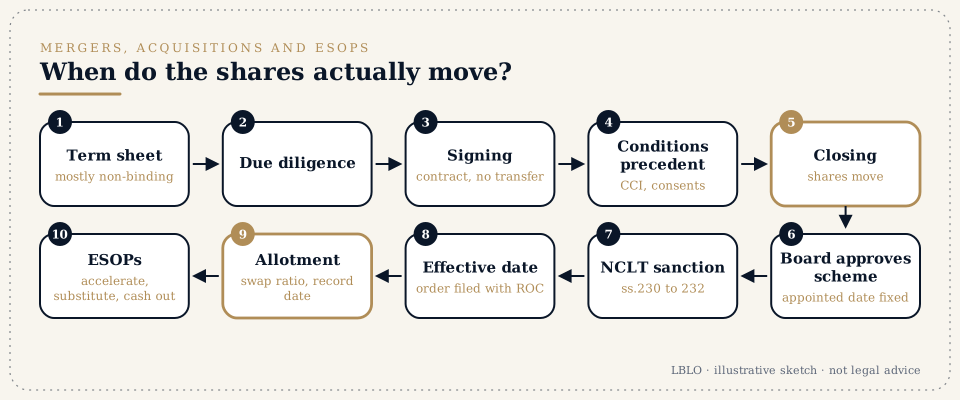
要点
- 事業を統合し、または資金を受け入れる一般的な方法は3つあります。
- 株式譲渡(share purchase):既存の株主から株式を買い取ること。
- 投資ラウンド(investment round):会社が発行する新株を引き受けること。
- 合併(merger or amalgamation):会社法審判所(National Company Law Tribunal、NCLT)が承認するスキームにより、一方の会社が他方の会社に吸収されること。
- 株式譲渡または投資ラウンドでは、株式はクロージング(closing、completionともいいます)の時に移転します。クロージングは、前提条件が満たされた後に行われます。契約書に署名しても、株式は移転しません。
- NCLTによる合併では、吸収される会社の株主は、スキームの効力が生じた後に、株式交換比率(swap ratio)に従って存続会社の株式を受け取ります。吸収された会社は、清算手続を経ずに解散します。
- ほとんどの人が混同する日付が2つあります。
- 指定日(appointed date):スキームが会計上および税務上の効力を生じる日。
- 効力発生日(effective date):NCLTの命令が会社登記官(Registrar of Companies)に提出される日。
- 小規模会社どうしの合併、または持株会社とその完全子会社との合併では、第233条に基づく簡易手続(fast-track route)を利用できます。この手続で必要なのは、NCLTではなく地域局長(Regional Director)の承認です。
- 大規模な取引には、インド競争委員会(Competition Commission of India、CCI)の事前の承認が必要です。これには、取引価額が2,000クロール(crore)ルピーを超え、対象会社がインドで実質的な事業活動を行っている取引が含まれます。CCIが承認するか、審査期間が満了するまで、取引をクロージングすることはできません。
- ESOP(従業員ストックオプション)については、どの取引でも個別の計画が必要です。
- 権利確定前のオプションは、権利確定が前倒しされますか。
- 買主のオプションに置き換えられますか。
- 現金で清算されますか。
- 税は誰が負担しますか。
よく耳にする用語
- タームシート(Term sheet)
- 最終契約の前に署名される、商業上の条件の短い要約で、大部分は拘束力を持ちません。その秘密保持、独占交渉および準拠法の条項は、通常、拘束力を持ちます。
- デューディリジェンス(Due diligence、DD)
- 買主が対象会社について行う、法務、財務および税務の調査。
- SPA、SSA、SHA
-
- 株式譲渡契約(share purchase agreement)(既存の株式の買取り)
- 株式引受契約(share subscription agreement)(新株の引受け)
- 株主間契約(shareholders' agreement)(取引後の会社の運営方法)
- 前提条件(Conditions precedent、CP)
- クロージングの前に満たされなければならない事項。例として、規制当局の承認、第三者の同意、DDで判明した問題の是正、取締役会および株主の決議があります。
- 署名(signing)とクロージング(closing)
- 署名によって契約が成立します。クロージング(completion)は、代金が支払われ、株式が譲渡され、または割り当てられる時です。両者の間隔は、数週間から数か月に及ぶことがあります。
- ロングストップ日(Long-stop date)
- クロージングが行われなければならない期限の日。その日までに行われなければ、いずれの当事者も取引から離脱することができます。
- 表明、保証および補償(Representations, warranties and indemnities)
- 事業についての売主の言明と、それが真実でないと判明した場合に買主に補償するという約束。
- エスクローおよびホールドバック(Escrow and holdback)
- 補償の履行を担保するために留保される代金の一部。
- アーンアウト(Earn-out)
- 将来の業績に連動して、後日支払われる代金の一部。
- プレマネー評価額とポストマネー評価額、希薄化(dilution)
- 新たな投資の前と後の会社の価値。希薄化とは、新株が発行されたときに既存の株主の持株比率が下がることです。
- 残余財産優先分配権、希薄化防止、ROFR、ROFO、タグ・アロング、ドラッグ・アロング
-
- 残余財産優先分配権(liquidation preference):売却または清算の際に、投資家が最初に支払を受けること。
- 希薄化防止(anti-dilution):後に株式がより低い価格で発行された場合の保護。
- ROFRおよびROFO:株式の売却に際しての先買権(right of first refusal)および優先提案権(right of first offer)。
- タグ・アロング(tag-along):同じ条件で売却に参加する権利。
- ドラッグ・アロング(drag-along):少数株主に売却への参加を強制する権利。
- スキーム・オブ・アレンジメント(Scheme of arrangement)
- 会社法2013年(Companies Act, 2013)第230条から第232条に基づく、合併、会社分割または組織再編のための、NCLTが承認する計画。
- 譲渡会社(transferor company)と譲受会社(transferee company)
- 吸収される会社と、存続する会社。
- 株式交換比率(Swap ratio)
- 譲渡会社の株主が譲受会社の株式を何株受け取るかを示す比率。登録評価人(registered valuer)による評価報告書がその裏付けとなります。
- 基準日(Record date)
- どの株主が新しい株式を受け取るかを確定する日。
- 指定日(Appointed date)と効力発生日(effective date)
- 下記の4で説明します。
- ESOP、付与、権利確定(ベスティング)、クリフ、行使
-
- 付与(grant):オプションが与えられること。
- 権利確定(vesting):オプションが行使できるようになること。通常は4年間にわたり、1年のクリフ(cliff)が付きます。
- 行使(exercise):従業員が行使価格を支払い、株式を取得すること。
- 権利確定の前倒し(Acceleration):シングル・トリガー、ダブル・トリガー
- 売却があったとき(シングル・トリガー)、または売却の後に職を失ったとき(ダブル・トリガー)に、権利確定が前倒しされること。
- グッド・リーバーとバッド・リーバー(Good leaver and bad leaver)
- 従業員が退職するときのオプションの扱い。退職の事情によって異なります。
詳しい説明
1. 3つの仕組み、3つの移転の時点。
株式譲渡。買主は、プロモーター(promoter)その他の株主から既存の株式を買い取ります。代金は会社ではなく、売主に支払われます。
- クロージングの時に、売主は署名済みの譲渡指図書を引き渡します。電子化された(dematerialised)株式については、預託機関参加者(depository participant)が譲渡を処理します。
- 会社は、買主を株主名簿に記載します。
- クロージングまでは、売主が株式を所有し、その議決権を行使し、リスクを負担します。
投資ラウンド(新株の発行)。会社は、通常、私募(private placement)または優先割当(preferential allotment)によって、投資家に新株を発行します。
- 投資家は、別個の銀行口座に払い込みます。
- 取締役会が株式を割り当てます。
- 会社は、割当報告書(return of allotment)を登記官に提出します。
- 投資家が外国の者である場合、会社は、外国為替に関する規則に基づき、所定の期間内にその投資を報告します。
スキームによる合併。誰も株式を「買う」わけではありません。NCLTがスキームを認可し、そのスキームに基づいて次のことが生じます。
- 譲渡会社の資産、負債、従業員および契約が譲受会社に帰属します。
- 譲渡会社の株主が、株式交換比率に従って譲受会社の新株を受け取ります。
- 譲渡会社が、清算手続を経ずに解散します。
株式は、効力発生日の後に、基準日現在の株主に割り当てられます。
2. 株式取引の通常の流れ。
- 秘密保持契約。
- タームシート。
- デューディリジェンス。中規模の対象会社で、通常3週間から8週間。
- SPAまたはSSA、およびSHAの交渉。
- 署名。
- CPの充足。
- クロージング。
- クロージング後の届出および統合。
買主の保護は、主に3つの点にあります。保証、これに対する開示書簡(disclosure letter)、そして補償の上限額とエスクローです。売主の保護は、上限額、請求の期間制限、そして注意深く起案された開示書簡にあります。
3. NCLTによる合併の通常の流れ。
- 取締役会によるスキームの承認。
- 評価報告書および株式交換比率。
- NCLTへの申立て。
- NCLTの指示に従った株主集会および債権者集会。
- 規制当局への通知。中央政府、登記官、該当する場合は公的清算人(Official Liquidator)、および所得税当局を含みます。
- 最終審理および認可。
- 命令の認証謄本の登記官への提出。これが効力発生日です。
- 株式交換比率に従った株式の割当て。
第233条に基づく簡易手続では、スキームはNCLTではなく、地域局長および登記官に提出されます。この手続は、小規模会社と、完全子会社と合併する持株会社が利用できます。
4. 指定日と効力発生日の説明。
第232条(6)により、スキームで指定日を定めることができます。NCLTがスキームを承認するのが数か月後であっても、会計上および税務上は、その日から合併が行われたものとして扱われます。
効力発生日は、NCLTの命令を登記官に提出することによって、スキームが法律上効力を生じる日です。2つの日付の間、譲渡会社は譲受会社のために「信託として」事業を続けます。
従業員、貸主または取引の相手方にとっては、これが、合併の発表後もしばらくの間、書簡、給与明細および銀行取引明細書に旧会社の名称が記載されていることがある理由です。
5. 競争法上の承認。
インドの企業結合規制は、届出が義務であり、承認まで実行が停止される制度です。届出を要する取引は、CCIが承認するまで完了することができません。
取引は、資産または売上高の基準額を超える場合に届出を要します。10/09/2024以降は、次の場合にも届出を要します。
- 取引の価額が2,000クロールルピーを超え、かつ
- 対象会社がインドで実質的な事業活動を行っている場合。この基準は、CCI(企業結合)規則2024年(CCI (Combinations) Regulations, 2024)が、インドにおける利用者、売上高または流通取引総額(gross merchandise value)に照らして定義しています。
全体の審査期間は150日です。取引価額の基準に該当する場合、小規模対象会社の適用除外(small-target exemption)は適用されません。
売上高は小さいものの高い評価額で買収されるスタートアップについては、これが最初に確認すべき規定です。
6. 取引におけるESOP。
会社法第62条(1)(b)および株式資本規則(Share Capital Rules)規則12により、オプションの権利確定には少なくとも1年の期間が必要です。1年のクリフが付いた4年間の権利確定は市場の慣行であり、法律ではありません。
取引では、スキームまたはSPAに、次のものがどうなるかを定めるべきです。
- 権利確定済みのオプション:クロージング前に行使する、現金で買い取る、または引き継ぐ(ロールオーバー)。
- 権利確定前のオプション:権利確定を前倒しする、買主の同等のオプションに置き換える、または補償を支払って消却する。
- ESOP信託(ある場合)。
課税は取引の構造に従います。
- 行使の時に、公正市場価格と行使価格との差額が、給与(付加給付、perquisite)として課税されます。使用者が源泉徴収を行います。
- その後の売却の時に、キャピタルゲイン税が課されます。
- 適格スタートアップには、付加給付に対する税の繰延べの制度があります。
01/04/2026からは、所得税法2025年(Income-tax Act, 2025)がこれらの規定を定めています。
従業員は、取引に際して何かに署名する前に、3つの文書を読むべきです。ESOPスキーム、自分の付与通知書、そしてその取引に関する従業員向けの通知です。
7. クロージング後の紛争。
取引後の紛争の多くは、次の事項に関するものです。
- 保証違反の請求:開示されていなかった課税処分、訴訟または規制違反。
- アーンアウトの計算。
- 競業避止義務および勧誘禁止義務の違反。
- SHAに基づくデッドロック。
これらは通常、SPAまたはSHAに基づく仲裁に付されます。一部は、第241条および第242条に基づく抑圧および不当経営(oppression and mismanagement)の申立てとしてNCLTに持ち込まれます。
よく寄せられる質問
先月、SPAに署名しました。株式はもう私たちのものですか。
クロージングまでは、まだです。署名によって生じるのは義務です。所有権は、前提条件(CP)が満たされ、代金が支払われ、譲渡が記録されたときに移転します。
上場会社に合併される会社の株式を持っています。新しい株式はいつ受け取れますか。
スキームの効力が生じた後、基準日(record date)現在の株主に対し、株式交換比率(swap ratio)に従って割り当てられます。端数の権利は、通常、まとめて売却され、その代金が支払われます。
権利確定前(unvested)のESOPは、買収によって失われますか。
当然に失われるわけではありません。付与通知書(grant letter)とスキームによって決まります。権利確定の前倒し(acceleration)、代替、または現金による清算の条項を探してください。
小規模な買収にもCCIの承認が必要ですか。
いずれかの基準額を超える場合に限り必要です。取引価額による基準は、資産は小さくても価格が大きい対象会社に及ぶことがある点に注意してください。
合併スキームに過去の日付が記載されているのはなぜですか。
それは指定日(appointed date)です。合併は会計上および税務上その日から効力を生じ、効力発生日(effective date)はその後に到来します。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)で認められている範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ、案件を取り扱います。
14/11/2026現在の法律に基づいています。