
ব্যাঙ্কের ঋণ আদায় ও SARFAESI ব্যবস্থা: ঋণদাতা ও ঋণগ্রহীতা উভয়ের জন্য
সম্পত্তি বন্ধক রেখে নেওয়া ঋণ খেলাপি হলে ব্যাঙ্ক আগে আদালতে না গিয়েই দখল নিতে পারে। এই পৃষ্ঠায় দুই পক্ষের জন্যই ধাপ, সময়সীমা ও প্রতিকার ব্যাখ্যা করা হয়েছে।
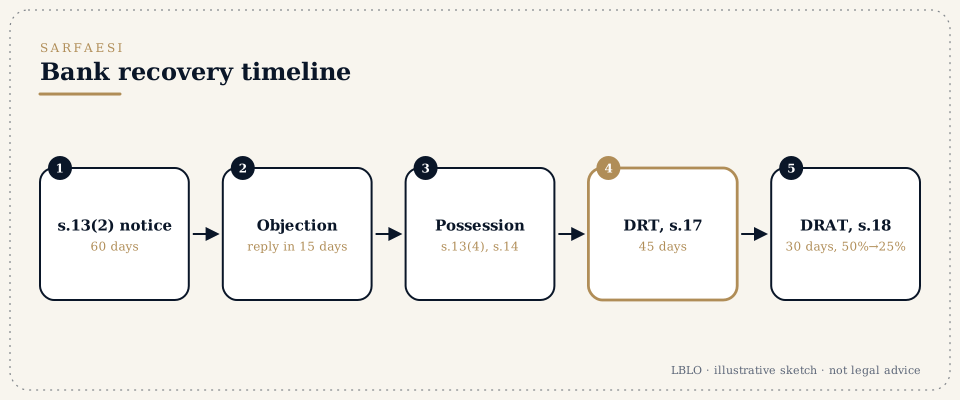
সংক্ষেপে
- এটি কী। SARFAESI আইন, 2002 (SARFAESI Act, 2002) জামানতধারী পাওনাদারকে (ব্যাঙ্ক বা আর্থিক প্রতিষ্ঠান) ঋণ অ্যাকাউন্ট অনুৎপাদক সম্পদ (non-performing asset) হিসেবে শ্রেণিভুক্ত হওয়ার পর জামানত আদায়ের সুযোগ দেয়। আদালতের ডিক্রি ছাড়াই সে সম্পত্তির দখল নিতে ও তা বিক্রি করতে পারে।
- ধাপগুলি:
- দাবি নোটিস (ধারা 13(2))। ব্যাঙ্ক একটি নোটিস জারি করে, যাতে 60 দিনের মধ্যে টাকা মেটাতে বলা হয়।
- ঋণগ্রহীতার আবেদন। ঋণগ্রহীতা আপত্তি জানাতে পারেন (ধারা 13(3A))। ব্যাঙ্ক আপত্তি না মানলে, তা পাওয়ার 15 দিনের মধ্যে তাকে অবশ্যই কারণ জানাতে হবে।
- ব্যবস্থা (ধারা 13(4))। ঋণগ্রহীতা টাকা না মেটালে ব্যাঙ্ক দখল নিতে পারে, পরিচালনার দায়িত্ব নিতে পারে, অথবা সম্পদটি বিক্রি করতে পারে।
- সম্পত্তির দখল। প্রকৃত দখল নেওয়ার জন্য ব্যাঙ্ক চিফ মেট্রোপলিটন ম্যাজিস্ট্রেট বা জেলা ম্যাজিস্ট্রেটের সাহায্য চাইতে পারে (ধারা 14)।
- ঋণগ্রহীতার প্রতিকার।
- কোনো ব্যবস্থা নেওয়ার 45 দিনের মধ্যে ধারা 17-র অধীনে ঋণ আদায় ট্রাইব্যুনালে (Debts Recovery Tribunal, DRT) আবেদন।
- DRT-র আদেশ পাওয়ার 30 দিনের মধ্যে DRT থেকে ঋণ আদায় আপিল ট্রাইব্যুনালে (Debts Recovery Appellate Tribunal, DRAT) আপিল (ধারা 18)।
- আপিলের জন্য ঋণগ্রহীতাকে পাওনা ঋণের 50% জমা দিতেই হবে; DRAT তা কমাতে পারে, তবে 25%-এর কম নয়।
- ঋণদাতাদের জন্য। DRT-তে মূল আবেদনের (original application) মাধ্যমেও ঋণ আদায় করা যায় (দেখুন SARFAESI, DRT ও DRAT), এবং ঋণগ্রহীতা কোম্পানি হলে দেউলিয়া প্রক্রিয়ার মাধ্যমেও।
- হাতে রাখুন:
- ঋণ ও জামানতের নথি;
- অ্যাকাউন্ট স্টেটমেন্ট;
- NPA হিসেবে শ্রেণিভুক্ত হওয়ার তারিখ;
- দাবি নোটিস, আবেদন ও তার উত্তর;
- দখলের নোটিস;
- নিলামের নোটিস।
যে শব্দগুলি আপনি শুনবেন
- NPA
- অনুৎপাদক সম্পদ (non-performing asset), অর্থাৎ নিয়ন্ত্রক সংস্থার নির্ধারিত সময়ের পরেও খেলাপি থাকা ঋণ।
- ধারা 13(2)-এর নোটিস (Section 13(2) notice)
- ব্যাঙ্কের দাবি, ঋণ শোধের জন্য 60 দিন সময় দিয়ে।
- ধারা 13(3A)-র অধীনে আপত্তি (Objection under Section 13(3A))
- ঋণগ্রহীতার উত্তর। ব্যাঙ্ক তা নাকচ করলে, 15 দিনের মধ্যে ব্যাঙ্ককে অবশ্যই কারণ জানাতে হবে।
- প্রতীকী ও প্রকৃত দখল (Symbolic and physical possession)
- দখলের নোটিস, এবং প্রকৃতপক্ষে দখল নেওয়া, কখনও কখনও ধারা 14-র অধীনে ম্যাজিস্ট্রেটের সাহায্যে।
- সংরক্ষিত মূল্য ও ই-নিলাম (Reserve price and e-auction)
- ন্যূনতম দাম, এবং অনলাইনে বিক্রি।
- সিকিউরিটাইজেশন আবেদন (Securitisation application, ধারা 17)
- DRT-তে ঋণগ্রহীতার চ্যালেঞ্জ, 45 দিনের মধ্যে।
- আপিল (Appeal, ধারা 18)
- DRAT-এ 30 দিনের মধ্যে, ঋণের 50% জমা দিয়ে, যা কমিয়ে 25%-এর কম নয় এমন অঙ্কে আনা যায়।
- এককালীন নিষ্পত্তি (One-time settlement, OTS)
- ব্যাঙ্কের সঙ্গে আলোচনার মাধ্যমে মীমাংসা।
বিশদে
ধাপ 1: দাবি নোটিসটি যাচাই করুন
নোটিসে অবশ্যই:
- পাওনা অঙ্ক জানাতে হবে;
- জামানত রাখা সম্পদগুলি চিহ্নিত করতে হবে;
- পুরো 60 দিন সময় দিতে হবে।
নোটিসের ত্রুটি, অথবা ঋণগ্রহীতার আবেদনের উত্তর না দেওয়া, এমন কারণ যা DRT খতিয়ে দেখে।
ধাপ 2: আবেদন
নোটিসের মেয়াদের মধ্যেই ঋণগ্রহীতার লিখিতভাবে আপত্তি জানানো উচিত। যে বিষয়গুলি তোলা যায়: অঙ্কে ভুল, অনুৎপাদক সম্পদ হিসেবে শ্রেণিবিন্যাস নিয়ে বিরোধ, এবং মীমাংসার প্রস্তাব। ব্যাঙ্ক আপত্তি না মানলে তাকে অবশ্যই কারণ জানাতে হবে।
ধাপ 3: ব্যবস্থা ও 45 দিনের সময়সীমা
ব্যাঙ্ক কোনো ব্যবস্থা নিলেই, যেমন দখলের নোটিস, DRT-তে আবেদনের 45 দিনের মেয়াদ শুরু হয়ে যায়। DRT পরবর্তী ব্যবস্থা স্থগিত রাখতে পারে, এবং আইন মেনে নেওয়া হয়নি এমন ব্যবস্থা বাতিল করতে পারে।
ধাপ 4: নিলাম
বিক্রয়ের নোটিসে বিধিতে নির্ধারিত মেয়াদ দিতে হবে এবং একটি সংরক্ষিত মূল্য উল্লেখ করতে হবে। মূল্যায়ন, নোটিস বা নিলাম পরিচালনায় অনিয়ম থাকলে তা চ্যালেঞ্জ করা যায়।
ধাপ 5: DRAT-এ আপিল
DRT-র আদেশ পাওয়ার 30 দিনের মধ্যে আপিল করা যায়। পাওনা ঋণের 50% জমার (যা কমিয়ে 25%-এর কম নয় এমন অঙ্কে আনা যায়) পরিকল্পনা আগে থেকেই করে রাখতে হবে।
ধাপ 6: মীমাংসা
যেকোনো পর্যায়ে এককালীন নিষ্পত্তি নিয়ে আলোচনা করা যায়। মীমাংসাপত্রে পুরো শর্তাবলি উল্লেখ থাকা উচিত, জামানত ও যেকোনো গ্যারান্টি থেকে মুক্তি সহ।
সাধারণ ভুল
- ঋণগ্রহীতাদের ক্ষেত্রে:
- দাবি নোটিস উপেক্ষা করা;
- দখলের নোটিসের পর 45 দিনের সময়সীমা পেরিয়ে যেতে দেওয়া;
- আপিলের জমার টাকার ব্যবস্থা আগে থেকে না রাখা।
- ঋণদাতাদের ক্ষেত্রে:
- 60 দিনের কম সময় দিয়ে নোটিস;
- আবেদনের উত্তর না দেওয়া;
- নিলামের নোটিসে ত্রুটি।
LBLO এই বিষয়গুলি কীভাবে সামলায়
LBLO DRT ও DRAT-এ ঋণ আদায়ের বিষয়ে কাজ করে, এবং যেখানে ব্যবস্থাটি আইনের বাইরে, সেখানে রিট পিটিশনেও। ঋণগ্রহীতাদের ক্ষেত্রে 45 দিন ও 30 দিনের মেয়াদ শুরুতেই নথি দেখে হিসাব করে নেওয়া হয়।
মানুষ যে প্রশ্নগুলি করেন
ব্যাঙ্ক আমার সম্পত্তিতে দখলের নোটিস লাগিয়েছে। এখন কী করব?
ব্যবস্থাটি নেওয়ার তারিখ থেকে DRT-তে আবেদন করার জন্য আপনার হাতে 45 দিন আছে।
DRT-তে যেতে কি টাকা জমা দিতে হয়?
DRT-তে আবেদনের ক্ষেত্রে কোনো বাধ্যতামূলক জমা লাগে না। জমা লাগে DRAT-এ আপিলের ক্ষেত্রে।
জামিনদার কি SARFAESI ব্যবস্থাকে চ্যালেঞ্জ করতে পারেন?
যে জামিনদারের সম্পত্তি জামানত হিসেবে রাখা আছে, তিনি সেই সম্পত্তির ওপর নেওয়া ব্যবস্থার বিরুদ্ধে DRT-তে আবেদন করতে পারেন।
এই উত্তরগুলি শিক্ষামূলক সারসংক্ষেপ; কোনো নির্দিষ্ট মামলা বা বিষয়ে এগুলি আইনি পরামর্শ নয়।
গুরুত্বপূর্ণ প্রশ্নের প্রাপ্য খুঁটিয়ে পড়া ব্রিফ।
সাক্ষাৎ-বৈঠক হয় আগে থেকে সময় নিয়ে, G-46, Basement, Greater Kailash III, New Delhi ঠিকানায়। চিঠিপত্র প্রধান আইনজীবী নিজে পড়েন।
এই পৃষ্ঠায় বার কাউন্সিল অফ ইন্ডিয়া বিধি (Bar Council of India Rules) অনুযায়ী অনুমোদিত সীমার মধ্যে Lokesh Bhardwaj Law Offices-এর কাজ সম্পর্কে সাধারণ তথ্য দেওয়া হয়েছে। এটি আইনি পরামর্শ নয়, এবং এর ফলে কোনো অ্যাডভোকেট-মক্কেল সম্পর্ক তৈরি হয় না। LBLO কোনো বিষয়ে কাজ করে কেবল লিখিতভাবে সম্মত দায়িত্ব অর্পণের ভিত্তিতে।
14/11/2026 তারিখে প্রচলিত আইন অনুযায়ী।