
Взыскание банками долгов и меры SARFAESI: для кредиторов и заемщиков
Когда кредит, обеспеченный имуществом, становится проблемным, банки могут вступить во владение, не обращаясь сначала в суд. На этой странице разъяснены шаги, сроки и средства защиты обеих сторон.
Кратко
- Что это такое. Закон SARFAESI 2002 года (SARFAESI Act, 2002) позволяет обеспеченному кредитору (банку или финансовому учреждению) обратить взыскание на обеспечение, как только кредитный счет классифицирован как неработающий актив. Кредитор может вступить во владение имуществом и продать его без судебного решения (decree).
- Шаги:
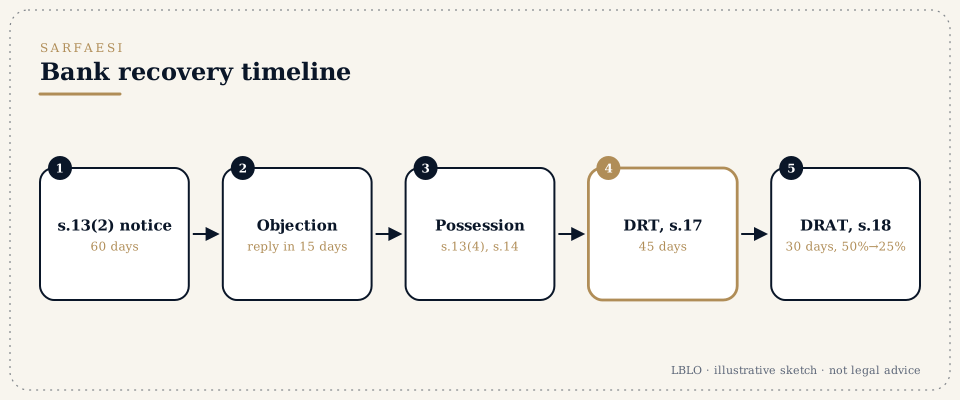
- Требование об уплате (статья 13(2)). Банк направляет уведомление с требованием заплатить в течение 60 дней.
- Возражение заемщика. Заемщик может заявить возражение (статья 13(3A)). Если банк не принимает возражение, он обязан сообщить свои причины в течение 15 дней после его получения.
- Меры (статья 13(4)). Если заемщик не платит, банк может вступить во владение, взять на себя управление или продать актив.
- Вступление во владение имуществом. Для фактического вступления во владение банк может обратиться за содействием к главному столичному магистрату (Chief Metropolitan Magistrate) или окружному магистрату (District Magistrate) (статья 14).
- Средство защиты заемщика.
- Заявление в Трибунал по взысканию долгов (Debts Recovery Tribunal, DRT) по статье 17 в течение 45 дней с момента принятия меры.
- Апелляция на решение DRT в Апелляционный трибунал по взысканию долгов (Debts Recovery Appellate Tribunal, DRAT) в течение 30 дней с момента получения постановления DRT (статья 18).
- Для подачи апелляции заемщик обязан внести 50% причитающегося долга; DRAT может уменьшить эту сумму, но не ниже 25%.
- Для кредиторов. Взыскание можно вести также через первоначальное заявление в DRT (см. SARFAESI, DRT и DRAT), а если заемщик является компанией, то и через производство о несостоятельности.
- Подготовьте:
- кредитные и обеспечительные документы;
- выписку по счету;
- дату классификации в качестве NPA;
- требование об уплате, возражение и ответ на него;
- уведомление о вступлении во владение;
- уведомления об аукционе.
Термины, которые вы услышите
- NPA
- неработающий актив (non-performing asset), кредит, просрочка по которому превышает установленный регулятором период.
- Уведомление по статье 13(2)
- требование банка со сроком погашения 60 дней.
- Возражение по статье 13(3A)
- ответ заемщика. Если банк его отклоняет, он обязан указать причины в течение 15 дней.
- Символическое и фактическое владение
- уведомление о вступлении во владение и фактическое принятие имущества, иногда с содействием магистрата по статье 14.
- Резервная цена и электронный аукцион
- минимальная цена и продажа через интернет.
- Заявление по статье 17 (securitisation application)
- оспаривание заемщиком мер в DRT в течение 45 дней.
- Апелляция (статья 18)
- в DRAT в течение 30 дней с депозитом в размере 50% долга, который может быть уменьшен, но не ниже 25%.
- Единовременное урегулирование (one-time settlement, OTS)
- урегулирование, согласованное с банком в ходе переговоров.
Подробно
Шаг 1. Проверить требование об уплате
Уведомление должно:
- указывать причитающуюся сумму;
- называть обеспечительные активы;
- предоставлять полные 60 дней.
Дефекты уведомления или неответ на возражение заемщика являются основаниями, которые рассматривает DRT.
Шаг 2. Возражение
Заемщику следует заявить письменное возражение в течение срока, указанного в уведомлении. Среди доводов могут быть ошибки в сумме, спор о классификации в качестве неработающего актива и предложения об урегулировании. Если банк не принимает возражение, он обязан указать свои причины.
Шаг 3. Меры и 45-дневный срок
Как только банк принимает меру, например направляет уведомление о вступлении во владение, начинается 45-дневный срок для обращения в DRT. DRT может приостановить дальнейшие меры и может отменить меры, принятые не в соответствии с Законом.
Шаг 4. Аукцион
Уведомление о продаже должно предоставлять срок, требуемый правилами, и указывать резервную цену. Нарушения при оценке, в уведомлении или при проведении аукциона можно оспорить.
Шаг 5. Апелляция в DRAT
Апелляция подается в течение 30 дней с момента получения постановления DRT. Депозит в размере 50% причитающегося долга (который может быть уменьшен, но не ниже 25%) необходимо предусмотреть заранее.
Шаг 6. Урегулирование
Единовременное урегулирование можно согласовать на любой стадии. В письме об урегулировании следует изложить все условия, включая освобождение обеспечения и любых поручительств.
Типичные ошибки
- Для заемщиков:
- игнорирование требования об уплате;
- пропуск 45-дневного срока после уведомления о вступлении во владение;
- отсутствие средств, предусмотренных на депозит для апелляции.
- Для кредиторов:
- уведомления со сроком менее 60 дней;
- отсутствие ответа на возражение;
- дефекты в уведомлениях об аукционе.
Как LBLO ведет такие дела
LBLO ведет дела о взыскании в DRT и DRAT, а также петиции о выдаче приказа (writ), когда действия выходят за рамки Закона. Для заемщиков 45-дневный и 30-дневный сроки рассчитываются по документам с самого начала.
Вопросы, которые задают
Банк разместил на моем имуществе уведомление о вступлении во владение. Что теперь?
У вас есть 45 дней с момента принятия меры, чтобы обратиться в DRT.
Нужно ли вносить деньги, чтобы обратиться в DRT?
Для заявления в DRT обязательный депозит не предусмотрен. Депозит требуется при апелляции в DRAT.
Может ли поручитель оспорить меры по SARFAESI?
Поручитель, чье имущество находится в залоге, может обратиться в DRT против мер, принятых в отношении этого имущества.
Эти ответы представляют собой краткие просветительские обзоры; они не являются юридической консультацией по какому-либо конкретному делу.
Серьезный вопрос заслуживает внимательно прочитанных материалов.
Встречи проводятся по предварительной записи по адресу: G-46, Basement, Greater Kailash III, New Delhi. Переписку читает руководитель Бюро.
На этой странице дана общая информация о работе Lokesh Bhardwaj Law Offices, как это допускают Правила Совета адвокатов Индии (Bar Council of India Rules). Она не является юридической консультацией и не создает отношений адвоката и клиента. LBLO ведет дело только на основании поручения, согласованного в письменной форме.
Право изложено по состоянию на 14/11/2026.