
Cobro bancario y actuaciones SARFAESI: para acreedores y prestatarios
Cuando un préstamo garantizado con un inmueble entra en impago, los bancos pueden tomar posesión sin acudir antes a los tribunales. Esta página explica los pasos, los plazos y los remedios de ambas partes.
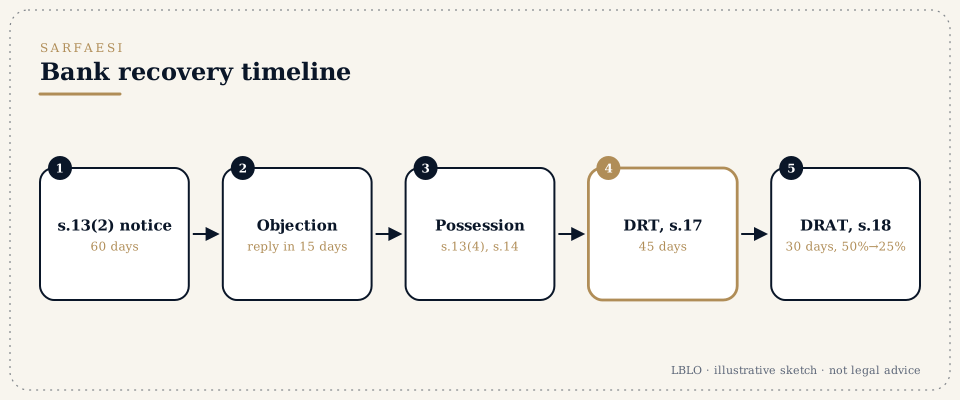
En resumen
- Qué es. La Ley de Titulización y Reconstrucción de Activos Financieros y Ejecución de Garantías Reales de 2002 (SARFAESI Act, 2002) permite a un acreedor garantizado (un banco o una institución financiera) ejecutar su garantía una vez que la cuenta del préstamo se clasifica como activo improductivo. Puede tomar posesión del inmueble y venderlo sin una sentencia judicial.
- Los pasos:
- Requerimiento de pago (sección 13(2)). El banco envía un aviso que exige el pago dentro de 60 días.
- Representación del prestatario. El prestatario puede formular una objeción (sección 13(3A)). Si el banco no acepta la objeción, debe comunicar sus razones dentro de 15 días desde su recepción.
- Medidas (sección 13(4)). Si el prestatario no paga, el banco puede tomar posesión, asumir la gestión o vender el activo.
- Posesión del inmueble. El banco puede pedir la ayuda del Magistrado Metropolitano Jefe (Chief Metropolitan Magistrate) o del Magistrado de Distrito (District Magistrate) para tomar la posesión material (sección 14).
- El remedio del prestatario.
- Una solicitud ante el Tribunal de Cobro de Deudas (Debts Recovery Tribunal, DRT) conforme a la sección 17, dentro de 45 días desde una medida.
- Una apelación contra la decisión del DRT ante el Tribunal de Apelación de Cobro de Deudas (Debts Recovery Appellate Tribunal, DRAT) dentro de 30 días desde la recepción de la orden del DRT (sección 18).
- Para apelar, el prestatario debe depositar el 50% de la deuda pendiente, porcentaje que el DRAT puede reducir hasta no menos del 25%.
- Para los acreedores. El cobro también puede perseguirse mediante una solicitud original ante el DRT (véase SARFAESI, el DRT y el DRAT) y mediante la insolvencia cuando el prestatario es una sociedad.
- Tenga preparado:
- los documentos del préstamo y de la garantía;
- el extracto de la cuenta;
- la fecha de clasificación como NPA;
- el requerimiento de pago, la representación y la respuesta;
- el aviso de toma de posesión;
- los anuncios de subasta.
Términos que oirá
- NPA
- activo improductivo (non-performing asset), un préstamo en impago más allá del período reglamentario.
- Aviso de la sección 13(2)
- el requerimiento del banco, con 60 días para pagar.
- Objeción conforme a la sección 13(3A)
- la respuesta del prestatario. Si el banco la rechaza, debe dar sus razones dentro de 15 días.
- Posesión simbólica y posesión material
- un aviso de toma de posesión, y la toma efectiva, a veces con la ayuda del Magistrado conforme a la sección 14.
- Precio de reserva y subasta electrónica
- el precio mínimo, y la venta en línea.
- Solicitud de titulización (sección 17)
- la impugnación del prestatario ante el DRT, dentro de 45 días.
- Apelación (sección 18)
- ante el DRAT dentro de 30 días, con un depósito del 50% de la deuda, reducible hasta no menos del 25%.
- Liquidación única (one-time settlement, OTS)
- un acuerdo negociado con el banco.
En detalle
Paso 1: Revisar el requerimiento de pago
El aviso debe:
- indicar el importe adeudado;
- identificar los activos dados en garantía;
- conceder los 60 días completos.
Los defectos del aviso, o la falta de respuesta a la representación del prestatario, son motivos que el DRT examina.
Paso 2: La representación
El prestatario debe formular su objeción por escrito dentro del plazo del aviso. Entre los puntos que conviene plantear están los errores en el importe, la discrepancia sobre la clasificación como activo improductivo y las propuestas de acuerdo. Si el banco no acepta la objeción, debe dar sus razones.
Paso 3: Las medidas y el plazo de 45 días
En cuanto el banco adopta una medida, como un aviso de toma de posesión, empieza a correr el plazo de 45 días para presentar la solicitud ante el DRT. El DRT puede suspender nuevas medidas y puede anular las que no se hayan adoptado conforme a la Ley.
Paso 4: Subasta
El anuncio de venta debe conceder el plazo que exigen las normas y debe indicar un precio de reserva. Pueden impugnarse las irregularidades en la valoración, en el anuncio o en el desarrollo de la subasta.
Paso 5: Apelación ante el DRAT
Cabe apelación dentro de 30 días desde la recepción de la orden del DRT. El depósito del 50% de la deuda pendiente (reducible hasta no menos del 25%) debe planificarse con antelación.
Paso 6: Acuerdo
Una liquidación única puede negociarse en cualquier fase. La carta de acuerdo debe recoger todas las condiciones, incluida la liberación de la garantía y de cualquier fianza.
Errores frecuentes
- Para los prestatarios:
- ignorar el requerimiento de pago;
- dejar pasar el plazo de 45 días tras un aviso de toma de posesión;
- no prever el depósito de la apelación.
- Para los acreedores:
- avisos que conceden menos de 60 días;
- no responder a la representación;
- defectos en los anuncios de subasta.
Cómo lleva LBLO estos asuntos
LBLO actúa en asuntos de cobro ante el DRT y el DRAT, y en peticiones de writ cuando la actuación queda fuera de la Ley. Para los prestatarios, los plazos de 45 y 30 días se calculan a partir de los documentos desde el principio.
Preguntas habituales
El banco ha colocado un aviso de toma de posesión en mi inmueble. ¿Qué hago ahora?
Dispone de 45 días desde la medida para presentar una solicitud ante el DRT.
¿Tengo que depositar dinero para acudir al DRT?
La solicitud ante el DRT no exige ningún depósito obligatorio. Sí se exige un depósito para apelar ante el DRAT.
¿Puede un fiador impugnar una actuación SARFAESI?
Un fiador cuyo inmueble está dado en garantía puede presentar una solicitud ante el DRT contra las medidas adoptadas sobre ese inmueble.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Una cuestión seria merece un expediente leído.
Las reuniones se celebran con cita previa en G-46, Basement, Greater Kailash III, New Delhi. El titular del Despacho lee la correspondencia.
Esta página ofrece información general sobre el trabajo de Lokesh Bhardwaj Law Offices, conforme a lo permitido por las Normas del Consejo de la Abogacía de la India (Bar Council of India Rules). No es asesoramiento jurídico y no crea una relación entre abogado y cliente. LBLO actúa en un asunto únicamente en virtud de un encargo acordado por escrito.
Derecho vigente a 14/11/2026.