
Cobrança bancária e execução SARFAESI: para credores e mutuários
Quando um empréstimo garantido por um imóvel entra em incumprimento, os bancos podem tomar posse sem ir primeiro a tribunal. Esta página explica os passos, os prazos e os meios de reação de ambas as partes.
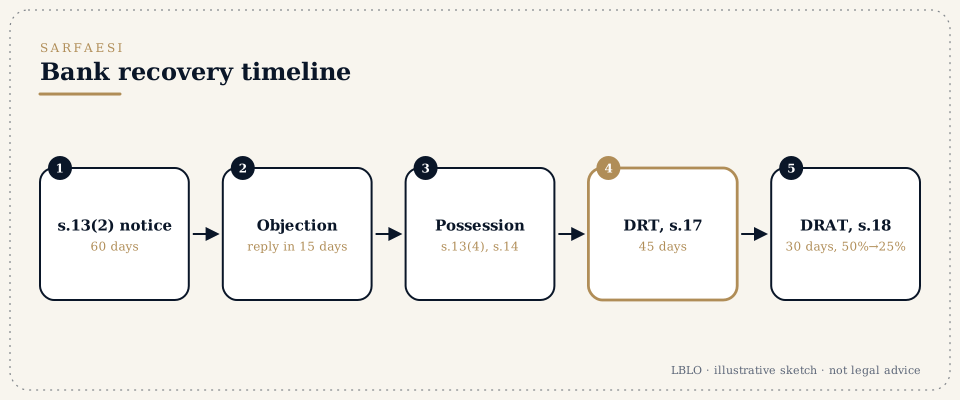
Em resumo
- O que é. A Lei SARFAESI, 2002 (SARFAESI Act, 2002) permite a um credor garantido (um banco ou uma instituição financeira) executar a sua garantia logo que a conta do empréstimo seja classificada como ativo não produtivo (non-performing asset). Pode tomar posse do imóvel e vendê-lo, sem sentença judicial.
- Os passos:
- Notificação de pagamento (Secção 13(2)). O banco emite uma notificação que exige o pagamento no prazo de 60 dias.
- Exposição do mutuário. O mutuário pode apresentar uma objeção (Secção 13(3A)). Se o banco não aceitar a objeção, tem de comunicar os seus fundamentos no prazo de 15 dias a contar da sua receção.
- Medidas (Secção 13(4)). Se o mutuário não pagar, o banco pode tomar posse, assumir a gestão ou vender o bem.
- Posse do imóvel. O banco pode pedir o auxílio do Magistrado Metropolitano Chefe (Chief Metropolitan Magistrate) ou do Magistrado Distrital (District Magistrate) para tomar a posse física (Secção 14).
- O meio de reação do mutuário.
- Um pedido ao Tribunal de Recuperação de Dívidas (Debts Recovery Tribunal, DRT) ao abrigo da Secção 17, no prazo de 45 dias a contar de uma medida.
- Um recurso da decisão do DRT para o Tribunal de Recurso de Recuperação de Dívidas (Debts Recovery Appellate Tribunal, DRAT) no prazo de 30 dias a contar da receção da decisão do DRT (Secção 18).
- Para o recurso, o mutuário tem de depositar 50% da dívida, percentagem que o DRAT pode reduzir para não menos de 25%.
- Para os credores. A cobrança pode também ser feita através de um pedido original (original application) perante o DRT (veja A SARFAESI, o DRT e o DRAT) e através da insolvência, quando o mutuário é uma sociedade.
- Tenha à mão:
- os documentos do empréstimo e da garantia;
- o extrato da conta;
- a data da classificação como NPA;
- a notificação de pagamento, a exposição e a resposta;
- o aviso de tomada de posse;
- os avisos de leilão.
Termos que vai ouvir
- NPA
- um ativo não produtivo (non-performing asset): um empréstimo em incumprimento para além do período fixado pela regulação.
- Notificação da Secção 13(2)
- a exigência do banco, com 60 dias para pagar.
- Objeção ao abrigo da Secção 13(3A)
- a resposta do mutuário. Se o banco a rejeitar, tem de indicar os seus fundamentos no prazo de 15 dias.
- Posse simbólica e posse física
- um aviso de tomada de posse, e a ocupação efetiva, por vezes com o auxílio do Magistrado ao abrigo da Secção 14.
- Preço de reserva e leilão eletrónico
- o preço mínimo, e a venda online.
- Pedido de titularização (securitisation application, Secção 17)
- a impugnação do mutuário perante o DRT, no prazo de 45 dias.
- Recurso (Secção 18)
- para o DRAT, no prazo de 30 dias, com um depósito de 50% da dívida, redutível para não menos de 25%.
- Acordo de pagamento único (one-time settlement, OTS)
- um acordo negociado com o banco.
Em pormenor
Passo 1: Verificar a notificação de pagamento
A notificação tem de:
- indicar o montante em dívida;
- identificar os bens dados em garantia;
- conceder os 60 dias completos.
Os vícios da notificação, ou a falta de resposta à exposição do mutuário, são fundamentos que o DRT aprecia.
Passo 2: A exposição
O mutuário deve apresentar a objeção por escrito dentro do prazo da notificação. Os pontos a suscitar incluem erros no montante, a contestação da classificação como ativo não produtivo e propostas de acordo. Se o banco não aceitar a objeção, tem de indicar os seus fundamentos.
Passo 3: Medidas e o prazo de 45 dias
Logo que o banco toma uma medida, como um aviso de tomada de posse, começa a correr o prazo de 45 dias para recorrer ao DRT. O DRT pode suspender novas medidas e pode anular medidas que não tenham sido tomadas de acordo com a Lei.
Passo 4: Leilão
O aviso de venda tem de respeitar o prazo que as regras exigem e tem de indicar um preço de reserva. As irregularidades na avaliação, no aviso ou na condução do leilão podem ser impugnadas.
Passo 5: Recurso para o DRAT
Cabe recurso no prazo de 30 dias a contar da receção da decisão do DRT. O depósito de 50% da dívida (redutível para não menos de 25%) tem de ser planeado com antecedência.
Passo 6: Acordo
Um acordo de pagamento único pode ser negociado em qualquer fase. A carta de acordo deve indicar todas as condições, incluindo a libertação da garantia e de quaisquer fianças.
Erros comuns
- Para os mutuários:
- ignorar a notificação de pagamento;
- deixar passar o prazo de 45 dias após um aviso de tomada de posse;
- não prever no orçamento o depósito do recurso.
- Para os credores:
- notificações que concedem menos de 60 dias;
- não responder à exposição;
- vícios nos avisos de leilão.
Como a LBLO trata estes assuntos
A LBLO atua em processos de cobrança perante o DRT e o DRAT, e em petições de writ quando a atuação está fora do âmbito da Lei. Para os mutuários, os prazos de 45 e de 30 dias são calculados a partir dos documentos logo no início.
Perguntas que as pessoas fazem
O banco afixou um aviso de tomada de posse no meu imóvel. E agora?
Tem 45 dias a contar da medida para recorrer ao DRT.
Tenho de depositar dinheiro para recorrer ao DRT?
Não se aplica qualquer depósito obrigatório ao pedido ao DRT. Aplica-se um depósito ao recurso para o DRAT.
Um garante pode contestar uma medida SARFAESI?
Um garante cujo imóvel esteja dado em garantia pode recorrer ao DRT contra as medidas tomadas sobre esse imóvel.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho de Lokesh Bhardwaj Law Offices, conforme permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto com base num mandato acordado por escrito.
Direito em vigor em 14/11/2026.