
ബാങ്ക് റിക്കവറിയും SARFAESI നടപടിയും: വായ്പാദാതാക്കൾക്കും വായ്പക്കാർക്കും
വസ്തു ഈടായുള്ള ഒരു വായ്പ കിട്ടാക്കടമാകുമ്പോൾ, ആദ്യം കോടതിയിൽ പോകാതെ തന്നെ ബാങ്കുകൾക്ക് കൈവശമെടുക്കാം. ഇരുപക്ഷത്തിനുമുള്ള ഘട്ടങ്ങളും സമയപരിധികളും പരിഹാരങ്ങളും ഈ പേജ് വിശദീകരിക്കുന്നു.
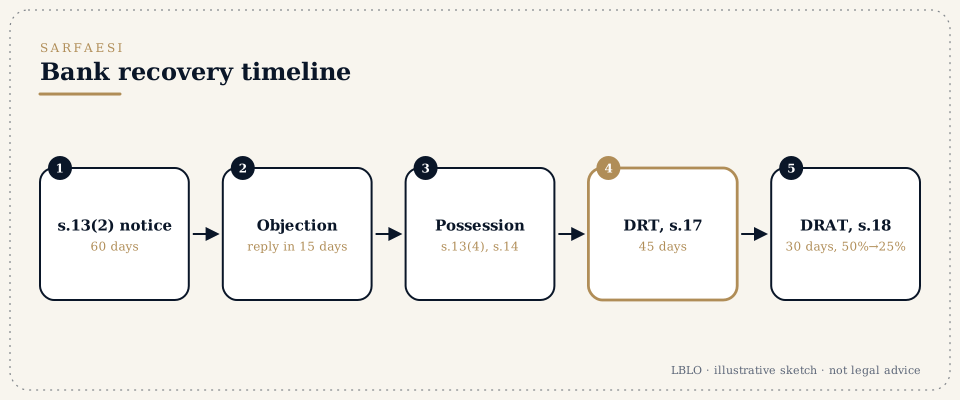
ചുരുക്കത്തിൽ
- എന്താണിത്. ഒരു വായ്പാ അക്കൗണ്ട് നിഷ്ക്രിയ ആസ്തിയായി (non-performing asset) തരംതിരിച്ചുകഴിഞ്ഞാൽ, ഈടുള്ള ഒരു വായ്പാദാതാവിന് (ബാങ്ക് അല്ലെങ്കിൽ ധനകാര്യ സ്ഥാപനം) തന്റെ ഈട് നടപ്പാക്കാൻ SARFAESI നിയമം, 2002 (SARFAESI Act, 2002) അനുവദിക്കുന്നു. കോടതി ഡിക്രി ഇല്ലാതെ തന്നെ അതിന് വസ്തു കൈവശമെടുത്ത് വിൽക്കാം.
- ഘട്ടങ്ങൾ:
- ഡിമാൻഡ് നോട്ടീസ് (വകുപ്പ് 13(2)). 60 ദിവസത്തിനകം പണം അടയ്ക്കാൻ ആവശ്യപ്പെട്ട് ബാങ്ക് നോട്ടീസ് നൽകുന്നു.
- വായ്പക്കാരന്റെ നിവേദനം. വായ്പക്കാരന് എതിർപ്പ് ഉന്നയിക്കാം (വകുപ്പ് 13(3A)). ബാങ്ക് എതിർപ്പ് അംഗീകരിക്കുന്നില്ലെങ്കിൽ, അതു ലഭിച്ച് 15 ദിവസത്തിനകം കാരണങ്ങൾ അറിയിക്കണം.
- നടപടികൾ (വകുപ്പ് 13(4)). വായ്പക്കാരൻ പണം അടയ്ക്കുന്നില്ലെങ്കിൽ, ബാങ്കിന് കൈവശമെടുക്കാം, മാനേജ്മെന്റ് ഏറ്റെടുക്കാം, അല്ലെങ്കിൽ ആസ്തി വിൽക്കാം.
- വസ്തു കൈവശമെടുക്കൽ. ഭൗതികമായി കൈവശമെടുക്കാൻ ബാങ്കിന് ചീഫ് മെട്രോപൊളിറ്റൻ മജിസ്ട്രേറ്റിന്റെയോ ജില്ലാ മജിസ്ട്രേറ്റിന്റെയോ സഹായം തേടാം (വകുപ്പ് 14).
- വായ്പക്കാരന്റെ പരിഹാരം.
- ഒരു നടപടി എടുത്ത് 45 ദിവസത്തിനകം, വകുപ്പ് 17 പ്രകാരം ഡെറ്റ്സ് റിക്കവറി ട്രൈബ്യൂണലിന് (Debts Recovery Tribunal, DRT) അപേക്ഷ.
- DRT-യുടെ ഉത്തരവ് ലഭിച്ച് 30 ദിവസത്തിനകം DRT-യിൽ നിന്ന് ഡെറ്റ്സ് റിക്കവറി അപ്പലേറ്റ് ട്രൈബ്യൂണലിലേക്ക് (Debts Recovery Appellate Tribunal, DRAT) അപ്പീൽ (വകുപ്പ് 18).
- അപ്പീലിന്, വായ്പക്കാരൻ കുടിശ്ശികയുള്ള കടത്തിന്റെ 50% നിക്ഷേപിക്കണം; DRAT-ന് ഇത് 25%-ൽ കുറയാത്ത തുകയായി കുറയ്ക്കാം.
- വായ്പാദാതാക്കൾക്ക്. DRT-ക്കു മുമ്പാകെയുള്ള ഒറിജിനൽ അപേക്ഷയിലൂടെയും (SARFAESI, DRT, DRAT കാണുക), വായ്പക്കാരൻ ഒരു കമ്പനിയാണെങ്കിൽ ഇൻസോൾവൻസിയിലൂടെയും റിക്കവറി നടത്താം.
- തയ്യാറാക്കി വയ്ക്കേണ്ടവ:
- വായ്പാ, ഈട് രേഖകൾ;
- അക്കൗണ്ട് സ്റ്റേറ്റ്മെന്റ്;
- NPA ആയി തരംതിരിച്ച തീയതി;
- ഡിമാൻഡ് നോട്ടീസും നിവേദനവും മറുപടിയും;
- കൈവശമെടുക്കൽ നോട്ടീസ്;
- ലേല നോട്ടീസുകൾ.
നിങ്ങൾ കേൾക്കാനിടയുള്ള പദങ്ങൾ
- NPA
- നിഷ്ക്രിയ ആസ്തി (non-performing asset); റെഗുലേറ്ററി കാലയളവിനപ്പുറം വീഴ്ചയിലായ വായ്പ.
- വകുപ്പ് 13(2) നോട്ടീസ് (Section 13(2) notice)
- തിരിച്ചടയ്ക്കാൻ 60 ദിവസം നൽകിക്കൊണ്ടുള്ള ബാങ്കിന്റെ ഡിമാൻഡ്.
- വകുപ്പ് 13(3A) പ്രകാരമുള്ള എതിർപ്പ് (Objection under Section 13(3A))
- വായ്പക്കാരന്റെ മറുപടി. ബാങ്ക് അതു തള്ളുന്നെങ്കിൽ, 15 ദിവസത്തിനകം കാരണങ്ങൾ നൽകണം.
- പ്രതീകാത്മകവും ഭൗതികവുമായ കൈവശമെടുക്കൽ (Symbolic and physical possession)
- കൈവശമെടുക്കൽ നോട്ടീസും, യഥാർത്ഥത്തിലുള്ള ഏറ്റെടുക്കലും; ചിലപ്പോൾ വകുപ്പ് 14 പ്രകാരം മജിസ്ട്രേറ്റിന്റെ സഹായത്തോടെ.
- റിസർവ് വിലയും ഇ-ലേലവും (Reserve price and e-auction)
- ഏറ്റവും കുറഞ്ഞ വിലയും ഓൺലൈൻ വിൽപ്പനയും.
- സെക്യൂരിറ്റൈസേഷൻ അപേക്ഷ (Securitisation application; വകുപ്പ് 17)
- 45 ദിവസത്തിനകം DRT-ക്കു മുമ്പാകെ വായ്പക്കാരൻ നൽകുന്ന ചോദ്യം ചെയ്യൽ.
- അപ്പീൽ (Appeal; വകുപ്പ് 18)
- 30 ദിവസത്തിനകം DRAT-ലേക്ക്, കടത്തിന്റെ 50% നിക്ഷേപത്തോടെ; ഇത് 25%-ൽ കുറയാത്ത തുകയായി കുറയ്ക്കാം.
- ഒറ്റത്തവണ തീർപ്പാക്കൽ (One-time settlement, OTS)
- ബാങ്കുമായി ചർച്ച ചെയ്ത് എത്തുന്ന ഒത്തുതീർപ്പ്.
വിശദമായി
ഘട്ടം 1: ഡിമാൻഡ് നോട്ടീസ് പരിശോധിക്കുക
നോട്ടീസ് നിർബന്ധമായും:
- കുടിശ്ശിക തുക വ്യക്തമാക്കണം;
- ഈടായുള്ള ആസ്തികൾ തിരിച്ചറിയണം;
- മുഴുവൻ 60 ദിവസവും നൽകണം.
നോട്ടീസിലെ പിഴവുകൾ, അല്ലെങ്കിൽ വായ്പക്കാരന്റെ നിവേദനത്തിന് മറുപടി നൽകാത്തത്, DRT പരിശോധിക്കുന്ന കാരണങ്ങളാണ്.
ഘട്ടം 2: നിവേദനം
നോട്ടീസ് കാലയളവിനുള്ളിൽ വായ്പക്കാരൻ രേഖാമൂലം എതിർപ്പ് ഉന്നയിക്കണം. തുകയിലെ പിഴവുകൾ, നിഷ്ക്രിയ ആസ്തിയായുള്ള തരംതിരിവിനെക്കുറിച്ചുള്ള തർക്കം, ഒത്തുതീർപ്പിനുള്ള നിർദേശങ്ങൾ എന്നിവ ഉന്നയിക്കാവുന്ന കാര്യങ്ങളാണ്. ബാങ്ക് എതിർപ്പ് അംഗീകരിക്കുന്നില്ലെങ്കിൽ, കാരണങ്ങൾ നൽകണം.
ഘട്ടം 3: നടപടികളും 45 ദിവസത്തെ സമയവും
കൈവശമെടുക്കൽ നോട്ടീസ് പോലുള്ള ഒരു നടപടി ബാങ്ക് എടുത്തുകഴിഞ്ഞാൽ, DRT-യെ സമീപിക്കാനുള്ള 45 ദിവസത്തെ കാലയളവ് തുടങ്ങുന്നു. തുടർനടപടികൾ DRT-ക്ക് സ്റ്റേ ചെയ്യാം; നിയമമനുസരിച്ചല്ലാതെ എടുത്ത നടപടികൾ റദ്ദാക്കുകയും ചെയ്യാം.
ഘട്ടം 4: ലേലം
വിൽപ്പന നോട്ടീസ് ചട്ടങ്ങൾ ആവശ്യപ്പെടുന്ന കാലയളവ് നൽകുകയും ഒരു റിസർവ് വില വ്യക്തമാക്കുകയും വേണം. മൂല്യനിർണയത്തിലോ നോട്ടീസിലോ ലേല നടത്തിപ്പിലോ ഉള്ള ക്രമക്കേടുകൾ ചോദ്യം ചെയ്യാം.
ഘട്ടം 5: DRAT-ലേക്ക് അപ്പീൽ
DRT-യുടെ ഉത്തരവ് ലഭിച്ച് 30 ദിവസത്തിനകം അപ്പീൽ നൽകാം. കുടിശ്ശിക കടത്തിന്റെ 50% നിക്ഷേപം (25%-ൽ കുറയാത്ത തുകയായി കുറയ്ക്കാവുന്നത്) മുൻകൂട്ടി ആസൂത്രണം ചെയ്യണം.
ഘട്ടം 6: ഒത്തുതീർപ്പ്
ഏതു ഘട്ടത്തിലും ഒറ്റത്തവണ തീർപ്പാക്കൽ ചർച്ച ചെയ്യാം. ഈടും ഏതെങ്കിലും ജാമ്യങ്ങളും വിട്ടുകൊടുക്കുന്നത് ഉൾപ്പെടെ, മുഴുവൻ വ്യവസ്ഥകളും ഒത്തുതീർപ്പ് കത്തിൽ വ്യക്തമാക്കണം.
സാധാരണ സംഭവിക്കുന്ന തെറ്റുകൾ
- വായ്പക്കാർക്ക്:
- ഡിമാൻഡ് നോട്ടീസ് അവഗണിക്കൽ;
- കൈവശമെടുക്കൽ നോട്ടീസിനു ശേഷമുള്ള 45 ദിവസത്തെ സമയം നഷ്ടപ്പെടുത്തൽ;
- അപ്പീൽ നിക്ഷേപത്തിന് പണം കണക്കാക്കി വയ്ക്കാത്തത്.
- വായ്പാദാതാക്കൾക്ക്:
- 60 ദിവസത്തിൽ കുറവ് നൽകുന്ന നോട്ടീസുകൾ;
- നിവേദനത്തിന് മറുപടി നൽകാത്തത്;
- ലേല നോട്ടീസുകളിലെ പിഴവുകൾ.
LBLO ഈ കേസുകൾ കൈകാര്യം ചെയ്യുന്ന വിധം
DRT, DRAT എന്നിവയ്ക്കു മുമ്പാകെയുള്ള റിക്കവറി കേസുകളിലും, നടപടി നിയമത്തിനു പുറത്താണെങ്കിൽ റിട്ട് ഹർജികളിലും LBLO ഹാജരാകുന്നു. വായ്പക്കാർക്കുവേണ്ടി, 45 ദിവസത്തെയും 30 ദിവസത്തെയും കാലയളവുകൾ തുടക്കത്തിൽ തന്നെ രേഖകളിൽ നിന്ന് കണക്കാക്കുന്നു.
ആളുകൾ ചോദിക്കുന്ന ചോദ്യങ്ങൾ
ബാങ്ക് എന്റെ വസ്തുവിൽ കൈവശമെടുക്കൽ നോട്ടീസ് പതിച്ചു. ഇനി എന്ത്?
നടപടി എടുത്ത തീയതി മുതൽ DRT-യെ സമീപിക്കാൻ നിങ്ങൾക്ക് 45 ദിവസമുണ്ട്.
DRT-യിൽ പോകാൻ പണം നിക്ഷേപിക്കണോ?
DRT അപേക്ഷയ്ക്ക് നിർബന്ധിത നിക്ഷേപമില്ല. DRAT-ലേക്കുള്ള അപ്പീലിനാണ് നിക്ഷേപം ബാധകം.
ഒരു ജാമ്യക്കാരന് (guarantor) SARFAESI നടപടി ചോദ്യം ചെയ്യാമോ?
സ്വന്തം വസ്തു ഈടായി നൽകിയ ജാമ്യക്കാരന്, ആ വസ്തുവിന്മേൽ എടുത്ത നടപടികൾക്കെതിരെ DRT-യെ സമീപിക്കാം.
ഈ ഉത്തരങ്ങൾ വിജ്ഞാനപരമായ സംഗ്രഹങ്ങളാണ്; ഏതെങ്കിലും വ്യക്തിഗത കേസിനെക്കുറിച്ചുള്ള നിയമോപദേശമല്ല.
ഗൗരവമുള്ള ചോദ്യത്തിന് വേണ്ടത് വായിച്ചു പഠിച്ച ബ്രീഫ് ആണ്.
കോൺഫറൻസുകൾ മുൻകൂട്ടി നിശ്ചയിച്ച സമയത്ത്, G-46, Basement, Greater Kailash III, New Delhi എന്ന വിലാസത്തിലാണ്. കത്തിടപാടുകൾ പ്രിൻസിപ്പൽ തന്നെ വായിക്കുന്നു.
ബാർ കൗൺസിൽ ഓഫ് ഇന്ത്യ ചട്ടങ്ങൾ അനുവദിക്കുന്ന പ്രകാരം, Lokesh Bhardwaj Law Offices-ന്റെ ജോലിയെക്കുറിച്ചുള്ള പൊതുവിവരങ്ങളാണ് ഈ പേജ് നൽകുന്നത്. ഇത് നിയമോപദേശമല്ല; ഇത് അഭിഭാഷക-കക്ഷി ബന്ധം സൃഷ്ടിക്കുന്നുമില്ല. രേഖാമൂലം സമ്മതിച്ച എൻഗേജ്മെന്റിന്റെ അടിസ്ഥാനത്തിൽ മാത്രമാണ് LBLO ഒരു കേസിൽ പ്രവർത്തിക്കുന്നത്.
14/11/2026-ലെ നിയമസ്ഥിതി.