
Bankforderungen und SARFAESI-Maßnahmen: Für Kreditgeber und Kreditnehmer
Wird ein durch Grundeigentum gesicherter Kredit notleidend, können Banken den Besitz übernehmen, ohne zuerst ein Gericht anzurufen. Diese Seite erklärt die Schritte, die Fristen und die Rechtsbehelfe beider Seiten.
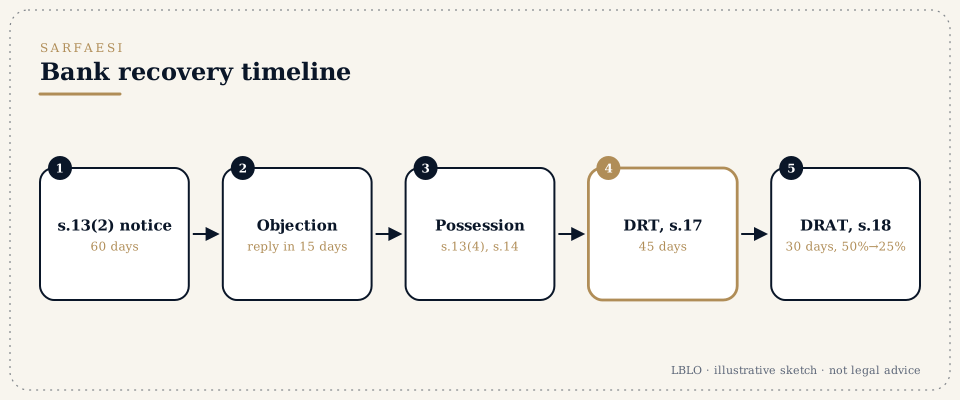
Kurz gefasst
- Worum es geht. Das Gesetz über die Verbriefung und Sanierung finanzieller Vermögenswerte und die Durchsetzung von Sicherungsrechten von 2002 (SARFAESI Act, 2002) erlaubt einem gesicherten Gläubiger (einer Bank oder einem Finanzinstitut), seine Sicherheit zu verwerten, sobald ein Kreditkonto als notleidender Kredit (non-performing asset) eingestuft ist. Er kann den Besitz an dem Grundstück übernehmen und es verkaufen, ohne gerichtliches Urteil (decree).
- Die Schritte:
- Zahlungsaufforderung (Abschnitt 13(2)). Die Bank fordert mit einem Schreiben zur Zahlung binnen 60 Tagen auf.
- Einwand des Kreditnehmers. Der Kreditnehmer kann Einwände erheben (Abschnitt 13(3A)). Nimmt die Bank den Einwand nicht an, muss sie ihre Gründe binnen 15 Tagen nach dessen Eingang mitteilen.
- Maßnahmen (Abschnitt 13(4)). Zahlt der Kreditnehmer nicht, kann die Bank den Besitz übernehmen, die Geschäftsführung übernehmen oder den Vermögenswert verkaufen.
- Besitz am Grundstück. Die Bank kann die Hilfe des Chief Metropolitan Magistrate oder des District Magistrate in Anspruch nehmen, um den tatsächlichen Besitz zu erlangen (Abschnitt 14).
- Der Rechtsbehelf des Kreditnehmers.
- Ein Antrag an das Schuldenbeitreibungstribunal (Debts Recovery Tribunal, DRT) nach Abschnitt 17, binnen 45 Tagen nach einer Maßnahme.
- Eine Berufung gegen die Entscheidung des DRT an das Berufungstribunal (Debts Recovery Appellate Tribunal, DRAT) binnen 30 Tagen nach Erhalt der Entscheidung des DRT (Abschnitt 18).
- Für die Berufung muss der Kreditnehmer 50% der fälligen Schuld hinterlegen; das DRAT kann diesen Betrag auf nicht weniger als 25% herabsetzen.
- Für Kreditgeber. Die Beitreibung kann auch durch einen Originalantrag (original application) vor dem DRT betrieben werden (siehe SARFAESI, das DRT und das DRAT), und durch ein Insolvenzverfahren, wenn der Kreditnehmer eine Gesellschaft ist.
- Halten Sie bereit:
- die Kredit- und Sicherheitenunterlagen;
- den Kontoauszug;
- das Datum der Einstufung als NPA;
- die Zahlungsaufforderung, den Einwand und die Antwort darauf;
- die Besitzergreifungsmitteilung;
- Versteigerungsbekanntmachungen.
Begriffe, die Sie hören werden
- NPA
- ein notleidender Kredit (non-performing asset), ein Kredit, der über den aufsichtsrechtlich festgelegten Zeitraum hinaus in Verzug ist.
- Aufforderung nach Abschnitt 13(2) (Section 13(2) notice)
- die Zahlungsaufforderung der Bank mit 60 Tagen Frist zur Rückzahlung.
- Einwand nach Abschnitt 13(3A) (Objection)
- die Antwort des Kreditnehmers. Weist die Bank sie zurück, muss sie ihre Gründe binnen 15 Tagen nennen.
- Symbolischer und tatsächlicher Besitz (Symbolic and physical possession)
- eine Mitteilung über die Besitzergreifung und die tatsächliche Übernahme, manchmal mit Hilfe des Magistrate nach Abschnitt 14.
- Mindestpreis und E-Auktion (Reserve price and e-auction)
- der Mindestpreis und der Verkauf im Internet.
- Antrag nach Abschnitt 17 (Securitisation application)
- die Anfechtung durch den Kreditnehmer vor dem DRT, binnen 45 Tagen.
- Berufung (Appeal, Abschnitt 18)
- an das DRAT binnen 30 Tagen, mit Hinterlegung von 50% der Schuld, herabsetzbar auf nicht weniger als 25%.
- Einmalvergleich (One-time settlement, OTS)
- ein mit der Bank ausgehandelter Vergleich.
Im Einzelnen
Schritt 1: Die Zahlungsaufforderung prüfen
Die Aufforderung muss:
- den fälligen Betrag nennen;
- die gesicherten Vermögenswerte bezeichnen;
- die vollen 60 Tage einräumen.
Mängel der Aufforderung oder eine fehlende Antwort auf den Einwand des Kreditnehmers sind Gründe, die das DRT prüft.
Schritt 2: Der Einwand
Der Kreditnehmer sollte innerhalb der Frist der Aufforderung schriftlich Einwände erheben. Vorzubringen sind etwa Fehler beim Betrag, ein Streit über die Einstufung als notleidender Kredit und Vorschläge für einen Vergleich. Nimmt die Bank den Einwand nicht an, muss sie ihre Gründe nennen.
Schritt 3: Maßnahmen und die 45-Tage-Frist
Sobald die Bank eine Maßnahme trifft, etwa eine Besitzergreifungsmitteilung, beginnt die Frist von 45 Tagen für den Antrag an das DRT. Das DRT kann weitere Maßnahmen aussetzen und Maßnahmen aufheben, die nicht nach dem Gesetz getroffen wurden.
Schritt 4: Versteigerung
Die Verkaufsbekanntmachung muss die von den Regeln verlangte Frist einhalten und einen Mindestpreis angeben. Unregelmäßigkeiten bei der Bewertung, der Bekanntmachung oder der Durchführung der Versteigerung können angefochten werden.
Schritt 5: Berufung an das DRAT
Die Berufung ist binnen 30 Tagen nach Erhalt der Entscheidung des DRT einzulegen. Die Hinterlegung von 50% der fälligen Schuld (herabsetzbar auf nicht weniger als 25%) muss im Voraus eingeplant werden.
Schritt 6: Vergleich
Ein Einmalvergleich kann in jedem Stadium ausgehandelt werden. Ein Vergleichsschreiben sollte alle Bedingungen nennen, einschließlich der Freigabe der Sicherheit und etwaiger Bürgschaften.
Häufige Fehler
- Bei Kreditnehmern:
- die Zahlungsaufforderung ignorieren;
- die 45-Tage-Frist nach einer Besitzergreifungsmitteilung versäumen;
- die Hinterlegung für die Berufung nicht einplanen.
- Bei Kreditgebern:
- Aufforderungen, die weniger als 60 Tage einräumen;
- keine Antwort auf den Einwand;
- Mängel in den Versteigerungsbekanntmachungen.
Wie LBLO diese Angelegenheiten bearbeitet
LBLO tritt in Beitreibungssachen vor dem DRT und dem DRAT auf, und in Writ-Petitionen, wenn die Maßnahme außerhalb des Gesetzes liegt. Für Kreditnehmer werden die Fristen von 45 und 30 Tagen gleich zu Beginn anhand der Unterlagen berechnet.
Fragen, die häufig gestellt werden
Die Bank hat eine Besitzergreifungsmitteilung an meinem Grundstück angebracht. Was nun?
Sie haben ab der Maßnahme 45 Tage Zeit, sich an das DRT zu wenden.
Muss ich Geld hinterlegen, um mich an das DRT zu wenden?
Für den Antrag an das DRT gilt keine Pflicht zur Hinterlegung. Eine Hinterlegung ist für die Berufung an das DRAT vorgesehen.
Kann ein Bürge SARFAESI-Maßnahmen anfechten?
Ein Bürge, dessen Grundstück als Sicherheit dient, kann sich gegen Maßnahmen, die dieses Grundstück betreffen, an das DRT wenden.
Diese Antworten sind Zusammenfassungen zur Information; sie sind keine Rechtsberatung in einer einzelnen Angelegenheit.
Eine ernsthafte Frage verdient eine gelesene Akte.
Besprechungen finden nach Terminvereinbarung statt, in G-46, Basement, Greater Kailash III, New Delhi. Der Kanzleiinhaber liest die Korrespondenz selbst.
Diese Seite gibt allgemeine Informationen über die Arbeit von Lokesh Bhardwaj Law Offices, wie es die Regeln des Bar Council of India (Bar Council of India Rules) erlauben. Sie ist keine Rechtsberatung und begründet kein Mandatsverhältnis zwischen Anwalt und Mandant. LBLO wird in einer Sache nur aufgrund eines schriftlich vereinbarten Mandats tätig.
Rechtsstand: 14/11/2026.