
استرداد ديون المصارف وإجراءات SARFAESI: للمقرضين والمقترضين
حين يتعثر قرض مضمون بعقار، تستطيع المصارف أن تحوز العقار دون أن تلجأ إلى المحكمة أولاً. وتشرح هذه الصفحة الخطوات والمهل وسبل الانتصاف المتاحة للطرفين.
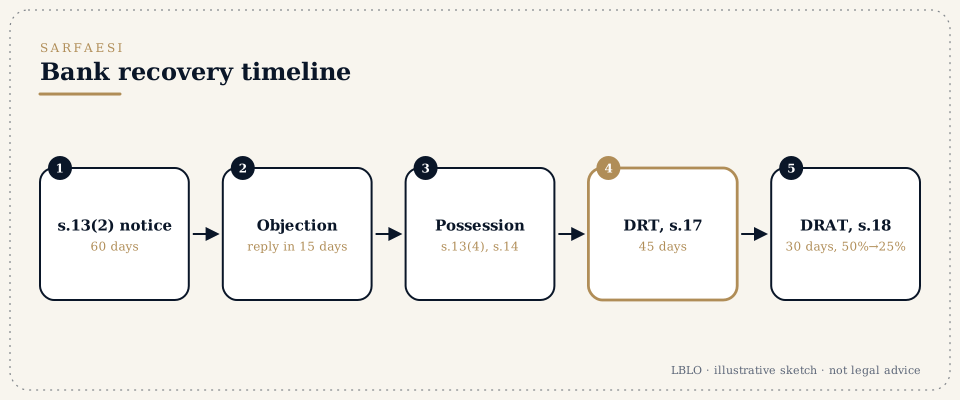
بإيجاز
- ما هو. يتيح قانون SARFAESI لعام 2002 (SARFAESI Act, 2002) للدائن المضمون (مصرف أو مؤسسة مالية) أن ينفذ على ضمانه متى صُنّف حساب القرض أصلاً متعثراً (non-performing asset). فله أن يحوز العقار ويبيعه دون حكم قضائي.
- الخطوات:
- إشعار المطالبة (المادة 13(2)). يصدر المصرف إشعاراً يوجب السداد خلال 60 يوماً.
- اعتراض المقترض. للمقترض أن يعترض (المادة 13(3A)). فإذا لم يقبل المصرف الاعتراض، وجب عليه أن يبلغ أسبابه خلال 15 يوماً من تسلّمه.
- التدابير (المادة 13(4)). إذا لم يدفع المقترض، جاز للمصرف أن يحوز الأصل، أو يتولى إدارته، أو يبيعه.
- حيازة العقار. يجوز للمصرف أن يطلب معاونة كبير القضاة الجزئيين للعاصمة (Chief Metropolitan Magistrate) أو حاكم المقاطعة (District Magistrate) لتسلّم الحيازة الفعلية (المادة 14).
- سبيل الانتصاف المتاح للمقترض.
- طلب إلى محكمة استرداد الديون (Debts Recovery Tribunal, DRT) بموجب المادة 17، خلال 45 يوماً من التدبير.
- استئناف قرار DRT أمام المحكمة الاستئنافية لاسترداد الديون (Debts Recovery Appellate Tribunal, DRAT) خلال 30 يوماً من تسلّم أمر DRT (المادة 18).
- لرفع الاستئناف، يجب على المقترض أن يودع 50% من الدين المستحق، ويجوز لـ DRAT أن تخفض ذلك إلى ما لا يقل عن 25%.
- للمقرضين. يمكن السعي إلى الاسترداد أيضاً بطلب أصلي (original application) أمام DRT (انظر SARFAESI وDRT وDRAT)، وبإجراءات الإعسار حين يكون المقترض شركة.
- جهّز ما يلي:
- مستندات القرض والضمان؛
- كشف الحساب؛
- تاريخ تصنيف الحساب أصلاً متعثراً (NPA)؛
- إشعار المطالبة والاعتراض والرد عليه؛
- إشعار الحيازة؛
- إشعارات المزاد.
مصطلحات ستسمعها
- الأصل المتعثر (NPA)
- أصل غير منتج، أي قرض متعثر لمدة تتجاوز المدة التنظيمية.
- إشعار المادة 13(2) (Section 13(2) notice)
- مطالبة المصرف، مع مهلة 60 يوماً للسداد.
- الاعتراض بموجب المادة 13(3A) (Objection under Section 13(3A))
- رد المقترض. فإذا رفضه المصرف، وجب عليه أن يبين أسبابه خلال 15 يوماً.
- الحيازة الرمزية والحيازة الفعلية (Symbolic and physical possession)
- إشعار بالحيازة، ثم التسلّم الفعلي، أحياناً بمعاونة القاضي (Magistrate) بموجب المادة 14.
- السعر الاحتياطي والمزاد الإلكتروني (Reserve price and e-auction)
- الحد الأدنى للسعر، والبيع عبر الإنترنت.
- طلب التوريق (Securitisation application، المادة 17)
- طعن المقترض أمام DRT، خلال 45 يوماً.
- الاستئناف (Appeal، المادة 18)
- أمام DRAT خلال 30 يوماً، مع إيداع 50% من الدين، قابل للتخفيض إلى ما لا يقل عن 25%.
- التسوية لمرة واحدة (One-time settlement, OTS)
- تسوية يُتفاوض عليها مع المصرف.
بالتفصيل
الخطوة 1: افحص إشعار المطالبة
يجب أن يتضمن الإشعار ما يلي:
- أن يذكر المبلغ المستحق؛
- أن يحدد الأصول المضمونة؛
- أن يمنح مهلة الـ 60 يوماً كاملة.
عيوب الإشعار، أو عدم الرد على اعتراض المقترض، من الأسباب التي تفحصها DRT.
الخطوة 2: الاعتراض
ينبغي للمقترض أن يعترض كتابةً خلال مدة الإشعار. ومن النقاط التي تُثار: الأخطاء في المبلغ، والنزاع في تصنيف الحساب أصلاً متعثراً، ومقترحات التسوية. فإذا لم يقبل المصرف الاعتراض، وجب عليه أن يبين أسبابه.
الخطوة 3: التدابير ومهلة الـ 45 يوماً
بمجرد أن يتخذ المصرف تدبيراً، مثل إشعار الحيازة، تبدأ مدة الـ 45 يوماً لتقديم الطلب إلى DRT. ويجوز لـ DRT أن توقف التدابير اللاحقة، وأن تلغي التدابير التي لم تُتخذ وفق القانون.
الخطوة 4: المزاد
يجب أن يمنح إشعار البيع المدة التي تقتضيها القواعد، وأن يذكر سعراً احتياطياً. ويمكن الطعن في المخالفات المتعلقة بالتقييم أو الإشعار أو سير المزاد.
الخطوة 5: الاستئناف أمام DRAT
يُرفع الاستئناف خلال 30 يوماً من تسلّم أمر DRT. ويجب التخطيط مسبقاً لإيداع 50% من الدين المستحق (القابل للتخفيض إلى ما لا يقل عن 25%).
الخطوة 6: التسوية
يمكن التفاوض على تسوية لمرة واحدة في أي مرحلة. وينبغي أن يذكر خطاب التسوية شروطها كاملة، بما فيها فك الضمان وإبراء أي كفالات.
أخطاء شائعة
- لدى المقترضين:
- تجاهل إشعار المطالبة؛
- تفويت مهلة الـ 45 يوماً بعد إشعار الحيازة؛
- عدم رصد ميزانية لإيداع الاستئناف.
- لدى المقرضين:
- إشعارات تمنح أقل من 60 يوماً؛
- عدم الرد على الاعتراض؛
- عيوب إشعارات المزاد.
كيف يتولى LBLO هذه المسائل
يعمل LBLO في مسائل الاسترداد أمام DRT وDRAT، وفي التماسات الأوامر القضائية (writ) حين يكون الإجراء خارج نطاق القانون. وبالنسبة إلى المقترضين، تُحسب مدتا الـ 45 يوماً والـ 30 يوماً من المستندات منذ البداية.
أسئلة يطرحها الناس
وضع المصرف إشعار حيازة على عقاري. ماذا الآن؟
أمامك 45 يوماً من تاريخ التدبير لتقديم طلب إلى DRT.
هل يلزمني إيداع مال لألجأ إلى DRT؟
لا يسري أي إيداع إلزامي على الطلب المقدم إلى DRT. أما الإيداع فيسري على الاستئناف أمام DRAT.
هل يستطيع الكفيل أن يطعن في إجراءات SARFAESI؟
الكفيل الذي يكون عقاره ضماناً يجوز له أن يتقدم إلى DRT ضد التدابير المتخذة على ذلك العقار.
هذه الإجابات ملخصات تثقيفية؛ وليست مشورة قانونية في أي مسألة فردية.
السؤال الجاد يستحق ملفاً مقروءاً.
تُعقد الاجتماعات بموعد مسبق في G-46, Basement, Greater Kailash III, New Delhi. ويقرأ المحامي الرئيس المراسلات.
تقدم هذه الصفحة معلومات عامة عن عمل Lokesh Bhardwaj Law Offices، على النحو المسموح به بموجب قواعد مجلس نقابة المحامين في الهند (Bar Council of India Rules). وهي ليست مشورة قانونية، ولا تنشئ علاقة بين محامٍ وموكل. ولا يتولى LBLO مسألة إلا بناءً على تكليف متفق عليه كتابةً.
القانون معروض كما هو في 14/11/2026.