
ਬੈਂਕ ਵਸੂਲੀ ਅਤੇ SARFAESI ਕਾਰਵਾਈ: ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਅਤੇ ਕਰਜ਼ਦਾਰਾਂ ਲਈ
ਜਦੋਂ ਜਾਇਦਾਦ ਦੀ ਜ਼ਮਾਨਤ ਤੇ ਦਿੱਤਾ ਕਰਜ਼ਾ ਡੁੱਬਣ ਲੱਗੇ, ਤਾਂ ਬੈਂਕ ਪਹਿਲਾਂ ਅਦਾਲਤ ਗਏ ਬਿਨਾਂ ਕਬਜ਼ਾ ਲੈ ਸਕਦੇ ਹਨ। ਇਹ ਪੰਨਾ ਦੋਹਾਂ ਧਿਰਾਂ ਲਈ ਕਦਮ, ਸਮਾਂ-ਹੱਦਾਂ ਅਤੇ ਉਪਾਅ ਸਮਝਾਉਂਦਾ ਹੈ।
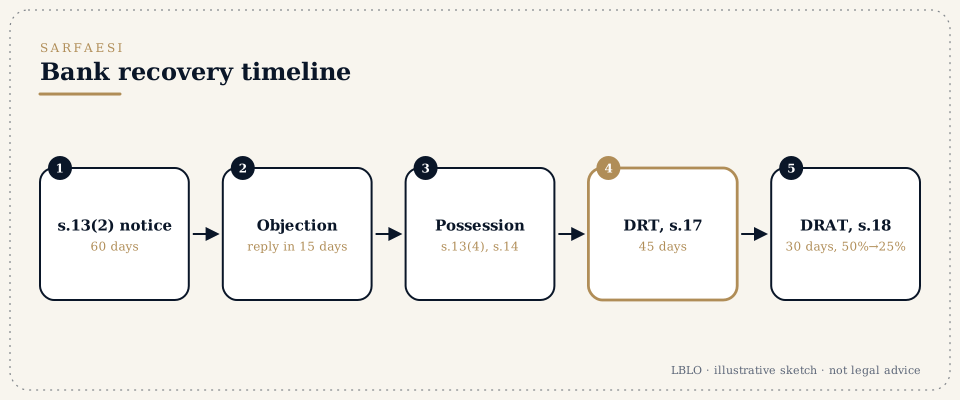
ਸੰਖੇਪ ਵਿੱਚ
- ਇਹ ਕੀ ਹੈ। SARFAESI ਐਕਟ, 2002 (SARFAESI Act, 2002) ਸੁਰੱਖਿਅਤ ਲੈਣਦਾਰ (ਬੈਂਕ ਜਾਂ ਵਿੱਤੀ ਸੰਸਥਾ) ਨੂੰ ਇਹ ਹੱਕ ਦਿੰਦਾ ਹੈ ਕਿ ਕਰਜ਼ਾ ਖਾਤਾ ਨਾਨ-ਪਰਫ਼ਾਰਮਿੰਗ ਐਸੇਟ (NPA) ਐਲਾਨੇ ਜਾਣ ਤੋਂ ਬਾਅਦ ਉਹ ਆਪਣੀ ਸਕਿਓਰਿਟੀ ਲਾਗੂ ਕਰੇ। ਉਹ ਅਦਾਲਤੀ ਡਿਕਰੀ ਤੋਂ ਬਿਨਾਂ ਜਾਇਦਾਦ ਦਾ ਕਬਜ਼ਾ ਲੈ ਕੇ ਉਸ ਨੂੰ ਵੇਚ ਸਕਦਾ ਹੈ।
- ਕਦਮ:
- ਮੰਗ ਨੋਟਿਸ (ਧਾਰਾ 13(2))। ਬੈਂਕ 60 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਅਦਾਇਗੀ ਦੀ ਮੰਗ ਕਰਦਾ ਨੋਟਿਸ ਜਾਰੀ ਕਰਦਾ ਹੈ।
- ਕਰਜ਼ਦਾਰ ਦੀ ਪ੍ਰਤੀਨਿਧਤਾ। ਕਰਜ਼ਦਾਰ ਇਤਰਾਜ਼ ਕਰ ਸਕਦਾ ਹੈ (ਧਾਰਾ 13(3A))। ਜੇ ਬੈਂਕ ਇਤਰਾਜ਼ ਨਹੀਂ ਮੰਨਦਾ, ਤਾਂ ਇਤਰਾਜ਼ ਮਿਲਣ ਦੇ 15 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਆਪਣੇ ਕਾਰਨ ਦੱਸਣੇ ਉਸ ਲਈ ਲਾਜ਼ਮੀ ਹਨ।
- ਕਾਰਵਾਈਆਂ (ਧਾਰਾ 13(4))। ਜੇ ਕਰਜ਼ਦਾਰ ਅਦਾਇਗੀ ਨਹੀਂ ਕਰਦਾ, ਤਾਂ ਬੈਂਕ ਕਬਜ਼ਾ ਲੈ ਸਕਦਾ ਹੈ, ਪ੍ਰਬੰਧ ਆਪਣੇ ਹੱਥ ਲੈ ਸਕਦਾ ਹੈ, ਜਾਂ ਸੰਪਤੀ ਵੇਚ ਸਕਦਾ ਹੈ।
- ਜਾਇਦਾਦ ਦਾ ਕਬਜ਼ਾ। ਅਸਲ ਕਬਜ਼ਾ ਲੈਣ ਲਈ ਬੈਂਕ ਚੀਫ਼ ਮੈਟਰੋਪੋਲੀਟਨ ਮੈਜਿਸਟ੍ਰੇਟ ਜਾਂ ਜ਼ਿਲ੍ਹਾ ਮੈਜਿਸਟ੍ਰੇਟ ਦੀ ਮਦਦ ਲੈ ਸਕਦਾ ਹੈ (ਧਾਰਾ 14)।
- ਕਰਜ਼ਦਾਰ ਦਾ ਉਪਾਅ।
- ਕਿਸੇ ਕਾਰਵਾਈ ਤੋਂ 45 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਧਾਰਾ 17 ਹੇਠ ਕਰਜ਼ਾ ਵਸੂਲੀ ਟ੍ਰਿਬਿਊਨਲ (Debts Recovery Tribunal, DRT) ਕੋਲ ਅਰਜ਼ੀ।
- DRT ਦਾ ਹੁਕਮ ਮਿਲਣ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਰਜ਼ਾ ਵਸੂਲੀ ਅਪੀਲੀ ਟ੍ਰਿਬਿਊਨਲ (Debts Recovery Appellate Tribunal, DRAT) ਕੋਲ ਅਪੀਲ (ਧਾਰਾ 18)।
- ਅਪੀਲ ਲਈ ਕਰਜ਼ਦਾਰ ਨੂੰ ਬਕਾਇਆ ਕਰਜ਼ੇ ਦਾ 50% ਜਮ੍ਹਾਂ ਕਰਵਾਉਣਾ ਲਾਜ਼ਮੀ ਹੈ, ਜਿਸ ਨੂੰ DRAT ਘਟਾ ਸਕਦਾ ਹੈ, ਪਰ 25% ਤੋਂ ਘੱਟ ਨਹੀਂ।
- ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਲਈ। ਵਸੂਲੀ DRT ਅੱਗੇ ਮੂਲ ਅਰਜ਼ੀ (original application) ਰਾਹੀਂ ਵੀ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ (ਦੇਖੋ SARFAESI, DRT ਅਤੇ DRAT), ਅਤੇ ਜਿੱਥੇ ਕਰਜ਼ਦਾਰ ਕੰਪਨੀ ਹੋਵੇ ਉੱਥੇ ਦੀਵਾਲੀਆਪਨ ਦੀ ਕਾਰਵਾਈ ਰਾਹੀਂ ਵੀ।
- ਤਿਆਰ ਰੱਖੋ:
- ਕਰਜ਼ੇ ਅਤੇ ਸਕਿਓਰਿਟੀ ਦੇ ਦਸਤਾਵੇਜ਼;
- ਖਾਤੇ ਦੀ ਸਟੇਟਮੈਂਟ;
- NPA ਐਲਾਨੇ ਜਾਣ ਦੀ ਤਾਰੀਖ਼;
- ਮੰਗ ਨੋਟਿਸ, ਪ੍ਰਤੀਨਿਧਤਾ ਅਤੇ ਉਸ ਦਾ ਜਵਾਬ;
- ਕਬਜ਼ੇ ਦਾ ਨੋਟਿਸ;
- ਨਿਲਾਮੀ ਦੇ ਨੋਟਿਸ।
ਸ਼ਬਦ ਜੋ ਤੁਸੀਂ ਸੁਣੋਗੇ
- NPA
- ਨਾਨ-ਪਰਫ਼ਾਰਮਿੰਗ ਐਸੇਟ, ਭਾਵ ਉਹ ਕਰਜ਼ਾ ਜਿਸ ਦੀ ਅਦਾਇਗੀ ਨਿਯਮਾਂ ਵਿੱਚ ਦਿੱਤੀ ਮਿਆਦ ਤੋਂ ਵੱਧ ਸਮੇਂ ਲਈ ਰੁਕੀ ਹੋਈ ਹੈ।
- ਧਾਰਾ 13(2) ਦਾ ਨੋਟਿਸ (Section 13(2) notice)
- ਬੈਂਕ ਦੀ ਮੰਗ, ਅਦਾਇਗੀ ਲਈ 60 ਦਿਨਾਂ ਦੇ ਸਮੇਂ ਨਾਲ।
- ਧਾਰਾ 13(3A) ਹੇਠ ਇਤਰਾਜ਼ (Objection under Section 13(3A))
- ਕਰਜ਼ਦਾਰ ਦਾ ਜਵਾਬ। ਜੇ ਬੈਂਕ ਇਸ ਨੂੰ ਰੱਦ ਕਰਦਾ ਹੈ, ਤਾਂ 15 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਕਾਰਨ ਦੱਸਣੇ ਬੈਂਕ ਲਈ ਲਾਜ਼ਮੀ ਹਨ।
- ਸੰਕੇਤਕ ਅਤੇ ਅਸਲ ਕਬਜ਼ਾ (Symbolic and physical possession)
- ਕਬਜ਼ੇ ਦਾ ਨੋਟਿਸ, ਅਤੇ ਅਸਲ ਵਿੱਚ ਕਬਜ਼ਾ ਲੈਣਾ, ਕਈ ਵਾਰ ਧਾਰਾ 14 ਹੇਠ ਮੈਜਿਸਟ੍ਰੇਟ ਦੀ ਮਦਦ ਨਾਲ।
- ਰਿਜ਼ਰਵ ਕੀਮਤ ਅਤੇ ਈ-ਨਿਲਾਮੀ (Reserve price and e-auction)
- ਘੱਟੋ-ਘੱਟ ਕੀਮਤ, ਅਤੇ ਔਨਲਾਈਨ ਵਿਕਰੀ।
- ਸਕਿਓਰਿਟਾਈਜ਼ੇਸ਼ਨ ਅਰਜ਼ੀ (Securitisation application) (ਧਾਰਾ 17)
- DRT ਅੱਗੇ ਕਰਜ਼ਦਾਰ ਦੀ ਚੁਣੌਤੀ, 45 ਦਿਨਾਂ ਦੇ ਅੰਦਰ।
- ਅਪੀਲ (Appeal) (ਧਾਰਾ 18)
- 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ DRAT ਕੋਲ, ਕਰਜ਼ੇ ਦੇ 50% ਦੀ ਜਮ੍ਹਾਂ ਰਕਮ ਨਾਲ, ਜੋ ਘਟਾਈ ਜਾ ਸਕਦੀ ਹੈ ਪਰ 25% ਤੋਂ ਘੱਟ ਨਹੀਂ।
- ਯਕਮੁਸ਼ਤ ਨਿਪਟਾਰਾ (One-time settlement, OTS)
- ਬੈਂਕ ਨਾਲ ਗੱਲਬਾਤ ਰਾਹੀਂ ਕੀਤਾ ਸਮਝੌਤਾ।
ਵਿਸਥਾਰ ਵਿੱਚ
ਕਦਮ 1: ਮੰਗ ਨੋਟਿਸ ਦੀ ਜਾਂਚ ਕਰੋ
ਨੋਟਿਸ ਲਈ ਲਾਜ਼ਮੀ ਹੈ ਕਿ ਉਹ:
- ਬਕਾਇਆ ਰਕਮ ਦੱਸੇ;
- ਸੁਰੱਖਿਅਤ ਸੰਪਤੀਆਂ ਦੀ ਪਛਾਣ ਕਰੇ;
- ਪੂਰੇ 60 ਦਿਨ ਦੇਵੇ।
ਨੋਟਿਸ ਵਿਚਲੀਆਂ ਖ਼ਾਮੀਆਂ, ਜਾਂ ਕਰਜ਼ਦਾਰ ਦੀ ਪ੍ਰਤੀਨਿਧਤਾ ਦਾ ਜਵਾਬ ਨਾ ਦੇਣਾ, ਉਹ ਆਧਾਰ ਹਨ ਜਿਨ੍ਹਾਂ ਦੀ DRT ਜਾਂਚ ਕਰਦਾ ਹੈ।
ਕਦਮ 2: ਪ੍ਰਤੀਨਿਧਤਾ
ਕਰਜ਼ਦਾਰ ਨੂੰ ਨੋਟਿਸ ਦੀ ਮਿਆਦ ਦੇ ਅੰਦਰ ਲਿਖਤੀ ਇਤਰਾਜ਼ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ। ਉਠਾਉਣ ਵਾਲੇ ਨੁਕਤਿਆਂ ਵਿੱਚ ਰਕਮ ਦੀਆਂ ਗ਼ਲਤੀਆਂ, ਨਾਨ-ਪਰਫ਼ਾਰਮਿੰਗ ਐਸੇਟ ਐਲਾਨੇ ਜਾਣ ਬਾਰੇ ਝਗੜਾ, ਅਤੇ ਸਮਝੌਤੇ ਦੀਆਂ ਤਜਵੀਜ਼ਾਂ ਸ਼ਾਮਲ ਹਨ। ਜੇ ਬੈਂਕ ਇਤਰਾਜ਼ ਨਹੀਂ ਮੰਨਦਾ, ਤਾਂ ਆਪਣੇ ਕਾਰਨ ਦੱਸਣੇ ਉਸ ਲਈ ਲਾਜ਼ਮੀ ਹਨ।
ਕਦਮ 3: ਕਾਰਵਾਈਆਂ ਅਤੇ 45 ਦਿਨਾਂ ਦੀ ਮਿਆਦ
ਜਿਵੇਂ ਹੀ ਬੈਂਕ ਕੋਈ ਕਾਰਵਾਈ ਕਰਦਾ ਹੈ, ਜਿਵੇਂ ਕਬਜ਼ੇ ਦਾ ਨੋਟਿਸ, DRT ਕੋਲ ਅਰਜ਼ੀ ਦੇਣ ਲਈ 45 ਦਿਨਾਂ ਦੀ ਮਿਆਦ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈ। DRT ਅਗਲੀਆਂ ਕਾਰਵਾਈਆਂ ਤੇ ਰੋਕ ਲਾ ਸਕਦਾ ਹੈ, ਅਤੇ ਐਕਟ ਮੁਤਾਬਕ ਨਾ ਕੀਤੀਆਂ ਕਾਰਵਾਈਆਂ ਰੱਦ ਕਰ ਸਕਦਾ ਹੈ।
ਕਦਮ 4: ਨਿਲਾਮੀ
ਵਿਕਰੀ ਦੇ ਨੋਟਿਸ ਵਿੱਚ ਨਿਯਮਾਂ ਵੱਲੋਂ ਮੰਗੀ ਮਿਆਦ ਦੇਣੀ ਅਤੇ ਰਿਜ਼ਰਵ ਕੀਮਤ ਦੱਸਣੀ ਲਾਜ਼ਮੀ ਹੈ। ਮੁਲਾਂਕਣ, ਨੋਟਿਸ ਜਾਂ ਨਿਲਾਮੀ ਦੇ ਸੰਚਾਲਨ ਵਿੱਚ ਬੇਨਿਯਮੀਆਂ ਨੂੰ ਚੁਣੌਤੀ ਦਿੱਤੀ ਜਾ ਸਕਦੀ ਹੈ।
ਕਦਮ 5: DRAT ਕੋਲ ਅਪੀਲ
DRT ਦਾ ਹੁਕਮ ਮਿਲਣ ਦੇ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਅਪੀਲ ਹੋ ਸਕਦੀ ਹੈ। ਬਕਾਇਆ ਕਰਜ਼ੇ ਦੇ 50% ਦੀ ਜਮ੍ਹਾਂ ਰਕਮ (ਜੋ ਘਟਾਈ ਜਾ ਸਕਦੀ ਹੈ ਪਰ 25% ਤੋਂ ਘੱਟ ਨਹੀਂ) ਦਾ ਪ੍ਰਬੰਧ ਪਹਿਲਾਂ ਤੋਂ ਸੋਚਣਾ ਲਾਜ਼ਮੀ ਹੈ।
ਕਦਮ 6: ਸਮਝੌਤਾ
ਯਕਮੁਸ਼ਤ ਨਿਪਟਾਰੇ ਦੀ ਗੱਲਬਾਤ ਕਿਸੇ ਵੀ ਪੜਾਅ ਤੇ ਹੋ ਸਕਦੀ ਹੈ। ਸਮਝੌਤੇ ਦੀ ਚਿੱਠੀ ਵਿੱਚ ਪੂਰੀਆਂ ਸ਼ਰਤਾਂ ਲਿਖੀਆਂ ਹੋਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਸਕਿਓਰਿਟੀ ਅਤੇ ਕਿਸੇ ਵੀ ਗਾਰੰਟੀ ਤੋਂ ਮੁਕਤੀ ਸ਼ਾਮਲ ਹੈ।
ਆਮ ਗ਼ਲਤੀਆਂ
- ਕਰਜ਼ਦਾਰਾਂ ਲਈ:
- ਮੰਗ ਨੋਟਿਸ ਨੂੰ ਅਣਡਿੱਠ ਕਰਨਾ;
- ਕਬਜ਼ੇ ਦੇ ਨੋਟਿਸ ਤੋਂ ਬਾਅਦ 45 ਦਿਨਾਂ ਦੀ ਮਿਆਦ ਖੁੰਝਾ ਦੇਣਾ;
- ਅਪੀਲ ਲਈ ਜਮ੍ਹਾਂ ਰਕਮ ਦਾ ਪ੍ਰਬੰਧ ਨਾ ਸੋਚਣਾ।
- ਕਰਜ਼ਾ ਦੇਣ ਵਾਲਿਆਂ ਲਈ:
- ਅਜਿਹੇ ਨੋਟਿਸ ਜੋ 60 ਦਿਨਾਂ ਤੋਂ ਘੱਟ ਸਮਾਂ ਦਿੰਦੇ ਹਨ;
- ਪ੍ਰਤੀਨਿਧਤਾ ਦਾ ਜਵਾਬ ਨਾ ਦੇਣਾ;
- ਨਿਲਾਮੀ ਦੇ ਨੋਟਿਸਾਂ ਵਿੱਚ ਖ਼ਾਮੀਆਂ।
LBLO ਇਹ ਮਾਮਲੇ ਕਿਵੇਂ ਸੰਭਾਲਦਾ ਹੈ
LBLO ਵਸੂਲੀ ਦੇ ਮਾਮਲਿਆਂ ਵਿੱਚ DRT ਅਤੇ DRAT ਅੱਗੇ ਪੇਸ਼ ਹੁੰਦਾ ਹੈ, ਅਤੇ ਉਨ੍ਹਾਂ ਰਿੱਟ ਪਟੀਸ਼ਨਾਂ ਵਿੱਚ ਵੀ ਜਿੱਥੇ ਕਾਰਵਾਈ ਐਕਟ ਦੇ ਦਾਇਰੇ ਤੋਂ ਬਾਹਰ ਹੋਵੇ। ਕਰਜ਼ਦਾਰਾਂ ਲਈ 45 ਦਿਨਾਂ ਅਤੇ 30 ਦਿਨਾਂ ਦੀਆਂ ਮਿਆਦਾਂ ਸ਼ੁਰੂ ਵਿੱਚ ਹੀ ਦਸਤਾਵੇਜ਼ਾਂ ਤੋਂ ਗਿਣ ਲਈਆਂ ਜਾਂਦੀਆਂ ਹਨ।
ਸਵਾਲ ਜੋ ਲੋਕ ਪੁੱਛਦੇ ਹਨ
ਬੈਂਕ ਨੇ ਮੇਰੀ ਜਾਇਦਾਦ ਤੇ ਕਬਜ਼ੇ ਦਾ ਨੋਟਿਸ ਲਾ ਦਿੱਤਾ ਹੈ। ਹੁਣ ਕੀ ਕਰਾਂ?
ਕਾਰਵਾਈ ਦੀ ਤਾਰੀਖ਼ ਤੋਂ DRT ਕੋਲ ਅਰਜ਼ੀ ਦੇਣ ਲਈ ਤੁਹਾਡੇ ਕੋਲ 45 ਦਿਨ ਹਨ।
ਕੀ DRT ਕੋਲ ਜਾਣ ਲਈ ਮੈਨੂੰ ਪੈਸੇ ਜਮ੍ਹਾਂ ਕਰਵਾਉਣੇ ਪੈਣਗੇ?
DRT ਅੱਗੇ ਅਰਜ਼ੀ ਲਈ ਕੋਈ ਲਾਜ਼ਮੀ ਜਮ੍ਹਾਂ ਰਕਮ ਨਹੀਂ ਹੈ। DRAT ਕੋਲ ਅਪੀਲ ਲਈ ਜਮ੍ਹਾਂ ਰਕਮ ਲਾਗੂ ਹੁੰਦੀ ਹੈ।
ਕੀ ਜ਼ਾਮਨ SARFAESI ਕਾਰਵਾਈ ਨੂੰ ਚੁਣੌਤੀ ਦੇ ਸਕਦਾ ਹੈ?
ਜਿਸ ਜ਼ਾਮਨ ਦੀ ਜਾਇਦਾਦ ਗਹਿਣੇ (ਸਕਿਓਰਿਟੀ ਵਜੋਂ) ਰੱਖੀ ਹੋਈ ਹੈ, ਉਹ ਉਸ ਜਾਇਦਾਦ ਵਿਰੁੱਧ ਕੀਤੀ ਕਾਰਵਾਈ ਖ਼ਿਲਾਫ਼ DRT ਕੋਲ ਅਰਜ਼ੀ ਦੇ ਸਕਦਾ ਹੈ।
ਇਹ ਜਵਾਬ ਸਿੱਖਿਆ ਲਈ ਦਿੱਤੇ ਸਾਰ ਹਨ; ਇਹ ਕਿਸੇ ਵੀ ਨਿੱਜੀ ਮਾਮਲੇ ਬਾਰੇ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹਨ।
ਗੰਭੀਰ ਸਵਾਲ ਇਸ ਗੱਲ ਦਾ ਹੱਕਦਾਰ ਹੈ ਕਿ ਉਸ ਦੀ ਬ੍ਰੀਫ਼ ਪੜ੍ਹੀ ਜਾਵੇ।
ਮੁਲਾਕਾਤਾਂ ਪਹਿਲਾਂ ਸਮਾਂ ਲੈ ਕੇ G-46, Basement, Greater Kailash III, New Delhi ਵਿਖੇ ਹੁੰਦੀਆਂ ਹਨ। ਚਿੱਠੀ-ਪੱਤਰ ਪ੍ਰਿੰਸੀਪਲ ਆਪ ਪੜ੍ਹਦੇ ਹਨ।
ਇਹ ਪੰਨਾ Lokesh Bhardwaj Law Offices ਦੇ ਕੰਮ ਬਾਰੇ ਆਮ ਜਾਣਕਾਰੀ ਦਿੰਦਾ ਹੈ, ਜਿਸ ਦੀ ਇਜਾਜ਼ਤ ਬਾਰ ਕੌਂਸਲ ਆਫ਼ ਇੰਡੀਆ ਦੇ ਨਿਯਮ (Bar Council of India Rules) ਦਿੰਦੇ ਹਨ। ਇਹ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ ਹੈ, ਅਤੇ ਇਸ ਨਾਲ ਐਡਵੋਕੇਟ ਅਤੇ ਮੁਵੱਕਿਲ ਦਾ ਰਿਸ਼ਤਾ ਨਹੀਂ ਬਣਦਾ। LBLO ਕਿਸੇ ਮਾਮਲੇ ਵਿੱਚ ਸਿਰਫ਼ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਤੈਅ ਹੋਈ ਐਂਗੇਜਮੈਂਟ ਤੇ ਹੀ ਕੰਮ ਕਰਦਾ ਹੈ।
ਕਾਨੂੰਨ ਦੀ ਸਥਿਤੀ 14/11/2026 ਨੂੰ ਜਿਵੇਂ ਸੀ।