
வங்கிக் கடன் வசூலும் SARFAESI நடவடிக்கையும்: கடன் வழங்குநர்களுக்கும் கடன் பெற்றவர்களுக்கும்
சொத்தின் பிணையத்தில் வழங்கப்பட்ட கடன் வாராக் கடனாகும்போது, வங்கிகள் முதலில் நீதிமன்றத்துக்குச் செல்லாமலேயே உடைமையை எடுக்க முடியும். இந்தப் பக்கம் இரு தரப்புக்குமான படிகள், காலக்கெடுகள், தீர்வுவழிகளை விளக்குகிறது.
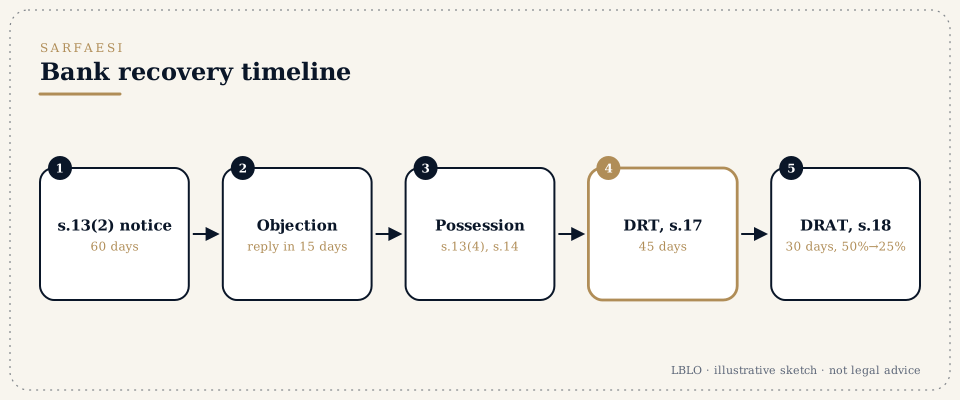
சுருக்கமாக
- இது என்ன. ஒரு கடன் கணக்கு வாராக் கடனாக (non-performing asset) வகைப்படுத்தப்பட்டவுடன், பிணையுள்ள கடன் வழங்குநர் (வங்கி அல்லது நிதி நிறுவனம்) தன் பிணையத்தை நடைமுறைப்படுத்த SARFAESI சட்டம், 2002 (SARFAESI Act, 2002) அனுமதிக்கிறது. நீதிமன்றத் தீர்ப்பாணை இல்லாமலேயே அது சொத்தை உடைமையில் எடுத்து விற்க முடியும்.
- படிகள்:
- கோரிக்கை அறிவிப்பு (பிரிவு 13(2)). 60 நாட்களுக்குள் பணம் செலுத்துமாறு கோரும் அறிவிப்பை வங்கி அனுப்புகிறது.
- கடன் பெற்றவரின் முறையீடு. கடன் பெற்றவர் ஆட்சேபனை தெரிவிக்கலாம் (பிரிவு 13(3A)). வங்கி ஆட்சேபனையை ஏற்காவிட்டால், அது கிடைத்த 15 நாட்களுக்குள் தன் காரணங்களைத் தெரிவிக்க வேண்டும்.
- நடவடிக்கைகள் (பிரிவு 13(4)). கடன் பெற்றவர் பணம் செலுத்தாவிட்டால், வங்கி சொத்தை உடைமையில் எடுக்கலாம், நிர்வாகத்தை ஏற்கலாம், அல்லது சொத்தை விற்கலாம்.
- சொத்தின் உடைமை. நேரடி உடைமையை எடுக்க வங்கி தலைமைப் பெருநகர மாஜிஸ்திரேட் அல்லது மாவட்ட மாஜிஸ்திரேட்டின் உதவியை நாடலாம் (பிரிவு 14).
- கடன் பெற்றவரின் தீர்வுவழி.
- ஒரு நடவடிக்கை எடுக்கப்பட்ட 45 நாட்களுக்குள், பிரிவு 17-இன் கீழ் கடன் வசூல் தீர்ப்பாயத்திடம் (Debts Recovery Tribunal, DRT) விண்ணப்பம்.
- DRT உத்தரவு கிடைத்த 30 நாட்களுக்குள், DRT-யிலிருந்து கடன் வசூல் மேல்முறையீட்டுத் தீர்ப்பாயத்துக்கு (Debts Recovery Appellate Tribunal, DRAT) மேல்முறையீடு (பிரிவு 18).
- மேல்முறையீட்டுக்குக் கடன் பெற்றவர் நிலுவைக் கடனில் 50% வைப்பாகச் செலுத்த வேண்டும்; DRAT இதை 25%-க்குக் குறையாத அளவுக்குக் குறைக்கலாம்.
- கடன் வழங்குநர்களுக்கு. DRT முன் மூல விண்ணப்பம் (original application) மூலமாகவும் (SARFAESI, DRT மற்றும் DRAT பார்க்கவும்), கடன் பெற்றவர் நிறுமமாக இருந்தால் திவால் நடவடிக்கை மூலமாகவும் கடனை வசூலிக்கலாம்.
- தயாராக வைத்திருங்கள்:
- கடன் மற்றும் பிணைய ஆவணங்கள்;
- கணக்கு அறிக்கை;
- வாராக் கடனாக (NPA) வகைப்படுத்தப்பட்ட தேதி;
- கோரிக்கை அறிவிப்பு, முறையீடு மற்றும் பதில்;
- உடைமை அறிவிப்பு;
- ஏல அறிவிப்புகள்.
நீங்கள் கேட்கப்போகும் சொற்கள்
- NPA
- வாராக் கடன் (non-performing asset): ஒழுங்குமுறைக் காலத்தைத் தாண்டியும் தவறிய நிலையில் உள்ள கடன்.
- பிரிவு 13(2) அறிவிப்பு (Section 13(2) notice)
- திருப்பிச் செலுத்த 60 நாட்கள் தரும் வங்கியின் கோரிக்கை.
- பிரிவு 13(3A)-இன் கீழ் ஆட்சேபனை (Objection under Section 13(3A))
- கடன் பெற்றவரின் பதில். வங்கி அதை நிராகரித்தால், 15 நாட்களுக்குள் தன் காரணங்களைத் தர வேண்டும்.
- அடையாள உடைமையும் நேரடி உடைமையும் (Symbolic and physical possession)
- உடைமை அறிவிப்பு, மற்றும் உண்மையான கையகப்படுத்தல்; சில நேரங்களில் பிரிவு 14-இன் கீழ் மாஜிஸ்திரேட்டின் உதவியுடன்.
- இருப்பு விலையும் மின்-ஏலமும் (Reserve price and e-auction)
- குறைந்தபட்ச விலை, மற்றும் இணைய வழி விற்பனை.
- பிணையமாக்கல் விண்ணப்பம் (Securitisation application, பிரிவு 17)
- 45 நாட்களுக்குள் DRT முன் கடன் பெற்றவர் செய்யும் எதிர்ப்பு.
- மேல்முறையீடு (Appeal, பிரிவு 18)
- 30 நாட்களுக்குள் DRAT-க்கு, கடனில் 50% வைப்புடன்; இது 25%-க்குக் குறையாத அளவுக்குக் குறைக்கப்படலாம்.
- ஒருமுறைத் தீர்வு (One-time settlement, OTS)
- வங்கியுடன் பேச்சுவார்த்தை மூலம் எட்டப்படும் தீர்வு.
விரிவாக
படி 1: கோரிக்கை அறிவிப்பைச் சரிபாருங்கள்
அறிவிப்பு கட்டாயம்:
- நிலுவைத் தொகையைக் குறிப்பிட வேண்டும்;
- பிணையச் சொத்துகளை அடையாளம் காட்ட வேண்டும்;
- முழு 60 நாட்களையும் தர வேண்டும்.
அறிவிப்பிலுள்ள குறைபாடுகள், அல்லது கடன் பெற்றவரின் முறையீட்டுக்குப் பதில் அளிக்கத் தவறியது, DRT ஆராயும் காரணங்கள்.
படி 2: முறையீடு
அறிவிப்புக் காலத்துக்குள் கடன் பெற்றவர் எழுத்து மூலம் ஆட்சேபனை தெரிவிக்க வேண்டும். தொகையிலுள்ள பிழைகள், வாராக் கடனாக வகைப்படுத்தியது குறித்த தகராறு, தீர்வுக்கான முன்மொழிவுகள் ஆகியவை எழுப்ப வேண்டிய அம்சங்கள். வங்கி ஆட்சேபனையை ஏற்காவிட்டால், தன் காரணங்களைத் தர வேண்டும்.
படி 3: நடவடிக்கைகளும் 45 நாள் அவகாசமும்
உடைமை அறிவிப்பு போன்ற ஒரு நடவடிக்கையை வங்கி எடுத்தவுடன், DRT-இடம் விண்ணப்பிப்பதற்கான 45 நாள் காலம் தொடங்குகிறது. DRT மேலும் நடவடிக்கைகளுக்குத் தடை விதிக்கலாம்; சட்டத்தின்படி எடுக்கப்படாத நடவடிக்கைகளை ரத்து செய்யலாம்.
படி 4: ஏலம்
விற்பனை அறிவிப்பு விதிகள் கோரும் காலத்தைத் தர வேண்டும்; இருப்பு விலையைக் குறிப்பிட வேண்டும். மதிப்பீடு, அறிவிப்பு அல்லது ஏலம் நடத்தப்பட்ட முறையிலுள்ள முறைகேடுகளை எதிர்க்கலாம்.
படி 5: DRAT-க்கு மேல்முறையீடு
DRT உத்தரவு கிடைத்த 30 நாட்களுக்குள் மேல்முறையீடு செய்யலாம். நிலுவைக் கடனில் 50% வைப்புத் தொகையை (25%-க்குக் குறையாத அளவுக்குக் குறைக்கப்படலாம்) முன்கூட்டியே திட்டமிட வேண்டும்.
படி 6: தீர்வு
எந்தக் கட்டத்திலும் ஒருமுறைத் தீர்வுக்குப் பேச்சுவார்த்தை நடத்தலாம். தீர்வுக் கடிதம், பிணையத்தையும் எந்தப் பிணை உத்தரவாதங்களையும் விடுவிப்பது உட்பட, முழு நிபந்தனைகளையும் குறிப்பிட வேண்டும்.
பொதுவான தவறுகள்
- கடன் பெற்றவர்களுக்கு:
- கோரிக்கை அறிவிப்பைப் புறக்கணித்தல்;
- உடைமை அறிவிப்புக்குப் பிறகான 45 நாள் அவகாசத்தைத் தவறவிடுதல்;
- மேல்முறையீட்டு வைப்புத் தொகைக்கு நிதி திட்டமிடாமல் இருத்தல்.
- கடன் வழங்குநர்களுக்கு:
- 60 நாட்களுக்குக் குறைவான அவகாசம் தரும் அறிவிப்புகள்;
- முறையீட்டுக்குப் பதில் அளிக்காமல் இருத்தல்;
- ஏல அறிவிப்புகளிலுள்ள குறைபாடுகள்.
LBLO இந்த விவகாரங்களைக் கையாளும் முறை
DRT, DRAT முன்னான கடன் வசூல் விவகாரங்களிலும், நடவடிக்கை சட்டத்துக்கு அப்பாற்பட்டதாக இருக்கும் இடங்களில் ரிட் மனுக்களிலும் LBLO செயல்படுகிறது. கடன் பெற்றவர்களுக்கு, 45 நாள் மற்றும் 30 நாள் காலங்கள் தொடக்கத்திலேயே ஆவணங்களிலிருந்து கணக்கிடப்படுகின்றன.
மக்கள் கேட்கும் கேள்விகள்
வங்கி என் சொத்தின் மீது உடைமை அறிவிப்பை ஒட்டியுள்ளது. இப்போது என்ன செய்வது?
அந்த நடவடிக்கையிலிருந்து 45 நாட்களுக்குள் நீங்கள் DRT-இடம் விண்ணப்பிக்க வேண்டும்.
DRT-க்குச் செல்ல நான் பணம் வைப்பாகச் செலுத்த வேண்டுமா?
DRT விண்ணப்பத்துக்குக் கட்டாய வைப்புத் தொகை எதுவும் இல்லை. DRAT-க்குச் செய்யும் மேல்முறையீட்டுக்கு வைப்புத் தொகை பொருந்தும்.
ஒரு பிணையாளர் SARFAESI நடவடிக்கையை எதிர்க்க முடியுமா?
தன் சொத்து பிணையமாக வைக்கப்பட்டுள்ள பிணையாளர், அந்தச் சொத்தின் மீது எடுக்கப்பட்ட நடவடிக்கைகளுக்கு எதிராக DRT-இடம் விண்ணப்பிக்கலாம்.
இந்தப் பதில்கள் கல்வி நோக்கிலான சுருக்கங்கள்; எந்தத் தனிப்பட்ட விவகாரத்துக்கும் இவை சட்ட ஆலோசனை அல்ல.
ஒரு முக்கியமான கேள்விக்கு முழுமையாகப் படிக்கப்பட்ட வழக்குக் கோப்பு தேவை.
கலந்தாய்வுகள் முன்பதிவின் பேரில் G-46, Basement, Greater Kailash III, New Delhi என்ற முகவரியில் நடைபெறும். கடிதப் போக்குவரத்தை முதன்மை வழக்கறிஞரே படிக்கிறார்.
இந்தப் பக்கம், இந்திய பார் கவுன்சில் விதிகள் (Bar Council of India Rules) அனுமதிக்கும் வகையில், Lokesh Bhardwaj Law Offices-இன் பணி குறித்த பொதுத் தகவலைத் தருகிறது. இது சட்ட ஆலோசனை அல்ல; வழக்கறிஞர்-கட்சிக்காரர் உறவையும் இது உருவாக்காது. எழுத்தில் ஒப்புக்கொள்ளப்பட்ட பணி ஒப்படைப்பின் பேரில் மட்டுமே LBLO ஒரு விவகாரத்தில் செயல்படுகிறது.
14/11/2026 நிலவரப்படியான சட்டம்.