
બેંક વસૂલાત અને SARFAESI કાર્યવાહી: લેણદારો અને ઋણ લેનારાઓ માટે
મિલકતની જામીનગીરી પર લીધેલી લોન ડૂબે, ત્યારે બેંકો પહેલાં અદાલતમાં ગયા વગર કબજો લઈ શકે છે. આ પાનું બંને પક્ષનાં પગલાં, સમયમર્યાદાઓ અને ઉપાયો સમજાવે છે.
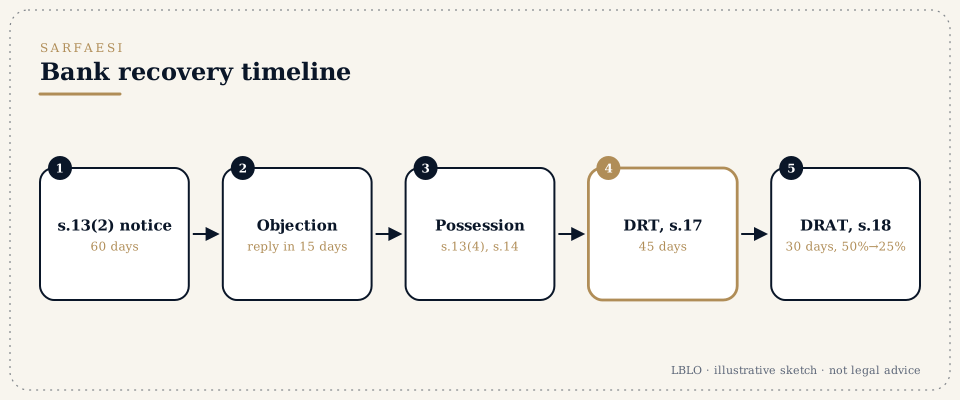
ટૂંકમાં
- આ શું છે. SARFAESI અધિનિયમ, 2002 (SARFAESI Act, 2002) સુરક્ષિત લેણદારને (બેંક કે નાણાકીય સંસ્થાને), લોન ખાતું નોન-પરફોર્મિંગ એસેટ તરીકે વર્ગીકૃત થાય પછી, પોતાની જામીનગીરીનો અમલ કરવા દે છે. તે અદાલતના હુકમનામા વગર મિલકતનો કબજો લઈને તેને વેચી શકે છે.
- પગલાં:
- માગણીની નોટિસ (કલમ 13(2)). બેંક 60 દિવસમાં ચુકવણી કરવાનું કહેતી નોટિસ આપે છે.
- ઋણ લેનારની રજૂઆત. ઋણ લેનાર વાંધો લઈ શકે છે (કલમ 13(3A)). બેંક વાંધો ન સ્વીકારે, તો તે મળ્યાના 15 દિવસમાં તેણે પોતાનાં કારણો જણાવવાં જ પડે.
- પગલાં (કલમ 13(4)). ઋણ લેનાર ચુકવણી ન કરે, તો બેંક કબજો લઈ શકે, વહીવટ હાથમાં લઈ શકે, અથવા મિલકત વેચી શકે.
- મિલકતનો કબજો. ભૌતિક કબજો લેવા બેંક ચીફ મેટ્રોપોલિટન મેજિસ્ટ્રેટ કે ડિસ્ટ્રિક્ટ મેજિસ્ટ્રેટની મદદ માગી શકે છે (કલમ 14).
- ઋણ લેનારનો ઉપાય.
- કલમ 17 હેઠળ, પગલું લેવાયાના 45 દિવસમાં, ડેટ્સ રિકવરી ટ્રિબ્યુનલ (Debts Recovery Tribunal, DRT) માં અરજી.
- DRT નો આદેશ મળ્યાના 30 દિવસમાં DRT થી ડેટ્સ રિકવરી એપેલેટ ટ્રિબ્યુનલ (Debts Recovery Appellate Tribunal, DRAT) માં અપીલ (કલમ 18).
- અપીલ માટે ઋણ લેનારે લેણા દેવાના 50% જમા કરાવવા જ પડે, જે DRAT ઘટાડીને 25% થી ઓછા નહીં તેટલા કરી શકે છે.
- લેણદારો માટે. વસૂલાત DRT સમક્ષ ઓરિજિનલ એપ્લિકેશન દ્વારા પણ કરી શકાય (જુઓ SARFAESI, DRT અને DRAT), અને ઋણ લેનાર કંપની હોય ત્યાં નાદારીની કાર્યવાહી દ્વારા પણ.
- તૈયાર રાખો:
- લોન અને જામીનગીરીના દસ્તાવેજો;
- ખાતાનું સ્ટેટમેન્ટ;
- NPA વર્ગીકરણની તારીખ;
- માગણીની નોટિસ, અને રજૂઆત તથા તેનો જવાબ;
- કબજાની નોટિસ;
- હરાજીની નોટિસો.
તમે સાંભળશો તે શબ્દો
- NPA
- નોન-પરફોર્મિંગ એસેટ, એટલે નિયમનકારી સમયગાળાથી વધુ સમયથી ચૂક થયેલી લોન.
- કલમ 13(2) ની નોટિસ (Section 13(2) notice)
- ચુકવણી માટે 60 દિવસ આપતી બેંકની માગણી.
- કલમ 13(3A) હેઠળ વાંધો (Objection under Section 13(3A))
- ઋણ લેનારનો જવાબ. બેંક તેને નકારે, તો બેંકે 15 દિવસમાં કારણો આપવાં જ પડે.
- પ્રતીકાત્મક અને ભૌતિક કબજો (Symbolic and physical possession)
- કબજાની નોટિસ, અને ખરેખર કબજો લેવો, ક્યારેક કલમ 14 હેઠળ મેજિસ્ટ્રેટની મદદથી.
- અનામત કિંમત અને ઇ-હરાજી (Reserve price and e-auction)
- ઓછામાં ઓછી કિંમત, અને ઓનલાઇન વેચાણ.
- સિક્યોરિટાઇઝેશન એપ્લિકેશન (Securitisation application, કલમ 17)
- DRT સમક્ષ ઋણ લેનારનો પડકાર, 45 દિવસમાં.
- અપીલ (Appeal, કલમ 18)
- DRAT માં 30 દિવસમાં, દેવાના 50% ની ડિપોઝિટ સાથે, જે ઘટાડીને 25% થી ઓછી નહીં તેટલી કરી શકાય.
- વન-ટાઇમ સેટલમેન્ટ (One-time settlement, OTS)
- બેંક સાથે વાટાઘાટથી થયેલું સમાધાન.
વિગતવાર
પગલું 1: માગણીની નોટિસ તપાસો
નોટિસમાં આટલું હોવું જ જોઈએ:
- લેણી રકમ જણાવવી;
- સુરક્ષિત મિલકતો ઓળખાવવી;
- પૂરા 60 દિવસ આપવા.
નોટિસમાંની ખામીઓ, અથવા ઋણ લેનારની રજૂઆતનો જવાબ ન આપવો, એ એવા મુદ્દા છે જે DRT તપાસે છે.
પગલું 2: રજૂઆત
ઋણ લેનારે નોટિસના સમયગાળામાં લેખિતમાં વાંધો લેવો જોઈએ. ઉઠાવવાના મુદ્દાઓમાં રકમમાંની ભૂલો, નોન-પરફોર્મિંગ એસેટ તરીકેના વર્ગીકરણ અંગેનો વિવાદ, અને સમાધાનની દરખાસ્તોનો સમાવેશ થાય છે. બેંક વાંધો ન સ્વીકારે, તો તેણે કારણો આપવાં જ પડે.
પગલું 3: પગલાં અને 45 દિવસની મુદત
બેંક કોઈ પગલું લે, જેમ કે કબજાની નોટિસ, ત્યારથી DRT માં અરજી કરવાનો 45 દિવસનો સમયગાળો શરૂ થાય છે. DRT આગળનાં પગલાં પર રોક મૂકી શકે છે, અને અધિનિયમ પ્રમાણે ન લેવાયેલાં પગલાં રદ કરી શકે છે.
પગલું 4: હરાજી
વેચાણની નોટિસમાં નિયમો જરૂરી બનાવે તેટલો સમયગાળો આપવો જ પડે અને અનામત કિંમત જણાવવી જ પડે. મૂલ્યાંકન, નોટિસ કે હરાજીની કાર્યવાહીમાંની અનિયમિતતાઓને પડકારી શકાય.
પગલું 5: DRAT માં અપીલ
DRT નો આદેશ મળ્યાના 30 દિવસમાં અપીલ થઈ શકે છે. લેણા દેવાના 50% ની ડિપોઝિટ (જે ઘટાડીને 25% થી ઓછી નહીં તેટલી કરી શકાય) નું આયોજન અગાઉથી કરવું જ પડે.
પગલું 6: સમાધાન
કોઈ પણ તબક્કે વન-ટાઇમ સેટલમેન્ટની વાટાઘાટ કરી શકાય. સમાધાન પત્રમાં પૂરી શરતો જણાવવી જોઈએ, જેમાં જામીનગીરી અને કોઈ પણ ગેરંટીમાંથી મુક્તિનો સમાવેશ થાય.
સામાન્ય ભૂલો
- ઋણ લેનારાઓ માટે:
- માગણીની નોટિસને અવગણવી;
- કબજાની નોટિસ પછીની 45 દિવસની મુદત ચૂકી જવી;
- અપીલની ડિપોઝિટ માટે નાણાંની વ્યવસ્થા ન કરવી.
- લેણદારો માટે:
- 60 દિવસથી ઓછો સમય આપતી નોટિસો;
- રજૂઆતનો જવાબ ન આપવો;
- હરાજીની નોટિસોમાંની ખામીઓ.
LBLO આવી બાબતો કેવી રીતે સંભાળે છે
LBLO DRT અને DRAT સમક્ષ વસૂલાતની બાબતોમાં, અને જ્યાં કાર્યવાહી અધિનિયમની બહાર હોય ત્યાં રિટ અરજીઓમાં કામ કરે છે. ઋણ લેનારાઓ માટે, 45 દિવસ અને 30 દિવસના સમયગાળા શરૂઆતમાં જ દસ્તાવેજો પરથી ગણી કાઢવામાં આવે છે.
લોકો પૂછે છે તે પ્રશ્નો
બેંકે મારી મિલકત પર કબજાની નોટિસ લગાવી છે. હવે શું?
પગલું લેવાયાની તારીખથી DRT માં અરજી કરવા તમારી પાસે 45 દિવસ છે.
DRT માં જવા માટે મારે નાણાં જમા કરાવવાં પડે?
DRT ની અરજી માટે કોઈ ફરજિયાત ડિપોઝિટ લાગુ પડતી નથી. ડિપોઝિટ DRAT માં અપીલ માટે લાગુ પડે છે.
જામીનદાર SARFAESI કાર્યવાહીને પડકારી શકે?
જે જામીનદારની મિલકત જામીનગીરી તરીકે અપાઈ હોય, તે એ મિલકત પર લેવાયેલાં પગલાં સામે DRT માં અરજી કરી શકે છે.
આ જવાબો શૈક્ષણિક સારાંશ છે; તે કોઈ પણ વ્યક્તિગત બાબત અંગેની કાનૂની સલાહ નથી.
ગંભીર પ્રશ્ન માટે કાગળો પૂરેપૂરા વંચાય તે જરૂરી છે.
રૂબરૂ મુલાકાત (કોન્ફરન્સ) અગાઉથી સમય લઈને G-46, Basement, Greater Kailash III, New Delhi ખાતે થાય છે. પત્રવ્યવહાર પ્રિન્સિપાલ પોતે વાંચે છે.
આ પાનું બાર કાઉન્સિલ ઑફ ઇન્ડિયાના નિયમો (Bar Council of India Rules) હેઠળ મળેલી છૂટ પ્રમાણે, Lokesh Bhardwaj Law Offices ના કામ વિશે સામાન્ય માહિતી આપે છે. તે કાનૂની સલાહ નથી, અને તેનાથી એડવોકેટ અને અસીલનો સંબંધ ઊભો થતો નથી. LBLO કોઈ બાબતમાં ફક્ત લેખિતમાં સંમત થયેલા એન્ગેજમેન્ટના આધારે જ કામ કરે છે.
14/11/2026 ના રોજની સ્થિતિ પ્રમાણેનો કાયદો.