
銀行による債権回収とSARFAESI法に基づく措置:貸し手と借り手のために
不動産を担保とする貸付が不良化すると、銀行は、先に裁判所に申し立てることなく占有を取得することができます。このページでは、その手順、期限、そして双方の救済手段を説明します。
要点
- どのような制度か。SARFAESI法2002年(SARFAESI Act, 2002)により、担保権者(銀行または金融機関)は、貸付口座が不良債権(non-performing asset)に分類されると、担保権を実行することができます。裁判所の判決(decree)なしに、不動産の占有を取得し、売却することができます。
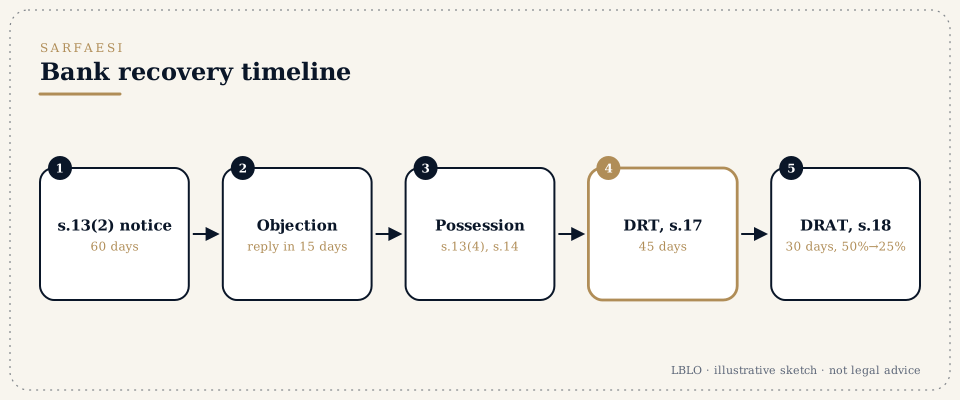
- 手順:
- 催告通知(第13条(2))。銀行は、60日以内の支払を求める通知を出します。
- 借り手の意見書。借り手は異議を述べることができます(第13条(3A))。銀行がその異議を受け入れない場合、銀行は異議を受け取ってから15日以内に、その理由を通知しなければなりません。
- 措置(第13条(4))。借り手が支払わない場合、銀行は、占有の取得、経営の引受け、または資産の売却を行うことができます。
- 不動産の占有。銀行は、現実の占有を取得するために、首都圏首席治安判事(Chief Metropolitan Magistrate)または県治安判事(District Magistrate)の助力を求めることができます(第14条)。
- 借り手の救済手段。
- 措置から45日以内に行う、第17条に基づく債務回収審判所(Debts Recovery Tribunal、DRT)への申立て。
- DRTの命令を受領してから30日以内に行う、DRTから債務回収上訴審判所(Debts Recovery Appellate Tribunal、DRAT)への上訴(第18条)。
- 上訴のためには、借り手は未払債務の50%を預託しなければなりません。DRATは、これを25%を下回らない額まで減額することができます。
- 貸し手の場合。債権回収は、DRTへの原申立て(SARFAESIの通知、DRTおよびDRATを参照)によっても、また借り手が会社である場合は倒産手続によっても、進めることができます。
- 用意しておくもの:
- 貸付および担保の書類
- 口座の取引明細
- 不良債権(NPA)に分類された日付
- 催告通知、意見書およびそれに対する回答
- 占有通知
- 競売の通知
よく耳にする用語
- NPA
- 不良債権(non-performing asset)。規制上の期間を超えて債務不履行となっている貸付。
- 第13条(2)の通知
- 銀行による催告で、返済のために60日が与えられます。
- 第13条(3A)に基づく異議
- 借り手の回答。銀行がこれを退ける場合、銀行は15日以内にその理由を示さなければなりません。
- 象徴的占有と現実の占有(Symbolic and physical possession)
- 占有の通知と、実際の引取り。後者は、第14条に基づく治安判事の助力を得て行われることもあります。
- 最低売却価格と電子競売(Reserve price and e-auction)
- 最低価格と、オンラインでの売却。
- 証券化申立て(Securitisation application、第17条)
- 借り手がDRTで行う、45日以内の不服申立て。
- 上訴(第18条)
- 30日以内にDRATに対して行うもので、債務の50%の預託が必要です。預託額は25%を下回らない額まで減額できます。
- 一括和解(One-time settlement、OTS)
- 銀行との交渉による和解。
詳しい説明
ステップ1:催告通知を確認する
通知は、次の要件を満たさなければなりません。
- 未払額を記載していること
- 担保資産を特定していること
- 60日の期間を丸ごと与えていること
通知の瑕疵、または借り手の意見書に回答しなかったことは、DRTが審査する理由となります。
ステップ2:意見書
借り手は、通知の期間内に書面で異議を述べるべきです。主張すべき点には、金額の誤り、不良債権としての分類についての争い、和解の提案があります。銀行が異議を受け入れない場合、銀行はその理由を示さなければなりません。
ステップ3:措置と45日の期間
銀行が占有通知などの措置をとると、DRTに申し立てるための45日の期間が始まります。DRTは、それ以降の措置を停止することができ、また法律に従わずにとられた措置を取り消すことができます。
ステップ4:競売
売却の通知は、規則が求める期間を与え、最低売却価格を記載しなければなりません。評価、通知または競売の実施における不備は、争うことができます。
ステップ5:DRATへの上訴
上訴は、DRTの命令を受領してから30日以内に行うことができます。未払債務の50%の預託(25%を下回らない額まで減額可能)は、あらかじめ計画しておかなければなりません。
ステップ6:和解
一括和解は、どの段階でも交渉することができます。和解の書面には、担保およびすべての保証の解除を含め、条件のすべてを記載すべきです。
よくある誤り
- 借り手の場合:
- 催告通知を無視すること
- 占有通知の後の45日の期間を逃すこと
- 上訴の預託金を予算に組み込まないこと
- 貸し手の場合:
- 60日に満たない期間しか与えない通知
- 意見書に回答しないこと
- 競売の通知の不備
LBLOがこれらの案件をどのように扱うか
LBLOは、DRTおよびDRATでの債権回収の案件、ならびに措置が法律の範囲外である場合の令状請願を取り扱います。借り手については、45日および30日の期間を、最初の段階で書類から算定します。
よく寄せられる質問
銀行が私の不動産に占有通知を掲示しました。どうすればよいですか。
その措置から45日以内に、DRTに申し立てることができます。
DRTに申し立てるには、金銭を預託する必要がありますか。
DRTへの申立てには、義務的な預託はありません。預託が必要になるのは、DRATへの上訴です。
保証人は、SARFAESI法に基づく措置を争うことができますか。
自分の不動産が担保に供されている保証人は、その不動産についてとられた措置に対して、DRTに申し立てることができます。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
真剣な問いには、読み込まれた書類がふさわしいものです。
面談は予約制で、G-46, Basement, Greater Kailash III, New Delhi で行います。いただいた書面は代表弁護士が読みます。
このページは、インド弁護士会規則(Bar Council of India Rules)で認められている範囲で、Lokesh Bhardwaj Law Officesの業務についての一般的な情報を提供するものです。法的助言ではなく、弁護士と依頼者の関係を生じさせるものでもありません。LBLOは、書面で合意した受任に基づいてのみ、案件を取り扱います。
14/11/2026現在の法律に基づいています。