
బ్యాంకు రికవరీ, SARFAESI చర్య: రుణదాతలకు, రుణగ్రహీతలకు
ఆస్తి సెక్యూరిటీగా ఉన్న రుణం మొండిబకాయిగా మారినప్పుడు, బ్యాంకులు ముందుగా కోర్టుకు వెళ్లకుండానే స్వాధీనం తీసుకోవచ్చు. ఈ పేజీ రెండు పక్షాలకూ ఉన్న దశలు, గడువులు, పరిష్కార మార్గాలను వివరిస్తుంది.
క్లుప్తంగా
- ఇది ఏమిటి. రుణ ఖాతాను నిరర్థక ఆస్తి (NPA) గా వర్గీకరించిన తర్వాత, సెక్యూర్డ్ క్రెడిటర్ (బ్యాంకు లేదా ఆర్థిక సంస్థ) తన సెక్యూరిటీని అమలు చేసుకోవడానికి SARFAESI చట్టం, 2002 (SARFAESI Act, 2002) అనుమతిస్తుంది. కోర్టు డిక్రీ లేకుండానే అది ఆస్తిని స్వాధీనం చేసుకుని అమ్మవచ్చు.
- దశలు:
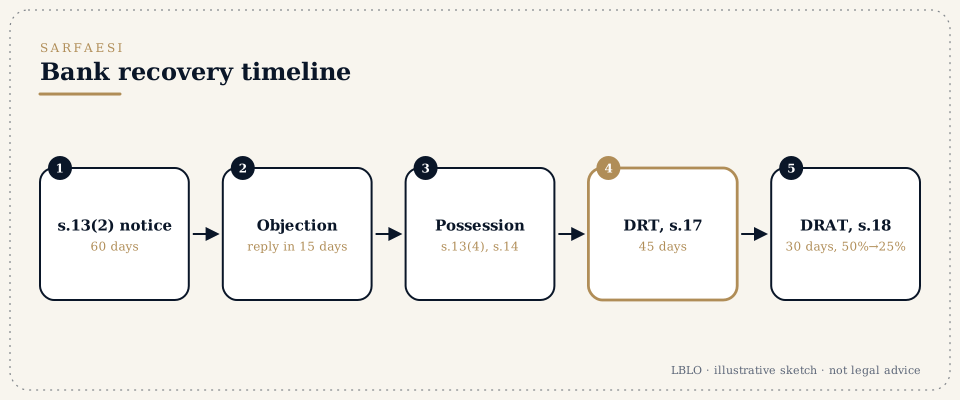
- డిమాండ్ నోటీసు (సెక్షన్ 13(2)). 60 రోజుల్లోగా చెల్లించాలని బ్యాంకు నోటీసు జారీ చేస్తుంది.
- రుణగ్రహీత విజ్ఞాపన. రుణగ్రహీత అభ్యంతరం చెప్పవచ్చు (సెక్షన్ 13(3A)). బ్యాంకు ఆ అభ్యంతరాన్ని అంగీకరించకపోతే, అది అందిన 15 రోజుల్లోగా తన కారణాలను తెలియజేయాలి.
- చర్యలు (సెక్షన్ 13(4)). రుణగ్రహీత చెల్లించకపోతే, బ్యాంకు స్వాధీనం తీసుకోవచ్చు, నిర్వహణను చేపట్టవచ్చు, లేదా ఆస్తిని అమ్మవచ్చు.
- ఆస్తి స్వాధీనం. భౌతిక స్వాధీనం తీసుకోవడానికి బ్యాంకు చీఫ్ మెట్రోపాలిటన్ మేజిస్ట్రేట్ లేదా జిల్లా మేజిస్ట్రేట్ సహాయం కోరవచ్చు (సెక్షన్ 14).
- రుణగ్రహీతకు ఉన్న పరిష్కార మార్గం.
- ఏదైనా చర్య జరిగిన 45 రోజుల్లోగా, సెక్షన్ 17 కింద డెట్స్ రికవరీ ట్రిబ్యునల్ (DRT) కు దరఖాస్తు.
- DRT ఉత్తర్వు అందిన 30 రోజుల్లోగా DRT నుంచి డెట్స్ రికవరీ అప్పిలేట్ ట్రిబ్యునల్ (DRAT) కు అప్పీలు (సెక్షన్ 18).
- అప్పీలు కోసం రుణగ్రహీత బకాయి రుణంలో 50% డిపాజిట్ చేయాలి; DRAT దీన్ని తగ్గించవచ్చు, కానీ 25% కంటే తక్కువకు కాదు.
- రుణదాతలకు. DRT ముందు ఒరిజినల్ అప్లికేషన్ ద్వారా కూడా రికవరీ కోరవచ్చు (SARFAESI, DRT మరియు DRAT చూడండి); రుణగ్రహీత కంపెనీ అయిన చోట దివాలా ప్రక్రియ ద్వారా కూడా కోరవచ్చు.
- సిద్ధంగా ఉంచుకోండి:
- రుణ, సెక్యూరిటీ పత్రాలు;
- ఖాతా స్టేట్మెంట్;
- NPA గా వర్గీకరించిన తేదీ;
- డిమాండ్ నోటీసు, విజ్ఞాపన, దానికి వచ్చిన జవాబు;
- స్వాధీన నోటీసు;
- వేలం నోటీసులు.
మీకు వినిపించే పదాలు
- NPA
- నిరర్థక ఆస్తి (non-performing asset); నియంత్రణ సంస్థ నిర్ణయించిన కాలానికి మించి డిఫాల్ట్లో ఉన్న రుణం.
- సెక్షన్ 13(2) నోటీసు
- తిరిగి చెల్లించడానికి 60 రోజుల గడువుతో బ్యాంకు చేసే డిమాండ్.
- సెక్షన్ 13(3A) కింద అభ్యంతరం
- రుణగ్రహీత జవాబు. బ్యాంకు దాన్ని తిరస్కరిస్తే, 15 రోజుల్లోగా తన కారణాలను తెలియజేయాలి.
- సింబాలిక్, భౌతిక స్వాధీనం
- స్వాధీన నోటీసు, వాస్తవంగా ఆస్తిని చేపట్టడం; కొన్నిసార్లు సెక్షన్ 14 కింద మేజిస్ట్రేట్ సహాయంతో.
- రిజర్వ్ ధర, ఈ-వేలం
- కనీస ధర, ఆన్లైన్ అమ్మకం.
- సెక్యూరిటైజేషన్ దరఖాస్తు (సెక్షన్ 17)
- 45 రోజుల్లోగా DRT ముందు రుణగ్రహీత చేసే సవాలు.
- అప్పీలు (సెక్షన్ 18)
- 30 రోజుల్లోగా DRAT కు; రుణంలో 50% డిపాజిట్తో, దీన్ని 25% కంటే తక్కువ కాకుండా తగ్గించవచ్చు.
- వన్ టైమ్ సెటిల్మెంట్ (OTS)
- బ్యాంకుతో చర్చల ద్వారా కుదిరే రాజీ పరిష్కారం.
వివరంగా
దశ 1: డిమాండ్ నోటీసును సరిచూడండి
నోటీసు తప్పనిసరిగా:
- బకాయి మొత్తాన్ని పేర్కొనాలి;
- సెక్యూర్డ్ ఆస్తులను గుర్తించాలి;
- పూర్తి 60 రోజుల గడువు ఇవ్వాలి.
నోటీసులోని లోపాలు, లేదా రుణగ్రహీత విజ్ఞాపనకు జవాబు ఇవ్వకపోవడం, DRT పరిశీలించే ఆధారాలు.
దశ 2: విజ్ఞాపన
నోటీసు గడువులోగా రుణగ్రహీత లిఖితపూర్వకంగా అభ్యంతరం చెప్పాలి. లేవనెత్తాల్సిన అంశాల్లో మొత్తంలో తప్పులు, నిరర్థక ఆస్తిగా వర్గీకరణపై వివాదం, రాజీ ప్రతిపాదనలు ఉంటాయి. బ్యాంకు అభ్యంతరాన్ని అంగీకరించకపోతే, తన కారణాలను తెలియజేయాలి.
దశ 3: చర్యలు, 45 రోజుల గడువు
బ్యాంకు స్వాధీన నోటీసు వంటి ఏదైనా చర్య తీసుకున్న వెంటనే, DRT కు దరఖాస్తు చేసే 45 రోజుల గడువు మొదలవుతుంది. DRT తదుపరి చర్యలను నిలిపివేయవచ్చు, చట్టం ప్రకారం తీసుకోని చర్యలను రద్దు చేయవచ్చు.
దశ 4: వేలం
అమ్మకం నోటీసు నియమాలు కోరిన గడువు ఇవ్వాలి, రిజర్వ్ ధరను పేర్కొనాలి. వాల్యుయేషన్లో, నోటీసులో లేదా వేలం నిర్వహణలో అక్రమాలను సవాలు చేయవచ్చు.
దశ 5: DRAT కు అప్పీలు
DRT ఉత్తర్వు అందిన 30 రోజుల్లోగా అప్పీలు చేయవచ్చు. బకాయి రుణంలో 50% డిపాజిట్ (25% కంటే తక్కువ కాకుండా తగ్గించవచ్చు) కోసం ముందుగానే ప్రణాళిక వేసుకోవాలి.
దశ 6: రాజీ
ఏ దశలోనైనా వన్ టైమ్ సెటిల్మెంట్ కోసం చర్చలు జరపవచ్చు. సెటిల్మెంట్ లేఖలో సెక్యూరిటీ విడుదల, ఏవైనా గ్యారంటీల విడుదలతో సహా పూర్తి షరతులు ఉండాలి.
సాధారణంగా జరిగే పొరపాట్లు
- రుణగ్రహీతలకు:
- డిమాండ్ నోటీసును పట్టించుకోకపోవడం;
- స్వాధీన నోటీసు తర్వాత 45 రోజుల గడువును దాటిపోనివ్వడం;
- అప్పీలు డిపాజిట్ కోసం నిధులు సిద్ధం చేసుకోకపోవడం.
- రుణదాతలకు:
- 60 రోజుల కంటే తక్కువ గడువు ఇచ్చే నోటీసులు;
- విజ్ఞాపనకు జవాబు ఇవ్వకపోవడం;
- వేలం నోటీసుల్లో లోపాలు.
ఈ వ్యవహారాలను LBLO ఎలా నిర్వహిస్తుంది
LBLO DRT, DRAT ముందు రికవరీ వ్యవహారాల్లో, చర్య చట్టానికి వెలుపల ఉన్న చోట రిట్ పిటిషన్లలో పని చేస్తుంది. రుణగ్రహీతల విషయంలో, 45 రోజుల, 30 రోజుల గడువులను మొదట్లోనే పత్రాల ఆధారంగా లెక్కిస్తారు.
ప్రజలు అడిగే ప్రశ్నలు
బ్యాంకు నా ఆస్తిపై స్వాధీన నోటీసు అంటించింది. ఇప్పుడు ఏం చేయాలి?
ఆ చర్య జరిగిన నాటి నుంచి DRT కు దరఖాస్తు చేయడానికి మీకు 45 రోజులు ఉంటాయి.
DRT కు వెళ్లడానికి నేను డబ్బు డిపాజిట్ చేయాలా?
DRT దరఖాస్తుకు తప్పనిసరి డిపాజిట్ లేదు. DRAT కు అప్పీలు చేసేటప్పుడు డిపాజిట్ వర్తిస్తుంది.
SARFAESI చర్యను గ్యారంటర్ సవాలు చేయగలరా?
తన ఆస్తిని సెక్యూరిటీగా పెట్టిన గ్యారంటర్, ఆ ఆస్తిపై తీసుకున్న చర్యలకు వ్యతిరేకంగా DRT కు దరఖాస్తు చేయవచ్చు.
ఈ సమాధానాలు అవగాహన కోసం ఇచ్చిన సారాంశాలు; ఏ వ్యక్తిగత వ్యవహారంపైనా ఇవి న్యాయ సలహా కావు.
ముఖ్యమైన ప్రశ్నకు శ్రద్ధగా చదివిన బ్రీఫ్ తగినది.
సమావేశాలు ముందస్తు అపాయింట్మెంట్తో G-46, Basement, Greater Kailash III, New Delhi లో జరుగుతాయి. ఉత్తరప్రత్యుత్తరాలను ప్రిన్సిపల్ స్వయంగా చదువుతారు.
ఈ పేజీ బార్ కౌన్సిల్ ఆఫ్ ఇండియా నియమాలు (Bar Council of India Rules) అనుమతించిన మేరకు Lokesh Bhardwaj Law Offices పని గురించి సాధారణ సమాచారం ఇస్తుంది. ఇది న్యాయ సలహా కాదు, దీనివల్ల న్యాయవాది-క్లయింట్ సంబంధం ఏర్పడదు. లిఖితపూర్వకంగా అంగీకరించిన ఎంగేజ్మెంట్ ఆధారంగా మాత్రమే LBLO ఒక వ్యవహారంలో పని చేస్తుంది.
14/11/2026 నాటి చట్టం ప్రకారం.