
ಬ್ಯಾಂಕ್ ವಸೂಲಿ ಮತ್ತು SARFAESI ಕ್ರಮ: ಸಾಲದಾತರಿಗೆ ಮತ್ತು ಸಾಲಗಾರರಿಗೆ
ಆಸ್ತಿಯ ಭದ್ರತೆಯ ಮೇಲಿನ ಸಾಲ ಸುಸ್ತಿಯಾದಾಗ, ಬ್ಯಾಂಕುಗಳು ಮೊದಲು ನ್ಯಾಯಾಲಯಕ್ಕೆ ಹೋಗದೆಯೇ ಸ್ವಾಧೀನ ಪಡೆಯಬಹುದು. ಈ ಪುಟವು ಹಂತಗಳು, ಗಡುವುಗಳು ಮತ್ತು ಎರಡೂ ಕಡೆಯವರಿಗಿರುವ ಪರಿಹಾರಗಳನ್ನು ವಿವರಿಸುತ್ತದೆ.
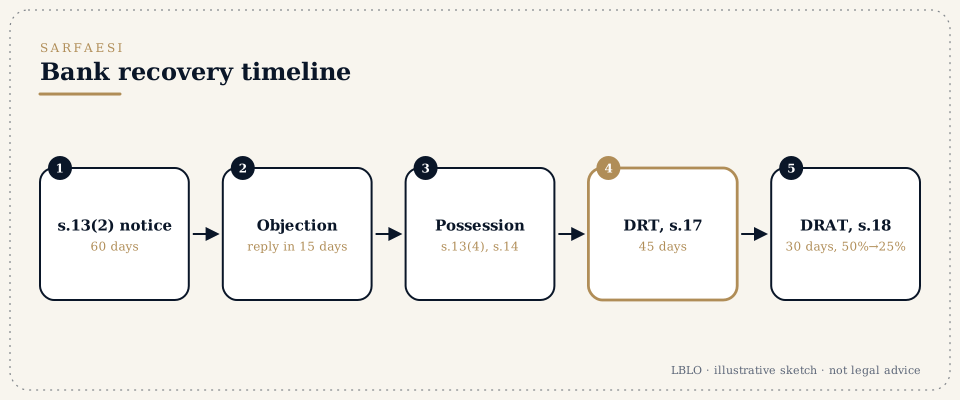
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಇದು ಏನು. SARFAESI ಕಾಯ್ದೆ, 2002 (SARFAESI Act, 2002) ಭದ್ರತೆ ಹೊಂದಿರುವ ಸಾಲದಾತನಿಗೆ (ಬ್ಯಾಂಕ್ ಅಥವಾ ಹಣಕಾಸು ಸಂಸ್ಥೆ), ಸಾಲದ ಖಾತೆಯನ್ನು ಅನುತ್ಪಾದಕ ಆಸ್ತಿ (NPA) ಎಂದು ವರ್ಗೀಕರಿಸಿದ ನಂತರ ತನ್ನ ಭದ್ರತೆಯನ್ನು ಜಾರಿಗೊಳಿಸಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ. ನ್ಯಾಯಾಲಯದ ಡಿಕ್ರಿ ಇಲ್ಲದೆಯೇ ಅದು ಆಸ್ತಿಯ ಸ್ವಾಧೀನ ಪಡೆದು ಅದನ್ನು ಮಾರಾಟ ಮಾಡಬಹುದು.
- ಹಂತಗಳು:
- ಬೇಡಿಕೆ ನೋಟಿಸ್ (ಸೆಕ್ಷನ್ 13(2)). 60 ದಿನಗಳೊಳಗೆ ಪಾವತಿಸುವಂತೆ ಬ್ಯಾಂಕ್ ನೋಟಿಸ್ ನೀಡುತ್ತದೆ.
- ಸಾಲಗಾರರ ಮನವಿ. ಸಾಲಗಾರರು ಆಕ್ಷೇಪ ಸಲ್ಲಿಸಬಹುದು (ಸೆಕ್ಷನ್ 13(3A)). ಬ್ಯಾಂಕ್ ಆಕ್ಷೇಪವನ್ನು ಒಪ್ಪದಿದ್ದರೆ, ಅದು ಸ್ವೀಕರಿಸಿದ 15 ದಿನಗಳೊಳಗೆ ತನ್ನ ಕಾರಣಗಳನ್ನು ತಿಳಿಸಲೇಬೇಕು.
- ಕ್ರಮಗಳು (ಸೆಕ್ಷನ್ 13(4)). ಸಾಲಗಾರರು ಪಾವತಿಸದಿದ್ದರೆ, ಬ್ಯಾಂಕ್ ಸ್ವಾಧೀನ ಪಡೆಯಬಹುದು, ಆಡಳಿತವನ್ನು ವಹಿಸಿಕೊಳ್ಳಬಹುದು, ಅಥವಾ ಆಸ್ತಿಯನ್ನು ಮಾರಾಟ ಮಾಡಬಹುದು.
- ಆಸ್ತಿಯ ಸ್ವಾಧೀನ. ಭೌತಿಕ ಸ್ವಾಧೀನ ಪಡೆಯಲು ಬ್ಯಾಂಕ್ ಮುಖ್ಯ ಮೆಟ್ರೊಪಾಲಿಟನ್ ಮ್ಯಾಜಿಸ್ಟ್ರೇಟ್ ಅಥವಾ ಜಿಲ್ಲಾ ಮ್ಯಾಜಿಸ್ಟ್ರೇಟ್ ಅವರ ನೆರವು ಕೋರಬಹುದು (ಸೆಕ್ಷನ್ 14).
- ಸಾಲಗಾರರಿಗಿರುವ ಪರಿಹಾರ.
- ಯಾವುದೇ ಕ್ರಮ ಕೈಗೊಂಡ 45 ದಿನಗಳೊಳಗೆ ಸೆಕ್ಷನ್ 17 ರ ಅಡಿಯಲ್ಲಿ ಸಾಲ ವಸೂಲಿ ನ್ಯಾಯಮಂಡಳಿಗೆ (Debts Recovery Tribunal, DRT) ಅರ್ಜಿ.
- DRT ಆದೇಶ ಸ್ವೀಕರಿಸಿದ 30 ದಿನಗಳೊಳಗೆ DRT ಯಿಂದ ಸಾಲ ವಸೂಲಿ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಗೆ (Debts Recovery Appellate Tribunal, DRAT) ಮೇಲ್ಮನವಿ (ಸೆಕ್ಷನ್ 18).
- ಮೇಲ್ಮನವಿಗಾಗಿ ಸಾಲಗಾರರು ಬಾಕಿ ಇರುವ ಸಾಲದ 50% ಅನ್ನು ಠೇವಣಿ ಇಡಲೇಬೇಕು; DRAT ಇದನ್ನು 25% ಕ್ಕಿಂತ ಕಡಿಮೆಯಾಗದಂತೆ ಇಳಿಸಬಹುದು.
- ಸಾಲದಾತರಿಗೆ. DRT ಮುಂದೆ ಮೂಲ ಅರ್ಜಿಯ ಮೂಲಕವೂ (ನೋಡಿ SARFAESI, DRT ಮತ್ತು DRAT), ಸಾಲಗಾರ ಕಂಪನಿಯಾಗಿದ್ದಲ್ಲಿ ದಿವಾಳಿತನ ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕವೂ ವಸೂಲಿ ಮಾಡಬಹುದು.
- ಸಿದ್ಧವಾಗಿಟ್ಟುಕೊಳ್ಳಿ:
- ಸಾಲ ಮತ್ತು ಭದ್ರತೆಯ ದಾಖಲೆಗಳು;
- ಖಾತೆಯ ವಿವರಪಟ್ಟಿ;
- NPA ಎಂದು ವರ್ಗೀಕರಿಸಿದ ದಿನಾಂಕ;
- ಬೇಡಿಕೆ ನೋಟಿಸ್, ಸಲ್ಲಿಸಿದ ಮನವಿ ಮತ್ತು ಅದಕ್ಕೆ ಬಂದ ಉತ್ತರ;
- ಸ್ವಾಧೀನ ನೋಟಿಸ್;
- ಹರಾಜು ನೋಟಿಸ್ಗಳು.
ನೀವು ಕೇಳುವ ಪದಗಳು
- NPA
- ಅನುತ್ಪಾದಕ ಆಸ್ತಿ (non-performing asset), ಅಂದರೆ ನಿಯಂತ್ರಕರು ನಿಗದಿಪಡಿಸಿದ ಅವಧಿಗಿಂತ ಹೆಚ್ಚು ಕಾಲ ಸುಸ್ತಿಯಲ್ಲಿರುವ ಸಾಲ.
- ಸೆಕ್ಷನ್ 13(2) ನೋಟಿಸ್
- ಮರುಪಾವತಿಗೆ 60 ದಿನಗಳನ್ನು ನೀಡುವ ಬ್ಯಾಂಕಿನ ಬೇಡಿಕೆ.
- ಸೆಕ್ಷನ್ 13(3A) ರ ಅಡಿಯ ಆಕ್ಷೇಪ
- ಸಾಲಗಾರರ ಉತ್ತರ. ಬ್ಯಾಂಕ್ ಅದನ್ನು ತಿರಸ್ಕರಿಸಿದರೆ, 15 ದಿನಗಳೊಳಗೆ ತನ್ನ ಕಾರಣಗಳನ್ನು ನೀಡಲೇಬೇಕು.
- ಸಾಂಕೇತಿಕ ಮತ್ತು ಭೌತಿಕ ಸ್ವಾಧೀನ
- ಸ್ವಾಧೀನದ ನೋಟಿಸ್, ಮತ್ತು ನಿಜವಾದ ವಶ; ಕೆಲವೊಮ್ಮೆ ಸೆಕ್ಷನ್ 14 ರ ಅಡಿ ಮ್ಯಾಜಿಸ್ಟ್ರೇಟ್ ನೆರವಿನೊಂದಿಗೆ.
- ಮೀಸಲು ಬೆಲೆ ಮತ್ತು ಇ-ಹರಾಜು
- ಕನಿಷ್ಠ ಬೆಲೆ, ಮತ್ತು ಆನ್ಲೈನ್ ಮಾರಾಟ.
- ಸೆಕ್ಯುರಿಟೈಸೇಶನ್ ಅರ್ಜಿ (Securitisation application, ಸೆಕ್ಷನ್ 17)
- DRT ಮುಂದೆ ಸಾಲಗಾರರು 45 ದಿನಗಳೊಳಗೆ ಸಲ್ಲಿಸುವ ಆಕ್ಷೇಪಣಾ ಅರ್ಜಿ.
- ಮೇಲ್ಮನವಿ (ಸೆಕ್ಷನ್ 18)
- 30 ದಿನಗಳೊಳಗೆ DRAT ಗೆ, ಸಾಲದ 50% ಠೇವಣಿಯೊಂದಿಗೆ; ಇದನ್ನು 25% ಕ್ಕಿಂತ ಕಡಿಮೆಯಾಗದಂತೆ ಇಳಿಸಬಹುದು.
- ಏಕಕಾಲಿಕ ಇತ್ಯರ್ಥ (One-time settlement, OTS)
- ಬ್ಯಾಂಕಿನೊಂದಿಗೆ ಮಾತುಕತೆಯ ಮೂಲಕ ಮಾಡಿಕೊಳ್ಳುವ ಇತ್ಯರ್ಥ.
ವಿವರವಾಗಿ
ಹಂತ 1: ಬೇಡಿಕೆ ನೋಟಿಸ್ ಪರಿಶೀಲಿಸಿ
ನೋಟಿಸ್ ಹೀಗಿರಲೇಬೇಕು:
- ಬಾಕಿ ಮೊತ್ತವನ್ನು ತಿಳಿಸಬೇಕು;
- ಭದ್ರತಾ ಆಸ್ತಿಗಳನ್ನು ಗುರುತಿಸಬೇಕು;
- ಪೂರ್ಣ 60 ದಿನಗಳನ್ನು ನೀಡಬೇಕು.
ನೋಟಿಸ್ನಲ್ಲಿನ ದೋಷಗಳು, ಅಥವಾ ಸಾಲಗಾರರ ಮನವಿಗೆ ಉತ್ತರಿಸದಿರುವುದು, DRT ಪರಿಶೀಲಿಸುವ ಆಧಾರಗಳು.
ಹಂತ 2: ಮನವಿ
ಸಾಲಗಾರರು ನೋಟಿಸ್ ಅವಧಿಯೊಳಗೆ ಲಿಖಿತವಾಗಿ ಆಕ್ಷೇಪ ಸಲ್ಲಿಸಬೇಕು. ಮೊತ್ತದಲ್ಲಿನ ತಪ್ಪುಗಳು, NPA ವರ್ಗೀಕರಣದ ಕುರಿತ ವಿವಾದ, ಮತ್ತು ಇತ್ಯರ್ಥದ ಪ್ರಸ್ತಾವಗಳು ಎತ್ತಬೇಕಾದ ಅಂಶಗಳಲ್ಲಿ ಸೇರಿವೆ. ಬ್ಯಾಂಕ್ ಆಕ್ಷೇಪವನ್ನು ಒಪ್ಪದಿದ್ದರೆ, ಅದು ತನ್ನ ಕಾರಣಗಳನ್ನು ನೀಡಲೇಬೇಕು.
ಹಂತ 3: ಕ್ರಮಗಳು ಮತ್ತು 45 ದಿನಗಳ ಅವಕಾಶ
ಸ್ವಾಧೀನ ನೋಟಿಸ್ನಂತಹ ಕ್ರಮವನ್ನು ಬ್ಯಾಂಕ್ ಕೈಗೊಂಡ ಕೂಡಲೇ, DRT ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ 45 ದಿನಗಳ ಅವಧಿ ಆರಂಭವಾಗುತ್ತದೆ. DRT ಮುಂದಿನ ಕ್ರಮಗಳಿಗೆ ತಡೆ ನೀಡಬಹುದು, ಮತ್ತು ಕಾಯ್ದೆಗೆ ಅನುಸಾರವಾಗಿ ಕೈಗೊಳ್ಳದ ಕ್ರಮಗಳನ್ನು ರದ್ದುಪಡಿಸಬಹುದು.
ಹಂತ 4: ಹರಾಜು
ಮಾರಾಟ ನೋಟಿಸ್ ನಿಯಮಗಳು ಅಗತ್ಯಪಡಿಸುವ ಅವಧಿಯನ್ನು ನೀಡಲೇಬೇಕು ಮತ್ತು ಮೀಸಲು ಬೆಲೆಯನ್ನು ತಿಳಿಸಲೇಬೇಕು. ಮೌಲ್ಯಮಾಪನ, ನೋಟಿಸ್ ಅಥವಾ ಹರಾಜು ನಡೆಸುವಿಕೆಯಲ್ಲಿನ ಅಕ್ರಮಗಳನ್ನು ಪ್ರಶ್ನಿಸಬಹುದು.
ಹಂತ 5: DRAT ಗೆ ಮೇಲ್ಮನವಿ
DRT ಆದೇಶ ಸ್ವೀಕರಿಸಿದ 30 ದಿನಗಳೊಳಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದು. ಬಾಕಿ ಸಾಲದ 50% ಠೇವಣಿಯನ್ನು (25% ಕ್ಕಿಂತ ಕಡಿಮೆಯಾಗದಂತೆ ಇಳಿಸಬಹುದು) ಮುಂಚಿತವಾಗಿಯೇ ಯೋಜಿಸಬೇಕು.
ಹಂತ 6: ಇತ್ಯರ್ಥ
ಯಾವುದೇ ಹಂತದಲ್ಲಿ ಏಕಕಾಲಿಕ ಇತ್ಯರ್ಥಕ್ಕಾಗಿ ಮಾತುಕತೆ ನಡೆಸಬಹುದು. ಇತ್ಯರ್ಥ ಪತ್ರವು ಭದ್ರತೆಯ ಮತ್ತು ಯಾವುದೇ ಜಾಮೀನುಗಳ ಬಿಡುಗಡೆ ಸೇರಿದಂತೆ ಸಂಪೂರ್ಣ ಷರತ್ತುಗಳನ್ನು ತಿಳಿಸಬೇಕು.
ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳು
- ಸಾಲಗಾರರಿಗೆ:
- ಬೇಡಿಕೆ ನೋಟಿಸ್ ಅನ್ನು ಕಡೆಗಣಿಸುವುದು;
- ಸ್ವಾಧೀನ ನೋಟಿಸ್ ನಂತರದ 45 ದಿನಗಳ ಅವಕಾಶವನ್ನು ತಪ್ಪಿಸಿಕೊಳ್ಳುವುದು;
- ಮೇಲ್ಮನವಿ ಠೇವಣಿಗೆ ಹಣ ಹೊಂದಿಸಿಕೊಳ್ಳದಿರುವುದು.
- ಸಾಲದಾತರಿಗೆ:
- 60 ದಿನಗಳಿಗಿಂತ ಕಡಿಮೆ ಅವಧಿ ನೀಡುವ ನೋಟಿಸ್ಗಳು;
- ಮನವಿಗೆ ಉತ್ತರಿಸದಿರುವುದು;
- ಹರಾಜು ನೋಟಿಸ್ಗಳಲ್ಲಿನ ದೋಷಗಳು.
LBLO ಈ ಪ್ರಕರಣಗಳನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸುತ್ತದೆ
LBLO DRT ಮತ್ತು DRAT ಮುಂದಿನ ವಸೂಲಿ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಹಾಗೂ ಕ್ರಮವು ಕಾಯ್ದೆಯ ವ್ಯಾಪ್ತಿಯ ಹೊರಗಿರುವಲ್ಲಿ ರಿಟ್ ಅರ್ಜಿಗಳಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ. ಸಾಲಗಾರರಿಗೆ, 45 ದಿನಗಳ ಮತ್ತು 30 ದಿನಗಳ ಅವಧಿಗಳನ್ನು ಆರಂಭದಲ್ಲೇ ದಾಖಲೆಗಳಿಂದ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ.
ಜನರು ಕೇಳುವ ಪ್ರಶ್ನೆಗಳು
ಬ್ಯಾಂಕ್ ನನ್ನ ಆಸ್ತಿಯ ಮೇಲೆ ಸ್ವಾಧೀನ ನೋಟಿಸ್ ಅಂಟಿಸಿದೆ. ಈಗ ಏನು ಮಾಡಬೇಕು?
ಆ ಕ್ರಮದ ದಿನದಿಂದ 45 ದಿನಗಳೊಳಗೆ ನೀವು DRT ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
DRT ಗೆ ಹೋಗಲು ನಾನು ಹಣ ಠೇವಣಿ ಇಡಬೇಕೇ?
DRT ಅರ್ಜಿಗೆ ಕಡ್ಡಾಯ ಠೇವಣಿ ಅನ್ವಯಿಸುವುದಿಲ್ಲ. DRAT ಗೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಲು ಠೇವಣಿ ಅನ್ವಯಿಸುತ್ತದೆ.
ಜಾಮೀನುದಾರರು SARFAESI ಕ್ರಮವನ್ನು ಪ್ರಶ್ನಿಸಬಹುದೇ?
ತಮ್ಮ ಆಸ್ತಿಯನ್ನು ಭದ್ರತೆಯಾಗಿ ನೀಡಿರುವ ಜಾಮೀನುದಾರರು ಆ ಆಸ್ತಿಯ ಮೇಲೆ ಕೈಗೊಂಡ ಕ್ರಮಗಳ ವಿರುದ್ಧ DRT ಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
ಈ ಉತ್ತರಗಳು ತಿಳಿವಳಿಕೆಗಾಗಿ ನೀಡಿರುವ ಸಾರಾಂಶಗಳು; ಇವು ಯಾವುದೇ ವೈಯಕ್ತಿಕ ಪ್ರಕರಣದ ಕುರಿತ ಕಾನೂನು ಸಲಹೆಯಲ್ಲ.
ಗಂಭೀರ ಪ್ರಶ್ನೆಗೆ ಪೂರ್ತಿ ಓದಿದ ಕಡತ ಬೇಕು.
ಸಮಾಲೋಚನೆಗಳು ಪೂರ್ವನಿಗದಿತ ಭೇಟಿಯ ಮೂಲಕ ಮಾತ್ರ, G-46, Basement, Greater Kailash III, New Delhi ಇಲ್ಲಿ ನಡೆಯುತ್ತವೆ. ಪತ್ರವ್ಯವಹಾರವನ್ನು ಕಚೇರಿಯ ಮುಖ್ಯಸ್ಥರೇ ಓದುತ್ತಾರೆ.
ಈ ಪುಟವು ಭಾರತೀಯ ವಕೀಲರ ಪರಿಷತ್ತಿನ ನಿಯಮಗಳ (Bar Council of India Rules) ಅಡಿಯಲ್ಲಿ ಅನುಮತಿಸಿರುವಂತೆ, Lokesh Bhardwaj Law Offices ನ ಕೆಲಸದ ಕುರಿತು ಸಾಮಾನ್ಯ ಮಾಹಿತಿ ನೀಡುತ್ತದೆ. ಇದು ಕಾನೂನು ಸಲಹೆಯಲ್ಲ, ಮತ್ತು ಇದರಿಂದ ವಕೀಲ ಮತ್ತು ಕಕ್ಷಿದಾರ ಸಂಬಂಧ ಉಂಟಾಗುವುದಿಲ್ಲ. ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿದ ಎಂಗೇಜ್ಮೆಂಟ್ ಇದ್ದಾಗ ಮಾತ್ರ LBLO ಯಾವುದೇ ಪ್ರಕರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
14/11/2026 ರಂದು ಇದ್ದ ಕಾನೂನಿನ ಪ್ರಕಾರ.