
बँक वसुली आणि SARFAESI खालील कारवाई: कर्ज देणाऱ्यांसाठी आणि कर्जदारांसाठी
मालमत्तेच्या तारणावर दिलेले कर्ज थकते तेव्हा बँका आधी न्यायालयात न जाता ताबा घेऊ शकतात. हे पान दोन्ही बाजूंसाठीचे टप्पे, मुदती आणि उपाय समजावून सांगते.
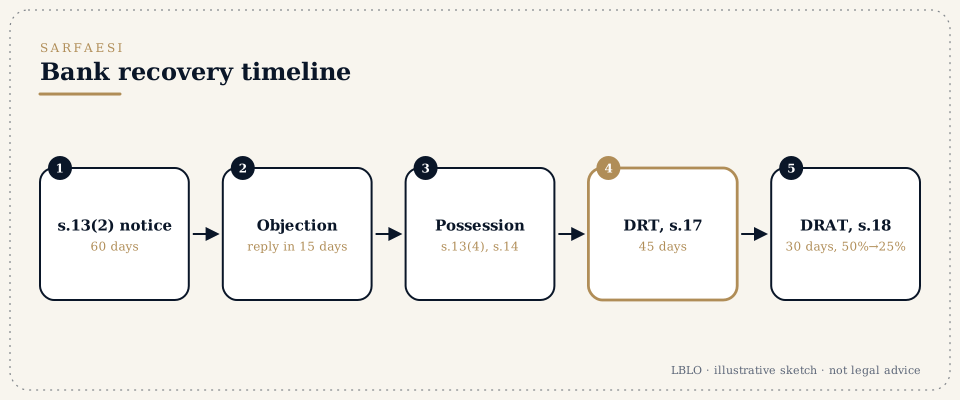
थोडक्यात
- हे काय आहे. सरफेसी अधिनियम, 2002 (SARFAESI Act, 2002) तारणधारक धनकोला (बँक किंवा वित्तीय संस्था) कर्जखाते अनुत्पादक मालमत्ता (non-performing asset) म्हणून वर्गीकृत झाल्यानंतर आपले तारण अंमलात आणण्याची मुभा देतो. तो न्यायालयीन हुकूमनाम्याशिवाय मालमत्तेचा ताबा घेऊन ती विकू शकतो.
- टप्पे:
- मागणी नोटीस (कलम 13(2)). बँक 60 दिवसांत रक्कम भरण्यास सांगणारी नोटीस देते.
- कर्जदाराचे निवेदन. कर्जदार हरकत घेऊ शकतो (कलम 13(3A)). बँकेने हरकत स्वीकारली नाही, तर ती मिळाल्यापासून 15 दिवसांत बँकेने आपली कारणे कळवलीच पाहिजेत.
- उपाययोजना (कलम 13(4)). कर्जदाराने रक्कम भरली नाही, तर बँक ताबा घेऊ शकते, व्यवस्थापन ताब्यात घेऊ शकते किंवा मालमत्ता विकू शकते.
- मालमत्तेचा ताबा. प्रत्यक्ष ताबा घेण्यासाठी बँक मुख्य महानगर दंडाधिकारी किंवा जिल्हा दंडाधिकारी यांची मदत घेऊ शकते (कलम 14).
- कर्जदाराचा उपाय.
- एखाद्या उपाययोजनेपासून 45 दिवसांत, कलम 17 खाली कर्ज वसुली न्यायाधिकरणाकडे (Debts Recovery Tribunal, DRT) अर्ज.
- DRT चा आदेश मिळाल्यापासून 30 दिवसांत, DRT विरुद्ध कर्ज वसुली अपील न्यायाधिकरणाकडे (Debts Recovery Appellate Tribunal, DRAT) अपील (कलम 18).
- अपिलासाठी कर्जदाराने थकीत कर्जाच्या 50% रक्कम जमा केलीच पाहिजे; DRAT ही रक्कम कमी करू शकते, पण 25% पेक्षा कमी नाही.
- कर्ज देणाऱ्यांसाठी. वसुलीसाठी DRT समोर मूळ अर्जाचा मार्गही वापरता येतो (पाहा SARFAESI, DRT आणि DRAT), आणि कर्जदार कंपनी असल्यास दिवाळखोरीचा मार्गही.
- तयार ठेवा:
- कर्ज आणि तारणाची कागदपत्रे;
- खात्याचा उतारा;
- NPA म्हणून वर्गीकरणाची तारीख;
- मागणी नोटीस, निवेदन आणि त्याचे उत्तर;
- ताबा नोटीस;
- लिलावाच्या नोटिसा.
तुमच्या कानावर पडणाऱ्या संज्ञा
- NPA
- अनुत्पादक मालमत्ता (non-performing asset), म्हणजे नियामकाने ठरवलेल्या कालावधीपलीकडे थकलेले कर्ज.
- कलम 13(2) ची नोटीस
- बँकेची मागणी, परतफेडीसाठी 60 दिवसांच्या मुदतीसह.
- कलम 13(3A) खालील हरकत
- कर्जदाराचे उत्तर. बँकेने ते फेटाळले, तर बँकेने 15 दिवसांत आपली कारणे दिलीच पाहिजेत.
- प्रतीकात्मक आणि प्रत्यक्ष ताबा (Symbolic and physical possession)
- ताब्याची नोटीस, आणि प्रत्यक्ष ताबा घेणे, कधी कधी कलम 14 खाली दंडाधिकाऱ्यांच्या मदतीने.
- राखीव किंमत आणि ई-लिलाव (Reserve price and e-auction)
- किमान किंमत, आणि ऑनलाइन विक्री.
- सिक्युरिटायझेशन अर्ज (Securitisation application, कलम 17)
- कर्जदाराने 45 दिवसांत DRT समोर दिलेले आव्हान.
- अपील (कलम 18)
- 30 दिवसांत DRAT कडे, कर्जाच्या 50% ठेवीसह, जी 25% पेक्षा कमी नसेल इतकी कमी करता येते.
- एकरकमी तडजोड (One-time settlement, OTS)
- बँकेशी वाटाघाटीने केलेली तडजोड.
सविस्तर
टप्पा 1: मागणी नोटीस तपासा
नोटिशीने हे केलेच पाहिजे:
- थकीत रक्कम नमूद करणे;
- तारण मालमत्ता ओळखणे;
- पूर्ण 60 दिवसांची मुदत देणे.
नोटिशीतील दोष, किंवा कर्जदाराच्या निवेदनाला उत्तर न देणे, हे DRT तपासते असे मुद्दे आहेत.
टप्पा 2: निवेदन
कर्जदाराने नोटिशीच्या मुदतीत लेखी हरकत घ्यावी. मांडण्याच्या मुद्द्यांमध्ये रकमेतील चुका, अनुत्पादक मालमत्ता म्हणून केलेल्या वर्गीकरणावरील वाद, आणि तडजोडीचे प्रस्ताव यांचा समावेश होतो. बँकेने हरकत स्वीकारली नाही, तर तिने आपली कारणे दिलीच पाहिजेत.
टप्पा 3: उपाययोजना आणि 45 दिवसांची मुदत
बँकेने ताबा नोटिशीसारखी एखादी उपाययोजना केली की DRT कडे अर्ज करण्याची 45 दिवसांची मुदत सुरू होते. DRT पुढील उपाययोजनांना स्थगिती देऊ शकते, आणि अधिनियमानुसार न केलेल्या उपाययोजना रद्द करू शकते.
टप्पा 4: लिलाव
विक्रीच्या नोटिशीत नियमांनी आवश्यक ठरवलेली मुदत दिलीच पाहिजे आणि राखीव किंमत नमूद केलीच पाहिजे. मूल्यांकन, नोटीस किंवा लिलावाच्या प्रक्रियेतील अनियमिततांना आव्हान देता येते.
टप्पा 5: DRAT कडे अपील
DRT चा आदेश मिळाल्यापासून 30 दिवसांत अपील करता येते. थकीत कर्जाच्या 50% ठेवीचे (25% पेक्षा कमी नसेल इतकी कमी करता येणारी) नियोजन आधीच केले पाहिजे.
टप्पा 6: तडजोड
एकरकमी तडजोडीसाठी कोणत्याही टप्प्यावर वाटाघाटी करता येतात. तडजोडपत्रात तारणाची आणि कोणत्याही हमीची मुक्तता यांसह सर्व अटी पूर्णपणे नमूद केलेल्या असाव्यात.
नेहमीच्या चुका
- कर्जदारांसाठी:
- मागणी नोटिशीकडे दुर्लक्ष करणे;
- ताबा नोटिशीनंतरची 45 दिवसांची मुदत चुकवणे;
- अपिलासाठीच्या ठेवीची आर्थिक तरतूद न करणे.
- कर्ज देणाऱ्यांसाठी:
- 60 दिवसांपेक्षा कमी मुदत देणाऱ्या नोटिसा;
- निवेदनाला उत्तर न देणे;
- लिलावाच्या नोटिशींमधील दोष.
LBLO ही प्रकरणे कशी हाताळते
LBLO DRT आणि DRAT समोरील वसुली प्रकरणांमध्ये, आणि कारवाई अधिनियमाच्या कक्षेबाहेरची असेल तेथे रिट याचिकांमध्ये काम पाहते. कर्जदारांसाठी 45 दिवसांची आणि 30 दिवसांची मुदत सुरुवातीलाच कागदपत्रांवरून मोजली जाते.
लोक विचारतात ते प्रश्न
बँकेने माझ्या मालमत्तेवर ताबा नोटीस लावली आहे. आता काय करावे?
त्या उपाययोजनेपासून 45 दिवसांत तुम्ही DRT कडे अर्ज करू शकता.
DRT कडे जाण्यासाठी मला पैसे जमा करावे लागतात का?
DRT कडील अर्जासाठी कोणतीही बंधनकारक ठेव लागू नाही. DRAT कडील अपिलासाठी ठेव लागू होते.
जामीनदार SARFAESI खालील कारवाईला आव्हान देऊ शकतो का?
ज्या जामीनदाराची मालमत्ता तारण आहे, तो त्या मालमत्तेवर केलेल्या उपाययोजनांविरुद्ध DRT कडे अर्ज करू शकतो.
ही उत्तरे शैक्षणिक स्वरूपाचे सारांश आहेत; ती कोणत्याही वैयक्तिक प्रकरणावरील कायदेशीर सल्ला नाहीत.
गंभीर प्रश्नासाठी नीट वाचलेली कागदपत्रे हवीत.
भेटी पूर्वनियोजित वेळ घेऊन G-46, Basement, Greater Kailash III, New Delhi येथे होतात. पत्रव्यवहार प्रमुख वकील वाचतात.
हे पान बार कौन्सिल ऑफ इंडिया नियमांनी (Bar Council of India Rules) दिलेल्या परवानगीनुसार Lokesh Bhardwaj Law Offices च्या कामाविषयी सर्वसाधारण माहिती देते. हा कायदेशीर सल्ला नाही, आणि यामुळे वकील-अशील संबंध निर्माण होत नाही. LBLO कोणत्याही प्रकरणात केवळ लेखी मान्य केलेल्या नियुक्तीच्या आधारेच काम पाहते.
कायद्याची स्थिती 14/11/2026 रोजीची.