
Recouvrement bancaire et procédure SARFAESI : pour les prêteurs et les emprunteurs
Lorsqu'un prêt garanti par un bien immobilier tourne mal, les banques peuvent en prendre possession sans saisir d'abord un tribunal. Cette page explique les étapes, les délais et les recours de chaque partie.
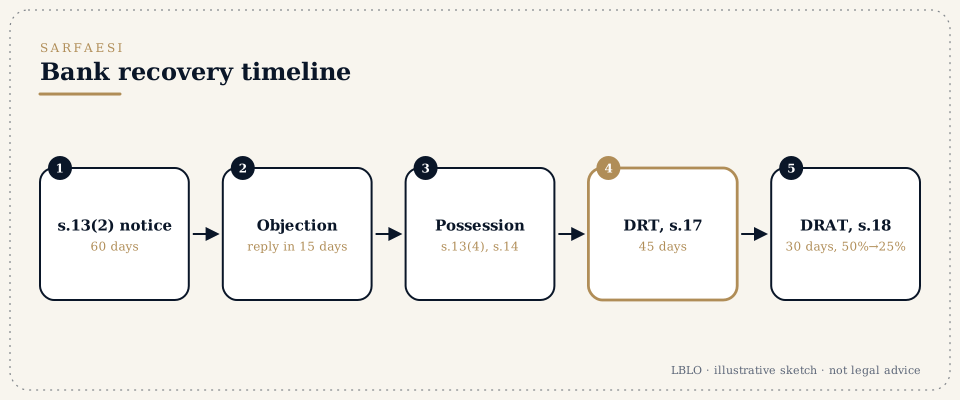
En bref
- De quoi il s'agit. La loi SARFAESI de 2002 (SARFAESI Act, 2002) permet à un créancier garanti (une banque ou un établissement financier) de réaliser sa sûreté dès qu'un compte de prêt est classé comme actif non performant. Il peut prendre possession du bien et le vendre, sans jugement d'un tribunal.
- Les étapes :
- Mise en demeure de payer (article 13(2)). La banque délivre un avis exigeant le paiement dans un délai de 60 jours.
- Observations de l'emprunteur. L'emprunteur peut formuler une objection (article 13(3A)). Si la banque n'accepte pas l'objection, elle doit communiquer ses motifs dans les 15 jours de sa réception.
- Mesures (article 13(4)). Si l'emprunteur ne paie pas, la banque peut prendre possession du bien, reprendre la gestion ou vendre l'actif.
- Prise de possession du bien. La banque peut demander le concours du Chief Metropolitan Magistrate ou du District Magistrate pour prendre physiquement possession (article 14).
- Le recours de l'emprunteur.
- Une demande au Tribunal de recouvrement des créances (Debts Recovery Tribunal, DRT) au titre de l'article 17, dans les 45 jours d'une mesure.
- Un appel de la décision du DRT devant le Tribunal d'appel du recouvrement des créances (Debts Recovery Appellate Tribunal, DRAT) dans les 30 jours de la réception de l'ordonnance du DRT (article 18).
- Pour l'appel, l'emprunteur doit déposer 50% de la dette due, montant que le DRAT peut réduire, sans descendre sous 25%.
- Pour les prêteurs. Le recouvrement peut aussi passer par une demande initiale (original application) devant le DRT (voir SARFAESI, le DRT et le DRAT), et par l'insolvabilité lorsque l'emprunteur est une société.
- À tenir prêts :
- les documents de prêt et de sûreté ;
- le relevé de compte ;
- la date de classement en NPA ;
- la mise en demeure, ainsi que les observations et la réponse ;
- l'avis de prise de possession ;
- les avis d'enchères.
Les termes que vous entendrez
- NPA
- un actif non performant (non-performing asset), un prêt en défaut au-delà de la période fixée par la réglementation.
- Avis de l'article 13(2)
- la mise en demeure de la banque, avec 60 jours pour rembourser.
- Objection au titre de l'article 13(3A)
- la réponse de l'emprunteur. Si la banque la rejette, elle doit donner ses motifs dans les 15 jours.
- Possession symbolique et possession physique
- un avis de prise de possession, et la prise de contrôle effective, parfois avec le concours du Magistrate au titre de l'article 14.
- Prix de réserve et enchères électroniques
- le prix minimal, et la vente en ligne.
- Demande de contestation (securitisation application, article 17)
- la contestation de l'emprunteur devant le DRT, dans les 45 jours.
- Appel (article 18)
- devant le DRAT dans les 30 jours, avec un dépôt de 50% de la dette, réductible sans descendre sous 25%.
- Règlement transactionnel unique (one-time settlement, OTS)
- un règlement négocié avec la banque.
En détail
Étape 1 : vérifier la mise en demeure
L'avis doit :
- indiquer le montant dû ;
- identifier les actifs grevés de la sûreté ;
- accorder la totalité des 60 jours.
Les vices de l'avis, ou l'absence de réponse aux observations de l'emprunteur, sont des moyens que le DRT examine.
Étape 2 : les observations
L'emprunteur a intérêt à formuler son objection par écrit pendant le délai de l'avis. Parmi les points à soulever : les erreurs sur le montant, la contestation du classement en actif non performant et les propositions de règlement. Si la banque n'accepte pas l'objection, elle doit donner ses motifs.
Étape 3 : les mesures et le délai de 45 jours
Dès que la banque prend une mesure, comme un avis de prise de possession, le délai de 45 jours pour saisir le DRT commence à courir. Le DRT peut suspendre les mesures ultérieures et annuler les mesures qui n'ont pas été prises conformément à la loi.
Étape 4 : les enchères
L'avis de vente doit respecter le délai prévu par les règles et indiquer un prix de réserve. Les irrégularités dans l'évaluation, l'avis ou le déroulement des enchères peuvent être contestées.
Étape 5 : l'appel devant le DRAT
L'appel doit être formé dans les 30 jours de la réception de l'ordonnance du DRT. Le dépôt de 50% de la dette due (réductible sans descendre sous 25%) doit être prévu à l'avance.
Étape 6 : le règlement amiable
Un règlement transactionnel unique peut être négocié à tout stade. La lettre de règlement doit énoncer toutes les conditions, y compris la mainlevée de la sûreté et de toute garantie.
Erreurs fréquentes
- Pour les emprunteurs :
- ignorer la mise en demeure ;
- laisser passer le délai de 45 jours après un avis de prise de possession ;
- ne pas prévoir le budget du dépôt d'appel.
- Pour les prêteurs :
- des avis qui accordent moins de 60 jours ;
- l'absence de réponse aux observations ;
- des vices dans les avis d'enchères.
Comment LBLO traite ces dossiers
LBLO intervient dans les affaires de recouvrement devant le DRT et le DRAT, et dans les requêtes en writ lorsque la mesure sort du cadre de la loi. Pour les emprunteurs, les délais de 45 et de 30 jours sont calculés à partir des documents dès le départ.
Les questions que l'on pose
La banque a apposé un avis de prise de possession sur mon bien. Que faire ?
Vous disposez de 45 jours à compter de la mesure pour saisir le DRT.
Dois-je déposer une somme pour saisir le DRT ?
Aucun dépôt obligatoire ne s'applique à la demande devant le DRT. Un dépôt s'applique en cas d'appel devant le DRAT.
Un garant peut-il contester une mesure SARFAESI ?
Un garant dont le bien est grevé de la sûreté peut saisir le DRT contre les mesures prises sur ce bien.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Une question sérieuse mérite un dossier lu.
Les consultations ont lieu sur rendez-vous au G-46, Basement, Greater Kailash III, New Delhi. L'avocat principal lit la correspondance.
Cette page donne des informations générales sur l'activité de Lokesh Bhardwaj Law Offices, dans les limites permises par les règles du Conseil du barreau de l'Inde (Bar Council of India Rules). Elle ne constitue pas un avis juridique et ne crée pas de relation entre avocat et client. LBLO n'intervient dans une affaire qu'en vertu d'un mandat convenu par écrit.
Droit en vigueur au 14/11/2026.