
बैंक की वसूली और SARFAESI की कार्रवाई: ऋणदाताओं और उधारकर्ताओं के लिए
जब संपत्ति पर सुरक्षित कर्ज़ डूबने लगता है, तो बैंक पहले अदालत गए बिना कब्ज़ा ले सकते हैं। यह पृष्ठ कदम, समय सीमाएँ और दोनों पक्षों के उपाय बताता है।
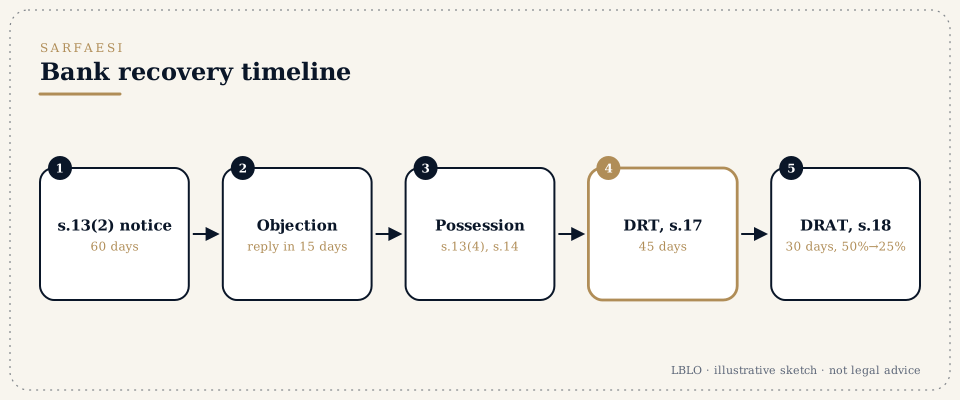
संक्षेप में
- यह क्या है। सरफ़ेसी अधिनियम, 2002 (SARFAESI Act, 2002) किसी सुरक्षित लेनदार (बैंक या वित्तीय संस्था) को, कर्ज़ खाते के गैर-निष्पादित परिसंपत्ति (non-performing asset) घोषित होने के बाद, अपनी प्रतिभूति लागू करने देता है। वह अदालत की डिक्री के बिना संपत्ति पर कब्ज़ा ले सकता है और उसे बेच सकता है।
- कदम:
- माँग नोटिस (धारा 13(2))। बैंक 60 दिनों के भीतर भुगतान की माँग करने वाला नोटिस जारी करता है।
- उधारकर्ता का अभ्यावेदन। उधारकर्ता आपत्ति कर सकता है (धारा 13(3A))। अगर बैंक आपत्ति स्वीकार नहीं करता, तो उसे आपत्ति मिलने के 15 दिनों के भीतर अपने कारण बताने होंगे।
- कदम (धारा 13(4))। अगर उधारकर्ता भुगतान नहीं करता, तो बैंक कब्ज़ा ले सकता है, प्रबंधन अपने हाथ में ले सकता है, या परिसंपत्ति बेच सकता है।
- संपत्ति पर कब्ज़ा। भौतिक कब्ज़ा लेने के लिए बैंक मुख्य महानगर मजिस्ट्रेट या ज़िला मजिस्ट्रेट की मदद ले सकता है (धारा 14)।
- उधारकर्ता का उपाय।
- धारा 17 के तहत ऋण वसूली अधिकरण (Debts Recovery Tribunal, DRT) में अर्ज़ी, किसी कदम के 45 दिनों के भीतर।
- DRT के आदेश के ख़िलाफ़ ऋण वसूली अपीलीय अधिकरण (Debts Recovery Appellate Tribunal, DRAT) में अपील, DRT का आदेश मिलने के 30 दिनों के भीतर (धारा 18)।
- अपील के लिए उधारकर्ता को बकाया कर्ज़ का 50% जमा करना होगा, जिसे DRAT घटाकर कम से कम 25% तक कर सकता है।
- ऋणदाताओं के लिए। वसूली DRT के सामने मूल आवेदन (original application) के ज़रिये भी की जा सकती है (देखें SARFAESI, DRT और DRAT), और जहाँ उधारकर्ता कंपनी हो वहाँ दिवाला कार्यवाही के ज़रिये भी।
- ये तैयार रखें:
- कर्ज़ और प्रतिभूति के दस्तावेज़;
- खाते का विवरण;
- NPA घोषित होने की तारीख़;
- माँग नोटिस, अभ्यावेदन और उसका जवाब;
- कब्ज़े का नोटिस;
- नीलामी के नोटिस।
शब्द जो आप सुनेंगे
- NPA
- गैर-निष्पादित परिसंपत्ति, यानी नियामक अवधि से आगे चूक में चल रहा कर्ज़।
- धारा 13(2) का नोटिस
- बैंक की माँग, चुकाने के लिए 60 दिनों के साथ।
- धारा 13(3A) के तहत आपत्ति
- उधारकर्ता का जवाब। अगर बैंक इसे ठुकराता है, तो उसे 15 दिनों के भीतर अपने कारण देने होंगे।
- सांकेतिक और भौतिक कब्ज़ा
- कब्ज़े का नोटिस, और वास्तविक कब्ज़ा, कभी-कभी धारा 14 के तहत मजिस्ट्रेट की मदद से।
- आरक्षित मूल्य और ई-नीलामी
- न्यूनतम कीमत, और ऑनलाइन बिक्री।
- प्रतिभूतिकरण आवेदन (धारा 17)
- DRT के सामने उधारकर्ता की चुनौती, 45 दिनों के भीतर।
- अपील (धारा 18)
- 30 दिनों के भीतर DRAT में, कर्ज़ के 50% की जमा राशि के साथ, जिसे घटाकर कम से कम 25% किया जा सकता है।
- एकमुश्त समझौता (OTS)
- बैंक के साथ बातचीत से किया गया समझौता।
विस्तार से
कदम 1: माँग नोटिस जाँचें
नोटिस में ये बातें होना ज़रूरी है:
- बकाया राशि बताना;
- सुरक्षित परिसंपत्तियों की पहचान करना;
- पूरे 60 दिन देना।
नोटिस में कमियाँ, या उधारकर्ता के अभ्यावेदन का जवाब न देना, ऐसे आधार हैं जिनकी DRT जाँच करता है।
कदम 2: अभ्यावेदन
उधारकर्ता को नोटिस की अवधि के भीतर लिखित में आपत्ति करनी चाहिए। उठाए जाने वाले मुद्दों में राशि की ग़लतियाँ, गैर-निष्पादित परिसंपत्ति के वर्गीकरण पर विवाद, और समझौते के प्रस्ताव शामिल हैं। अगर बैंक आपत्ति स्वीकार नहीं करता, तो उसे अपने कारण देने होंगे।
कदम 3: कदम और 45 दिन की अवधि
जैसे ही बैंक कोई कदम उठाता है, जैसे कब्ज़े का नोटिस, DRT में अर्ज़ी देने की 45 दिन की अवधि शुरू हो जाती है। DRT आगे के कदमों पर रोक लगा सकता है, और अधिनियम के अनुसार न उठाए गए कदमों को रद्द कर सकता है।
कदम 4: नीलामी
बिक्री के नोटिस में नियमों द्वारा तय अवधि देनी होगी और आरक्षित मूल्य बताना होगा। मूल्यांकन, नोटिस या नीलामी के संचालन में अनियमितताओं को चुनौती दी जा सकती है।
कदम 5: DRAT में अपील
DRT का आदेश मिलने के 30 दिनों के भीतर अपील की जा सकती है। बकाया कर्ज़ के 50% की जमा राशि (जिसे घटाकर कम से कम 25% किया जा सकता है) की योजना पहले से बनानी होगी।
कदम 6: समझौता
एकमुश्त समझौते की बातचीत किसी भी चरण में की जा सकती है। समझौता पत्र में पूरी शर्तें होनी चाहिए, जिनमें प्रतिभूति और किसी भी गारंटी से मुक्ति शामिल है।
आम ग़लतियाँ
- उधारकर्ताओं के लिए:
- माँग नोटिस को नज़रअंदाज़ करना;
- कब्ज़े के नोटिस के बाद 45 दिन की अवधि चूक जाना;
- अपील की जमा राशि का इंतज़ाम पहले से न करना।
- ऋणदाताओं के लिए:
- 60 दिन से कम समय देने वाले नोटिस;
- अभ्यावेदन का जवाब न देना;
- नीलामी के नोटिसों में कमियाँ।
LBLO ये मामले कैसे सँभालता है
LBLO, DRT और DRAT के सामने वसूली के मामलों में, और जहाँ कार्रवाई अधिनियम के दायरे से बाहर हो वहाँ रिट याचिकाओं में, पैरवी करता है। उधारकर्ताओं के लिए 45 दिन और 30 दिन की अवधियाँ शुरुआत में ही दस्तावेज़ों से निकाल ली जाती हैं।
सवाल जो लोग पूछते हैं
बैंक ने मेरी संपत्ति पर कब्ज़े का नोटिस लगा दिया है। अब क्या करें?
उस कदम की तारीख़ से DRT में अर्ज़ी देने के लिए आपके पास 45 दिन हैं।
क्या DRT जाने के लिए मुझे पैसा जमा करना होगा?
DRT में अर्ज़ी पर कोई अनिवार्य जमा राशि लागू नहीं होती। DRAT में अपील पर जमा राशि लागू होती है।
क्या गारंटर SARFAESI की कार्रवाई को चुनौती दे सकता है?
जिस गारंटर की संपत्ति प्रतिभूति के रूप में रखी गई है, वह उस संपत्ति पर उठाए गए कदमों के ख़िलाफ़ DRT में अर्ज़ी दे सकता है।
ये जवाब जानकारी के लिए दिए गए शैक्षिक सार हैं; ये किसी व्यक्तिगत मामले पर कानूनी सलाह नहीं हैं।
गंभीर सवाल का हक है कि उसके कागज़ पढ़े जाएँ।
परामर्श पहले से समय लेकर G-46, Basement, Greater Kailash III, New Delhi में होते हैं। पत्राचार प्रिंसिपल ख़ुद पढ़ते हैं।
यह पृष्ठ Lokesh Bhardwaj Law Offices के काम के बारे में सामान्य जानकारी देता है, जैसा कि बार काउंसिल ऑफ़ इंडिया नियमावली (Bar Council of India Rules) के तहत अनुमत है। यह कानूनी सलाह नहीं है, और इससे एडवोकेट और मुवक्किल का संबंध नहीं बनता। LBLO किसी मामले में तभी काम करता है जब एंगेजमेंट लिखित में तय हो।
14/11/2026 की स्थिति के अनुसार कानून।