
Verificação da titularidade e due diligence imobiliária: o vendedor é mesmo o proprietário?
Uma análise da titularidade faz três perguntas sobre um imóvel: quem é o proprietário, que encargos o oneram e se pode ser licitamente usado para o fim pretendido.
Em resumo
Uma análise da titularidade faz três perguntas sobre um imóvel:
- Propriedade: o vendedor tem uma titularidade que a lei reconhece, através de uma cadeia ininterrupta de documentos válidos?
- Encargos: o imóvel está livre de hipotecas, penhoras, litígios, expropriações e outras pretensões?
- Uso: o imóvel pode ser licitamente usado para o fim que o comprador pretende, segundo as regras de zonamento, de construção e de uso do solo que lhe são aplicáveis?
A análise termina num relatório escrito e fundamentado. Indica se a titularidade é clara e comercializável, clara sob condições, ou viciada, e expõe as razões dessa conclusão.
Termos que vai ouvir
- Cadeia de títulos (title chain)
- A sequência de documentos que reconstitui a propriedade durante o período pesquisado.
- Ónus (encumbrance)
- Uma hipoteca, um direito de retenção, um arrendamento ou outro encargo sobre o imóvel.
- Pesquisa no Subconservador (Sub-Registrar search)
- A pesquisa dos documentos registados no registo.
- Khasra, khatauni, jamabandi
- Registos fiscais fundiários do Norte da Índia.
- Averbamento cadastral (mutation)
- O registo fiscal ou municipal. Não confere titularidade.
- Venda por procuração (power of attorney sale)
- Não transmite a titularidade. Só uma escritura de venda registada o faz.
- Pesquisa de litígios
- Uma pesquisa nos registos dos tribunais de litígios relativos ao imóvel.
- Anúncio público
- Um anúncio no jornal que convida a apresentar oposições antes da compra.
Área de atuação
A verificação da titularidade e a due diligence imobiliária são uma das áreas em que a Lokesh Bhardwaj Law Offices (LBLO) atua. O trabalho abrange imóveis residenciais, comerciais, agrícolas e industriais, e terrenos e unidades em Zonas Económicas Especiais (Special Economic Zones, SEZs).
Esta página explica como se faz uma análise da titularidade; as verificações relativas ao vendedor e ao comprador; o que se examina em cada tipo de imóvel, de um apartamento ou uma quinta a uma fábrica, um lote de uma autoridade, uma compra em leilão ou uma unidade numa SEZ; e os sinais de alerta de fraude. As zonas especiais e as leis estaduais que restringem a terra, os documentos a ter prontos e os passos após a compra estão em páginas separadas, com ligação a partir desta. É informação jurídica geral, não aconselhamento sobre qualquer imóvel em particular.
Porque é preciso verificar a titularidade
Na Índia, a propriedade da terra não se prova por um único documento, e nenhum registo público garante a titularidade. A titularidade tem de ser reconstituída, documento a documento, através de todas as transmissões, e confrontada com os registos de vários serviços. Cinco regras assentes explicam porquê.
- Uma venda só pode ser feita por escritura registada. A venda de um imóvel corpóreo de valor igual ou superior a Rs. 100 só pode ser feita por instrumento registado, e um contrato de venda não cria, por si só, qualquer direito sobre o imóvel (Secção 54, Lei da Transmissão da Propriedade, 1882 (Transfer of Property Act, 1882)). As vendas feitas através de um contrato-promessa de venda (agreement to sell), de uma procuração geral e de um testamento («vendas por GPA») não transmitem, por isso, a titularidade.
- O averbamento cadastral não é titularidade. Um registo no cadastro fiscal ou no registo municipal é feito para cobrar o imposto fundiário ou a taxa. Não cria nem extingue a propriedade.
- O comprador adquire o imóvel sujeito aos litígios pendentes. Uma transmissão feita enquanto está pendente uma ação relativa ao imóvel fica sujeita ao resultado dessa ação (Secção 52, Lei da Transmissão da Propriedade, 1882, a regra da lis pendens).
- Presume-se que o comprador conhece o que uma pesquisa teria revelado. Nos termos da Secção 3 da Lei da Transmissão da Propriedade, 1882, presume-se que o comprador tem conhecimento de um instrumento que tinha de ser registado e foi registado, e da titularidade de qualquer pessoa que esteja na posse efetiva do imóvel.
- O uso lícito é uma questão distinta da propriedade. Uma titularidade clara não significa que o edifício foi licitamente construído nem que o terreno pode ser usado para uma loja, uma fábrica ou uma farmhouse. O uso rege-se pelo plano diretor (master plan), pelos regulamentos de construção (building bye-laws) e pelas leis de uso do solo do Estado em causa.
O processo, passo a passo
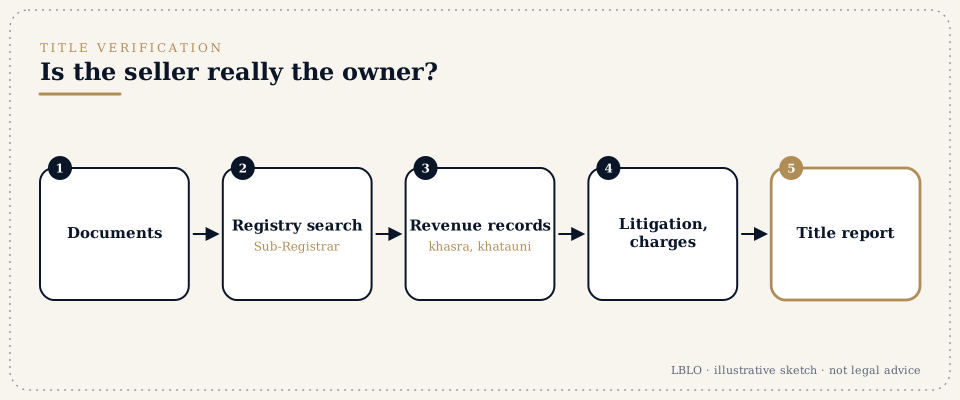
Uma análise da titularidade decorre em 10 fases. A cadeia de títulos é confrontada com certidões e extratos obtidos nos serviços onde constam os registos, e não apenas com as cópias fornecidas pelas partes.
- Âmbito e verificação de conflitos. Identificam-se o imóvel, as partes e o uso pretendido. É feita uma verificação de conflitos de interesses nos registos do Escritório. O âmbito, os documentos necessários e o tempo exigido são fixados numa carta de mandato escrita antes de qualquer trabalho começar.
- Recolha de documentos. O cliente fornece o que tiver disponível, por envio eletrónico ou numa reunião: os títulos de propriedade, os títulos anteriores da cadeia, os documentos de atribuição ou de arrendamento, as plantas aprovadas, os recibos de impostos, os extratos fiscais fundiários, os documentos de identidade e de poderes do vendedor e quaisquer peças processuais.
- Identificação do terreno. O imóvel é fixado no terreno e no papel: número de levantamento, de khasra ou de lote, aldeia ou setor, área, confrontações e mapa cadastral. São anotadas as divergências de área ou de confrontações entre a escritura, o mapa fiscal e o local.
- Cadeia de títulos. Cada transmissão é reconstituída, em regra ao longo de 30 anos, ou até à concessão, atribuição ou assentamento originais pelo Estado, quando essa for a origem mais sólida. Cada elo é examinado quanto ao documento adequado, à outorga regular, ao imposto do selo suficiente, ao registo e à capacidade de quem assinou. Os elos sucessórios são confrontados com o direito sucessório, os testamentos e a homologação de testamento (probate), e com o consentimento de todos os herdeiros legais.
- Certidões dos serviços onde constam os registos. São obtidas certidões ou extratos oficiais, presencialmente ou através dos portais oficiais, junto do Subconservador (Sub-Registrar) (escrituras registadas e ónus), do Tehsil ou serviço fiscal fundiário (jamabandi, khatauni, averbamento cadastral, girdawari, mapas), do órgão municipal ou da autoridade de desenvolvimento (licenciamento, atribuição, arrendamento, impostos) e, quando relevante, das autoridades de emparcelamento, de limites máximos de propriedade (ceiling) ou de expropriação.
- Pesquisa de ónus. Pesquisam-se nos registos do Subconservador as hipotecas, os encargos, os contratos-promessa de venda e outros instrumentos registados no período pesquisado. Pesquisa-se o registo CERSAI quanto a garantias constituídas a favor de bancos e instituições financeiras.
- Pesquisa de litígios e de anúncios públicos. Fazem-se pesquisas nos registos cíveis, fiscais, de consumo, da RERA, do NCLT e do Tribunal Superior (High Court) disponíveis para o distrito e o Estado, através do eCourts e dos portais dos tribunais, quanto a ações, penhoras, processos de insolvência e de expropriação. Quando o caso o exige, publica-se nos jornais um anúncio público a convidar à apresentação de oposições.
- Verificação do uso do solo e regulamentar. O uso permitido é confrontado com o plano diretor ou o plano de desenvolvimento, os regulamentos de zonamento e os regulamentos de construção em vigor, e a planta aprovada, os certificados de conclusão e de ocupação, a autorização de alteração do uso do solo e as demais aprovações são comparados com o que existe no local. As verificações para cada tipo de imóvel constam da secção seguinte.
- Inspeção no local. O imóvel é inspecionado, presencialmente ou por inspeção guiada por vídeo, para confirmar a posse, as confrontações, os ocupantes, os arrendatários, o acesso, a construção e qualquer desvio visível em relação à planta aprovada.
- Relatório e pontos de fecho. As conclusões constam de um relatório fundamentado (ver «O relatório» abaixo). Se a operação avançar, o relatório enumera o que tem de acontecer no ato do registo ou antes dele: extinção de hipotecas, renúncias dos comproprietários, autorizações, pagamento de dívidas e retenção do imposto na fonte.
Outras verificações habitualmente feitas
- Posse: quem está efetivamente na posse, e a que título. Uma posse longa e pública por um estranho pode converter-se numa pretensão de titularidade por usucapião (adverse possession).
- Contratos anteriores: qualquer contrato-promessa de venda, opção ou direito de preferência anterior concedido pelo vendedor, registado ou não.
- Imposto do selo das escrituras anteriores: uma escritura da cadeia que não tenha pago o imposto do selo devido pode ser apreendida e não é admissível como prova enquanto a diferença e a coima não forem pagas.
- Hipoteca por depósito dos títulos de propriedade: um empréstimo bancário garantido pelo depósito das escrituras originais pode não constar dos registos do Subconservador. Se os originais estiverem com um credor, verificam-se a conta do empréstimo, a declaração de inexistência de dívida do credor e o distrate.
- Originais perdidos: se uma escritura original se perdeu, são exigidos a participação à polícia, o anúncio público, as certidões da escritura perdida e uma indemnização, e o risco é indicado no relatório.
- Penhoras e créditos fiscais: penhoras pelas autoridades do imposto sobre o rendimento, do GST ou outras, decisões ao abrigo das leis contra o branqueamento de capitais e sobre transações benami, e certidões de cobrança dos tribunais de cobrança de dívidas (debt recovery tribunals).
- Bens benami e bens inimigos: se o imóvel está em nome de uma pessoa por conta de outra, ou está registado como bem inimigo ou bem de evacuados, situações que podem levar ao confisco ou à atribuição ao Estado.
- Tradução: os registos fiscais fundiários em hindi, urdu, gurmukhi ou numa língua regional são lidos no original, e traduzidos para o relatório quando o cliente precisa.
- Prazos: um documento tem de ser apresentado a registo no prazo de quatro meses a contar da sua outorga (Secção 23, Lei do Registo, 1908 (Registration Act, 1908)). O averbamento cadastral tem de ser pedido no prazo que a lei do Estado fixa.
Imóveis e transações fora de Deli
Quando um assunto ou uma transação se situa fora de Deli, a LBLO conduz o trabalho integralmente a partir de Nova Deli: define o âmbito do trabalho, contrata e instrui advogados locais quando o foro ou os registos o exigem, coordena as pesquisas e as apresentações, e informa o cliente através de um único interlocutor. A contratação de advogados locais e todos os custos são comunicados ao cliente e registados na carta de mandato antes de o trabalho começar.
Quem vende e quem compra
Uma cadeia de documentos perfeita de nada serve se a pessoa que assina a escritura de venda não puder licitamente vender, ou se o comprador não puder licitamente comprar. As verificações dependem de quem são as partes.
O vendedor
| Vendedor | O que se verifica |
|---|---|
| Proprietário singular | A identidade (PAN, Aadhaar, fotografia confrontada com o título de propriedade), o estado civil quando o imóvel é reivindicado como comum ou conjugal, e que o nome, o nome do pai e a morada coincidem em todos os documentos da cadeia. |
| Comproprietários | Que todos os comproprietários intervêm na venda, ou que a quota vendida está claramente definida. Um comproprietário não pode vender o todo. |
| Herdeiros de um proprietário falecido | A certidão de óbito, a lei sucessória aplicável (hindu, muçulmana, cristã, parsi ou a Lei Indiana das Sucessões (Indian Succession Act)), a lista completa dos herdeiros legais, qualquer testamento (e a sua homologação, se tiver sido obtida ou se o credor do comprador a exigir), as escrituras de renúncia dos herdeiros que não vendem, e o averbamento cadastral em nome dos herdeiros. |
| Família hindu indivisa (Hindu Undivided Family, HUF) | Se o imóvel pertence à HUF ou é bem adquirido pelo próprio, os poderes do karta, a necessidade legal ou o benefício da venda, e o consentimento dos coparcenários maiores. As filhas são hoje coparcenárias por nascimento, tal como os filhos. |
| Menor | O tutor natural de um menor hindu não pode vender os bens imóveis do menor sem autorização prévia do tribunal (Secção 8(2), Lei Hindu da Menoridade e da Tutela, 1956 (Hindu Minority and Guardianship Act, 1956)). Uma venda sem essa autorização é anulável a pedido do menor. Aplicam-se regras diferentes à quota indivisa de um menor em bens da família conjunta, e aos menores de outras comunidades. |
| Pessoa com anomalia psíquica | A venda só pode ser feita através de um tutor nomeado pelo tribunal, com autorização do tribunal. |
| Sociedade ou LLP | A deliberação do conselho de administração ou dos sócios que autoriza a venda e o signatário, os documentos constitutivos, os encargos registados no Registrar of Companies (conservatória do registo comercial), uma deliberação especial dos acionistas quando o imóvel constitui a totalidade ou substancialmente a totalidade da empresa, e se está pendente algum processo de insolvência ou de liquidação. Uma moratória em insolvência impede a transmissão dos bens da sociedade. |
| Sociedade de pessoas (partnership firm) | O contrato de sociedade, os poderes do sócio que assina e o consentimento de todos os sócios quando o contrato o exige. |
| Trust, associação, templo, gurudwara, igreja ou waqf | O ato constitutivo do trust ou os estatutos, o poder dos trustees ou da comissão de gestão para vender, e qualquer autorização necessária de um tribunal, do Charity Commissioner ou do Waqf Board. Os bens waqf não são, em regra, alienáveis. |
| Vendedor não residente | Documentos de identidade e de poderes legalizados ou apostilados, uma procuração se o vendedor estiver no estrangeiro, e a retenção do imposto na fonte à taxa mais elevada aplicável aos não residentes. |
| Procurador | A procuração original, que está registada quando o registo é exigido, que autoriza expressamente a venda, que não foi revogada e que o mandante está vivo na data da venda. Uma procuração caduca, em regra, com a morte do mandante, salvo se o mandato for conferido também no interesse do mandatário. |
| Banco, liquidatário ou tribunal (venda em leilão) | O anúncio de venda, o preço base, o certificado de venda, a confirmação da venda, e as dívidas e pretensões que o comprador assume. As vendas em leilão são feitas «no estado e no local em que se encontram» (as is where is), pelo que a titularidade tem de ser verificada tão completamente como numa venda particular. |
| Construtor ou promotor | A titularidade do terreno, o contrato de desenvolvimento ou de colaboração com o proprietário do terreno, a licença ou a aprovação, o registo na RERA e as hipotecas constituídas sobre o projeto para financiar a construção. |
O comprador
| Comprador | O que se verifica |
|---|---|
| Residente indiano | Se o comprador pode deter esta categoria de terra neste Estado, por exemplo terreno agrícola num Estado que reserva a compra aos agricultores. |
| NRI ou OCI | Podem ser comprados imóveis residenciais e comerciais sem aprovação do Reserve Bank. Terrenos agrícolas, plantações e farmhouses não podem ser comprados, exceto por herança. O pagamento tem de ser feito por canais bancários, por transferência do estrangeiro ou a partir de uma conta de não residente na Índia. |
| Cidadão estrangeiro ou sociedade estrangeira | Um cidadão estrangeiro que viva fora da Índia e não seja OCI só pode adquirir bens imóveis nos casos limitados que a regulamentação cambial permite, como um imóvel necessário para uma sucursal ou outro estabelecimento constituído na Índia ao abrigo dessa regulamentação, ou um imóvel comprado em conjunto com um cônjuge NRI ou OCI. Os cidadãos do Paquistão, Bangladesh, Sri Lanka, Afeganistão, China, Irão, Nepal, Butão, Hong Kong, Macau e Coreia do Norte precisam da autorização prévia do Reserve Bank of India para adquirir ou transmitir bens imóveis, salvo por arrendamento até cinco anos, a menos que sejam titulares de um cartão OCI. A posição de um cidadão estrangeiro residente na Índia é verificada caso a caso. |
| Sociedade, LLP ou trust | Os poderes para comprar segundo os seus documentos constitutivos, a deliberação, e qualquer restrição estadual à compra de terreno agrícola por sociedades. |
| Comprador com crédito à habitação | A pesquisa de titularidade do próprio banco e a sua lista de documentos exigidos, para que o relatório abranja o que o credor vai pedir. |
O que se verifica, por tipo de imóvel
A cadeia de títulos e a pesquisa de ónus são comuns a todos os imóveis. O que muda de um tipo de imóvel para outro é a camada do uso do solo e regulamentar. As verificações abaixo são as habituais; as regras do Estado e da autoridade local em causa são confirmadas de novo em cada assunto, porque mudam com frequência.
AImóveis residenciais (moradia, lote, builder floor, apartamento)
- Natureza da detenção: propriedade plena (freehold) ou arrendamento de longa duração (leasehold); no leasehold, as condições do arrendamento, a conversão em freehold (por exemplo, a conversão da DDA em Deli) e se a venda exige autorização do senhorio.
- Planta de construção aprovada: que foi aprovada uma planta e que o número de pisos, a altura, a ocupação, o FAR, os afastamentos e a cave, tal como construídos, lhe correspondem.
- Certificados de conclusão e de ocupação: um apartamento ou piso ocupado sem certificado de ocupação corre o risco de selagem ou de coima e pode não obter crédito à habitação.
- As regras em vigor quando o edifício foi aprovado, e hoje: por exemplo, em Haryana, a política de pilotis mais quatro pisos notificada em 02/07/2024 foi suspensa pelo Tribunal Superior de Punjab e Haryana (Punjab and Haryana High Court) em 02/04/2026. Em 27/04/2026 o Tribunal esclareceu que a suspensão respeita apenas ao distrito de Gurugram, e o Departamento de Ordenamento Urbano e Rural (Town and Country Planning Department) determinou desde então que as novas aprovações de pilotis mais quatro pisos fiquem em suspenso enquanto o processo estiver pendente. Um quarto piso construído nessa base em Gurugram exige, por isso, um exame particular até o tribunal decidir a questão.
- Estatuto da colónia: em Deli, se o imóvel se situa numa colónia planeada, numa colónia não autorizada (e a situação dos direitos ao abrigo da lei central que reconhece os direitos de propriedade dos residentes das colónias não autorizadas), numa colónia regularizada, em Lal Dora ou em Lal Dora alargado; em Haryana, se a colónia está licenciada pelo Town and Country Planning Department. Em Deli, o Plano Diretor de Deli 2021 (Master Plan for Delhi 2021) aplicou-se até à notificação do Plano Diretor de Deli 2047 (Master Plan for Delhi 2047) em 20/08/2026.
- Projetos em construção: o registo do projeto ao abrigo da Lei do Imobiliário (Regulação e Desenvolvimento), 2016 (Real Estate (Regulation and Development) Act, 2016) (estão isentos os pequenos projetos abaixo dos limites de área de terreno e de número de apartamentos que a Lei fixa, e alguns Estados baixaram esses limites; Bengala Ocidental, por exemplo, exige o registo quando o terreno excede 200 metros quadrados ou os apartamentos excedem seis), a planta aprovada no portal da RERA, a titularidade do construtor sobre o terreno e o contrato de venda (agreement for sale) no modelo prescrito.
- Cooperativa e manutenção: o certificado de participação ou a transmissão da qualidade de membro, a declaração de inexistência de dívidas da cooperativa ou da RWA, e as dívidas de imposto predial, água e eletricidade.
Veja também a lista de verificação para comprar um apartamento.
BImóveis comerciais (loja, escritório, stand, hotel, uso misto)
- Uso comercial permitido: se o lote está zonado como comercial, ou se o uso comercial num lote residencial é permitido ao abrigo de uma política de uso misto ou de ruas notificadas, e mediante o pagamento de que encargos de conversão.
- Licenças ligadas às instalações: certificado de segurança contra incêndios, licença comercial, licença sanitária ou de estabelecimento de restauração, e normas de estacionamento, porque quem compra uma unidade comercial compra-a, em regra, para explorar um negócio determinado.
- Arrendamentos: os arrendatários existentes, as condições do arrendamento ou da licença de utilização (leave and licence), a proteção do regime de controlo de rendas, as cauções e os períodos de permanência obrigatória, que se transmitem ao comprador.
- Dívidas pendentes: imposto predial em dívida às taxas comerciais, e encargos de conversão ou de FAR adicional.
CTerreno agrícola
- Registos fiscais fundiários: a jamabandi ou registo de direitos, a khatauni, a khasra girdawari das campanhas agrícolas recentes, as decisões de averbamento cadastral e o mapa da aldeia (shajra ou aks shajra), lidos em conjunto. A posse indicada na girdawari é comparada com a propriedade indicada na jamabandi.
- Quem pode comprar: alguns Estados restringem a compra por não agricultores ou por pessoas de fora do Estado. Por exemplo, no Uttarakhand, uma alteração de 2025 proíbe as pessoas de fora do Estado de comprar terreno agrícola e hortícola em 11 dos seus 13 distritos (todos exceto Haridwar e Udham Singh Nagar). Os indianos não residentes e os cidadãos ultramarinos da Índia (Overseas Citizens of India) não podem adquirir terreno agrícola, plantações nem uma farmhouse ao abrigo da regulamentação cambial, exceto por herança.
- Restrições à transmissão: em Deli, a Lei da Reforma Agrária de Deli, 1954 (Delhi Land Reforms Act, 1954) restringe a transmissão por um bhumidhar que deixe uma exploração inferior ao mínimo que a Lei fixa, e o uso do terreno para fins não agrícolas pode dar lugar a processos ao abrigo dessa Lei. Outros Estados têm restrições de limites máximos de propriedade, de fracionamento, de emparcelamento e relativas a terras tribais.
- Explorações em comum: quando o terreno é detido em comum (uma mushtarka khata), a quota de cada comproprietário, se houve partilha, e o consentimento de todos os consortes.
- Estatuto do terreno: se o terreno é shamlat, da gram sabha, waqf, de evacuados, florestal, nazul ou do Estado; se está em expropriação ou numa área de planeamento notificada.
- Conversão para outro uso: a autorização de alteração do uso do solo (change of land use, CLU) ou de uso não agrícola (non-agricultural, NA) quando o comprador pretende uma farmhouse, um armazém, um resort ou uma fábrica, e as condições e prazos a que fica sujeita.
Veja também comprar terreno agrícola na Índia e zonas especiais e restrições sobre a terra.
DImóveis industriais
- Atribuição e arrendamento pela autoridade industrial: a maior parte dos lotes industriais é detida em arrendamento de uma autoridade estadual (como a DSIIDC, HSIIDC, UPSIDA, MIDC, GIDC ou RIICO). A carta de atribuição e a escritura de arrendamento são verificadas quanto à indústria permitida, ao prazo de construção, à autorização de transmissão, aos encargos de transmissão e a qualquer perda do direito por incumprimento.
- Alteração do uso do solo: para uma unidade industrial em terreno privado fora de um parque industrial, a autorização CLU ou NA e as suas condições.
- Categoria de poluição: se a indústria pretendida é permitida no local. A classificação de janeiro de 2025 do Central Pollution Control Board coloca 419 setores nas categorias Vermelha (125), Laranja (137), Verde (94), Branca (54) e Azul (nove). As indústrias da categoria Vermelha não são normalmente permitidas em zonas ecologicamente frágeis, e para a maior parte das categorias são necessários o consentimento para instalação e o consentimento para funcionamento do State Pollution Control Board.
- Outras aprovações: licença ambiental quando o projeto está abrangido pela Notificação de Avaliação de Impacte Ambiental (Environment Impact Assessment Notification), segurança contra incêndios, registo da fábrica, autorização de captação de águas subterrâneas e aprovação da potência elétrica.
- Dívidas e encargos: dívidas à autoridade industrial, encargos de manutenção e qualquer encargo registado sobre a unidade no Registrar of Companies.
EZonas Económicas Especiais
- A própria zona: a notificação da SEZ ao abrigo da Lei das Zonas Económicas Especiais, 2005 (Special Economic Zones Act, 2005), a aprovação do promotor pelo Board of Approval e a titularidade ou o arrendamento do promotor sobre o terreno. As Regras das Zonas Económicas Especiais, 2006 (Special Economic Zones Rules, 2006) fixam a área mínima contígua de terreno por categoria; alterações notificadas em 03/06/2025 reduziram-na para 10 hectares nas SEZs criadas exclusivamente para fabricar semicondutores ou componentes eletrónicos.
- Ónus: o terreno de uma SEZ tem, em regra, de estar livre de ónus. Desde a alteração de 2025, o Board of Approval pode atenuar esta exigência quando o terreno está hipotecado ou arrendado ao Governo Central ou Estadual ou a uma sua agência.
- Áreas de transformação e de não transformação: em que parte da zona fica a unidade ou o lote, porque as atividades permitidas e os benefícios aduaneiros diferem.
- A unidade: uma unidade precisa de uma Carta de Aprovação (Letter of Approval) do Development Commissioner e tem de outorgar um bond-cum-legal undertaking (caução e compromisso jurídico). O arrendamento ou subarrendamento da unidade pelo promotor é verificado quanto à atividade permitida e às condições de transmissão.
- O que se pode instalar: são permitidas unidades de fabrico, de serviços, de comércio e de armazenagem, sujeitas à aprovação concedida, às condições de receita líquida em divisas e às regras sobre vendas para a área tarifária interna (domestic tariff area). Desde a alteração de 2025, os produtos acabados fabricados por uma unidade que presta serviços de fabrico a uma entidade no estrangeiro podem também ser fornecidos à área tarifária interna, mediante o pagamento dos direitos aplicáveis.
- Saída: o procedimento e as consequências aduaneiras da saída, da transmissão da unidade ou da desnotificação da zona.
Veja também Zonas Económicas Especiais na Índia.
FImóveis atribuídos por uma autoridade de desenvolvimento (DDA, Noida, Greater Noida, YEIDA, HSVP, GMADA e outras)
- Percurso da atribuição: a carta de atribuição, as notas de cobrança e os recibos de pagamento, a carta de entrega da posse, e a escritura de arrendamento ou de transmissão outorgada pela autoridade.
- Autorização de transmissão: a maior parte dos arrendamentos das autoridades exige a autorização da autoridade para cada venda, mediante o pagamento de encargos de transmissão. O memorando de transmissão ou a carta de autorização é verificado em todas as transmissões anteriores, e não apenas na última.
- Condições do arrendamento: prazos de construção, uso permitido, renda e renda única (one-time lease rent), e qualquer decisão de resolução ou de reversão por incumprimento.
- Projetos de construtores em terreno de autoridades: se o construtor pagou à autoridade as dívidas relativas ao terreno, porque as dívidas por pagar bloquearam o registo de apartamentos em muitos projetos. São examinados o contrato tripartido (autoridade, construtor, comprador) e a escritura de subarrendamento.
- Conversão em propriedade plena: quando a conversão é possível, se foi feita e se a escritura de transmissão foi registada.
GHabitação coletiva e cooperativas de habitação
- Apartamentos de cooperativas: a qualidade de membro e o certificado de participação, a titularidade da cooperativa sobre o terreno (muitas vezes um arrendamento perpétuo da DDA ou de uma autoridade), a aprovação do registrar para a transmissão da qualidade de membro e a declaração de inexistência de dívidas da cooperativa.
- Projetos de habitação coletiva: a licença, a planta aprovada, o certificado de ocupação, a escritura de declaração ao abrigo da lei estadual da propriedade de apartamentos, quando exista, e a atribuição de estacionamento e de partes comuns.
- Litígios: qualquer litígio pendente perante o Registrar of Cooperative Societies ou uma instância de consumo relativo à cooperativa ou ao projeto.
HFarmhouses e terrenos agrícolas perto das cidades
- Categoria do terreno: se o terreno se situa numa área em que as farmhouses são permitidas pelo plano diretor ou pelo plano de desenvolvimento, e a dimensão mínima do lote e a área coberta máxima permitidas.
- Registo fiscal e regularização: o registo fiscal fundiário (o terreno continua, em regra, agrícola), quaisquer encargos de regularização ou de conversão, e se a construção excede a ocupação permitida.
- Quem pode comprar: as restrições relativas a agricultores e a NRIs da Parte C aplicam-se integralmente.
IArmazéns, câmaras frigoríficas, hotéis, hospitais, escolas e postos de combustível
- Autorização de uso: os usos de armazenagem, hoteleiro, institucional e de posto de combustível exigem, cada um, que o terreno esteja zonado ou convertido para esse uso, com as aprovações específicas de que a atividade precisa (por exemplo, as aprovações de incêndios, de poluição e sanitárias para um hotel ou hospital, o reconhecimento e as normas de terreno para uma escola, e as aprovações de explosivos e da companhia petrolífera para um posto de combustível).
- Atribuições institucionais: o terreno atribuído a preços bonificados para uma escola, um hospital ou uma instituição de beneficência está, em regra, restrito a esse uso e ao atributário original. A venda pode ser proibida, ou exigir autorização e o pagamento da diferença do valor do terreno.
- Negócio em funcionamento: as licenças, os arrendamentos a operadores e os trabalhadores acompanham muitas vezes o imóvel e são analisados com ele.
JImóveis comprados em leilão
- Leilões bancários ao abrigo da SARFAESI e vendas do DRT: as notificações de pagamento e de tomada de posse, a avaliação, o anúncio do leilão e o preço base, o certificado de venda e o seu registo. Pedidos pendentes do devedor podem pôr em causa uma venda.
- Vendas judiciais e em liquidação: a decisão do tribunal que confirma a venda ou, em insolvência, a venda pelo liquidatário e a decisão da Adjudicating Authority (autoridade decisória).
- Dívidas assumidas: imposto predial, quotas da cooperativa, dívidas de eletricidade e encargos da autoridade que o anúncio do leilão indica que passam para o comprador.
KBens religiosos, de trusts e de beneficência
- Waqf: se o imóvel está registado como waqf nos registos do Waqf Board. A lei que rege os waqf foi substancialmente alterada em 2025 e o Supremo Tribunal (Supreme Court) suspendeu algumas dessas alterações até à decisão. A posição atual é verificada em cada assunto.
- Templos, mutts e trusts: se o imóvel está consagrado a uma divindade ou a um trust público, se se aplica a lei estadual das fundações religiosas ou de beneficência, e que autorização os trustees precisam para vender. Os bens consagrados a uma divindade são detidos pelo shebait ou pelos trustees apenas como administradores.
Alguns terrenos estão sujeitos a restrições que nenhum título de propriedade revela, porque resultam do lugar onde o terreno se situa e não de quem é o seu proprietário. As áreas em causa, e os regimes regionais a ter em atenção, constam da página sobre zonas especiais e restrições sobre a terra.
Sinais de alerta
Muitas fraudes imobiliárias deixam vestígios nos registos. Estes são os sinais que exigem um exame mais atento antes de qualquer pagamento.
- O vendedor só apresenta fotocópias, ou diz que o título de propriedade original se perdeu.
- O preço está muito abaixo do valor de referência (circle rate) ou do valor de mercado, ou o vendedor insiste em receber parte em dinheiro.
- O vendedor adquiriu o imóvel muito recentemente, ou o averbamento cadastral em seu nome foi feito à pressa.
- A venda é feita através de um procurador e não é possível encontrar o proprietário nem vê-lo numa videochamada.
- As assinaturas, as fotografias, os nomes ou os nomes do pai diferem entre os documentos.
- A área, as confrontações ou os números de khasra da escritura não coincidem com o registo fiscal ou com o local.
- Outra pessoa que não o vendedor está na posse, ou um arrendatário não sabe da venda.
- O mesmo imóvel aparece em dois contratos-promessa de venda, ou numa ação pendente.
- O imóvel faz parte de um projeto de um construtor que não pagou as dívidas à autoridade, ou o projeto não está registado na RERA.
- O papel selado, a menção de registo ou a certidão não coincidem com o próprio registo do Subconservador.
- Há pressão para concluir depressa, antes de as pesquisas estarem completas.
O relatório
O relatório dá uma conclusão fundamentada, nunca uma resposta de uma palavra. Cada conclusão está ligada ao documento ou registo que a sustenta, para que o comprador, o vendedor, um banco ou um tribunal a possam verificar.
O relatório contém:
- Um resumo de uma página: o imóvel, as partes, a conclusão e as razões em síntese.
- Uma lista de todos os documentos examinados, com a data, os elementos do registo e o serviço onde foi obtida a certidão.
- A cadeia de títulos, apresentada numa tabela desde o documento de origem até ao atual proprietário, com cada elo assinalado como válido, viciado ou sanável.
- Os resultados das pesquisas de ónus, no CERSAI e de litígios.
- As conclusões sobre o uso do solo e a regulação: zonamento, aprovação, conclusão e ocupação, conversão e outras aprovações.
- Os vícios encontrados, o risco de cada um e o passo que o sanaria.
- A conclusão, com as razões.
- As condições a cumprir no ato do registo ou antes dele.
- Os pressupostos adotados e os limites da análise: o que não pôde ser verificado, e porquê.
A conclusão assume uma de três formas:
| Conclusão | O que significa | O que o comprador ou o vendedor deve fazer |
|---|---|---|
| Titularidade clara e comercializável | Todos os elos da cadeia são válidos, não foram encontrados ónus nem litígios, e o uso pretendido é permitido. | Avançar, nas condições de fecho indicadas. |
| Clara, sob condições | A titularidade é sólida, mas existe um vício sanável, como uma hipoteca não extinta, a falta da renúncia de um coerdeiro, um averbamento cadastral pendente ou um desvio em relação à planta aprovada. | Avançar apenas depois de concluída a sanação indicada, ou com as proteções indicadas no contrato. |
| Titularidade viciada | Um vício atinge a raiz, como uma venda por GPA na cadeia, uma transmissão proibida por lei, uma expropriação, uma ação pendente que contesta a titularidade do vendedor, ou um terreno que não pode ser licitamente usado para o fim pretendido. | Não avançar tal como a operação está estruturada. O relatório explica porquê, e se existe alguma via de sanação. |
O relatório reporta-se à data das pesquisas. Os registos podem mudar depois dessa data, pelo que o registo deve seguir-se sem demora, e recomenda-se uma nova pesquisa se houver atraso.
Para vendedores: um dossiê de titularidade
Um vendedor pode também mandar analisar a titularidade antes de pôr o imóvel à venda. A análise segue os mesmos passos. Produz:
- um conjunto indexado dos títulos de propriedade e das certidões;
- a cadeia de títulos numa tabela;
- os resultados das pesquisas; e
- uma lista dos vícios encontrados e dos passos dados ou necessários para os sanar, como obter as renúncias dos coerdeiros, extinguir uma hipoteca, concluir o averbamento cadastral ou regularizar a construção.
Perguntas frequentes
Uma venda através de uma GPA e de um contrato-promessa de venda é suficiente?
Não. Não transmite a propriedade. O imóvel tem de ser transmitido por uma escritura de venda registada. Veja também as respostas de Know the Law sobre comprar um imóvel por GPA e sobre se um contrato-promessa de venda confere a propriedade.
O averbamento cadastral está em nome do vendedor. Isso prova a propriedade?
Não. O averbamento cadastral é um registo para efeitos fiscais. Apoia a propriedade, mas não a prova. A titularidade prova-se pela cadeia de documentos registados.
Até que data se recua na verificação da titularidade?
Em regra, 30 anos, ou até à concessão, atribuição ou assentamento originais pelo Estado, consoante o que der a origem mais sólida.
Uma certidão de ónus (encumbrance certificate) é suficiente?
Não. Mostra apenas as transações registadas nesse serviço do Subconservador. Não mostra depósitos de títulos de propriedade, contratos não registados, litígios, penhoras ou vícios regulamentares.
Um NRI pode comprar terreno agrícola ou uma farmhouse?
Não por compra. Um NRI ou OCI pode herdar esse terreno.
Pode comprar-se um builder floor ou um apartamento sem certificado de ocupação (occupation certificate)?
Pode comprar-se, mas com o risco de coima, selagem ou recusa de crédito à habitação. O relatório indica esse risco e o que o sanaria.
Um relatório sem reservas garante a titularidade?
Nenhum relatório pode garantir a titularidade contra factos que não constem dos registos, como uma falsificação na cadeia que não se consiga detetar pelos registos, ou uma pretensão não registada. O relatório indica exatamente o que foi verificado, em que data e o que não pôde ser verificado.
Quanto tempo demora uma análise?
Depende da extensão da cadeia, do número de serviços a pesquisar e da rapidez com que são emitidas as certidões. O prazo é indicado na carta de mandato.
Estas respostas são resumos de caráter educativo; não constituem aconselhamento jurídico sobre qualquer caso individual.
Uma questão séria merece um dossiê lido.
As reuniões realizam-se mediante marcação em G-46, Basement, Greater Kailash III, New Delhi. O advogado principal lê a correspondência.
Esta página dá informação geral sobre o trabalho da Lokesh Bhardwaj Law Offices, tal como permitido pelas Regras do Bar Council of India (Bar Council of India Rules). Não constitui aconselhamento jurídico e não cria uma relação advogado-cliente. A LBLO só atua num assunto mediante um mandato acordado por escrito.
Última revisão: 14/11/2026. Lokesh Bhardwaj Law Offices. Direito em vigor em 14/11/2026.