
Clientes NRI y OCI: bienes, familia y casos en la India
Bienes, herencias, inquilinos y controversias familiares en la India, llevados para clientes que viven en el extranjero.
Lokesh Bhardwaj Law Offices (LBLO) actúa para indios no residentes, Ciudadanos de Ultramar de la India y sus familias en asuntos que están en la India mientras el cliente no lo está: compras y ventas de inmuebles, herencia y partición, inquilinos y ocupantes ilegales, y controversias matrimoniales y de custodia. Las instrucciones se reciben por correo electrónico y videoconferencia, y el asunto se lleva en Delhi con una carta de encargo escrita.
A quién va dirigido
NRI y OCI que tienen bienes en la India
Comprar, vender, alquilar o proteger desde el extranjero un piso, una parcela o una casa ancestral, y sacar el producto de la venta de forma lícita.
Familias que tramitan una herencia
Herederos en el extranjero que necesitan un certificado de sucesión, la validación de un testamento, la mutación catastral o la partición de bienes situados en la India.
Cónyuges y progenitores en dos países
Divorcio, pensión de alimentos y custodia de menores cuando una parte vive en la India y la otra no.
Qué asuntos asume el Despacho
Compra y venta de inmuebles
Elegibilidad conforme a la FEMA, estudio de títulos, contrato de promesa de venta, registro y entrega. Véase Sector inmobiliario.
Repatriación del producto de la venta
Documentación bancaria conforme al Reglamento de Remesa de Activos de 2016, y coordinación de los formularios 15CA y 15CB con el contable del cliente.
TDS en la compra a un vendedor NRI
La retención a cargo del comprador conforme a la sección 195 de la Ley del Impuesto sobre la Renta de 1961, ahora sección 393 de la Ley del Impuesto sobre la Renta de 2025, y certificados de deducción reducida.
Herencia y sucesión
Certificados de sucesión, validación de testamentos y cartas de administración conforme a la Ley de Sucesiones de la India de 1925, y mutación de los registros.
Demandas de partición y acuerdos familiares
Demandas de partición de bienes en cotitularidad, y escrituras de acuerdo documentadas de modo que se sostengan.
Desalojo de inquilinos y ocupación ilegal
Desalojo conforme a la Ley de Control de Alquileres de Delhi de 1958 (Delhi Rent Control Act, 1958), demandas de posesión y mandamientos de prohibición contra la intrusión en inmuebles desocupados.
Asuntos matrimoniales, de alimentos y de custodia
Divorcio, pensión de alimentos y custodia cuando un cónyuge está en la India o en el extranjero. Véase Derecho de familia.
Peticiones de traslado
Peticiones conforme a la sección 25 del Código de Procedimiento Civil de 1908 para trasladar un caso a un tribunal al que el cliente pueda acudir.
Poderes de representación
Redacción, otorgamiento ante el consulado o ante un notario con apostilla, pago del timbre a la llegada a la India y registro cuando haga falta.
Prueba desde el extranjero
Testimonio por videoconferencia conforme a las reglas del Tribunal Superior, y declaraciones juradas prestadas ante funcionarios consulares.
Cumplimiento de la FEMA y regularización (compounding)
Cuentas, límites de tenencia y solicitudes de regularización. Véase la guía explicativa sobre la FEMA.
Dictámenes sobre derecho indio
Dictámenes escritos para su uso en procedimientos u operaciones en el extranjero, sobre títulos, sucesiones y derecho de familia.
Cómo funciona desde el extranjero
Escribir al Despacho
Un correo electrónico con un breve resumen y los documentos disponibles. Antes de leer nada en detalle se comprueba si los nombres de las partes plantean algún conflicto de intereses.
Videoconferencia
Se identifica la cuestión y se acuerda la vía. Una carta de encargo recoge quién es el cliente, quién da las instrucciones, el alcance, los honorarios y cómo circularán los documentos.
Poder notarial
Cuando una presentación o un registro necesita una firma en la India, el Despacho redacta el poder de representación. Se firma ante el consulado indio o ante un notario local con apostilla, y se paga el timbre dentro de los tres meses siguientes a su llegada a la India.
Tramitación del asunto
Las presentaciones, las audiencias y la correspondencia se llevan en Delhi. El cliente recibe una nota breve después de cada audiencia, y los documentos se intercambian por un enlace seguro.
Cierre del asunto
Se reúnen y se envían las copias certificadas de las órdenes, las escrituras registradas y, en una venta, los papeles bancarios para la repatriación, con una nota de cierre sobre lo que queda por hacer.
Documentos que necesitará
- Pasaporte y tarjeta OCI, con las páginas de visado o de residencia que muestren la situación en el extranjero
- Tarjeta PAN, y Aadhaar si se tiene
- Títulos de propiedad: escritura de venta, escritura de transmisión, carta de adjudicación, mutación catastral
- Último recibo del impuesto predial y factura de electricidad o de agua
- Cadena de títulos y búsqueda de gravámenes, cuando estén disponibles
- Datos de la cuenta NRE, NRO o FCNR(B)
- Certificado de defunción, testamento y árbol genealógico para asuntos de sucesión
- Certificado de matrimonio y cualquier orden de un tribunal extranjero para asuntos de familia
- Avisos, contratos y documentos judiciales recibidos hasta ahora
- Identidad y domicilio del apoderado propuesto en la India
No todos los asuntos necesitan todos los elementos. La carta de encargo enumera lo que se requiere para el caso concreto.
Hacerlo desde el extranjero
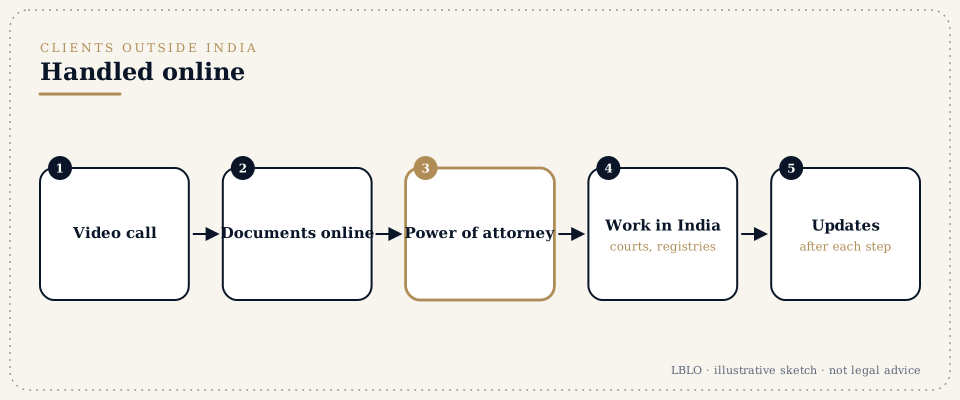
Las instrucciones se reciben por videoconferencia. Los documentos se intercambian por mensajería y mediante carga segura. LBLO indica al cliente de antemano qué pasos requieren su firma o su presencia, o las de su apoderado en la India. El trabajo se realiza en inglés y en hindi, en hora estándar de la India, y las reuniones se fijan según la zona horaria del cliente.
Su condición importa
Lo que una persona que vive en el extranjero puede poseer o hacer en la India depende de si es NRI, titular de una tarjeta OCI o ciudadano extranjero, y de las normas FEMA vigentes. Algunos tipos de bienes, entre ellos la tierra agrícola, están restringidos para los no residentes. LBLO confirma la situación de cada cliente al inicio del asunto.
Términos utilizados en esta página
Validación judicial del testamento (Probate)
La confirmación de un testamento por un tribunal.
Cartas de administración (Letters of administration)
Autorización judicial para administrar una herencia cuando no hay testamento o no hay albacea.
Certificado de sucesión (Succession certificate)
Autorización judicial para cobrar las deudas y los valores de una persona fallecida.
Mutación (Mutation)
La actualización del registro público de tierras para que figure el nuevo propietario.
Partición (Partition)
La división de bienes en cotitularidad.
Encontrará definiciones más completas en el glosario. El resto del trabajo que LBLO asume para clientes fuera de la India, empresas y despachos de abogados se describe en Trabajar con Lokesh Bhardwaj Law Offices.
Preguntas frecuentes
¿Quién se considera NRI u OCI a efectos de bienes inmuebles y de la FEMA?
La Ley de Gestión de Divisas de 1999 (Foreign Exchange Management Act, 1999) no usa la palabra NRI. Distingue a la persona residente en la India, definida en la sección 2(v), de la persona residente fuera de la India, definida en la sección 2(w). Conforme al Reglamento de Gestión de Divisas (Instrumentos distintos de deuda) de 2019 (Foreign Exchange Management (Non-debt Instruments) Rules, 2019), un NRI es una persona residente fuera de la India que es ciudadana de la India, y un OCI es una persona residente fuera de la India registrada como titular de la tarjeta de Ciudadano de Ultramar de la India (Overseas Citizen of India Cardholder) conforme a la sección 7A de la Ley de Ciudadanía de 1955 (Citizenship Act, 1955). La antigua categoría PIO se ha integrado en el régimen OCI. Conforme a la sección 6(5), los bienes adquiridos mientras se era residente, o heredados de un residente, pueden conservarse después de salir de la India.
¿Qué bienes inmuebles puede comprar un NRI o un OCI en la India?
Conforme a la regla 24 del Reglamento de Gestión de Divisas (Instrumentos distintos de deuda) de 2019 (Foreign Exchange Management (Non-debt Instruments) Rules, 2019), un NRI o un OCI puede comprar cualquier bien inmueble en la India que no sea tierra agrícola, una plantación o una casa de campo (farm house). Las mismas categorías pueden recibirse como donación de un pariente que sea residente en la India o que sea NRI u OCI. Cualquier bien, incluida la tierra agrícola, puede adquirirse por herencia. El pago debe hacerse por canales bancarios, mediante remesa del exterior o con cargo a una cuenta NRE, NRO o FCNR(B); no se permiten los cheques de viajero ni los billetes en moneda extranjera. Para estas compras no se necesita permiso previo del Banco de la Reserva (Reserve Bank).
¿Puedo sacar de la India el producto de la venta después de vender un inmueble?
Sí, dentro de ciertos límites. Conforme a la regla 4(2) del Reglamento de Gestión de Divisas (Remesa de Activos) de 2016 (Foreign Exchange Management (Remittance of Assets) Regulations, 2016), un NRI o un OCI puede remitir hasta USD 1 millón en cada ejercicio fiscal con cargo a saldos NRO, al producto de la venta de activos y a activos heredados, con prueba documental y después de pagado el impuesto indio. Cuando el inmueble se compró con divisas recibidas por canales bancarios o con cargo a una cuenta NRE o FCNR(B), el banco puede permitir la repatriación del producto de la venta hasta el importe así pagado, y para los inmuebles residenciales esta facilidad se limita a dos de esos inmuebles. Todo lo que exceda de estos límites necesita la aprobación previa del Banco de la Reserva.
¿Qué impuesto retiene el comprador cuando compra a un vendedor NRI?
El comprador debe retener el impuesto en la fuente sobre la totalidad del precio, no solo sobre la ganancia. Para los pagos hasta el 31/03/2026 la disposición es la sección 195 de la Ley del Impuesto sobre la Renta de 1961 (Income-tax Act, 1961); desde el 01/04/2026 es la sección 393 de la Ley del Impuesto sobre la Renta de 2025 (Income-tax Act, 2025). Cuando el inmueble se tuvo durante más de 24 meses, la ganancia es a largo plazo y, para las transmisiones desde el 23/07/2024, tributa al 12.5 por ciento sin indexación, más el recargo (surcharge) y la contribución adicional (cess); una tenencia más corta tributa según los tramos de la escala. El vendedor puede obtener un certificado de deducción reducida o nula conforme a la sección 395 de la Ley de 2025, antes sección 197, de modo que solo se retenga el impuesto sobre la ganancia real.
¿Cómo se hace utilizable en la India un poder de representación firmado en el extranjero?
Fírmelo ante un funcionario consular indio, o ante un notario local con apostilla cuando el país sea parte del Convenio de La Haya sobre la Apostilla de 1961, como lo es la India. La sección 33(1)(c) de la Ley de Registro de 1908 (Registration Act, 1908) reconoce un poder de representación otorgado fuera de la India cuando está autenticado por un notario público, un tribunal, un juez o magistrado, o un cónsul o vicecónsul indio. Conforme a la sección 18 de la Ley del Timbre de la India de 1899 (Indian Stamp Act, 1899), debe pagarse el timbre dentro de los tres meses siguientes a su primera llegada a la India. La sección 84 de la Ley de Pruebas de la India, 2023 (Bharatiya Sakshya Adhiniyam, 2023) presume entonces su debido otorgamiento. Cuando el apoderado va a vender un inmueble, suele exigirse el registro del poder.
¿Puedo declarar ante un tribunal indio sin viajar?
A menudo, sí. Las Reglas del Tribunal Superior de Delhi sobre Videoconferencia para los Tribunales de 2021 (High Court of Delhi Rules for Video Conferencing for Courts, 2021) permiten que un testigo declare por vídeo desde el extranjero, con un coordinador en el punto remoto y con el permiso del tribunal obtenido de antemano. La sección 530 del Código de Protección Ciudadana de la India, 2023 (Bharatiya Nagarik Suraksha Sanhita, 2023) permite que los procedimientos penales, incluida la práctica de la prueba, se celebren por medios electrónicos. Las declaraciones juradas (affidavits) y los escritos pueden jurarse ante un funcionario diplomático o consular indio, que puede tomar juramentos conforme a la sección 3 de la Ley de Funcionarios Diplomáticos y Consulares (Juramentos y Tasas) de 1948 (Diplomatic and Consular Officers (Oaths and Fees) Act, 1948). Las comparecencias ante el tribunal se hacen por medio de abogado, con una vakalatnama firmada en el extranjero y legalizada del mismo modo.
Mi cónyuge ha iniciado un caso en la India. ¿Puede trasladarse o defenderse desde el extranjero?
Puede defenderse por medio de abogado en la mayoría de las etapas, pidiendo la exención de comparecencia personal cuando haga falta. Conforme a la sección 25 del Código de Procedimiento Civil de 1908 (Code of Civil Procedure, 1908), el Tribunal Supremo puede trasladar un caso de un Estado a otro, vía muy usada en asuntos matrimoniales. La pensión de alimentos se tramita conforme a la sección 144 del Código de Protección Ciudadana de la India, 2023, antes sección 125 del Código de Procedimiento Penal de 1973 (Code of Criminal Procedure, 1973). La India no es parte del Convenio de La Haya sobre los Aspectos Civiles de la Sustracción Internacional de Menores de 1980, de modo que una orden extranjera de custodia no se ejecuta como tal; la custodia depende del bienestar del menor conforme a la Ley de Tutores y Pupilos de 1890 (Guardians and Wards Act, 1890).
¿Cómo obtienen los herederos que viven en el extranjero un certificado de sucesión o la validación del testamento (probate)?
El certificado de sucesión para deudas y valores se pide mediante petición conforme a la sección 372 de la Ley de Sucesiones de la India de 1925 (Indian Succession Act, 1925) ante el Juez de Distrito del lugar donde el fallecido residía habitualmente o donde se encuentran los bienes. La validación judicial del testamento (probate), o las cartas de administración, se piden conforme a la sección 276. Para hindúes, sijs, jainistas y budistas, la sección 213 leída junto con la sección 57 hace obligatoria la validación solo para los testamentos otorgados en las antiguas ciudades de presidencia (presidency towns), o relativos a bienes inmuebles situados en ellas; para una herencia de Delhi es opcional, pero a menudo útil ante los bancos y el registro. La petición se presenta por medio de un apoderado con un poder legalizado, y la prueba se rinde mediante declaración jurada o por videoconferencia.
Estas respuestas son resúmenes educativos; no constituyen asesoramiento jurídico sobre ningún asunto concreto.
Las instrucciones desde el extranjero se reciben por escrito.
Escriba con un breve resumen y los documentos que tenga. Las conferencias son por vídeo, o con cita previa en G-46, Basement, Greater Kailash III, New Delhi.
Esta página es un resumen educativo del derecho vigente a 14/11/2026. No es asesoramiento jurídico.