
Clients NRI et OCI : biens, famille et procès en Inde
Biens, succession, locataires et litiges familiaux en Inde, traités pour des clients qui vivent à l'étranger.
Lokesh Bhardwaj Law Offices (LBLO) agit pour les Indiens non résidents, les Overseas Citizens of India et leurs familles dans des affaires qui se trouvent en Inde alors que le client n'y est pas : achats et ventes de biens, succession et partage, locataires et occupants sans droit, et litiges matrimoniaux et de garde. Les instructions sont reçues par e-mail et par visioconférence, et l'affaire est conduite à Delhi en vertu d'une lettre de mission écrite.
À qui cette page s'adresse
NRI et OCI qui détiennent des biens en Inde
Acheter, vendre, louer ou protéger depuis l'étranger un appartement, un terrain ou une maison de famille, et sortir légalement le produit de la vente.
Familles confrontées à une succession
Héritiers à l'étranger qui ont besoin d'un certificat de succession, d'une homologation de testament, d'une mutation ou du partage de biens détenus en Inde.
Conjoints et parents dans deux pays
Divorce, pension alimentaire et garde des enfants lorsqu'une partie vit en Inde et l'autre non.
Ce dont le Cabinet se charge
Achat et vente de biens
Éligibilité au regard de la FEMA, recherche de titre, promesse de vente, enregistrement et remise du bien. Voir Immobilier.
Rapatriement du produit de la vente
Documents bancaires au titre du règlement de 2016 sur le transfert d'actifs (Remittance of Assets Regulations, 2016), et coordination des formulaires 15CA et 15CB avec le comptable du client.
TDS sur l'achat à un vendeur NRI
La retenue opérée par l'acheteur en vertu de l'article 195 de la loi relative à l'impôt sur le revenu de 1961 (Income-tax Act, 1961), désormais article 393 de la loi relative à l'impôt sur le revenu de 2025 (Income-tax Act, 2025), et les certificats de retenue réduite.
Héritage et succession
Certificats de succession, homologation de testament et lettres d'administration au titre de la loi indienne sur les successions de 1925 (Indian Succession Act, 1925), et mutation des registres.
Actions en partage et arrangements familiaux
Actions en partage de biens détenus en commun, et actes d'arrangement consignés de façon qu'ils tiennent.
Expulsion de locataires et empiètement
Expulsion au titre de la loi de Delhi sur le contrôle des loyers de 1958 (Delhi Rent Control Act, 1958), actions en possession et injonctions contre l'intrusion sur un bien inoccupé.
Affaires matrimoniales, pension alimentaire et garde
Divorce, pension alimentaire et garde lorsqu'un conjoint se trouve en Inde ou à l'étranger. Voir Droit de la famille.
Requêtes en transfert
Requêtes au titre de l'article 25 du Code de procédure civile de 1908 (Code of Civil Procedure, 1908) pour faire transférer une affaire devant un tribunal accessible au client.
Procurations
Rédaction, signature devant le consulat ou devant un notaire avec apostille, timbrage à l'arrivée en Inde et enregistrement si nécessaire.
Témoignage depuis l'étranger
Témoignage par visioconférence selon les règles de la Haute Cour, et déclarations sous serment faites devant des agents consulaires.
Conformité FEMA et compounding
Comptes, plafonds de détention et demandes de compounding (règlement transactionnel des infractions). Voir l'explication sur la FEMA.
Avis sur le droit indien
Avis écrits destinés à des procédures ou à des transactions à l'étranger, sur le titre de propriété, les successions et le droit de la famille.
Comment cela se passe depuis l'étranger
Écrire au Cabinet
Un e-mail avec un bref résumé et les documents disponibles. Les noms des parties font l'objet d'une vérification des conflits d'intérêts avant toute lecture détaillée.
Visioconférence
La question est identifiée et la voie à suivre convenue. Une lettre de mission consigne le client, la personne qui donne les instructions, l'étendue de la mission, les honoraires et la manière dont les documents circuleront.
Procuration
Lorsqu'un dépôt ou un enregistrement nécessite une signature en Inde, le Cabinet rédige la procuration. Elle est signée devant le consulat indien ou devant un notaire local avec apostille, et elle est timbrée dans les trois mois de son arrivée en Inde.
Conduite de l'affaire
Les dépôts, les audiences et la correspondance sont traités à Delhi. Le client reçoit une courte note après chaque audience, et les documents sont échangés par un lien sécurisé.
Clôture de l'affaire
Les copies certifiées des ordonnances, les actes enregistrés et, en cas de vente, les documents bancaires pour le rapatriement sont rassemblés et envoyés, avec une note de clôture sur ce qui reste à faire.
Les documents qu'il vous faudra
- Passeport et carte OCI, avec les pages de visa ou de titre de séjour montrant le statut à l'étranger
- Carte PAN, et Aadhaar si vous en avez une
- Titres de propriété : acte de vente, acte de cession, lettre d'attribution, mutation
- Dernier reçu de taxe foncière et facture d'électricité ou d'eau
- Chaîne des titres et recherche des charges, lorsqu'elles sont disponibles
- Coordonnées du compte NRE, NRO ou FCNR(B)
- Certificat de décès, testament et arbre généalogique pour les affaires de succession
- Certificat de mariage et toute décision de justice étrangère pour les affaires familiales
- Avis, contrats et actes de procédure reçus jusqu'à présent
- Identité et adresse du mandataire envisagé en Inde
Toutes les affaires ne nécessitent pas toutes les pièces. La lettre de mission énumère ce qui est requis dans le cas particulier.
Tout faire depuis l'étranger
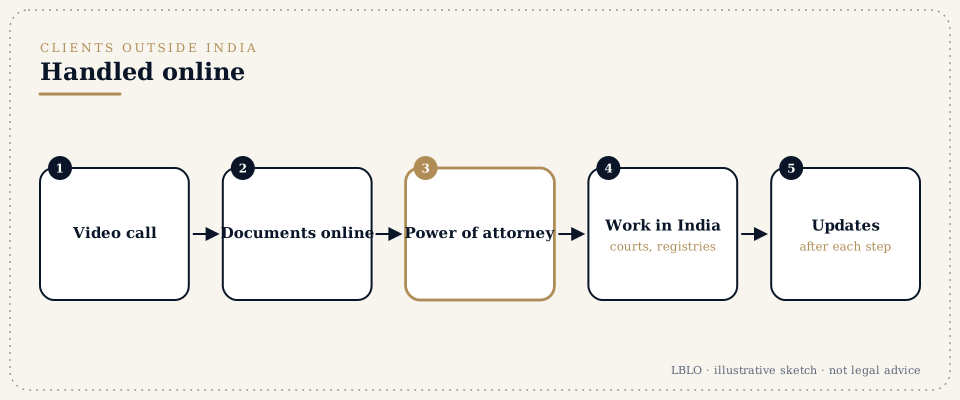
Les instructions sont reçues lors d'une réunion par vidéo. Les documents sont échangés par coursier et par téléversement sécurisé. LBLO indique à l'avance au client quelles démarches exigent sa signature ou sa présence, ou celles de son mandataire en Inde. Le travail se fait en anglais et en hindi, à l'heure normale de l'Inde, avec des réunions fixées selon le fuseau horaire du client.
Votre statut compte
Ce qu'une personne vivant à l'étranger peut posséder ou faire en Inde dépend de sa qualité de NRI, de titulaire d'une carte OCI ou de ressortissant étranger, ainsi que des règles FEMA en vigueur. Certains types de biens, dont les terres agricoles, sont soumis à restrictions pour les non-résidents. LBLO vérifie la situation de chaque client au début du dossier.
Termes employés sur cette page
Homologation du testament (probate)
Confirmation d'un testament par un tribunal.
Lettres d'administration (letters of administration)
Pouvoir conféré par un tribunal pour gérer une succession en l'absence de testament ou d'exécuteur testamentaire.
Certificat de succession (succession certificate)
Pouvoir conféré par un tribunal pour recouvrer les créances et les titres d'une personne décédée.
Mutation
Mise à jour du registre foncier public pour faire apparaître le nouveau propriétaire.
Partage
Division d'un bien détenu en commun.
Des définitions plus complètes figurent dans le glossaire. Les autres missions que LBLO accepte pour des clients hors de l'Inde, des sociétés et des cabinets d'avocats sont décrites sur la page Travailler avec Lokesh Bhardwaj Law Offices.
Questions fréquentes
Qui est considéré comme NRI ou OCI en matière de biens immobiliers et de FEMA ?
La loi sur la gestion des changes de 1999 (Foreign Exchange Management Act, 1999) n'emploie pas le mot NRI. Elle distingue la personne résidant en Inde, définie à l'article 2(v), de la personne résidant hors de l'Inde, définie à l'article 2(w). Selon les règles de 2019 sur la gestion des changes relatives aux instruments autres que de dette (Foreign Exchange Management (Non-debt Instruments) Rules, 2019), un NRI est une personne résidant hors de l'Inde qui est citoyenne de l'Inde, et un OCI est une personne résidant hors de l'Inde enregistrée comme titulaire de la carte d'Overseas Citizen of India en vertu de l'article 7A de la loi sur la citoyenneté de 1955 (Citizenship Act, 1955). L'ancienne catégorie PIO a été intégrée au régime OCI. En vertu de l'article 6(5), un bien acquis pendant la résidence, ou hérité d'un résident, peut être conservé après le départ de l'Inde.
Quels biens immobiliers un NRI ou un OCI peut-il acheter en Inde ?
En vertu de la règle 24 des règles de 2019 sur la gestion des changes relatives aux instruments autres que de dette (Foreign Exchange Management (Non-debt Instruments) Rules, 2019), un NRI ou un OCI peut acheter tout bien immobilier en Inde autre qu'une terre agricole, une plantation ou une maison de ferme (farm house). Les mêmes catégories de biens peuvent être reçues en donation d'un proche qui réside en Inde ou qui est NRI ou OCI. Tout bien, y compris une terre agricole, peut être acquis par succession. Le paiement doit passer par les circuits bancaires, par un transfert de fonds entrant ou par le débit d'un compte NRE, NRO ou FCNR(B) ; les chèques de voyage et les billets en devises étrangères ne sont pas admis. Aucune autorisation préalable de la Reserve Bank n'est nécessaire pour ces achats.
Puis-je sortir de l'Inde le produit de la vente après avoir vendu un bien ?
Oui, dans certaines limites. En vertu de la règle 4(2) du règlement de 2016 sur la gestion des changes relatif au transfert d'actifs (Foreign Exchange Management (Remittance of Assets) Regulations, 2016), un NRI ou un OCI peut transférer jusqu'à 1 million USD par exercice à partir des soldes NRO, du produit de la vente d'actifs et des actifs hérités, sur pièces justificatives et après paiement de l'impôt indien. Lorsque le bien a été acheté avec des devises reçues par les circuits bancaires ou provenant d'un compte NRE ou FCNR(B), la banque peut autoriser le rapatriement du produit de la vente jusqu'à concurrence du montant ainsi payé et, pour les biens résidentiels, cette facilité est limitée à deux biens de ce type. Tout ce qui dépasse ces limites nécessite l'approbation préalable de la Reserve Bank.
Quel impôt l'acheteur retient-il lorsqu'il achète à un vendeur NRI ?
L'acheteur doit retenir l'impôt à la source sur la totalité du prix, et pas seulement sur la plus-value. Pour les paiements effectués jusqu'au 31/03/2026, la disposition est l'article 195 de la loi relative à l'impôt sur le revenu de 1961 (Income-tax Act, 1961) ; à partir du 01/04/2026, c'est l'article 393 de la loi relative à l'impôt sur le revenu de 2025 (Income-tax Act, 2025). Lorsque le bien a été détenu plus de 24 mois, la plus-value est à long terme et, pour les transferts à partir du 23/07/2024, elle est imposée à 12.5 pour cent sans indexation, plus la surtaxe (surcharge) et le cess ; une détention plus courte entraîne l'application des taux du barème. Le vendeur peut obtenir un certificat de retenue réduite ou nulle en vertu de l'article 395 de la loi de 2025, anciennement article 197, de sorte que seul l'impôt sur la plus-value réelle soit retenu.
Comment rendre utilisable en Inde une procuration signée à l'étranger ?
Signez-la devant un agent consulaire indien, ou devant un notaire local avec une apostille lorsque le pays est partie à la Convention de La Haye de 1961 sur l'apostille (Hague Apostille Convention, 1961), comme l'est l'Inde. L'article 33(1)(c) de la loi sur l'enregistrement de 1908 (Registration Act, 1908) reconnaît une procuration signée hors de l'Inde lorsqu'elle est authentifiée par un notaire (Notary Public), un tribunal, un juge ou un magistrat, ou un consul ou vice-consul indien. En vertu de l'article 18 de la loi indienne sur le timbre de 1899 (Indian Stamp Act, 1899), elle doit être timbrée dans les trois mois de sa première arrivée en Inde. L'article 84 de la loi indienne sur la preuve de 2023 (Bharatiya Sakshya Adhiniyam, 2023) fait alors présumer qu'elle a été régulièrement signée. Lorsque le mandataire doit vendre un bien, l'enregistrement de la procuration est couramment exigé.
Puis-je témoigner devant un tribunal indien sans me déplacer ?
Souvent, oui. Les règles de 2021 de la Haute Cour de Delhi sur la visioconférence pour les tribunaux (High Court of Delhi Rules for Video Conferencing for Courts, 2021) permettent à un témoin de déposer par vidéo depuis l'étranger, avec un coordinateur au point distant et l'autorisation du tribunal obtenue à l'avance. L'article 530 du Code indien de protection des citoyens de 2023 (Bharatiya Nagarik Suraksha Sanhita, 2023) permet que la procédure pénale, y compris le recueil des témoignages, se tienne par voie électronique. Les déclarations sous serment (affidavits) et les actes de procédure peuvent être faits sous serment devant un agent diplomatique ou consulaire indien, qui peut recevoir les serments en vertu de l'article 3 de la loi de 1948 sur les agents diplomatiques et consulaires (serments et droits) (Diplomatic and Consular Officers (Oaths and Fees) Act, 1948). Les comparutions devant le tribunal se font par l'intermédiaire d'un avocat, sur un mandat (vakalatnama) signé à l'étranger et attesté de la même manière.
Mon conjoint a engagé une procédure en Inde. Peut-elle être transférée ou défendue depuis l'étranger ?
Elle peut être défendue par l'intermédiaire d'un avocat à la plupart des stades, en demandant au besoin une dispense de comparution personnelle. En vertu de l'article 25 du Code de procédure civile de 1908 (Code of Civil Procedure, 1908), la Cour suprême peut transférer une affaire d'un État à un autre, voie souvent utilisée en matière matrimoniale. La pension alimentaire relève de l'article 144 du Code indien de protection des citoyens de 2023 (Bharatiya Nagarik Suraksha Sanhita, 2023), anciennement article 125 du Code de procédure pénale de 1973 (Code of Criminal Procedure, 1973). L'Inde n'est pas partie à la Convention de La Haye de 1980 sur les aspects civils de l'enlèvement international d'enfants (Hague Convention on the Civil Aspects of International Child Abduction, 1980) ; une décision étrangère de garde n'est donc pas exécutée en tant que telle, et la garde dépend du bien-être de l'enfant au titre de la loi sur les tuteurs et les pupilles de 1890 (Guardians and Wards Act, 1890).
Comment des héritiers vivant à l'étranger obtiennent-ils un certificat de succession ou une homologation de testament (probate) ?
Un certificat de succession pour les créances et les titres se demande par requête en vertu de l'article 372 de la loi indienne sur les successions de 1925 (Indian Succession Act, 1925), devant le juge de district (District Judge) du lieu où le défunt résidait ordinairement ou du lieu où se trouvent les biens. L'homologation d'un testament (probate), ou des lettres d'administration, se demandent en vertu de l'article 276. Pour les hindous, les sikhs, les jaïns et les bouddhistes, l'article 213 lu avec l'article 57 ne rend l'homologation obligatoire que pour les testaments faits dans les anciennes villes de présidence ou portant sur des biens immobiliers qui s'y trouvent ; pour une succession à Delhi, elle est facultative mais souvent utile auprès des banques et du bureau de l'enregistrement. La requête est déposée par l'intermédiaire d'un mandataire muni d'une procuration attestée, et la preuve est apportée par déclaration sous serment ou par visioconférence.
Ces réponses sont des résumés à visée éducative ; elles ne constituent pas un avis juridique sur une affaire particulière.
Les instructions venant de l'étranger sont reçues par écrit.
Écrivez en joignant un bref résumé et les documents que vous détenez. Les conférences ont lieu par vidéo, ou sur rendez-vous à G-46, Basement, Greater Kailash III, New Delhi.
Cette page est un résumé à visée éducative du droit en vigueur au 14/11/2026. Elle ne constitue pas un avis juridique.