
NRIおよびOCIの依頼者:不動産、家族、インドでの訴訟
インドにある不動産、相続、賃借人、家族間の紛争を、国外に住む依頼者のために取り扱います。
Lokesh Bhardwaj Law Offices(LBLO)は、非居住インド人、インド海外市民およびその家族のために、依頼者はインドにいないが事件はインドにある、という案件を取り扱います。不動産の売買、相続と分割、賃借人と不法占拠者、婚姻および監護の紛争です。指示は電子メールとビデオ会議で受け、事件は書面の委任契約書(engagement letter)に基づいてデリーで進めます。
対象となる方
インドに不動産を保有するNRIおよびOCI
国外から、フラット、区画地または先祖伝来の家を購入、売却、賃貸、保全し、売却代金を適法に国外へ移すこと。
遺産の処理にあたる家族
インドにある財産について、相続証明書、遺言検認、名義変更(mutation)または分割を必要とする国外の相続人。
2つの国に分かれた配偶者と親
一方がインドに住み、他方がインドに住んでいない場合の離婚、扶養料、子の監護。
当事務所が受任する業務
不動産の購入と売却
FEMA上の資格、権原調査、売買予約契約(agreement to sell)、登記および引渡し。不動産をご覧ください。
売却代金の本国送金
資産送金規則2016年(Remittance of Assets Regulations, 2016)に基づく銀行向け書類の作成、および依頼者の会計士とのForm 15CAおよび15CBの調整。
NRIである売主からの購入に係るTDS
所得税法1961年第195条、現在は所得税法2025年第393条に基づく買主の控除、および軽減控除の証明書。
相続と承継
インド相続法1925年に基づく相続証明書、遺言検認および遺産管理状、ならびに記録の名義変更。
分割訴訟と家族間の和解
共同で保有する財産の分割を求める訴訟、および効力が保たれるように記録された和解証書。
賃借人の明渡しと不法占拠
デリー家賃統制法1958年(Delhi Rent Control Act, 1958)に基づく明渡し、占有を求める訴訟、および空き物件への不法侵入に対する差止め。
婚姻、扶養料および監護
配偶者がインドまたは国外にいる場合の離婚、扶養料および監護。家族法をご覧ください。
移送の申立て
民事訴訟法典1908年第25条に基づき、依頼者が出向くことのできる裁判所へ事件を移すための申立て。
委任状
起案、領事館または公証人の面前での作成とアポスティーユの取得、インド到着時の印紙貼付、および必要な場合の登記。
国外からの証拠
高等裁判所の規則に基づくビデオ会議による証言、および領事官の面前で宣誓した宣誓供述書。
FEMAの遵守と和解的処理(compounding)
口座、保有限度および和解的処理の申請。FEMAの解説をご覧ください。
インド法に関する意見書
国外の手続または取引で用いるための、権原、相続および家族法に関する書面の意見書。
海外からの進め方
事務所に書面で連絡する
短い概要と手元の書類を添えた電子メール。何よりも先に、内容を詳しく読む前に、当事者の氏名について利益相反の確認を行います。
ビデオ会議
問いを特定し、進め方について合意します。委任契約書には、依頼者、指示を与える者、業務の範囲、報酬、および書類の受け渡し方法を記録します。
委任状(power of attorney)
申立てまたは登記にインドでの署名が必要な場合、当事務所が委任状を起案します。委任状は、インド領事館、または現地の公証人の面前で署名してアポスティーユを付け、インドに到着してから3か月以内に印紙を貼付します。
事件の遂行
申立て、審理および通信はデリーで処理します。依頼者は審理のたびに短い報告を受け取り、書類は安全なリンクを通じてやり取りします。
事件の終結
命令の認証謄本、登記済みの証書、および売却の場合は本国送金のための銀行書類を取りまとめ、残された手続を記した終結時の報告書とともに送付します。
必要となる書類
- 旅券およびOCIカード、ならびに国外での在留資格を示す査証または居住許可のページ
- PANカード、および保有している場合はAadhaar
- 権原書類:売買証書(sale deed)、譲渡証書、割当通知書(allotment letter)、名義変更
- 最新の固定資産税の領収書、および電気または水道の請求書
- 入手できる場合は、権原の連鎖と負担の調査結果
- NRE、NROまたはFCNR(B)口座の詳細
- 相続事件については、死亡証明書、遺言書および家系図
- 家族事件については、婚姻証明書および外国の裁判所の命令
- これまでに受け取った通知、契約書および裁判書類
- インドにおける受任予定者の身元と住所
すべての事件にすべての書類が必要なわけではありません。その事件に必要なものは、委任契約書に列挙します。
国外から進める
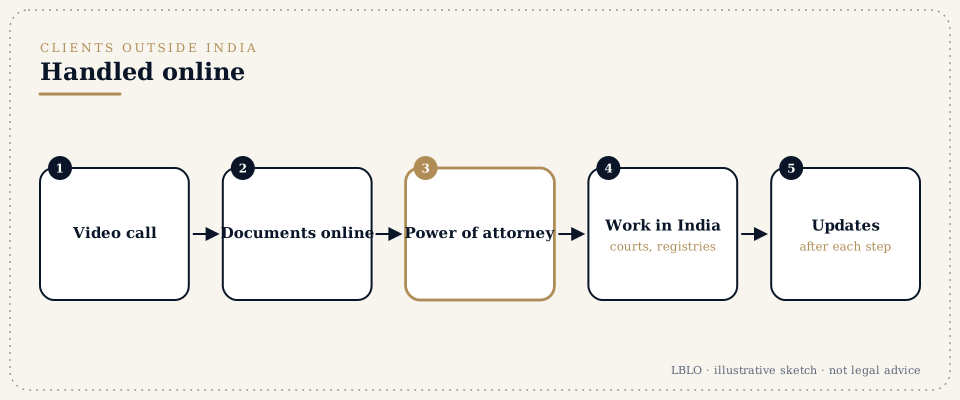
指示はビデオ会議で受けます。書類は宅配便と安全なアップロードでやり取りします。LBLOは、どの手続にご依頼者本人またはインドにいる代理人の署名や出頭が必要かを、事前にお知らせします。業務は英語とヒンディー語で、インド標準時に従って行い、打ち合わせはご依頼者の時間帯に合わせて設定します。
あなたの身分が重要です
国外に住む人がインドで何を所有し、何をすることができるかは、その人がNRIか、OCIカードの保持者か、外国人かによって、また現行のFEMAの規則によって異なります。農地をはじめ、一部の種類の財産は、非居住者による取得が制限されています。LBLOは、案件の初めに、ご依頼者ごとにその立場を確認します。
このページで使われる用語
遺言検認(Probate)
裁判所による遺言の確認です。
遺産管理状(Letters of administration)
遺言がない場合、または遺言執行者がいない場合に、遺産を管理する裁判所の授権です。
相続証明書(Succession certificate)
故人の債権および有価証券を回収する裁判所の授権です。
名義変更(Mutation)
政府の土地記録を、新しい所有者を示すように更新することです。
共有物分割(Partition)
共有財産を分けることです。
より詳しい定義は用語集にあります。LBLOがインド国外のご依頼者、企業および法律事務所のために引き受けるその他の業務は、Lokesh Bhardwaj Law Officesとの協働で説明しています。
よくある質問
不動産とFEMAの関係では、誰がNRIまたはOCIに当たりますか。
外国為替管理法1999年(Foreign Exchange Management Act, 1999)は、NRIという語を用いていません。同法は、第2条(v)に定義されるインド居住者と、第2条(w)に定義されるインド国外居住者とを区別しています。外国為替管理(非負債性証券)規則2019年(Foreign Exchange Management (Non-debt Instruments) Rules, 2019)の下では、NRI(非居住インド人)とは、インド国外に居住するインド国民をいい、OCI(インド海外市民)とは、インド国外に居住し、市民権法1955年(Citizenship Act, 1955)第7A条に基づきインド海外市民カード保有者として登録された者をいいます。以前のPIOの区分はOCIの制度に統合されました。第6条(5)により、居住者であった間に取得した財産、または居住者から相続した財産は、インドを離れた後も保有し続けることができます。
NRIまたはOCIは、インドでどのような不動産を購入できますか。
外国為替管理(非負債性証券)規則2019年(Foreign Exchange Management (Non-debt Instruments) Rules, 2019)第24条により、NRIまたはOCIは、農地、プランテーション用不動産およびファームハウスを除き、インド国内のあらゆる不動産を購入できます。同じ種類の不動産は、インド居住者である親族、またはNRIもしくはOCIである親族から贈与として受け取ることもできます。相続によれば、農地を含むあらゆる財産を取得できます。支払は銀行経路を通じて、すなわち国外からの送金、またはNRE、NROもしくはFCNR(B)口座からの引落しによって行わなければならず、トラベラーズチェックと外国通貨の紙幣は認められません。これらの購入に、インド準備銀行(Reserve Bank)の事前の許可は必要ありません。
不動産を売却した後、売却代金をインド国外に持ち出すことはできますか。
はい、限度内であればできます。外国為替管理(資産送金)規則2016年(Foreign Exchange Management (Remittance of Assets) Regulations, 2016)第4条(2)により、NRIまたはOCIは、NRO口座の残高、資産の売却代金および相続した資産から、証拠書類を提出し、インドの税を納付したうえで、各会計年度に100万米ドル(USD 1 million)まで送金できます。その不動産が、銀行経路を通じて受領した外貨で、またはNREもしくはFCNR(B)口座から支払って購入されたものである場合、銀行は、そのようにして支払われた金額を上限として売却代金の本国送金を認めることができ、居住用不動産については、この取扱いはそのような不動産2件までに限られます。これらの限度を超える部分には、準備銀行の事前の承認が必要です。
NRIである売主から購入する場合、買主はどのような税を控除しますか。
買主は、譲渡益だけでなく対価の全額について、源泉で税を控除しなければなりません。31/03/2026までの支払については所得税法1961年(Income-tax Act, 1961)第195条が、01/04/2026以降は所得税法2025年(Income-tax Act, 2025)第393条が根拠規定です。不動産の保有期間が24か月を超えていた場合、譲渡益は長期のものとなり、23/07/2024以降の譲渡については、物価スライド調整(indexation)なしの12.5パーセントに、付加税(surcharge)と目的税(cess)を加えた税率で課税されます。保有期間がそれより短い場合は、所得階層別の税率が適用されます。売主は、2025年法第395条(旧第197条)に基づき、軽減控除または控除なしの証明書を取得でき、そうすれば実際の譲渡益に対する税だけが源泉徴収されます。
国外で署名した委任状(power of attorney)を、インドで使えるようにするにはどうすればよいですか。
インドの領事官の面前で署名するか、その国がインドと同じくハーグ・アポスティーユ条約1961年(Hague Apostille Convention, 1961)の締約国であれば、現地の公証人の面前で署名してアポスティーユを付けます。登記法1908年(Registration Act, 1908)第33条(1)(c)は、インド国外で作成された委任状について、公証人(Notary Public)、裁判所、裁判官もしくは治安判事、またはインドの領事もしくは副領事が認証したものを認めています。インド印紙法1899年(Indian Stamp Act, 1899)第18条により、最初にインドに到着してから3か月以内に印紙を貼付しなければなりません。そのうえで、インド証拠法2023年(Bharatiya Sakshya Adhiniyam, 2023)第84条により、適正に作成されたものと推定されます。受任者が不動産を売却する場合には、委任状の登記が求められるのが一般的です。
渡航せずに、インドの裁判所で証言することはできますか。
多くの場合、できます。デリー高等裁判所の裁判所ビデオ会議規則2021年(High Court of Delhi Rules for Video Conferencing for Courts, 2021)は、遠隔地側に調整担当者を置き、事前に裁判所の許可を得ることを条件に、証人が国外からビデオで証言することを認めています。インド市民保護法典2023年(Bharatiya Nagarik Suraksha Sanhita, 2023)第530条は、証拠の記録を含む刑事手続を電子的に行うことを認めています。宣誓供述書と訴答書面は、インドの外交官または領事官の面前で宣誓でき、これらの者は、外交官および領事官(宣誓および手数料)法1948年(Diplomatic and Consular Officers (Oaths and Fees) Act, 1948)第3条に基づいて宣誓をさせることができます。裁判所への出頭は、国外で署名し、同じ方法で認証を受けた訴訟委任状(vakalatnama)に基づき、弁護士を通じて行います。
配偶者がインドで訴えを起こしました。国外から移送を求めたり、防御したりできますか。
ほとんどの段階で弁護士を通じて防御でき、必要な場合には本人の出頭の免除を求めます。民事訴訟法典1908年(Code of Civil Procedure, 1908)第25条により、最高裁判所は事件をある州から別の州へ移送でき、この手続は婚姻事件でよく用いられます。扶養料の手続は、インド市民保護法典2023年(Bharatiya Nagarik Suraksha Sanhita, 2023)第144条(旧刑事訴訟法典1973年(Code of Criminal Procedure, 1973)第125条)に基づいて進みます。インドは、国際的な子の奪取の民事上の側面に関するハーグ条約1980年(Hague Convention on the Civil Aspects of International Child Abduction, 1980)の締約国ではないため、外国の監護命令がそのまま執行されることはありません。監護は、後見人および被後見人法1890年(Guardians and Wards Act, 1890)の下で、子の福祉に基づいて判断されます。
国外に住む相続人は、相続証明書(succession certificate)や遺言検認(probate)をどのように取得しますか。
債権および有価証券についての相続証明書は、インド相続法1925年(Indian Succession Act, 1925)第372条に基づく申立てにより、故人が通常居住していた地、または財産が所在する地の県判事(District Judge)に求めます。遺言の検認、または遺産管理状(letters of administration)は、第276条に基づいて求めます。ヒンドゥー教徒、シク教徒、ジャイナ教徒および仏教徒については、第213条と第57条により、検認が義務となるのは、旧管区都市(presidency towns)の域内で作成された遺言、またはその域内の不動産に関する遺言に限られます。デリーの遺産については任意ですが、銀行や登記所との関係で役立つことがよくあります。申立ては、認証を受けた委任状を持つ受任者を通じて提出し、証拠は宣誓供述書またはビデオ会議によって提出します。
これらの回答は学習のための要約であり、個別の案件についての法的助言ではありません。
国外からのご指示は書面でお受けします。
短い概要とお手元の書類を添えてお書きください。面談はビデオで、または予約のうえG-46, Basement, Greater Kailash III, New Delhiで行います。
このページは、14/11/2026現在の法律を学習用にまとめたものです。法的助言ではありません。